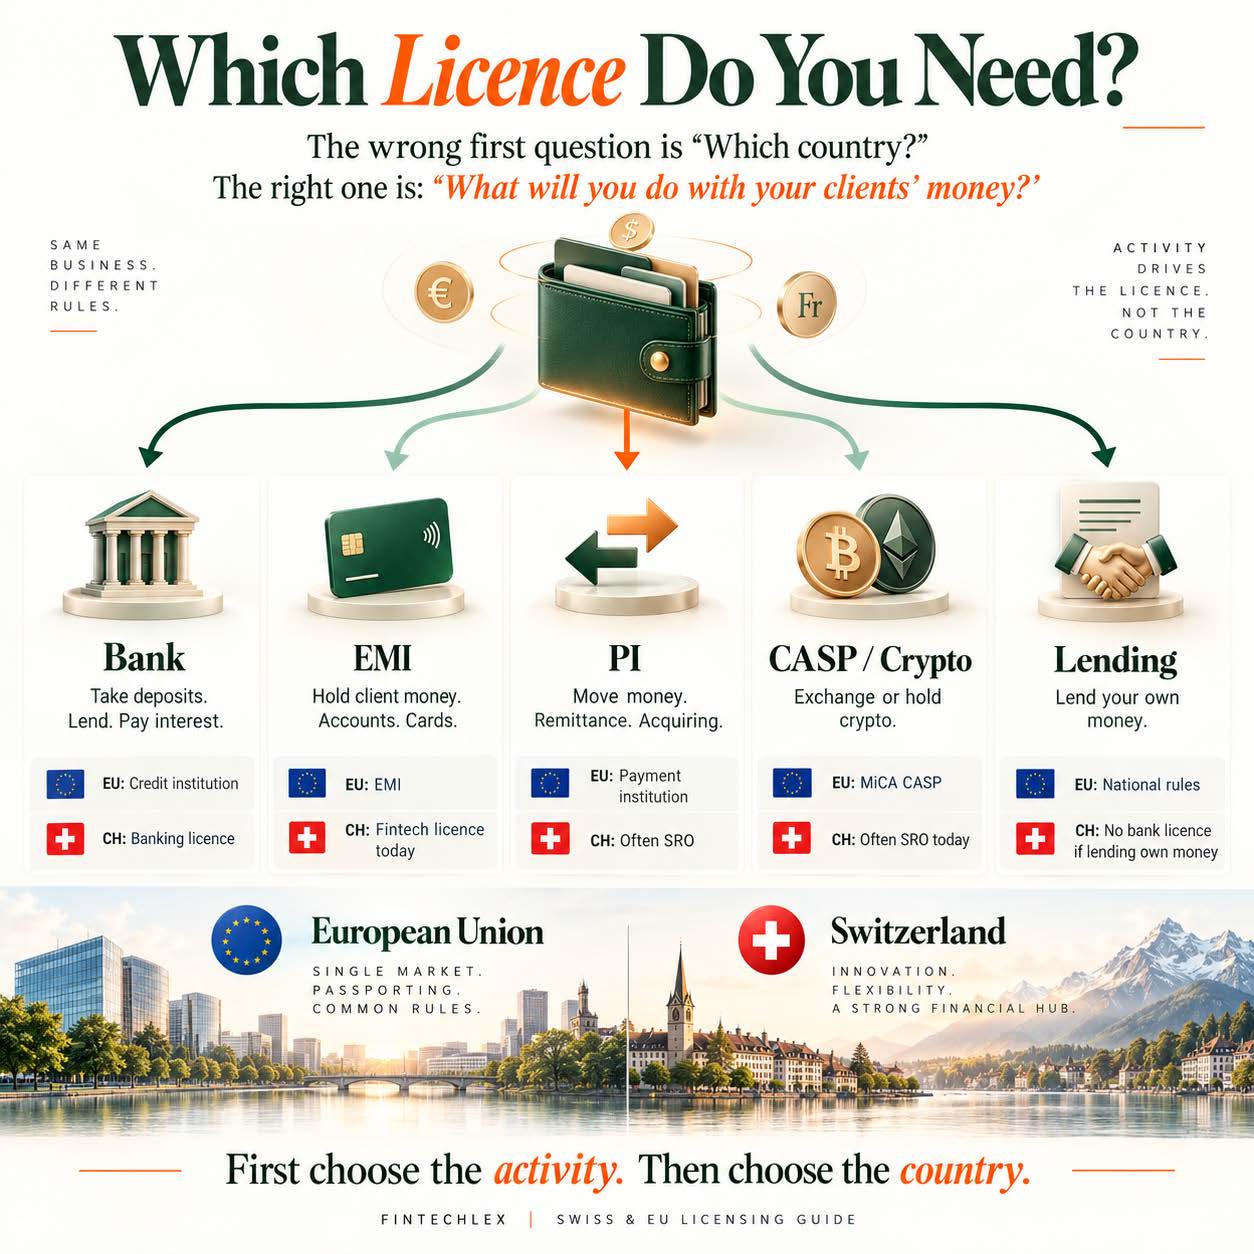
ผู้ก่อตั้งมักถามเราว่า “ประเทศไหน?” เป็นคำถามแรก นั่นคือคำถามแรกที่ผิด คำถามที่ถูกคือ: คุณจะทำอะไรกับเงินของลูกค้า? ถือไว้ โอนต่อ ให้กู้ หรือแลกเป็นคริปโต? คำตอบเป็นตัวกำหนดใบอนุญาต ประเทศมาเป็นอันดับสอง
คู่มือนี้อธิบายคำตอบทั้งห้า พร้อมใบอนุญาตสวิสและสหภาพยุโรปสำหรับแต่ละคำตอบ
ขั้นที่ 1: คุณทำอะไรกับเงิน?
| หากคุณ… | ในสหภาพยุโรป คุณต้องมี | ในสวิตเซอร์แลนด์ คุณต้องมี |
|---|---|---|
| รับเงินฝากและนำไปให้กู้ หรือจ่ายดอกเบี้ย | สถาบันสินเชื่อ (ธนาคาร) | ใบอนุญาตธนาคาร (FINMA) |
| ถือเงินลูกค้าในบัญชี ออก IBAN หรือบัตร | สถาบันเงินอิเล็กทรอนิกส์ (EMI) | ใบอนุญาตฟินเทคในปัจจุบัน สถาบันตราสารการชำระเงินหลังการปฏิรูป |
| โอนเงินอย่างเดียว (การโอน การรับชำระบัตร การส่งเงิน) | สถาบันการชำระเงิน (PI) | มักเป็นการเป็นสมาชิก SRO หากเงินผ่านไปอย่างรวดเร็ว |
| แลกเปลี่ยนหรือถือคริปโตให้ลูกค้า | ผู้ให้บริการสินทรัพย์คริปโตตาม MiCA (CASP) | การเป็นสมาชิก SRO ในปัจจุบัน สถาบันคริปโตหลังการปฏิรูป |
| ให้กู้ด้วยเงินของตนเอง | ใบอนุญาตระดับชาติ ขึ้นอยู่กับประเทศ | ไม่ต้องมีใบอนุญาตธนาคาร แต่มีกฎป้องกันการฟอกเงิน และสำหรับผู้บริโภค ต้องได้รับอนุญาตจากรัฐ (canton) |
ขั้นที่ 2: ใบอนุญาตทั้งห้า ด้วยภาษาง่าย ๆ
1. ธนาคาร
ธนาคารเป็นสถาบันเดียวที่ได้รับอนุญาตให้รับเงินฝากจากประชาชนและนำไปใช้: ให้กู้ ลงทุน จ่ายดอกเบี้ย นั่นคือเหตุที่มีต้นทุนสูงที่สุด ในสหภาพยุโรป สถาบันสินเชื่อต้องมีทุนเริ่มต้นอย่างน้อย 5 ล้านยูโร ในสวิตเซอร์แลนด์ FINMA กำหนดอย่างน้อย 10 ล้านฟรังก์สวิส และในทางปฏิบัติมากกว่านั้นมาก บวกคณะกรรมการที่จริงจัง การบริหารความเสี่ยง และบริษัทผู้สอบบัญชี
คุณต้องการธนาคารก็ต่อเมื่อโมเดลธุรกิจของคุณ คือ งบดุล: การให้สินเชื่อ ส่วนต่างดอกเบี้ย ผลิตภัณฑ์เงินฝาก ฟินเทคส่วนใหญ่ไม่ใช่ หากคุณใช่ การสร้างใหม่ช้า และการซื้อธนาคารที่มีอยู่มักเป็นเส้นทางที่เร็วกว่า
2. สถาบันเงินอิเล็กทรอนิกส์ (EMI)
EMI ถือเงินลูกค้า ออกเงินอิเล็กทรอนิกส์ เปิดบัญชี IBAN และหากเป็นสมาชิกเครือข่ายบัตร ก็ออกบัตรได้ แต่ห้ามนำเงินนั้นไปให้กู้หรือจ่ายดอกเบี้ย เงินลูกค้าได้รับการปกป้อง แยกจากเงินของ EMI เอง แต่ไม่ใช่เงินฝากและไม่ได้รับความคุ้มครองจากการประกันเงินฝาก
ทุนเริ่มต้น: 350,000 ยูโร ด้วยใบอนุญาตในสหภาพยุโรป คุณใช้ passport ได้ทั่วเขตเศรษฐกิจยุโรป นี่คือใบอนุญาตเบื้องหลังนีโอแบงก์ส่วนใหญ่ ดูคู่มือใบอนุญาต EMI ของเราสำหรับลิทัวเนีย ลัตเวีย ไอร์แลนด์ และเมื่อใดควรซื้อ
3. สถาบันการชำระเงิน (PI)
สถาบันการชำระเงินโอนเงินแต่ไม่เก็บเงิน: การโอน การรับชำระบัตร การส่งเงิน การเริ่มต้นการชำระเงิน เงินทุนขึ้นอยู่กับบริการ: 20,000 ยูโรสำหรับการส่งเงินอย่างเดียว 50,000 ยูโรสำหรับการเริ่มต้นการชำระเงิน 125,000 ยูโรสำหรับบริการอื่น
ภายใต้ PSD3 ซึ่งคาดว่าจะมีผลราวปี 2028 EMI และสถาบันการชำระเงินจะรวมเป็นตระกูลเดียว: EMI จะกลายเป็นสถาบันการชำระเงินประเภทหนึ่ง วางแผนตั้งแต่ตอนนี้หากคุณกำลังยื่นขอหรือซื้อ
4. ใบอนุญาตคริปโต
ในสหภาพยุโรป MiCA สร้างใบอนุญาตเดียวสำหรับผู้ให้บริการสินทรัพย์คริปโต ทุนขั้นต่ำ 50,000 ยูโร 125,000 ยูโร หรือ 150,000 ยูโร ขึ้นอยู่กับบริการ กฎชุดเดียว แต่มีหน่วยงานกำกับดูแลระดับชาติ 27 แห่งบังคับใช้ ดังที่เราอธิบายไว้ใน MiCA: ม้าโทรจันของยุโรป
สวิตเซอร์แลนด์ไม่มี “ใบอนุญาตคริปโต” เดียว ธุรกิจคริปโตส่วนใหญ่ดำเนินงานในวันนี้ภายใต้การเป็นสมาชิกองค์กรกำกับดูแลตนเอง (SRO) เพื่อวัตถุประสงค์ด้านการป้องกันการฟอกเงิน ดูคู่มือใบอนุญาตคริปโตสวิส 2026 และคู่มือ SRO สวิสของเรา
5. การให้สินเชื่อ
การให้กู้ด้วยเงินของตนเอง หรือเงินจากผู้ลงทุนมืออาชีพ ไม่ใช่ธุรกิจธนาคาร ในสวิตเซอร์แลนด์ไม่ต้องมีใบอนุญาตธนาคาร แต่ผู้ให้กู้เป็นตัวกลางทางการเงินตามกฎหมายป้องกันการฟอกเงิน และสินเชื่อผู้บริโภคต้องได้รับอนุญาตจากรัฐ (canton) ในสหภาพยุโรป การให้สินเชื่อโดยผู้ที่ไม่ใช่ธนาคารถูกกำกับดูแลแยกตามประเทศ
กับดัก: ทันทีที่คุณระดมเงินจากประชาชนมาปล่อยกู้ คุณกำลังรับเงินฝาก และคุณต้องเป็นธนาคาร
สวิตเซอร์แลนด์: กรณีพิเศษ
สวิตเซอร์แลนด์ไม่มีใบอนุญาต EMI และไม่มีใบอนุญาตสถาบันการชำระเงินในปัจจุบัน ผู้ก่อตั้งมีสามทางเลือก:
- การเป็นสมาชิก SRO เพียงพอสำหรับโมเดลการชำระเงินและคริปโตจำนวนมาก ตราบที่ไม่ถือเงินลูกค้าในฐานะเงินฝาก เงินที่ถือไว้เพื่อชำระธุรกรรมเท่านั้น โดยไม่มีดอกเบี้ย ไม่เกิน 60 วัน ไม่ถือเป็นเงินฝาก
- Sandbox รับเงินฝากจากประชาชนได้สูงสุด 1 ล้านฟรังก์สวิสโดยไม่ต้องมีใบอนุญาต ภายใต้เงื่อนไขที่เข้มงวด เหมาะสำหรับการทดลอง ไม่ใช่การขยายขนาด
- ใบอนุญาตฟินเทค เงินฝากจากประชาชนสูงสุด 100 ล้านฟรังก์สวิส ไม่ให้กู้และไม่จ่ายดอกเบี้ย เงินทุน 3% ของเงินฝากและอย่างน้อย 300,000 ฟรังก์สวิส มีผู้ใช้น้อย ดังที่เราอธิบายไว้ใน ใบอนุญาตฟินเทคของสวิตเซอร์แลนด์ล้มเหลว
คณะมนตรีสหพันธ์ได้เสนอใบอนุญาตใหม่สองประเภท คือสถาบันตราสารการชำระเงินและสถาบันคริปโต คาดว่าราวปี 2027 หรือ 2028 จนกว่าจะถึงตอนนั้น ใบอนุญาตสวิสไม่ให้สิทธิ์เข้าถึงตลาดสหภาพยุโรป หากลูกค้าของคุณอยู่ในยุโรป ให้เปรียบเทียบทั้งสองฝั่งก่อน: EMI ยุโรปกับใบอนุญาตฟินเทคสวิส
คุณต้องมีใบอนุญาตหรือไม่?
บ่อยครั้งไม่ต้องในช่วงเริ่มต้น หากคุณต้องการเพียงบัญชีและบัตรสำหรับลูกค้า คุณดำเนินงานบนโครงสร้างพื้นฐานของพันธมิตรที่ได้รับอนุญาตได้: รูปแบบไวท์เลเบลหรือ banking-as-a-service พันธมิตรถือใบอนุญาตและเงินลูกค้า คุณถือแบรนด์และความสัมพันธ์กับลูกค้า
นี่คือวิธีเปิดตัวที่เร็วและถูกที่สุด ราคาที่ต้องจ่ายคือการพึ่งพา: หากพันธมิตรเปลี่ยนความต้องการรับความเสี่ยง ธุรกิจของคุณก็หยุดตามไปด้วย ลูกค้าหลายรายของเราเริ่มด้วยวิธีนี้ และยื่นขอใบอนุญาตของตนเองเมื่อปริมาณธุรกรรมคุ้มค่า ดูโซลูชันธนาคารไวท์เลเบลและนีโอแบงก์ และ ต้องใช้ใบอนุญาตธนาคารแบบใดเพื่อเปิดตัวนีโอแบงก์?
ห้าคำถามก่อนเลือก
- คุณถือเงินลูกค้า หรือแค่โอนต่อ? การถือหมายถึง EMI การโอนหมายถึงสถาบันการชำระเงิน
- คุณต้องให้กู้หรือจ่ายดอกเบี้ยหรือไม่? ถ้าใช่ คุณต้องเป็นธนาคาร ไม่มีทางอื่น
- ลูกค้าของคุณอยู่ที่ไหน? ใบอนุญาตสหภาพยุโรปใช้ passport ทั่วเขตเศรษฐกิจยุโรปได้ ใบอนุญาตสวิสไม่ได้
- คุณต้องเปิดให้บริการเร็วแค่ไหน? เริ่มกับพันธมิตรก่อน มีใบอนุญาตของตนเองทีหลัง หรือซื้อสถาบันที่มีอยู่
- หน่วยงานกำกับดูแลจะคิดอย่างไรกับโมเดลของคุณในอีกสามปี? PSD3 และการปฏิรูปของสวิสกำลังมา เลือกโครงสร้างที่อยู่รอดได้
ใบอนุญาตคือรากฐานของธุรกิจคุณ การเลือกผิดเสียเวลาหนึ่งปีและเงินหลายแสนยูโร บอกเราว่าคุณทำอะไรกับเงิน แล้วเราจะบอกว่าใบอนุญาตใดเหมาะ
บทความนี้เป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางกฎหมาย