

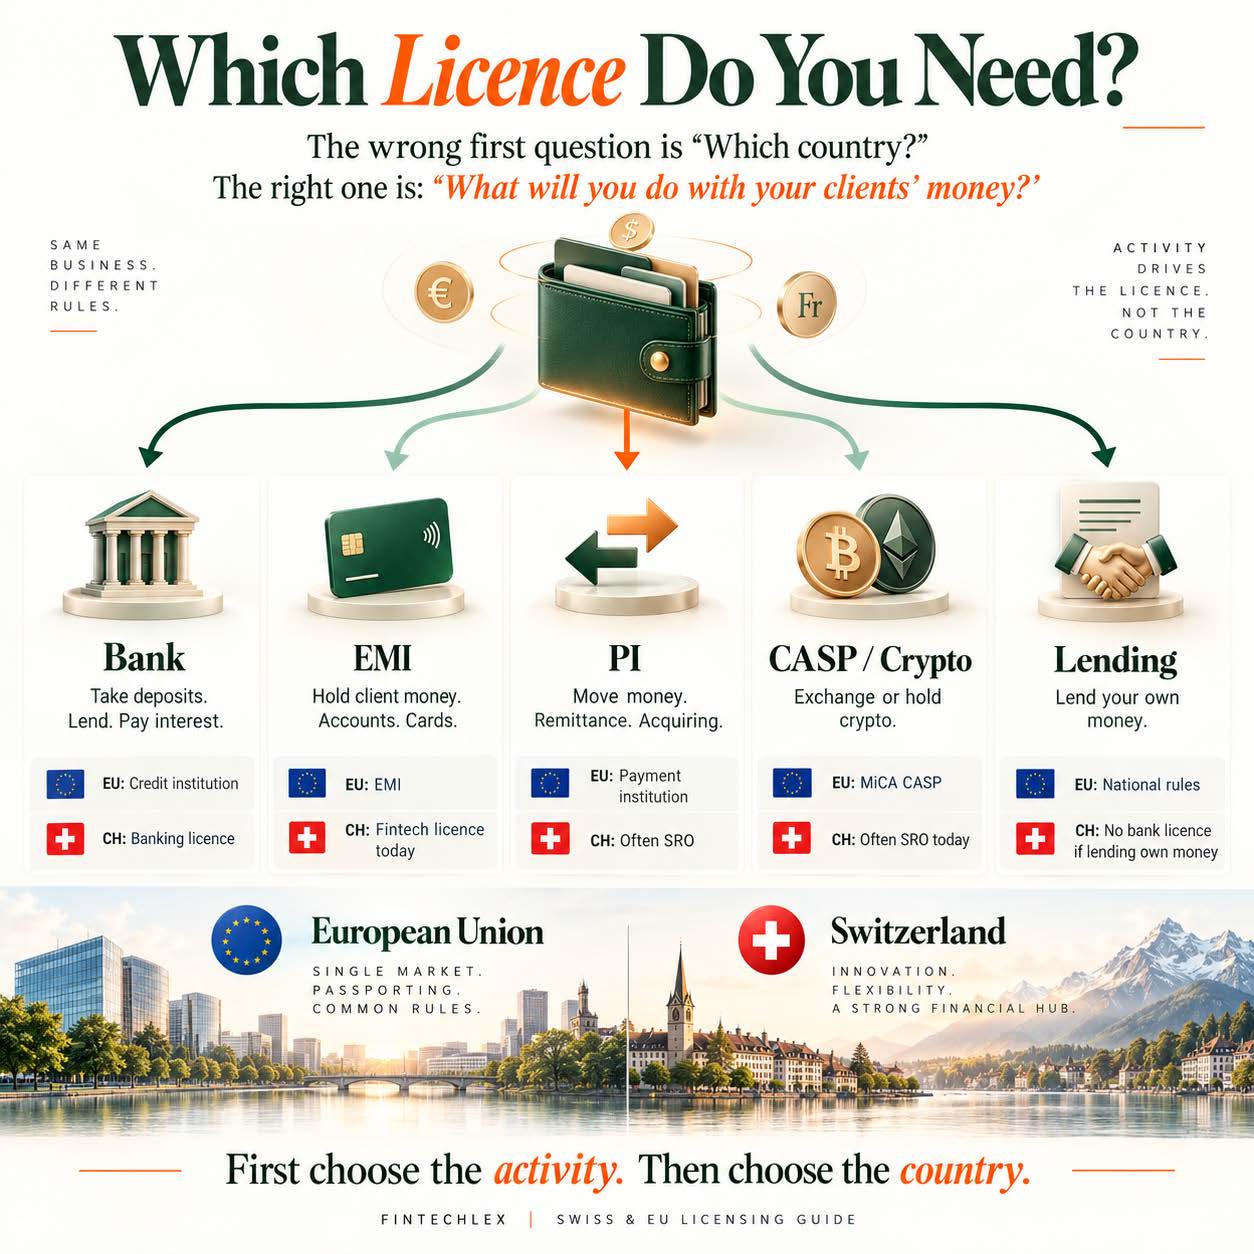
Les fondateurs nous demandent généralement d’abord « quel pays ? ». C’est la mauvaise première question. La bonne est : que ferez-vous de l’argent de vos clients ? Le détenir, le transférer, le prêter, ou l’échanger contre de la crypto ? La réponse décide de la licence. Le pays vient ensuite.
Ce guide passe en revue les cinq réponses, avec la licence suisse et la licence européenne pour chacune.
Étape 1 : que faites-vous de l’argent ?
| Si vous… | Dans l’UE, il vous faut | En Suisse, il vous faut |
|---|---|---|
| Acceptez des dépôts et les prêtez, ou versez des intérêts | Établissement de crédit (banque) | Licence bancaire (FINMA) |
| Détenez l’argent des clients sur des comptes, émettez des IBAN ou des cartes | Établissement de monnaie électronique (EMI) | Licence FinTech aujourd’hui ; établissement de moyens de paiement après la réforme |
| Transférez seulement de l’argent (virements, acquisition, transfert de fonds) | Établissement de paiement (EP) | Souvent l’affiliation à un OAR, si les fonds ne font que transiter |
| Échangez ou détenez de la crypto pour des clients | Prestataire de services sur crypto-actifs (CASP) selon MiCA | Affiliation à un OAR aujourd’hui ; établissement pour services avec des cryptoactifs après la réforme |
| Prêtez votre propre argent | Licence nationale, selon le pays | Pas de licence bancaire, mais les règles de lutte contre le blanchiment et, pour les consommateurs, une autorisation cantonale |
Étape 2 : les cinq licences, en termes simples
1. La banque
Une banque est le seul établissement autorisé à accepter des dépôts du public et à les utiliser : les prêter, les investir, verser des intérêts. C’est pourquoi c’est la plus chère. Dans l’UE, un établissement de crédit a besoin d’au moins 5 millions d’euros de capital initial. En Suisse, la FINMA exige au moins 10 millions de CHF, et en pratique bien plus, plus un vrai conseil d’administration, une gestion des risques et une société d’audit.
Vous n’avez besoin d’une banque que si votre modèle d’affaires est le bilan : crédit, marge d’intérêts, produits de dépôt. La plupart des fintechs ne le sont pas. Si c’est votre cas, créer est lent, et racheter une banque existante est souvent la voie la plus rapide.
2. L’établissement de monnaie électronique (EMI)
Un EMI peut détenir l’argent des clients, émettre de la monnaie électronique, ouvrir des comptes IBAN et, avec une adhésion à un réseau de cartes, émettre des cartes. Il ne peut ni prêter cet argent ni verser d’intérêts dessus. Les fonds des clients sont protégés, séparés de l’argent de l’EMI, mais ce ne sont pas des dépôts et ils ne sont pas couverts par une garantie des dépôts.
Capital initial : 350 000 euros. Avec une licence de l’UE, vous pouvez passeporter dans tout l’EEE. C’est la licence derrière la plupart des néobanques. Voir notre guide de la licence EMI pour la Lituanie, la Lettonie, l’Irlande, et quand en racheter une.
3. L’établissement de paiement (EP)
Un établissement de paiement transfère de l’argent mais ne le garde pas : virements, acquisition de paiements par carte, transfert de fonds, initiation de paiement. Le capital dépend du service : 20 000 euros pour le seul transfert de fonds, 50 000 euros pour l’initiation de paiement, 125 000 euros pour les autres services.
Avec PSD3, dont l’application est attendue vers 2028, les EMI et les établissements de paiement fusionnent en une seule famille : l’EMI devient un type d’établissement de paiement. Prévoyez-le dès maintenant si vous déposez une demande ou rachetez.
4. La licence crypto
Dans l’UE, MiCA a créé une licence unique pour les prestataires de services sur crypto-actifs. Le capital minimum est de 50 000, 125 000 ou 150 000 euros selon les services. Un seul règlement, mais 27 régulateurs nationaux qui l’appliquent, comme nous l’avons expliqué dans MiCA: Europe’s Trojan Horse.
La Suisse n’a pas de « licence crypto » unique. La plupart des entreprises crypto exercent aujourd’hui avec une affiliation à un organisme d’autoréglementation (OAR) pour la lutte contre le blanchiment. Voir notre guide Swiss Crypto Licence 2026 et notre guide sur les OAR suisses.
5. Le crédit
Prêter votre propre argent, ou celui d’investisseurs professionnels, n’est pas une activité bancaire. En Suisse, cela ne nécessite pas de licence bancaire, mais le prêteur est un intermédiaire financier au sens de la loi sur le blanchiment d’argent, et le crédit à la consommation exige une autorisation cantonale. Dans l’UE, le crédit non bancaire est réglementé pays par pays.
Le piège : dès que vous financez vos prêts avec l’argent du public, vous acceptez des dépôts, et il vous faut une banque.
La Suisse : un cas particulier
La Suisse n’a aujourd’hui ni licence d’EMI ni licence d’établissement de paiement. Les fondateurs ont trois options :
- L’affiliation à un OAR. Suffisante pour beaucoup de modèles de paiement et de crypto, tant que l’argent des clients n’est pas détenu comme un dépôt. L’argent détenu uniquement pour régler une transaction, sans intérêts, pendant 60 jours au plus, n’est pas un dépôt.
- La sandbox. Jusqu’à 1 million de CHF de dépôts du public sans licence, à des conditions strictes. Bien pour tester, pas pour grandir.
- La licence FinTech. Des dépôts du public jusqu’à 100 millions de CHF, sans prêt ni intérêts, avec un capital de 3 % des dépôts et d’au moins 300 000 CHF. Peu l’ont utilisée, comme nous l’avons expliqué dans Switzerland’s Fintech Licence Failed.
Le Conseil fédéral a proposé deux nouvelles autorisations, l’établissement de moyens de paiement et l’établissement pour services avec des cryptoactifs, attendues vers 2027 ou 2028. D’ici là, une licence suisse ne donne pas accès au marché de l’UE. Si vos clients sont en Europe, comparez d’abord les deux côtés : EMI européen ou licence FinTech suisse.
Avez-vous seulement besoin d’une licence ?
Souvent pas au début. Si vous avez seulement besoin de comptes et de cartes pour vos clients, vous pouvez utiliser l’infrastructure d’un partenaire agréé : un montage en marque blanche ou de banking-as-a-service. Le partenaire détient la licence et l’argent des clients ; vous détenez la marque et la relation client.
C’est la façon la plus rapide et la moins chère de lancer. Le prix, c’est la dépendance : si le partenaire change son appétit pour le risque, votre activité s’arrête avec lui. Beaucoup de nos clients commencent ainsi et demandent leur propre licence une fois que les volumes le justifient. Voir nos solutions de banque en marque blanche et de néobanque, et Which Banking Licence Do I Need to Launch a Neobank?
Cinq questions avant de choisir
- Détenez-vous l’argent des clients, ou le transférez-vous seulement ? Le détenir signifie EMI ; le transférer signifie établissement de paiement.
- Devez-vous le prêter ou verser des intérêts ? Alors il vous faut une banque, rien de moins.
- Où sont vos clients ? Une licence de l’UE se passeporte dans tout l’EEE ; une licence suisse non.
- À quelle vitesse devez-vous être opérationnel ? D’abord un partenaire, votre propre licence ensuite, ou le rachat d’un établissement existant.
- Que pensera le régulateur de votre modèle dans trois ans ? PSD3 et la réforme suisse arrivent. Choisissez une structure qui leur survivra.
La licence est la fondation de votre activité. Choisir la mauvaise coûte un an et plusieurs centaines de milliers d’euros. Dites-nous ce que vous faites de l’argent, et nous vous dirons quelle licence convient.
Cet article est une information générale et ne constitue pas un conseil juridique.



