

 โดย Rene Philippe Raymond Dubout · · อัปเดต
ธนาคารที่เสนอขายมีอยู่สองแบบ: ใบอนุญาตที่ไม่มีใครใช้งาน กับธนาคารที่มีคนบริหารและดำเนินธุรกิจอยู่จริง ธนาคารแห่งนี้เป็นแบบที่สอง
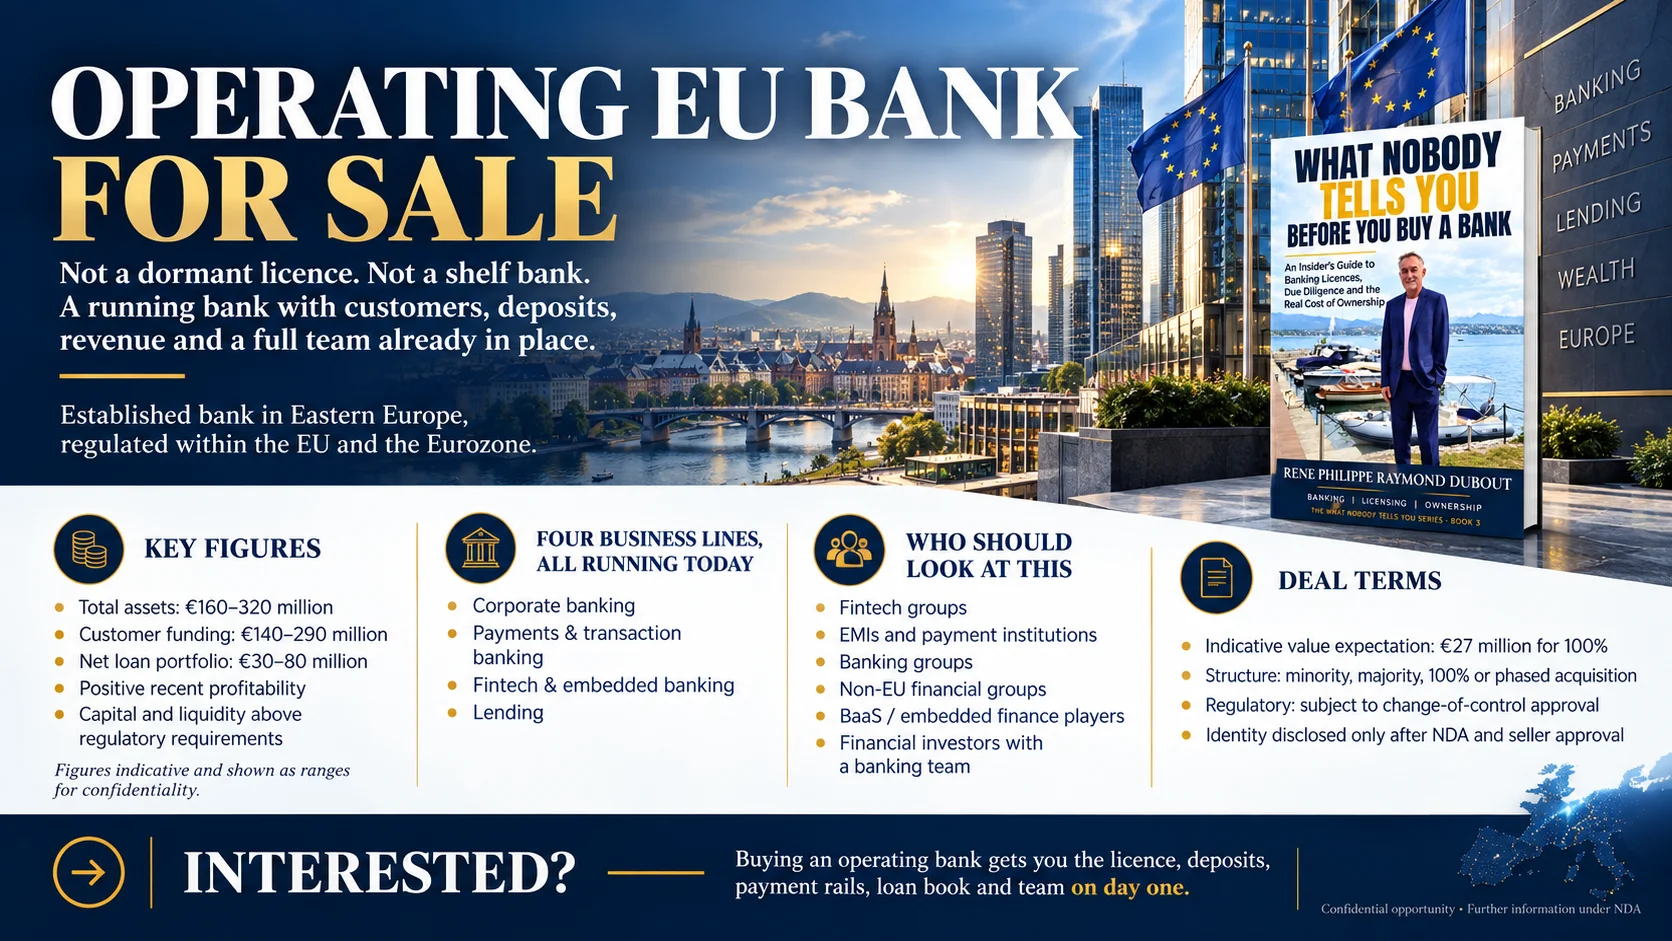
เราขอนำเสนอธนาคารในยุโรปตะวันออกที่ก่อตั้งมานานและดำเนินงานอยู่จริง อยู่ภายใต้การกำกับดูแลในสหภาพยุโรปและเขตยูโร ให้บริการธนาคารสำหรับธุรกิจ การชำระเงิน สินเชื่อ และบริการสำหรับฟินเทค พร้อมลูกค้า เงินฝาก รายได้ และทีมงานครบถ้วน ไม่ใช่ใบอนุญาตที่ไม่ได้ใช้งาน ไม่ใช่ธนาคารที่ตั้งไว้รอขาย และไม่ใช่คำขอที่ยังรอให้หน่วยงานกำกับดูแลพิจารณา แต่เป็นธนาคารที่ดำเนินงานจริง
ตัวเลขสำคัญ
- สินทรัพย์รวม: 160–320 ล้านยูโร
- แหล่งเงินทุนจากลูกค้า: 140–290 ล้านยูโร ส่วนใหญ่เป็นเงินฝากของลูกค้า
- พอร์ตสินเชื่อสุทธิ: 30–80 ล้านยูโร พร้อมพัฒนาการเชิงบวกล่าสุด
- รายได้ค่าธรรมเนียมและค่านายหน้า: สัดส่วนที่มีนัยสำคัญของรายได้จากการดำเนินงาน
- ความสามารถในการทำกำไร: เป็นบวกในช่วงล่าสุด
- เงินกองทุนและสภาพคล่อง: สูงกว่าข้อกำหนดด้านกฎระเบียบที่ใช้บังคับ พร้อมสถานะสภาพคล่องที่แข็งแกร่ง
ตัวเลขเพื่อประกอบการพิจารณา ซึ่งแสดงเป็นช่วงเพื่อรักษาความลับ
สี่สายธุรกิจ ดำเนินงานอยู่ทั้งหมดในวันนี้
- ธนาคารสำหรับนิติบุคคล: บัญชีนิติบุคคลและ SME การชำระเงินในประเทศและระหว่างประเทศ การบริหารเงินและการแลกเปลี่ยนเงินตราในกรณีที่รองรับ
- การชำระเงินและธุรกรรมธนาคาร: การเชื่อมต่อการชำระเงินยุโรป SEPA การชำระเงินระหว่างประเทศ การชำระราคา
- ฟินเทคและธนาคารแบบฝังตัว (embedded banking): ให้บริการสถาบันการเงินและฟินเทค พร้อมความสามารถในการเชื่อมต่อระบบสำหรับลูกค้าสถาบัน
- การให้สินเชื่อ: พอร์ตสินเชื่อที่มุ่งเน้นธุรกิจ โดยพิจารณาและดูแลสินเชื่อภายในเอง
นี่ไม่ใช่ธนาคารที่อยู่ได้ด้วยส่วนต่างดอกเบี้ยเพียงอย่างเดียว ค่าธรรมเนียมและค่านายหน้าเป็นส่วนสำคัญของรายได้จริง
ใครควรพิจารณา
- กลุ่มฟินเทคที่ต้องการธนาคารของตนเองแทนการเช่าของผู้อื่น
- EMI และสถาบันการชำระเงินที่พร้อมก้าวขึ้นสู่ใบอนุญาตธนาคารเต็มรูปแบบ
- กลุ่มธนาคารที่มองหาแพลตฟอร์มเพิ่มเติมในสหภาพยุโรป
- กลุ่มการเงินนอกสหภาพยุโรปที่ต้องการฐานที่มั่นในสหภาพยุโรปและเขตยูโร
- ผู้เล่นด้าน banking-as-a-service และ embedded finance ที่ต้องการงบดุลที่อยู่ภายใต้การกำกับดูแล
- ผู้ลงทุนทางการเงินที่มีทีมงานธนาคารซึ่งสามารถบริหารและขยายกิจการได้
เงื่อนไขดีล
- มูลค่าที่ผู้ขายคาดหวังโดยประมาณ: 27 ล้านยูโรสำหรับ 100% ของธนาคาร
- โครงสร้าง: ซื้อหุ้นส่วนน้อย ซื้อหุ้นส่วนใหญ่ ซื้อหุ้นทั้งหมด (100%) หรือทยอยซื้อเป็นขั้นตอน
- ด้านกฎระเบียบ: ขึ้นอยู่กับการอนุมัติการเปลี่ยนแปลงอำนาจควบคุมจากหน่วยงานกำกับดูแลที่มีอำนาจ
- การรักษาความลับ: เปิดเผยชื่อธนาคารหลังลงนาม NDA และผู้ขายอนุมัติผู้ซื้อแล้วเท่านั้น
ทำไมซื้อแทนการสร้าง?
การสร้างธนาคารหมายถึงการขอใบอนุญาตหลายปี เงินทุนที่เผาไปก่อนมีลูกค้ารายแรก และทีมที่ต้องจ้างทีละคน การซื้อธนาคารที่ดำเนินงานอยู่ให้คุณได้ใบอนุญาต เงินฝาก ช่องทางการชำระเงิน พอร์ตสินเชื่อ และบุคลากรตั้งแต่วันแรก คุณยังต้องได้รับการอนุมัติการเปลี่ยนแปลงอำนาจควบคุมจากหน่วยงานกำกับดูแล แต่คุณไม่ได้เริ่มจากสำนักงานว่างเปล่า
สนใจหรือไม่?
เฉพาะผู้ที่จริงจังและมีเงินทุนเพียงพอเท่านั้น เขียนถึงเราที่ thailand@fintechlex.com พร้อมข้อมูลแนะนำกลุ่มบริษัทของคุณโดยย่อและเหตุผลในการเข้าซื้อกิจการ แล้วเราจะส่ง NDA ให้
ก่อนซื้อธนาคาร อ่านสิ่งที่ไม่มีใครบอกคุณ
คนส่วนใหญ่ที่ซื้อธนาคารค้นพบด้วยความเจ็บปวดว่าควรถามอะไรก่อนลงนาม ผมเขียน What Nobody Tells You Before You Buy a Bank เพื่อให้คุณค้นพบด้วยวิธีที่ถูกกว่า หนังสือครอบคลุมสิ่งที่ต้องตรวจสอบก่อนซื้อหรือสร้างธนาคาร เขตอำนาจศาลสำหรับธุรกิจธนาคารนอกอาณาเขต (offshore) และรัฐขนาดเล็กในยุโรป พร้อมตารางการตัดสินใจท้ายทุกบท ไม่ใช่ทฤษฎีสำหรับนักการธนาคาร แต่เป็นคำตอบเชิงปฏิบัติสำหรับผู้ลงทุนที่ต้องการธนาคารและไม่ต้องการเซอร์ไพรส์ มีจำหน่ายที่ Amazon, Apple Books และ Google Play: ดูหนังสือทั้งหมดของผม.
หากคุณกำลังวางแผนซื้อหรือจัดตั้งธนาคาร ดูบริการใบอนุญาตธนาคารของเรา



