หลายปีที่ผ่านมา ธุรกิจคริปโตในสวิตเซอร์แลนด์มีคำถามด้านกฎระเบียบหลักเพียงข้อเดียว: ควรเข้าร่วม SRO ใด? สิ่งนั้นกำลังจะเปลี่ยนไป
ร่างการปฏิรูปกฎหมายสถาบันการเงินของคณะมนตรีสหพันธ์ ซึ่งเผยแพร่เพื่อรับฟังความคิดเห็นเมื่อวันที่ 22 ตุลาคม 2025 สร้างใบอนุญาตใหม่จาก FINMA สองประเภท: สถาบันตราสารการชำระเงิน และสถาบันคริปโต กิจกรรมคริปโตจำนวนมากที่ปัจจุบันต้องการเพียงการเป็นสมาชิก SRO เพื่อวัตถุประสงค์ด้านการป้องกันการฟอกเงิน จะย้ายไปอยู่ภายใต้การกำกับดูแลด้านความมั่นคงโดยตรงของ FINMA
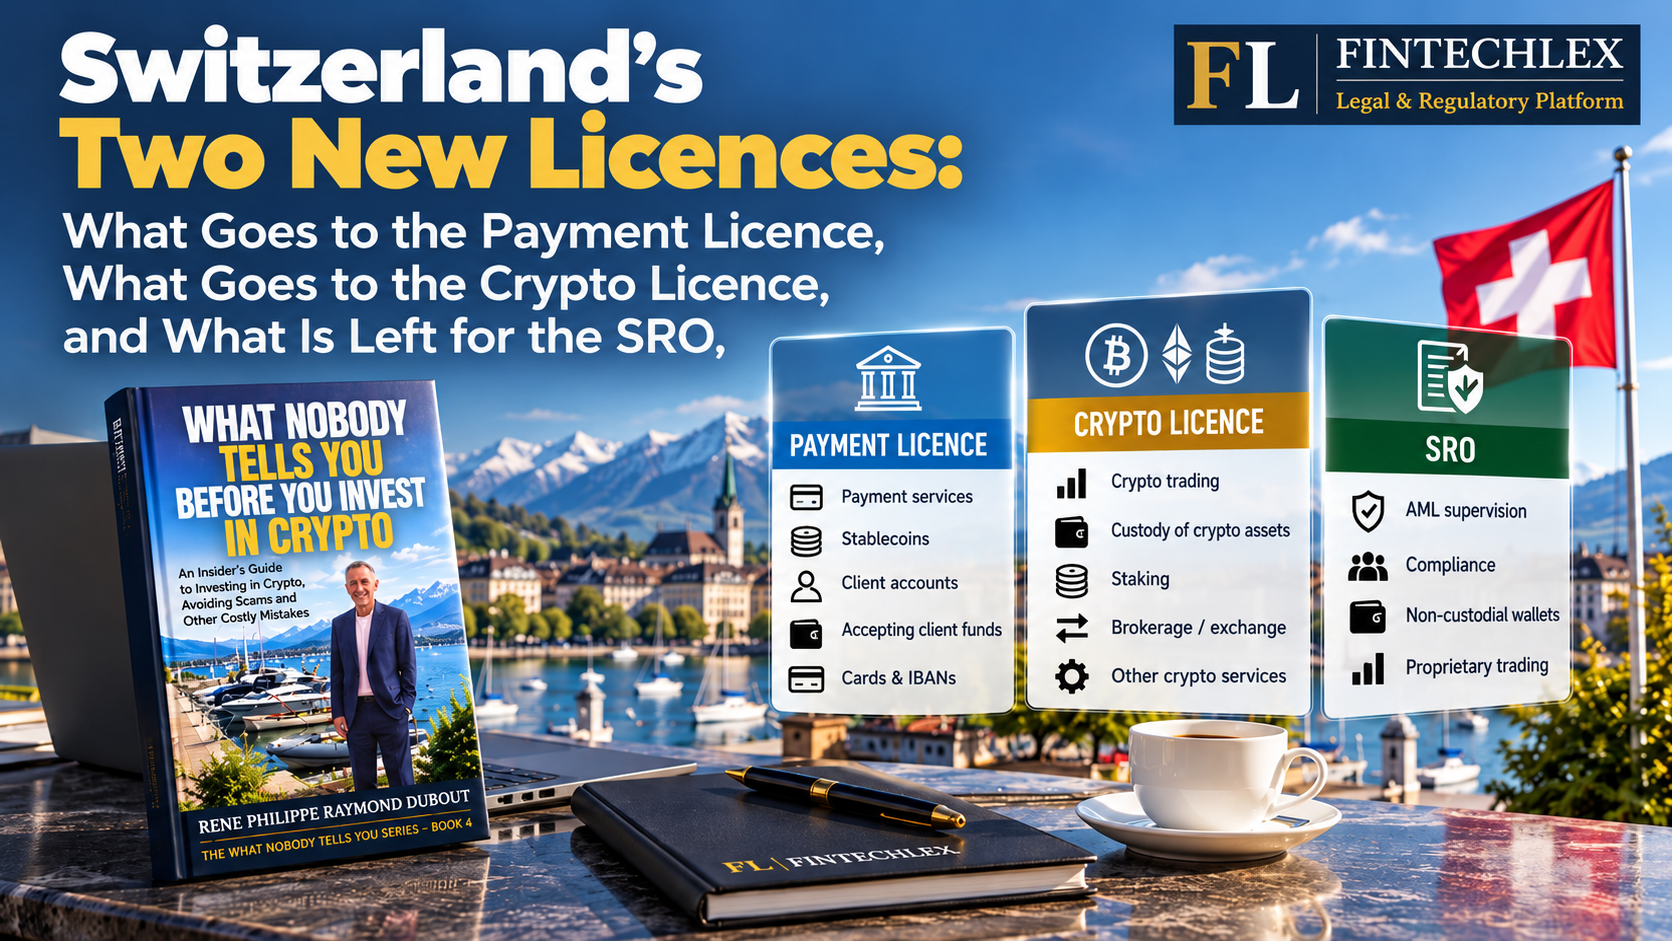
ดังนั้นมีสามคำถามที่สำคัญสำหรับธุรกิจคริปโตทุกรายในสวิตเซอร์แลนด์ อะไรไปอยู่กับใบอนุญาตการชำระเงิน? อะไรไปอยู่กับใบอนุญาตคริปโต? และอะไรเหลือไว้ให้ SRO?
ทุกอย่างด้านล่างอธิบายร่างเพื่อรับฟังความคิดเห็น ณ วันนี้ ร่างกฎหมายยังไม่ได้เสนอต่อรัฐสภา และรายละเอียดอาจเปลี่ยนแปลง
1. สถาบันตราสารการชำระเงิน: เงิน และสเตเบิลคอยน์สวิส
เราอธิบายใบอนุญาตนี้ไว้ใน ใบอนุญาตสเตเบิลคอยน์ในสวิตเซอร์แลนด์ โดยสรุป ใบอนุญาตนี้เป็นผู้สืบทอดใบอนุญาตฟินเทค รับเงินลูกค้าโดยไม่จ่ายดอกเบี้ยหรือนำไปปล่อยกู้ แยกเก็บจากทรัพย์สินของตนเอง ให้บริการชำระเงิน และมีสิทธิ์แต่ผู้เดียวในการออกสเตเบิลคอยน์สวิส: เหรียญที่ออกในสวิตเซอร์แลนด์และหนุนด้วยสกุลเงินของรัฐสกุลเดียว
ยังสามารถรับฝากสเตเบิลคอยน์สวิสได้ ภายใต้เงื่อนไขเดียวกับสถาบันคริปโต โดยไม่ต้องมีใบอนุญาตที่สองสำหรับเรื่องนั้น
2. สถาบันคริปโต: การรับฝาก การซื้อขาย และการดูแลสภาพคล่อง
สถาบันคริปโตเป็นใบอนุญาตใหม่ ออกแบบตามแบบบริษัทหลักทรัพย์ ตามร่างมาตรา 51r ผู้ที่ต้องมีใบอนุญาตนี้คือผู้ที่ทำในเชิงพาณิชย์ดังนี้:
- รับฝากสินทรัพย์คริปโตให้ลูกค้า ทั้งสเตเบิลคอยน์สวิสและสินทรัพย์คริปโตอื่นที่ “มีลักษณะเพื่อการซื้อขาย” เช่น Bitcoin, Ether หรือสเตเบิลคอยน์ต่างประเทศ;
- ซื้อขายสินทรัพย์คริปโตในนามตนเองเพื่อบัญชีของลูกค้า; หรือ
- ทำหน้าที่ผู้ดูแลสภาพคล่อง (market maker): ซื้อขายระยะสั้นเพื่อบัญชีตนเองพร้อมเสนอราคาต่อสาธารณะ
มีสองประเด็นที่ควรให้ความสนใจ
ประการแรก การรับฝากถูกครอบคลุมแม้จะถือทรัพย์สินแยกรายลูกค้า ปัจจุบัน การรับฝากแบบแยกรายบุคคลมักดำเนินการภายใต้ SRO ได้ ตามร่าง การรับฝากสินทรัพย์คริปโตของลูกค้า ไม่ว่าแยกรายบุคคลหรือรวมกัน ต้องมีใบอนุญาต ทรัพย์สินลูกค้าต้องแยกจากทรัพย์สินของสถาบัน และการรับฝากจะมอบหมายไปต่างประเทศได้เฉพาะแก่ผู้รับฝากช่วงที่อยู่ภายใต้การกำกับดูแลที่เหมาะสมเท่านั้น
ประการที่สอง ใบอนุญาตยังครอบคลุมแพลตฟอร์มซื้อขาย แต่เฉพาะแพลตฟอร์มที่ซื้อขายสินทรัพย์คริปโตอย่างเดียว แพลตฟอร์มสำหรับหุ้นหรือพันธบัตรแบบโทเคนเป็นอีกเรื่องหนึ่ง เพราะสิ่งเหล่านั้นเป็นตราสารทางการเงิน
สิ่งที่สถาบันคริปโตทำได้อีก:
- Staking แต่เฉพาะสถาบันคริปโตที่รับฝากทรัพย์สินนั้น พร้อมการบริหารความเสี่ยง การให้ข้อมูลครบถ้วนแก่ลูกค้า และข้อตกลงเป็นลายลักษณ์อักษรแยกต่างหาก นอกเหนือจากข้อกำหนดและเงื่อนไขทั่วไป (ร่างมาตรา 51z)
- บัญชีลูกค้าในสกุลเงินตรา แต่เพื่อชำระราคาการซื้อขายเท่านั้น ไม่ใช่บัญชีทั่วไป (ร่างมาตรา 51u)
และสิ่งที่ทำไม่ได้:
- สถานะที่ไม่มีหลักประกันครอบคลุม: ร่างห้ามธุรกรรมที่ไม่มีหลักประกันครอบคลุม (มาตรา 51r(2)) การซื้อขายมาร์จิน การขายชอร์ต และอนุพันธ์เพื่อบัญชีตนเอง ยังคงเป็นธุรกิจของธนาคารและบริษัทหลักทรัพย์
- บริการชำระเงิน: เป็นของสถาบันตราสารการชำระเงิน
- การออกสเตเบิลคอยน์สวิส: สงวนไว้ให้สถาบันตราสารการชำระเงิน
- บริการเกี่ยวกับหลักทรัพย์แบบโทเคน: สิ่งเหล่านั้นเป็นตราสารทางการเงิน อยู่นอกใบอนุญาตนี้
ต้องมีเงินทุนขั้นต่ำและต้องชำระเต็มจำนวน แต่จำนวนเงินถูกปล่อยไว้ให้กฎกระทรวงกำหนด กฎด้านเงินกองทุน สภาพคล่อง และการกระจายความเสี่ยงใช้บังคับทั้งรายบริษัท และสำหรับกลุ่มบริษัท ในระดับงบการเงินรวม
3. บริษัทเดียว สองใบอนุญาต?
นี่คือจุดที่การตีความแตกต่างกัน
Lenz & Staehelin ตีความรายงานประกอบร่างว่าให้ใบอนุญาตใหม่เฉพาะแก่นิติบุคคลแยกต่างหาก รายงานไม่ได้พูดด้วยถ้อยคำนั้น แต่เหตุผลของรายงานไปไกลกว่าธนาคาร รายงานระบุว่าการรับเงินลูกค้าและข้อกำหนดที่ผูกอยู่ “ไม่เข้ากันกับกิจกรรมของสถาบันการเงินอื่น” นั่นคือเหตุที่สถาบันตราสารการชำระเงินอยู่นอกลำดับขั้น เหตุที่ไม่มีใบอนุญาตอื่นใดครอบคลุมกิจกรรมของสถาบันนี้ แม้แต่ใบอนุญาตธนาคาร และเหตุที่ธนาคารต้องตั้งนิติบุคคลแยกเพื่อขอใบอนุญาตนี้
ในมุมมองของเรา การแยกนี้เป็นผลจากวิธีที่กฎหมายสถาบันการเงินถูกสร้างขึ้นในปี 2015: ใบอนุญาตแต่ละประเภทนิยามตามกิจกรรม และมีเพียงลำดับขั้นของมาตรา 6 ที่ให้ใบอนุญาตหนึ่งครอบคลุมอีกใบหนึ่ง ร่างจงใจละสถาบันตราสารการชำระเงินออกจากลำดับขั้นนั้น และรายงานผูกการแยกเข้ากับทางเลือกนั้นโดยตรง บริษัทเดียวจะถือใบอนุญาตใหม่ทั้งสองได้หรือไม่นั้นไม่ได้กล่าวไว้ชัดเจน ด้วยเหตุผลดังกล่าว เราจะไม่วางแผนบนสมมติฐานนั้นจนกว่าจะรู้แนวปฏิบัติของ FINMA กำลังวางแผนโครงสร้างรอบใบอนุญาตใหม่หรือไม่? พูดคุยกับเรา.
ในทางปฏิบัติ ให้วางแผนเป็นสองบริษัท นั่นคือสิ่งที่ผมจะแนะนำอยู่แล้ว: เก็บเงินลูกค้าและการออกสเตเบิลคอยน์ไว้ในนิติบุคคลหนึ่ง และการรับฝากและซื้อขายสินทรัพย์คริปโตไว้ในอีกนิติบุคคลหนึ่ง เราอธิบายเหตุผลไว้ใน สเตเบิลคอยน์: เมื่อแม้แต่ธนาคารก็ต้องมีบริษัทลูกที่ได้รับอนุญาตแยกต่างหาก.
ทำไมต้องสองบริษัท?
ตรรกะเรียบง่ายเมื่อดูว่าแต่ละใบอนุญาตปกป้องอะไร
รายงานประกอบร่างของคณะมนตรีสหพันธ์ระบุชัด: ธนาคารที่ต้องการออกสเตเบิลคอยน์ต้องทำผ่านบริษัทลูกแยกต่างหากที่ได้รับอนุญาตเป็นสถาบันตราสารการชำระเงิน คณะมนตรีสหพันธ์เห็นว่าการตั้งบริษัทลูก “ไม่ใช่อุปสรรคที่มากเกินไป” สำหรับธนาคาร
สมาคมธนาคารสวิสไม่เห็นด้วย และต้องการให้ธนาคารออกได้โดยตรงภายใต้ใบอนุญาตธนาคาร รัฐสภาจะเป็นผู้ตัดสินสุดท้าย
เหตุผลของการแยก
- หลักการของสวิสที่มีมายาวนาน ในสวิตเซอร์แลนด์ ใบอนุญาตครอบคลุมขอบเขตกิจกรรมที่กำหนดไว้ ตามที่ระบุในข้อบังคับและระเบียบองค์กรของบริษัท และ FINMA อนุญาตเฉพาะขอบเขตนั้น สถาบันบางประเภทถูกจำกัดโดยกฎหมายให้ทำเฉพาะกิจกรรมที่กำหนดอยู่แล้ว บริษัทจัดการกองทุนเป็นตัวอย่างคลาสสิก การปฏิรูปใช้ตรรกะเดียวกัน: สถาบันตราสารการชำระเงินทำเรื่องการชำระเงินและสเตเบิลคอยน์ สถาบันคริปโตทำเรื่องคริปโต และไม่มีฝ่ายใดแบกอีกฝ่ายไว้ในงบดุล
- ความเสี่ยงสองประเภทที่ต่างกัน สถาบันตราสารการชำระเงินถือเงินลูกค้าแบบหนึ่งต่อหนึ่ง ในเงินฝากกระแสรายวันและสินทรัพย์สภาพคล่องระยะสั้น โดยไม่ปล่อยกู้และไม่จ่ายดอกเบี้ย สถาบันคริปโตแบกความเสี่ยงด้านตลาด การรับฝาก และการดำเนินงานบนสินทรัพย์ที่ผันผวน หากรวมทั้งสองไว้ในบริษัทเดียว การขาดทุนจากการซื้อขายหรือการรับฝากอาจกัดกินเงินที่หนุนยอดคงเหลือของลูกค้าและสเตเบิลคอยน์
- ตรรกะเงินทุนสองแบบที่ต่างกัน เงินกองทุนของสถาบันตราสารการชำระเงินสร้างขึ้นรอบการปกป้องเงินลูกค้า ของสถาบันคริปโตสร้างขึ้นรอบความเสี่ยงด้านตลาดและการรับฝาก บริษัทที่แยกกันทำให้การคำนวณแต่ละแบบสะอาด และความล้มเหลวแต่ละครั้งถูกจำกัดวง
- ความเสี่ยงทางไซเบอร์ บริษัทที่ถือสินทรัพย์คริปโตเป็นเป้าหมายของแฮกเกอร์ หากการโจมตีสำเร็จ ดีกว่ามากที่ความเสียหายจะอยู่ในบริษัทคริปโต แทนที่จะอยู่ในบริษัทที่ถือเงินลูกค้า
บุคคลเดียวกันเป็นเจ้าของทั้งสองบริษัทได้หรือไม่?
ได้ ไม่มีสิ่งใดในกฎหมายสวิสห้ามบุคคลหนึ่งหรือบริษัทโฮลดิ้งหนึ่งเป็นเจ้าของสองบริษัทที่มีใบอนุญาต FINMA ต่างกัน นี่คือโครงสร้างโฮลดิ้งแบบคลาสสิก แต่ FINMA จะพิจารณาสี่ประเด็นอย่างใกล้ชิด:
- ผู้ถือหุ้นที่มีนัยสำคัญ ผู้ใดถือทุนหรือสิทธิออกเสียงตั้งแต่ 10% ขึ้นไปเป็นผู้ถือหุ้นที่มีนัยสำคัญของแต่ละบริษัท FINMA ตรวจสอบชื่อเสียง และตรวจว่าอิทธิพลของพวกเขาไม่เป็นอันตรายต่อการบริหารที่มั่นคงและรอบคอบ การผ่านการตรวจนี้สำหรับใบอนุญาตหนึ่งช่วยได้ แต่จะถูกตรวจอีกครั้งสำหรับใบที่สอง
- การแยกที่แท้จริง เงินทุนแยก เงินกองทุนแยก เงินลูกค้าแยก งบดุลแยก บริษัทคริปโตต้องไม่สามารถดึงเงินลูกค้าหรือทุนสำรองสเตเบิลคอยน์ของบริษัทการชำระเงินได้ ไม่ว่าโดยตรงหรือผ่านข้อตกลงภายในกลุ่ม
- ธรรมาภิบาลและความขัดแย้งทางผลประโยชน์ แต่ละบริษัทต้องมีธรรมาภิบาลของตนเอง ตามที่ FINMA กำหนดสำหรับธนาคารและบริษัทหลักทรัพย์: คณะกรรมการที่แยกจากฝ่ายบริหาร มีกรรมการอิสระที่สามารถดูแลให้แต่ละบริษัทบริหารเพื่อประโยชน์ของตนเอง ไม่ใช่เพื่อเอื้ออีกฝ่าย แต่ละบริษัทต้องมีฝ่ายบริหารของตนเอง แยกจากอีกบริษัท และมีกรรมการอิสระของตนเอง
- การกำกับดูแลระดับกลุ่ม เมื่อสถาบันคริปโตเป็นผู้ครอบงำกลุ่มการเงิน กฎธนาคารว่าด้วยกลุ่มการเงินใช้บังคับโดยอนุโลม (ร่างมาตรา 51z bis) FINMA จะพิจารณากลุ่มโดยรวม รวมถึงว่ามีการใช้เงินก้อนเดียวกันสองครั้งเพื่อเป็นทุนให้ทั้งสองบริษัทหรือไม่
พึงสังเกตลำดับขั้นด้วย: ใบอนุญาตธนาคาร และใบอนุญาตบริษัทหลักทรัพย์ที่ถือบัญชีลูกค้า จะครอบคลุมกิจกรรมของสถาบันคริปโตด้วย สถาบันตราสารการชำระเงินไม่อยู่ในลำดับขั้นนั้น
4. อะไรเหลือไว้ให้ SRO?
มากกว่าที่หลายคนกลัว แต่น้อยกว่าวันนี้ ตามร่าง กิจกรรมเหล่านี้โดยตัวเองจะไม่ต้องมีใบอนุญาตสถาบันคริปโต:
- การซื้อขายเพื่อบัญชีตนเองล้วน โดยไม่เสนอราคาต่อสาธารณะ
- การเป็นนายหน้าสเตเบิลคอยน์สวิส: การซื้อขายสเตเบิลคอยน์สวิสในตลาดรองไม่ได้ถูกกำกับเหมือนสินทรัพย์คริปโตอื่น
- การบริหารพอร์ตคริปโต ซึ่งยังอยู่นอกใบอนุญาต แต่ต้องปฏิบัติตามกฎการปฏิบัติ
- กระเป๋าเงินแบบไม่รับฝาก ที่ลูกค้าควบคุมทรัพย์สินแต่ผู้เดียว
เมื่อกิจกรรมเหล่านี้ถือเป็นการเป็นตัวกลางทางการเงิน หน้าที่ด้านการป้องกันการฟอกเงินยังคงอยู่ และการเป็นสมาชิก SRO ก็เช่นกัน
สิ่งที่ออกจากโลกของ SRO คือแกนหลักของโมเดลธุรกิจคริปโตส่วนใหญ่: การถือทรัพย์สินลูกค้า และการซื้อขายให้ลูกค้าในนามตนเอง นายหน้าหรือผู้รับฝากคริปโตที่ดำเนินงานภายใต้ SRO ในวันนี้ จะต้องยื่นขอต่อ FINMA ภายในหนึ่งปีหลังกฎหมายมีผล ในระหว่างนั้นดำเนินงานต่อได้ แต่เฉพาะเมื่อยังเป็นสมาชิก SRO จนกว่า FINMA จะตัดสิน
5. ความหมายต่อตลาด
นี่คือการเปลี่ยนแปลงครั้งใหญ่ที่สุดสำหรับธุรกิจคริปโตสวิสนับตั้งแต่มีระบบ SRO
- สำหรับบริษัทคริปโตที่เป็นสมาชิก SRO อยู่แล้ว: ตรวจสอบตั้งแต่ตอนนี้ว่ากิจกรรมใดของคุณตกอยู่ภายใต้ใบอนุญาตใหม่ หากคุณถือทรัพย์สินลูกค้าหรือซื้อขายในนามตนเอง ให้ตั้งงบประมาณสำหรับเงินทุน ธรรมาภิบาล และการยื่นขอต่อ FINMA
- สำหรับผู้ซื้อ: มูลค่าของบริษัทคริปโตที่เป็นสมาชิก SRO จะขึ้นอยู่กับสิ่งที่บริษัททำ บริษัทที่กิจกรรมอยู่นอกใบอนุญาตจะรักษามูลค่าไว้ได้ บริษัทที่ต้องมีใบอนุญาตจะกลายเป็นโครงการขอใบอนุญาต ดู สิ่งที่ต้องตรวจสอบก่อนซื้อบริษัทสวิสที่อยู่ภายใต้การกำกับดูแล และ บริษัทสวิสที่เป็นสมาชิก SRO ที่เสนอขาย.
- สำหรับทุกคน: คำถามเก่า “SRO ใด?” กลายเป็น “ใบอนุญาตใด และในบริษัทใด?”
ดำเนินธุรกิจคริปโตภายใต้ SRO หรือกำลังวางแผน? เขียนถึง thailand@fintechlex.com.
อ่านบทความชุดเกี่ยวกับใบอนุญาตใหม่ในสวิตเซอร์แลนด์และในยุโรปทั้งหมด:
- ใบอนุญาตใหม่สองประเภทของสวิตเซอร์แลนด์: อะไรไปอยู่กับใบอนุญาตการชำระเงิน อะไรไปอยู่กับใบอนุญาตคริปโต และอะไรเหลือไว้ให้ SRO (บทความนี้)
- ใบอนุญาต EMI, MiCA และสเตเบิลคอยน์ในยุโรป: สามระบบ และสิ่งที่ PSD3 เปลี่ยนแปลง
- สวิตเซอร์แลนด์กับสหภาพยุโรป: ใบอนุญาตสวิสใดตรงกับใบอนุญาตยุโรปใด?
อ้างอิงร่างเพื่อรับฟังความคิดเห็นของคณะมนตรีสหพันธ์ลงวันที่ 22 ตุลาคม 2025 (กฎหมายสถาบันการเงิน กฎหมายบริการทางการเงิน และกฎหมายโครงสร้างพื้นฐานตลาดการเงิน) เอกสารข้อเท็จจริงของสำนักงานเลขาธิการแห่งรัฐด้านการเงินระหว่างประเทศ และบทวิเคราะห์ที่เผยแพร่แล้ว ร่างกฎหมายยังไม่ได้เสนอต่อรัฐสภา และกฎกระทรวงยังไม่ได้เผยแพร่ ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย