ไฟฟ้ามหาศาล ศูนย์ข้อมูลมากมาย และ “โซลูชัน” ใหม่ ๆ ที่ซ้อนทับกันเป็นชั้น ๆ แต่ละชั้นก็มีค่าธรรมเนียมของตัวเอง หลังจากคริปโตอยู่มาสิบเจ็ดปี คำถามนี้จึงเป็นคำถามที่ผู้ใช้ทั่วไปมีสิทธิ์ถาม: ประโยชน์อยู่ตรงไหน ประหยัดได้ตรงไหน คริปโตให้อะไรจริง ๆ นอกจากวิธีใหม่ในการเสกเงินขึ้นมา
ผมให้คำปรึกษาแก่ลูกค้าที่สร้างธุรกิจคริปโตมากว่าสิบสองปี และเขียนหนังสือเกี่ยวกับเรื่องนี้มาแล้วสองเล่ม แต่ผมไม่เคยซื้อบิตคอยน์เลยสักครั้ง ดังนั้นมาทำสิ่งที่นักกฎหมายถนัดที่สุดกัน: นำจำเลยขึ้นศาล ฟังความทั้งสองฝ่าย แล้วจึงตัดสิน
ฝ่ายจำเลย
1. ส่งเงินกลับบ้าน
แรงงานในยุโรปที่ส่งเงินให้ครอบครัวในฟิลิปปินส์หรือเคนยายังอาจต้องจ่ายค่าธรรมเนียมสูง ธนาคารโลกระบุว่าต้นทุนเฉลี่ยทั่วโลกของการส่งเงินกลับประเทศอยู่ที่ 6.36% ของจำนวนเงินที่ส่ง และการโอนบางรายการใช้เวลาหลายวัน ด้วยสเตเบิลคอยน์ การโอนบนบล็อกเชนอาจถึงปลายทางภายในไม่กี่นาที และมักมีต้นทุนต่ำกว่ามาก การประหยัดที่แท้จริงขึ้นอยู่กับต้นทุนในการซื้อสเตเบิลคอยน์ และการแปลงกลับเป็นเงินที่ใช้จ่ายได้ที่ปลายทาง
ครอบครัวไม่จำเป็นต้องมีบัญชีธนาคารเสมอไป ขึ้นอยู่กับบริการในท้องถิ่น อาจรับเงินผ่านตัวแทน กระเป๋าเงินบนมือถือ หรือร้านค้าที่รับคริปโต สำหรับผู้ใหญ่มากกว่าหนึ่งพันล้านคนที่ยังไม่มีบัญชีทางการเงิน ช่องทางรับเงินที่เพิ่มขึ้นอาจช่วยให้คนเหล่านี้เข้าถึงบริการทางการเงินได้จริง
2. ดอลลาร์ เมื่อค่าเงินของประเทศคุณล่มสลาย
ในอาร์เจนตินา ตุรกี ไนจีเรีย หรือเลบานอน หลายครอบครัวเห็นเงินออมของตนถูกเงินเฟ้อ ค่าเงินที่อ่อนตัว หรือวิกฤตการเงินกัดกิน เมื่อการเข้าถึงเงินดอลลาร์ถูกจำกัดหรือมีต้นทุนสูง คุณไม่สามารถเดินเข้าธนาคารแล้วซื้อดอลลาร์ในเงื่อนไขที่สมเหตุสมผลได้เสมอไป
สเตเบิลคอยน์สกุลดอลลาร์บนโทรศัพท์ช่วยให้เข้าถึงสินทรัพย์ที่ผูกกับดอลลาร์ได้โดยไม่ต้องเปิดบัญชีเงินฝากดอลลาร์ สำหรับคนที่เห็นค่าเงินของประเทศตนลดลงเรื่อย ๆ นี่อาจเป็นทางออกที่ใช้ได้จริง
3. ความโปร่งใส
ธุรกรรมบนบล็อกเชนสาธารณะอย่าง Bitcoin และ Ethereum ทิ้งร่องรอยที่ผู้สืบสวนติดตามได้ ความโปร่งใสนี้ช่วยให้ติดตามเงินที่ถูกขโมยไปจาก Binance เมื่อวันที่ 29 ตุลาคม 2026 ตามเวลา UTC ได้ และภายในวันที่ 30 ตุลาคม Binance รายงานว่าสามารถอายัดสินทรัพย์บนบล็อกเชนได้ประมาณ 3 พันล้านดอลลาร์สหรัฐ ด้วยความร่วมมือจากหน่วยงานรัฐ ผู้ออกเหรียญ และพันธมิตรอื่น ๆ แน่นอนว่าการอายัดเป็นเพียงขั้นแรกของการได้เงินคืน
ลองติดตามเส้นทางเงินสดแบบเดียวกันดูสิ
4. ไม่มีวันหยุดธนาคาร
การโอนบนบล็อกเชนทำงานตลอด 24 ชั่วโมง เจ็ดวันต่อสัปดาห์ การโอนที่ส่งในเย็นวันศุกร์ไม่ต้องรอให้ธนาคารเปิดทำการในวันจันทร์
เครือข่ายไม่ได้ทำงานตามเวลาธนาคาร แต่คุณจะแปลงโทเคนเป็นเงินที่ใช้จ่ายได้ในท้องถิ่นทันทีหรือไม่ เป็นอีกคำถามหนึ่ง
5. เป็นธนาคารของตัวเอง
ที่ไซปรัสในปี 2013 ผู้ฝากเงินที่ไม่ได้รับความคุ้มครองของ Laiki Bank และ Bank of Cyprus ต้องรับความเสียหายอย่างมากจากการปรับโครงสร้างธนาคาร เงินฝากส่วนที่เกินวงเงินคุ้มครอง 100,000 ยูโรได้รับผลกระทบ
บิตคอยน์ที่คุณถือไว้ในกระเป๋าเงินของตัวเอง โดยคุณควบคุมกุญแจส่วนตัวเอง ไม่ใช่เงินฝากในงบดุลของธนาคาร จึงไม่สามารถถูกนำไปใช้ในการกู้วิกฤตธนาคารด้วยเงินของผู้ฝาก (bail-in) ไม่มีธนาคารใดอยู่ระหว่างคุณกับเหรียญเหล่านั้น
6. รับความช่วยเหลือข้ามพรมแดน
ภายในวันที่ 11 มีนาคม 2022 เพียงสองสัปดาห์เศษหลังรัสเซียบุกยูเครนเต็มรูปแบบ รัฐบาลยูเครนและองค์กรพัฒนาเอกชนที่สนับสนุนกองทัพได้รับเงินบริจาคเป็นคริปโตประมาณ 63.8 ล้านดอลลาร์สหรัฐ ตามข้อมูลของ Elliptic
คริปโตเป็นช่องทางระดมทุนระหว่างประเทศอีกช่องทางหนึ่ง และยังเป็นทางเลือกเมื่อแพลตฟอร์มทั่วไปปฏิเสธบางแคมเปญ: Patreon ได้ระงับหน้าของ Come Back Alive องค์กรพัฒนาเอกชนของยูเครน เนื่องจากกิจกรรมทางทหาร
7. การแปลงสินทรัพย์เป็นโทเคน
การแปลงสิทธิในอสังหาริมทรัพย์ พันธบัตร หรือหน่วยลงทุน ให้เป็นโทเคน อาจทำให้การชำระราคาเร็วขึ้นและลดจำนวนเงินลงทุนขั้นต่ำ เปิดโอกาสให้นักลงทุนทั่วไปเข้าถึงสินทรัพย์ที่เคยเกินงบประมาณ
ยังมีโครงสร้างพื้นฐานเบื้องหลังระบบการเงินที่ดูไม่หวือหวานัก: การทำให้การชำระเงินและการโอนสินทรัพย์เกิดขึ้นพร้อมกัน การดำเนินธุรกรรมโดยอัตโนมัติตามเงื่อนไขที่ตกลงกัน และการลดภาระงานในการกระทบยอดข้อมูลระหว่างระบบบัญชีที่แยกจากกัน สิ่งเหล่านี้คือประโยชน์ที่เป็นไปได้ซึ่งธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) เองก็ศึกษาอยู่ บางประเทศกำลังสร้างระบบนี้แล้ว ดูว่าประเทศไทยกำลังเตรียมสเตเบิลคอยน์สกุลเงินบาท การแปลงสินทรัพย์เป็นโทเคน และการชำระราคาบนบล็อกเชนอย่างไร
การใช้งานที่มีประโยชน์ที่สุดบางอย่างอาจเกิดขึ้นเบื้องหลัง โดยลูกค้าไม่จำเป็นต้องซื้อบิตคอยน์เลย
ฝ่ายโจทก์
1. คนกลางกลับมาแล้ว
คริปโตสัญญาว่าจะกำจัดคนกลาง แต่กลับสร้างคนกลางใหม่ขึ้นมา: ศูนย์ซื้อขาย สะพานเชื่อมเครือข่าย (bridge) ผู้ให้บริการกระเป๋าเงิน ผู้ออกสเตเบิลคอยน์ และแพลตฟอร์มให้ผลตอบแทน แทบทุกขั้นตอนอาจมีค่าธรรมเนียม
แล้วตัวแทนในท้องถิ่นหรือผู้ให้บริการกระเป๋าเงินบนมือถือของฝ่ายจำเลยล่ะ ก็อาจเรียกเก็บค่าบริการเช่นกัน คนกลางแค่เปลี่ยนชื่อ
แม้เทคโนโลยีจะลดต้นทุนได้ แต่ใครได้ส่วนที่ประหยัดไป ลูกค้า หรือคนกลาง เครือข่ายการชำระเงินที่ถูกลงไม่ได้ทำให้บิลของคุณถูกลงโดยอัตโนมัติ
2. ธนาคารยังมีบทบาทอยู่
ตราบใดที่คุณใช้ชีวิต จ่ายค่าเช่า และซื้อของด้วยเงินยูโร เงินบาท หรือเงินเปโซ คุณต้องมีวิธีที่เชื่อถือได้ในการแปลงโทเคนเป็นเงินที่ใช้จ่ายได้
คุณอาจแลกเปลี่ยนโดยตรงกับบุคคลอื่น หรือหาร้านค้าที่รับคริปโต แต่ระบบส่วนใหญ่ รวมถึงเงินสำรองของสเตเบิลคอยน์รายใหญ่และบริการแลกเปลี่ยน ยังคงพึ่งพาธนาคารและสถาบันการชำระเงิน
และระบบการชำระเงินแบบดั้งเดิมก็พัฒนาไปแล้วเช่นกัน การโอนเงินยูโรแบบทันทีทำงานได้ตลอดเวลา รวมถึงวันหยุดสุดสัปดาห์ การใช้งานได้ในวันอาทิตย์จึงไม่ใช่ข้อได้เปรียบของคริปโตเพียงฝ่ายเดียวอีกต่อไป
3. เงินสดก็ทำได้
อยากปกป้องเงินออมด้วยเงินดอลลาร์หรือ ในที่ที่คุณหาดอลลาร์ได้อย่างเสรี ธนบัตรดอลลาร์ก็ทำได้เช่นกัน โดยไม่ต้องใช้บล็อกเชนหรือเครือข่ายการขุด
ซึ่งนำไปสู่อีกคำถามหนึ่งเกี่ยวกับตัวอย่างที่หนักแน่นที่สุดของฝ่ายจำเลย: ผู้คนซื้อสเตเบิลคอยน์เพราะต้องการคริปโต หรือเพราะต้องการดอลลาร์
บางทีส่วนหนึ่งของการปฏิวัตินี้อาจเป็นเพียงวิธีใหม่ในการเข้าถึงสกุลเงินเก่า
4. การอายัด
ข้อโต้แย้งของฝ่ายจำเลยเรื่องการถือบิตคอยน์ด้วยตัวเอง ใช้ไม่ได้ในลักษณะเดียวกันกับสเตเบิลคอยน์ที่อยู่ภายใต้การควบคุมของผู้ออกเหรียญ
การแฮ็ก Binance สัปดาห์นี้แสดงให้เห็นว่าผู้ออกเหรียญยังมีอำนาจมากเพียงใด สเตเบิลคอยน์อาจอยู่ในกระเป๋าเงินของคุณเองแต่ยังถูกระงับได้ ขึ้นอยู่กับสถานการณ์ ผู้ออกเหรียญอาจดำเนินการตามคำสั่งทางกฎหมาย หรือตามขั้นตอนการปฏิบัติตามกฎเกณฑ์ของตนเอง คุณอาจไม่สามารถเคลื่อนย้ายเงินได้ ก่อนที่จะมีโอกาสชี้แจงด้วยซ้ำ
ครั้งนี้ อำนาจนั้นช่วยอายัดสินทรัพย์ที่ถูกขโมยไปได้บางส่วน แต่ครั้งหน้า ผู้ถือเหรียญที่ไม่ได้กระทำผิดอาจโดนลูกหลงจากความผิดพลาด
การทิ้งธนาคารไปพึ่งผู้ออกสเตเบิลคอยน์ไม่ได้แปลว่าคุณเป็นอิสระโดยอัตโนมัติ คุณแค่ได้เจ้าของบ้านคนใหม่
5. ไม่มีทางย้อนกลับ
โอนผิดที่อยู่ หรือหลงเชื่อมิจฉาชีพ เงินอาจหายไปเลย ไม่มีระบบเรียกเงินคืนอัตโนมัติ การถือคริปโตไม่ได้ให้ความคุ้มครองแบบเงินฝากธนาคารที่อยู่ภายใต้ระบบคุ้มครองเงินฝาก
บางครั้งผู้สืบสวนก็สามารถติดตามและกู้คืนเงินได้ บางครั้งแพลตฟอร์มก็รับผิดชอบความเสียหาย: Binance ระบุว่าจะรับผลกระทบทางการเงินจากการโจรกรรมสัปดาห์นี้เอง แต่นั่นเป็นคำมั่นของบริษัทหนึ่ง ไม่ใช่ความคุ้มครองที่ติดมากับคริปโตทุกกรณี
6. คุณคือยามรักษาความปลอดภัยของตัวเอง
การเป็นธนาคารของตัวเองหมายถึงการเป็นตู้นิรภัย ยาม และบริษัทประกันของตัวเองด้วย หากคุณไม่สามารถเข้าถึงกุญแจส่วนตัวและข้อมูลสำรองใด ๆ ที่ใช้กู้คืนกระเป๋าเงินได้อีกต่อไป เงินของคุณอาจหายไปตลอดกาล
มีการประเมินว่าบิตคอยน์ที่สูญหายมีจำนวนหลายล้านเหรียญ ตัวเลขที่แน่นอนยังไม่ชัดเจน เพราะเหรียญที่ไม่เคลื่อนไหวมาหลายปีไม่จำเป็นต้องเข้าถึงไม่ได้ แต่ความเสี่ยงที่จะสูญเสียการเข้าถึงอย่างถาวรนั้นมีอยู่จริง
7. อาชญากรก็เป็นลูกค้าด้วย
แรนซัมแวร์ การหลอกลงทุน การฟอกเงิน และแฮ็กเกอร์ที่รัฐหนุนหลัง ล้วนหาประโยชน์จากคริปโตได้
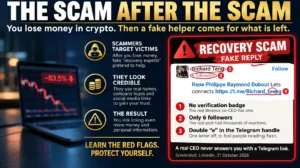
TRM Labs ระบุด้วยความเชื่อมั่นสูงว่าการโจมตี Binance เป็นฝีมือของกลุ่ม TraderTraitor ของเกาหลีเหนือ การสอบสวนเบื้องต้นของ Binance ชี้ไปที่คอมพิวเตอร์โน้ตบุ๊กของวิศวกรคนหนึ่งที่ถูกเจาะ แม้เส้นทางการโจมตีทั้งหมดยังไม่ได้รับการยืนยัน และหลังเกิดเหตุไม่นาน ผู้บริหารปลอมก็เริ่มติดต่อผู้ใช้ที่กังวลแล้ว: กลโกงที่ตามมาหลังเหตุแฮ็ก สัปดาห์เดียวก็ให้หลักฐานชิ้นสำคัญแก่ฝ่ายโจทก์แล้ว
8. ความผันผวน
ยากที่จะเรียกสิ่งที่อาจสูญเสียมูลค่าหนึ่งในสามภายในเดือนเดียวว่า “เงิน”
สเตเบิลคอยน์ถูกออกแบบมาเพื่อลดปัญหาความผันผวนนี้ แต่ก็สร้างปัญหาใหม่: คุณภาพของเงินสำรอง ความน่าเชื่อถือของผู้ออก และความสามารถในการแลกคืน แม้โทเคนที่ออกแบบให้มีมูลค่าเท่ากับหนึ่งดอลลาร์ก็อาจซื้อขายต่ำกว่านั้นได้ ในเดือนมีนาคม 2023 เมื่อ Silicon Valley Bank ล้ม USDC ซึ่งเป็นสเตเบิลคอยน์สกุลดอลลาร์รายใหญ่ที่สุดรายหนึ่ง ร่วงลงไปที่ประมาณ 87 เซนต์ คำว่า “เสถียร” บอกถึงเป้าหมาย ไม่ใช่การรับประกันแบบไม่มีเงื่อนไข
9. กับดักภาษี
ในบางประเทศ การแลกโทเคนหนึ่งเป็นอีกโทเคนหนึ่งอาจถือเป็นการจำหน่ายที่ต้องเสียภาษี แม้จะไม่มีเงินเข้าบัญชีธนาคารของคุณเลย ตัวอย่างเช่น สหราชอาณาจักรระบุไว้ชัดเจนว่าการแลกเปลี่ยนลักษณะนี้อยู่ภายใต้หลักเกณฑ์ภาษีกำไรจากการจำหน่ายสินทรัพย์
ลองนึกภาพการรวบรวมธุรกรรมหลายร้อยรายการจากหลายกระเป๋าเงิน เมื่อเจ้าหน้าที่สรรพากรขอดู
10. ค่าไฟ
Bitcoin ถูกออกแบบให้ใช้ไฟฟ้าโดยเจตนาเพื่อรักษาความปลอดภัยของเครือข่าย
เพื่อความเป็นธรรม บล็อกเชนไม่ได้เหมือนกันทั้งหมด Ethereum ลดการใช้พลังงานลงกว่า 99% เมื่อเปลี่ยนระบบในปี 2022 และสเตเบิลคอยน์สามารถทำงานบนเครือข่ายที่ใช้พลังงานเพียงเศษเสี้ยวของ Bitcoin
แต่ภาพศูนย์ข้อมูลที่ผู้คนนึกถึงเมื่อพูดถึงคริปโตส่วนใหญ่เป็นภาพของ Bitcoin ซึ่งก็มีเหตุผล
11. เทคโนโลยีที่มีประโยชน์ไม่ใช่เหตุผลในการลงทุน
แม้ฝ่ายจำเลยจะพิสูจน์ได้ว่าบล็อกเชนช่วยปรับปรุงระบบการชำระเงินหรือโครงสร้างพื้นฐานทางการเงินได้ ก็ยังไม่ได้พิสูจน์ว่าโทเคนที่มีคนกำลังขายให้คุณนั้นคุ้มค่าที่จะซื้อ
บริการอาจประสบความสำเร็จ ขณะที่นักลงทุนขาดทุน ส่วนที่ประหยัดได้อาจตกไปอยู่กับผู้ให้บริการ ลูกค้า หรือผู้ออกเหรียญ โดยผู้ถือโทเคนเพื่อเก็งกำไรแทบไม่ได้ประโยชน์อะไร
“เทคโนโลยีนี้มีอนาคต” ไม่ได้แปลว่า “โทเคนนี้คุ้มกับราคา”
คำตัดสินของผม
คริปโตมีประโยชน์ในบางกรณี: สำหรับผู้ที่ระบบธนาคารให้บริการได้ไม่ดี ในประเทศที่สกุลเงินท้องถิ่นพังทลาย และสำหรับการโอนเงินข้ามประเทศบางประเภท ในกรณีเหล่านี้ คริปโตสร้างคุณค่าที่แท้จริง และการปฏิเสธเรื่องนี้ถือว่าไม่ซื่อตรง
ยังมีการประยุกต์ใช้ที่มีศักยภาพจริงในโครงสร้างพื้นฐานทางการเงิน: การชำระราคา ระบบอัตโนมัติ และการแปลงสินทรัพย์เป็นโทเคน ลูกค้าทั่วไปอาจได้ประโยชน์โดยไม่เคยเห็นที่อยู่กระเป๋าเงินเลย
แต่สำหรับชาวยุโรปที่มีบัญชีธนาคาร มีเงินเดือน และมีเงินบำนาญ ผมยังไม่เชื่อว่าการเพิ่มคริปโตเข้าไปในการเงินประจำวันจะช่วยให้ดีขึ้นโดยทั่วไป บ่อยครั้งมันเพิ่มขั้นตอน ค่าธรรมเนียม และความเสี่ยง ให้กับสิ่งที่ทำงานได้ดีอยู่แล้ว
และไม่ว่าคุณจะเลือกทางไหน การเปรียบเทียบที่มีประโยชน์คือการดูทั้งเส้นทาง: คุณจ่ายเท่าไร ผู้รับใช้จ่ายได้จริงเท่าไร ใช้เวลานานแค่ไหน และจะเกิดอะไรขึ้นเมื่อมีปัญหา
ความย้อนแย้งของสัปดาห์นี้สรุปทุกอย่างไว้: โลกคริปโตเดียวกันที่ทำให้คุณสูญเงินไปตลอดกาล ก็เปิดให้ผู้ออกเหรียญอายัดเงินของขโมยได้เช่นกัน
คริปโตไม่ได้ดีหรือเลว มันคือเครื่องมือ คำถามคือใครถือสวิตช์ และใครเป็นคนจ่ายค่าผ่านทาง
ฝ่ายโจทก์หรือฝ่ายจำเลย: คุณอยู่ข้างไหน
ยกตัวอย่างสถานการณ์ธรรมดาสักหนึ่งกรณีที่คริปโตทำให้ผู้ใช้ได้ประโยชน์มากกว่า เมื่อคิดต้นทุนครบทั้งค่าธรรมเนียม การแลกเปลี่ยนสกุลเงิน และการถอนเงินแล้ว มีต้นทุนเท่าไร และทางเลือกอื่นคืออะไร
อยากเข้าใจสิ่งที่ไม่มีใครบอกคุณเกี่ยวกับคริปโตหรือไม่
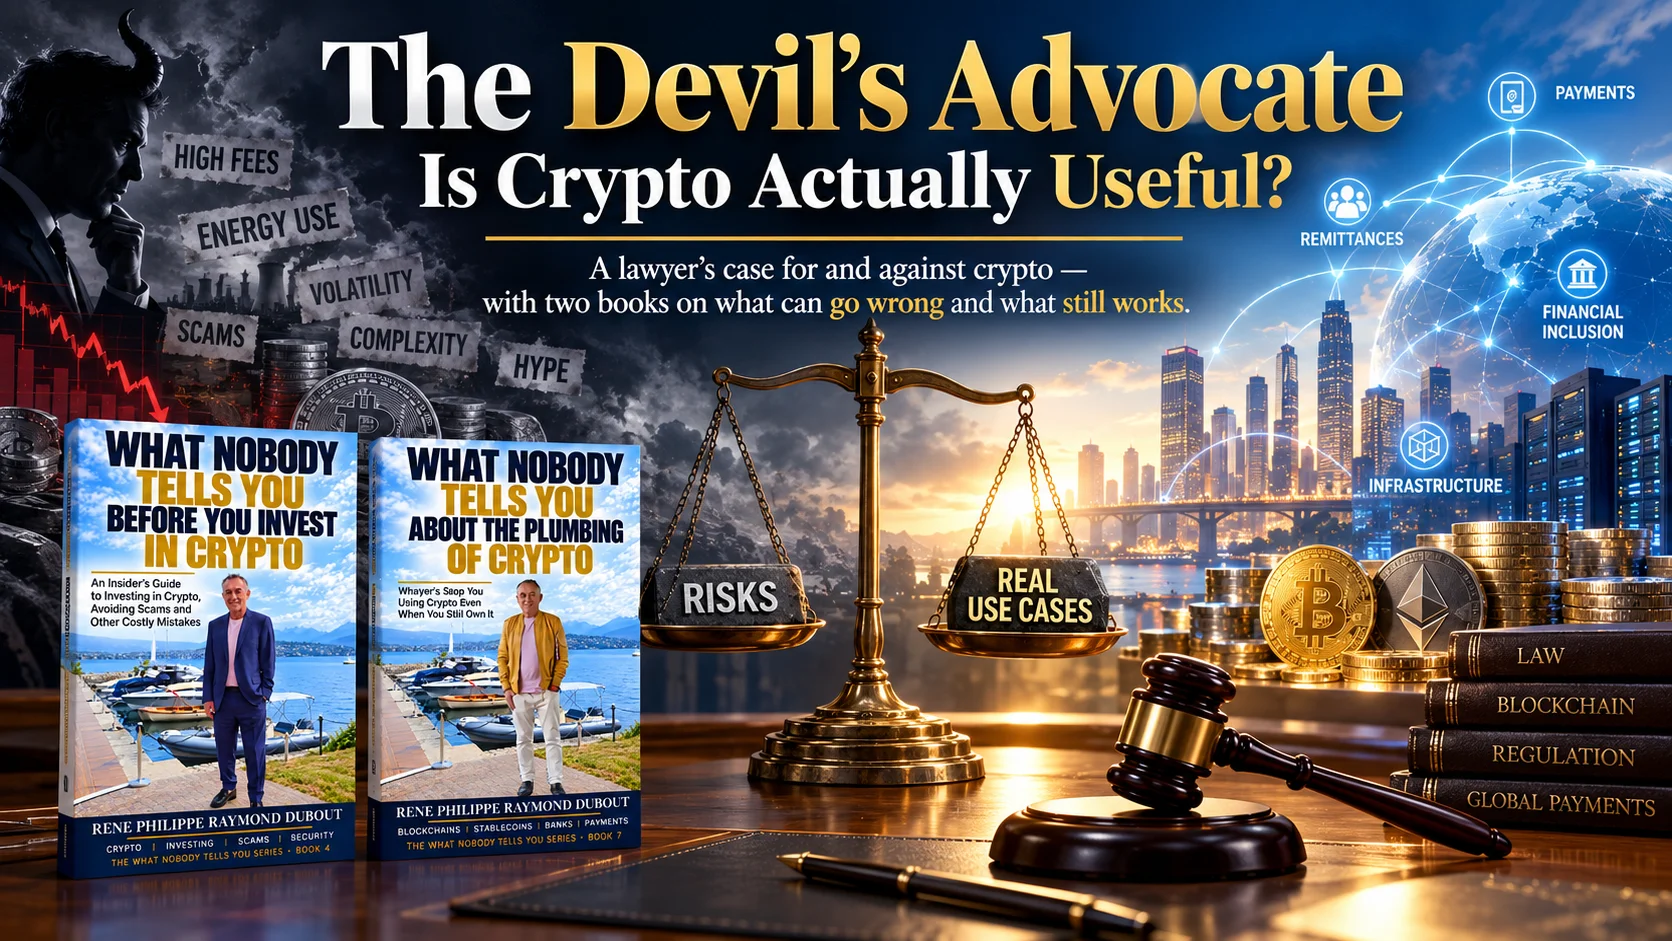
หนังสือสองเล่มของผมเจาะลึกยิ่งขึ้น: What Nobody Tells You Before You Invest in Crypto สำหรับนักลงทุน และ What Nobody Tells You About the Plumbing of Crypto ที่อธิบายโครงสร้างพื้นฐานและความเสี่ยงเบื้องหลังระบบคริปโต ทั้งสองเล่มเป็นภาษาอังกฤษ มีจำหน่ายบน Amazon, Apple Books และ Google Play
หากคุณกำลังสร้างธุรกิจคริปโตหรือธุรกิจการชำระเงิน หรือต้องการใบอนุญาต ติดต่อเราได้ที่ thailand@fintechlex.com หรือทาง WhatsApp +41 787 983 770
แหล่งข้อมูล: ธนาคารโลก; ธนาคารกลางไซปรัส; Elliptic; รายงานความคืบหน้าเหตุการณ์ของ Binance วันที่ 30 ตุลาคม 2026; TRM Labs; คณะกรรมาธิการยุโรป; Circle; Chainalysis; Ethereum.org; ธนาคารเพื่อการชำระหนี้ระหว่างประเทศ; HMRC ตัวเลขเกี่ยวกับเหตุการณ์เป็นไปตามรายงานที่อ้างถึงและอาจเปลี่ยนแปลงได้
Rene-Philippe