

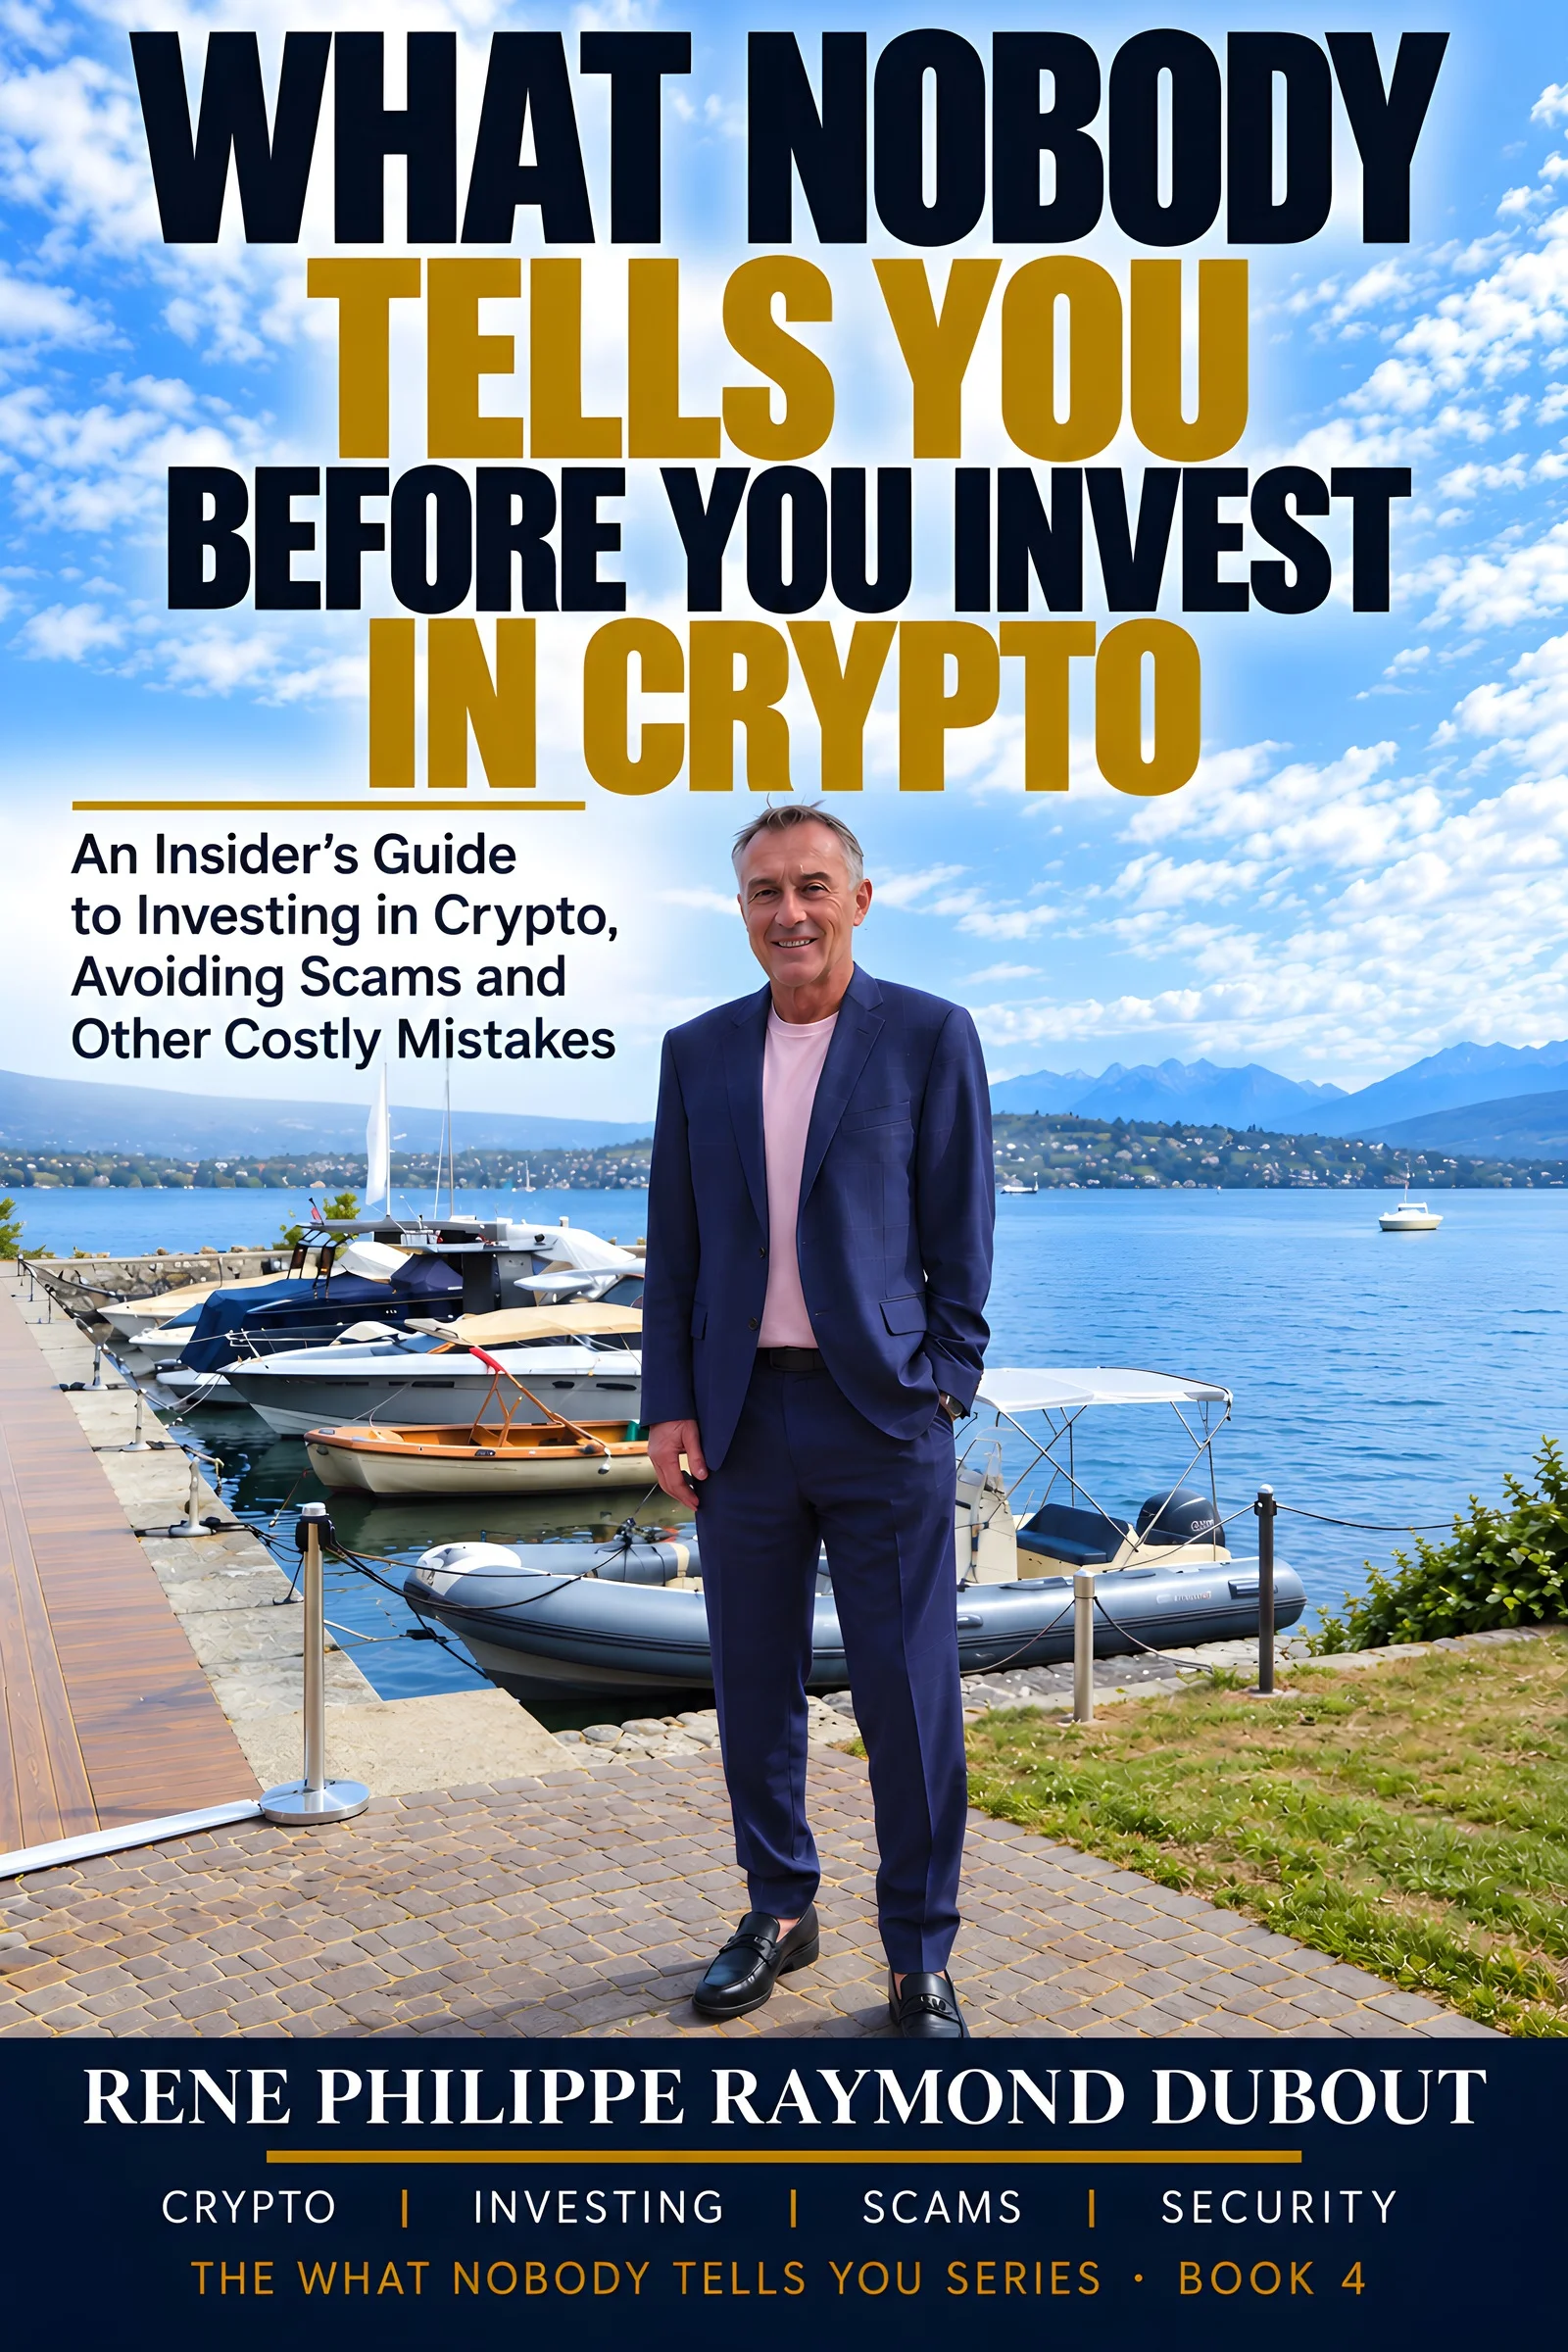
 โดย Rene Philippe Raymond Dubout · · อัปเดต
หนังสือเล่มนี้เขียนขึ้นสำหรับนักลงทุนรายย่อย คนธรรมดาที่ลงทุนในคริปโตด้วยเงินของตัวเอง ไม่ใช่นักเทรดมืออาชีพ กองทุนเฮดจ์ฟันด์ หรือผู้เชี่ยวชาญด้านบล็อกเชน
การซื้อคริปโตอาจใช้เวลาห้านาที แต่การเข้าใจว่าเกิดอะไรขึ้นกับเงินของคุณหลังจากนั้นอาจใช้เวลาหลายปี
กำลังมองหาใบอนุญาตคริปโตสวิส หรือบริษัท Swiss VASP ที่เป็นสมาชิกองค์กรกำกับดูแลตนเอง (Self-Regulatory Organisation หรือ SRO) อยู่หรือไม่? ดูบริการใบอนุญาตคริปโตสวิสของเรา
สำหรับนักลงทุนรายย่อยจำนวนมาก กระบวนการดูง่ายจนน่าหลงเชื่อ เปิดบัญชี ยืนยันตัวตน โอนเงินเข้า เลือกเหรียญ แล้วกด “ซื้อ”
คำถามยาก ๆ มักมาทีหลัง ใครถือสินทรัพย์จริง ๆ? จะเกิดอะไรขึ้นหากกระดานเทรดล้ม? การรับฝากปลอดภัยแค่ไหน? ผลตอบแทนสูงหมายความว่าอะไรจริง ๆ? คุณจะพิสูจน์ที่มาของเงินอย่างไรเมื่อโอนเงินก้อนใหญ่กลับเข้าธนาคาร? คุณสร้างภาระภาษีอะไรไว้บ้าง? และจะแยกโอกาสที่แท้จริงออกจากกลโกงที่แนบเนียนได้อย่างไร?
นี่คือคำถามที่เป็นหัวใจของหนังสือเล่มใหม่ของผม
What Nobody Tells You Before You Invest in Crypto — An Insider’s Guide to Investing in Crypto, Avoiding Scams and Other Costly Mistakes
มีจำหน่ายเป็นภาษาอังกฤษทาง Apple Books, Amazon และ Google Play
นี่คือเล่มที่สี่ในชุด What Nobody Tells You ตั้งใจเขียนให้นักลงทุนรายย่อยที่ต้องการเข้าใจความเสี่ยงของคริปโตในทางปฏิบัติ โดยไม่ต้องเป็นนักเทรด โปรแกรมเมอร์ หรือนักวิเคราะห์ตลาด
ความเสี่ยงที่ใหญ่ที่สุดไม่ได้อยู่ที่ราคาเสมอไป
คนส่วนใหญ่มองความเสี่ยงคริปโตแบบเดียว: ราคาจะขึ้นหรือลง?
แน่นอนว่าเรื่องนี้สำคัญ แต่เป็นเพียงส่วนหนึ่งของภาพทั้งหมด นักลงทุนอาจคาดการณ์ตลาดถูกแต่ยังขาดทุนได้
- กระดานเทรดอาจล้ม
- ผู้รับฝากทรัพย์สินอาจล้ม
- แพลตฟอร์มให้กู้อาจล้มละลาย
- สเตเบิลคอยน์อาจหลุดมูลค่าที่ผูกไว้
- private key อาจสูญหาย
- มิจฉาชีพอาจหลอกให้นักลงทุนโอนเงินไปยังกระเป๋าเงินผิด
- ธนาคารอาจถามถึงที่มาของเงินที่นักลงทุนตอบไม่ได้ เพราะไม่เคยเก็บหลักฐานไว้
นี่คือเหตุผลที่ต้องเข้าใจคริปโตมากกว่าการเป็นสินทรัพย์เก็งกำไร คริปโตคือระบบนิเวศของสินทรัพย์ แพลตฟอร์ม ผู้รับฝาก ธนาคาร กระเป๋าเงิน สิทธิทางกฎหมาย และคู่สัญญา แต่ละส่วนสร้างความเสี่ยงของตัวเอง
สินทรัพย์กับแพลตฟอร์มไม่ใช่สิ่งเดียวกัน
บทเรียนสำคัญที่สุดข้อหนึ่งจากความล้มเหลวครั้งใหญ่ในโลกคริปโตคือ ตัวสินทรัพย์กับสถาบันที่ถือสินทรัพย์นั้นเป็นความเสี่ยงคนละเรื่องกันโดยสิ้นเชิง
Bitcoin ยังคงอยู่ได้แม้กระดานที่คุณซื้อมาจะหายไป โทเคนอาจยังมีมูลค่าในขณะที่แพลตฟอร์มที่ถือสินทรัพย์ของลูกค้าล้มละลาย หน้าจอเทรดอาจดูทันสมัย ในขณะที่โครงสร้างทางการเงินเบื้องหลังอ่อนแอ
นักลงทุนรายย่อยจึงต้องแยกให้ออกระหว่างตัวสินทรัพย์ ตัวกลาง และโครงสร้างทางกฎหมายที่ห่อหุ้มการลงทุน ฟังดูชัดเจนหลังเกิดเรื่องแล้ว แต่ไม่ได้ชัดเจนเสมอไปก่อนโอนเงิน
การรับฝากดูแลเป็นเรื่องสำคัญ
คริปโตได้นำคำถามใหม่มาสู่นักลงทุนทั่วไป: ใครควบคุมกุญแจ?
หากนักลงทุนทิ้งสินทรัพย์ไว้บนกระดานเทรด กระดานเป็นผู้ควบคุมการเข้าถึง หากเลือกเก็บเอง ความเสี่ยงจากตัวกลางจะลดลง แต่ความรับผิดชอบส่วนตัวเพิ่มขึ้นมาก ทำ private key หรือวลีกู้คืนหาย ติดมัลแวร์ หรือส่งสินทรัพย์ไปผิดที่อยู่ ก็อาจไม่มีใครให้โทรหา
การรับฝากระดับสถาบันเป็นอีกทางหนึ่ง แต่ก็มีคำถามของตัวเองเรื่องการแยกทรัพย์สิน ความเป็นเจ้าของตามกฎหมาย ขั้นตอนความปลอดภัย และการจัดการเมื่อล้มละลาย ไม่มีทางเลือกใดที่ขจัดความเสี่ยงได้ทั้งหมด มีแต่ความเสี่ยงต่างประเภท สิ่งสำคัญคือต้องรู้ว่าคุณกำลังรับความเสี่ยงแบบไหน
เข้าสู่คริปโตง่าย แต่ออกมาอาจยากกว่ามาก
นี่คือประเด็นที่สำคัญที่สุดประเด็นหนึ่งสำหรับนักลงทุนรายย่อย และเป็นประเด็นที่มีคนพูดถึงน้อยที่สุด
ลองนึกถึงนักลงทุนที่ซื้อคริปโตมาหลายปีและได้กำไรก้อนใหญ่ เขาขายสินทรัพย์และโอนเงินกลับเข้าธนาคารแบบดั้งเดิม ธนาคารอาจถามว่า
- เงินลงทุนตั้งต้นมาจากไหน
- ใช้กระดานเทรดใดบ้าง
- มีหลักฐานธุรกรรมหรือไม่
- เกี่ยวข้องกับกระเป๋าเงินใดบ้าง
- เคยรับเงินจากบุคคลอื่นหรือไม่
- เคยทำธุรกรรมแบบเพียร์ทูเพียร์หรือไม่
- สินทรัพย์เคยผ่านแพลตฟอร์มที่ไม่มีการกำกับหรือไม่
- นักลงทุนปฏิบัติตามภาระภาษีแล้วหรือไม่
คำถามเหล่านี้ไม่ได้แปลว่าธนาคารสงสัยว่ามีการกระทำผิด แต่สะท้อนข้อกำหนดสมัยใหม่ด้านการป้องกันการฟอกเงิน ที่มาของเงิน และการปฏิบัติตามกฎ นักลงทุนที่ไม่เคยเก็บหลักฐานอาจพบว่าการลงทุนที่ประสบความสำเร็จได้สร้างปัญหากับธนาคารที่ไม่คาดคิด
นี่คือเหตุผลที่ข้อความหลักข้อหนึ่งของหนังสือนั้นเรียบง่าย: คิดถึงทางออกก่อนลงทุน
กลโกงคริปโตแนบเนียนขึ้นมาก
ภาพอีเมลหลอกลวงแบบโจ่งแจ้งนั้นล้าสมัยแล้ว การฉ้อโกงสมัยใหม่อาจใช้เว็บไซต์ที่ดูเป็นมืออาชีพ แดชบอร์ดเทรดที่ดูสมจริง ทีมบริการลูกค้าปลอม การแอบอ้างธุรกิจที่ถูกกฎหมาย การหลอกลวงทางจิตวิทยา และความสัมพันธ์ที่สร้างขึ้นเป็นสัปดาห์หรือเป็นเดือน
เหยื่อบางรายยังได้ถอนเงินเล็กน้อยในช่วงแรก ซึ่งสร้างความไว้วางใจ แล้วเงินลงทุนก้อนใหญ่ก็ตามมา กว่านักลงทุนจะรู้ตัว เงินอาจผ่านหลายกระเป๋าเงินและหลายประเทศไปแล้ว
การป้องกันพื้นฐานจึงไม่ใช่ความเก่งทางเทคนิค แต่คือวินัย การลงทุนที่ถูกต้องผ่านคำถามได้ ผ่านการตรวจสอบอิสระได้ และรอได้ หากมีคนบอกให้ตัดสินใจทันที รับประกันผลตอบแทนสูงผิดปกติ ขอให้เก็บเป็นความลับ หรือเรียกเก็บเงินเพิ่มก่อนจะปล่อยเงินของคุณเอง นั่นคือเวลาที่ต้องหยุดและตรวจสอบ
ผลตอบแทนมาจากไหน?
นักลงทุนคริปโตมักได้รับข้อเสนอให้นำสินทรัพย์ไปสร้างผลตอบแทน หนังสืออธิบายกลไกเหล่านี้เพราะนักลงทุนรายย่อยควรเข้าใจ แต่ไม่ได้ส่งเสริมหรือแนะนำ
คำถามสำคัญไม่ใช่ ผลตอบแทนสูงแค่ไหน? แต่คือ ผลตอบแทนมาจากไหน?
ผลตอบแทนอาจมาจากการให้กู้ เลเวอเรจ staking การให้สภาพคล่อง ความเสี่ยงของสัญญาอัจฉริยะ ความเสี่ยงจากคู่สัญญา หรือเศรษฐศาสตร์ของโทเคนตัวใดตัวหนึ่ง ผลตอบแทนที่สูงกว่าโดยทั่วไปหมายความว่ามีใครบางคนในโครงสร้างกำลังรับความเสี่ยงเพิ่ม หากอธิบายที่มาของผลตอบแทนให้ชัดไม่ได้ ตัวเลขเปอร์เซ็นต์บนหน้าจอก็แทบไม่มีความหมาย
ธนาคารกับคริปโตมาพบกันที่ทางออก
สำหรับนักลงทุนจำนวนมาก คริปโตดูแยกจากการเงินแบบดั้งเดิมในตอนที่ลงทุน แต่ในที่สุดสองระบบนี้ก็มาพบกัน โดยมักเกิดขึ้นเมื่อเงินก้อนใหญ่จากคริปโตต้องเข้าสู่ระบบธนาคาร
เมื่อถึงตอนนั้น ธนาคารอาจขอเอกสาร ประวัติธุรกรรม หลักฐานความเป็นเจ้าของ หลักฐานความมั่งคั่งตั้งต้น และคำอธิบายภูมิหลังทางเศรษฐกิจของเงิน นักลงทุนที่เตรียมตัวดีจะทำให้กระบวนการนี้ง่ายขึ้นมาก ส่วนคนที่ไม่เตรียมอาจพบว่างานเอกสารของการลงทุนที่สำเร็จซับซ้อนกว่าการซื้อเสียอีก
นี่คือพื้นที่ที่การตรวจสอบสถานะทางการเงินแบบดั้งเดิมกับความเสี่ยงคริปโตซ้อนทับกันมากขึ้นเรื่อย ๆ
ทำไมหนังสือเล่มนี้จึงอยู่บน FintechLex
ที่ FintechLex งานส่วนใหญ่ของเราเกี่ยวกับธุรกิจการเงินที่อยู่ภายใต้การกำกับ ทั้งธนาคาร การชำระเงิน ใบอนุญาต การซื้อกิจการ compliance และการตรวจสอบสถานะทางการเงิน คริปโตอยู่ในโลกนั้นโดยตรง
เทคโนโลยีอาจต่างกัน แต่คำถามพื้นฐานคุ้นเคย ใครคือคู่สัญญา? ใครถือเงิน? ลูกค้ามีสิทธิอะไรจริง ๆ? จะเกิดอะไรขึ้นหากมีปัญหา? ธุรกิจอยู่ภายใต้การกำกับอย่างถูกต้องหรือไม่? อธิบายการเคลื่อนไหวของเงินได้หรือไม่? โครงสร้างผ่านการตรวจสอบได้หรือไม่? คำถามเหล่านี้สำคัญไม่ว่าการลงทุนจะผ่านธนาคาร บริษัทชำระเงิน ตัวกลางทางการเงิน หรือแพลตฟอร์มคริปโต
คู่มือเชิงปฏิบัติสำหรับนักลงทุนทั่วไป
What Nobody Tells You Before You Invest in Crypto ไม่ใช่หนังสือทำนายราคา Bitcoin และไม่ได้พยายามเปลี่ยนผู้อ่านเป็นนักเทรดมืออาชีพ แต่เขียนให้นักลงทุนรายย่อยที่ต้องการเข้าใจความเสี่ยงก่อนลงเงิน
หนังสือติดตามเส้นทางการลงทุน ตั้งแต่การซื้อครั้งแรก กระดานเทรด การรับฝาก ตลาดล่ม กลโกง สเตเบิลคอยน์ ผลตอบแทน ภาษี มรดก ไปจนถึงการนำเงินจากคริปโตกลับเข้าระบบธนาคาร
เป้าหมายเรียบง่าย: ช่วยให้นักลงทุนถามคำถามที่ถูกต้อง ก่อนที่ความผิดพลาดราคาแพงจะตอบแทนให้ นี่คือจุดประสงค์ของชุด What Nobody Tells You การตัดสินใจลงทุนที่ดีมักเริ่มต้นนานก่อนที่เงินจะถูกโอน
หนังสือ
What Nobody Tells You Before You Invest in Crypto
An Insider’s Guide to Investing in Crypto, Avoiding Scams and Other Costly Mistakes
โดย Rene Philippe Raymond Dubout
The What Nobody Tells You Series — Book 4
มีจำหน่ายทาง Apple Books, Amazon และ Google Play
สอบถามได้ที่ thailand@fintechlex.com
Rene-Philippe



