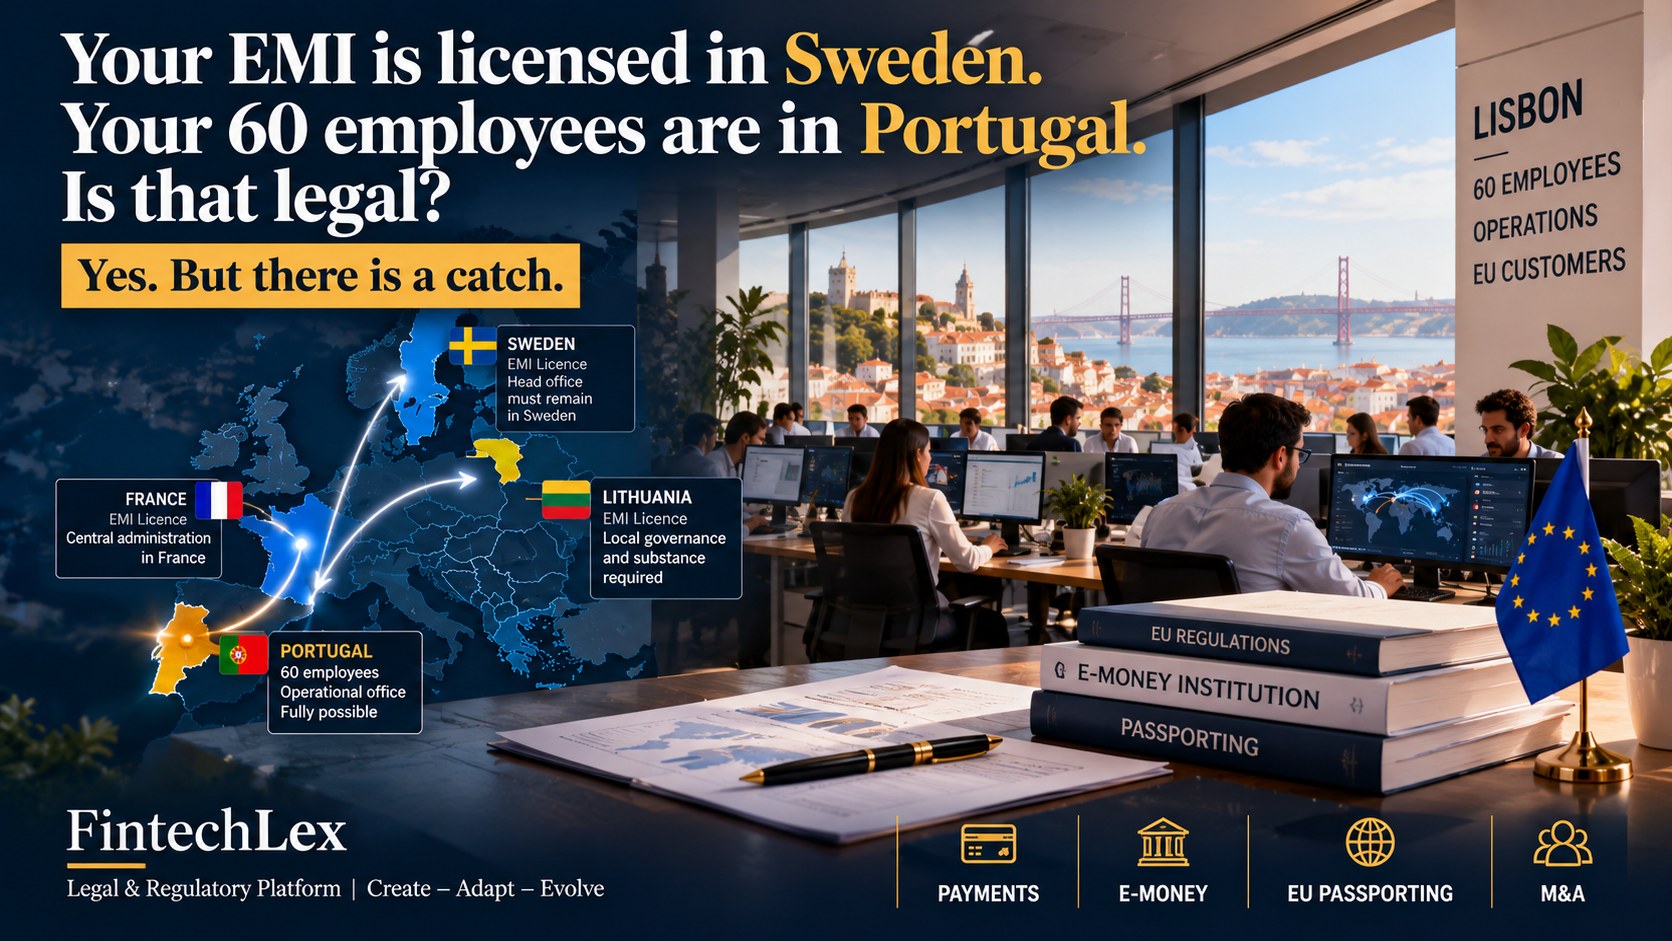
ทำได้ แต่ต้องปฏิบัติตามเงื่อนไขสำคัญ หากฝ่าฝืน คุณอาจถูกเพิกถอนใบอนุญาตได้
ลองนึกภาพว่าคุณซื้อสถาบันผู้ออกเงินอิเล็กทรอนิกส์ (Electronic Money Institution: EMI) ที่ได้รับใบอนุญาตในสวีเดน ฝรั่งเศส หรือลิทัวเนีย คุณต้องการให้บริการลูกค้าทั่วสหภาพยุโรป และต้องการบริหารธุรกิจจากลิสบอนด้วยพนักงาน 60 คน อากาศดีกว่า เงินเดือนต่ำกว่า และหาบุคลากรได้ง่าย คุณทำแบบนี้ได้หรือไม่?
ได้ ระบบ passporting ของสหภาพยุโรปอนุญาตให้ EMI ที่ได้รับอนุญาตเปิดสาขาและให้บริการได้ทั่วสหภาพยุโรป เมื่อดำเนินการตามขั้นตอน passporting ที่กำหนดครบถ้วนแล้ว แต่ passporting ไม่ได้อนุญาตให้คุณถือใบอนุญาตในประเทศหนึ่ง แล้วแอบบริหารสถาบันจากอีกประเทศหนึ่ง
กฎมีที่มาจากสหภาพยุโรป แต่แต่ละประเทศนำไปบัญญัติเป็นกฎหมายภายในของตน
จุดเริ่มต้นมาจากกฎหมายสหภาพยุโรป มาตรา 11(3) ของ PSD2 ซึ่งใช้กับ EMI ผ่านกฎหมายว่าด้วยเงินอิเล็กทรอนิกส์ (E-Money Directive) กำหนดไว้สองข้อ:
- สำนักงานใหญ่ต้องอยู่ในประเทศเดียวกับสำนักงานที่จดทะเบียน และ
- สถาบันต้องดำเนินธุรกิจอย่างน้อยบางส่วนในประเทศนั้น
กฎหมายสหภาพยุโรปประเภท directive ต้องได้รับการนำไปบัญญัติเป็นกฎหมายภายในของแต่ละประเทศ โดยถ้อยคำและรายละเอียดของการบังคับใช้อาจแตกต่างกันภายในกรอบที่กฎหมายสหภาพยุโรปกำหนด และหน่วยงานกำกับดูแลแต่ละแห่งก็ตีความว่าสำนักงานใหญ่ “ตัวจริง” คืออะไรแตกต่างกันไป แม้จะใช้หลักการเดียวกัน แต่ข้อกำหนดและความคาดหวังเกี่ยวกับทีมผู้บริหาร บุคลากร และการดำเนินงานจริงในประเทศอาจแตกต่างกัน นี่คือเหตุผลที่ประเทศที่ออกใบอนุญาตสำคัญพอ ๆ กับตัวใบอนุญาตเอง
สามประเทศ สามแนวทาง
🇸🇪 สวีเดน กฎหมายสวีเดนเขียนไว้ชัดเจนว่าสำนักงานใหญ่ของ EMI ต้องอยู่ในสวีเดน การมีพนักงานฝ่ายปฏิบัติการ 60 คนในโปรตุเกสอาจทำได้ หากยังคงมีสำนักงานใหญ่และการบริหารควบคุมกิจการจริงในสวีเดน แต่สำนักงานใหญ่ในสวีเดนที่มีอยู่แค่บนหัวจดหมายนั้นไม่ได้
🇫🇷 ฝรั่งเศส ศูนย์กลางการบริหาร (central administration) ต้องอยู่ในฝรั่งเศส ซึ่งเป็นที่ตั้งของสำนักงานที่จดทะเบียน และกิจกรรมการออกและบริหารเงินอิเล็กทรอนิกส์อย่างน้อยบางส่วนต้องดำเนินการในฝรั่งเศส การมีสาขาขนาดใหญ่ในลิสบอนทำได้ แต่การย้ายศูนย์กลางการบริหารตัวจริงไปลิสบอนโดยยังคงถือใบอนุญาตฝรั่งเศสไว้เป็นอีกเรื่องหนึ่ง
🇱🇹 ลิทัวเนีย ธนาคารกลางลิทัวเนีย (Bank of Lithuania) กำหนดให้มีสำนักงานที่จดทะเบียนและโครงสร้างการกำกับดูแลกิจการและการดำเนินงานที่น่าเชื่อถือในลิทัวเนีย และจะตรวจสอบว่าสถาบันสามารถบริหารกิจกรรม ความเสี่ยง และการควบคุมภายในจากลิทัวเนียได้จริงหรือไม่ ทีมงาน 60 คนในโปรตุเกสอาจเป็นที่ยอมรับได้ หากปฏิบัติตามข้อกำหนดที่เกี่ยวข้อง แต่บริษัทเปล่าในลิทัวเนียที่ไม่ได้ควบคุมอะไรเลยนั้นไม่ได้
จุดที่น่าสนใจ
สมมติว่า EMI ของคุณมีพนักงาน 60 คนในลิสบอน และมีเพียงสามคนในประเทศที่ออกใบอนุญาต สิ่งนี้ไม่ได้ผิดกฎหมายในตัวเอง
แต่ถ้าซีอีโอ ซีเอฟโอ ฝ่ายกำกับการปฏิบัติตามกฎระเบียบ ฝ่ายบริหารความเสี่ยง และการตัดสินใจสำคัญทั้งหมดอยู่ในโปรตุเกส คุณกำลังมีปัญหาร้ายแรง หน่วยงานกำกับดูแลไม่ได้พิจารณาเพียงจำนวนพนักงาน แต่พิจารณาว่าสถาบันได้รับการบริหารและควบคุมจากที่ใดในทางปฏิบัติ หากคำตอบคือ “ที่อื่น” การตรวจสอบต่อไปอาจนำไปสู่คำสั่งให้แก้ไขข้อบกพร่อง และในกรณีที่เลวร้ายที่สุดคือการเพิกถอนใบอนุญาต
สิ่งนี้มีความหมายอย่างไรเมื่อคุณซื้อ EMI
ผู้ซื้อมักดูสามเรื่อง: ใบอนุญาต เงินทุน และฐานลูกค้า ให้ดูเรื่องที่สี่ด้วย: บริษัทถูกบริหารจริงจากที่ไหน และคุณวางแผนจะบริหารจากที่ไหนหลังการซื้อขาย หน่วยงานกำกับดูแลจะเห็นแผนการปรับโครงสร้างของคุณในเอกสารประกอบคำขออนุมัติการเปลี่ยนแปลงอำนาจควบคุมกิจการ หากแผนของคุณคือย้ายทุกอย่างไปลิสบอนและเหลือไว้เพียงตู้จดหมาย ควรรู้ก่อนลงนามดีกว่ารู้ทีหลัง
ระบบ passporting ของสหภาพยุโรปช่วยให้คุณข้ามพรมแดนได้ แต่ไม่ได้ช่วยให้คุณทิ้งหน่วยงานกำกับดูแลไว้ข้างหลัง
กำลังมองหากิจการ EMI เพื่อเข้าซื้อ?
FintechLex มี EMI และสถาบันการชำระเงินที่ได้รับอนุญาตเสนอขาย ในสหภาพยุโรปและสหราชอาณาจักร เราตรวจสอบมากกว่าแค่ใบอนุญาต ทั้งการกำกับดูแลกิจการ การมีบุคลากร การบริหาร และการดำเนินงานจริงในประเทศที่ออกใบอนุญาต (substance) และแผนหลังการซื้อขายของคุณว่าจะผ่านการพิจารณาของหน่วยงานกำกับดูแลได้หรือไม่ ติดต่อเราได้ที่ thailand@fintechlex.com หรือทาง WhatsApp +41 787 983 770
Rene-Philippe