ใบอนุญาตคริปโตสวิสเทียบกับ MiCA: ในบทความก่อนหน้า เราได้วางแผนที่ กฎเกณฑ์ของยุโรปด้านการชำระเงิน คริปโต และสเตเบิลคอยน์ ขณะนี้สวิตเซอร์แลนด์กำลังสร้างระบบของตนเอง ด้วย ใบอนุญาตใหม่สองประเภท: สถาบันตราสารการชำระเงิน และสถาบันคริปโต
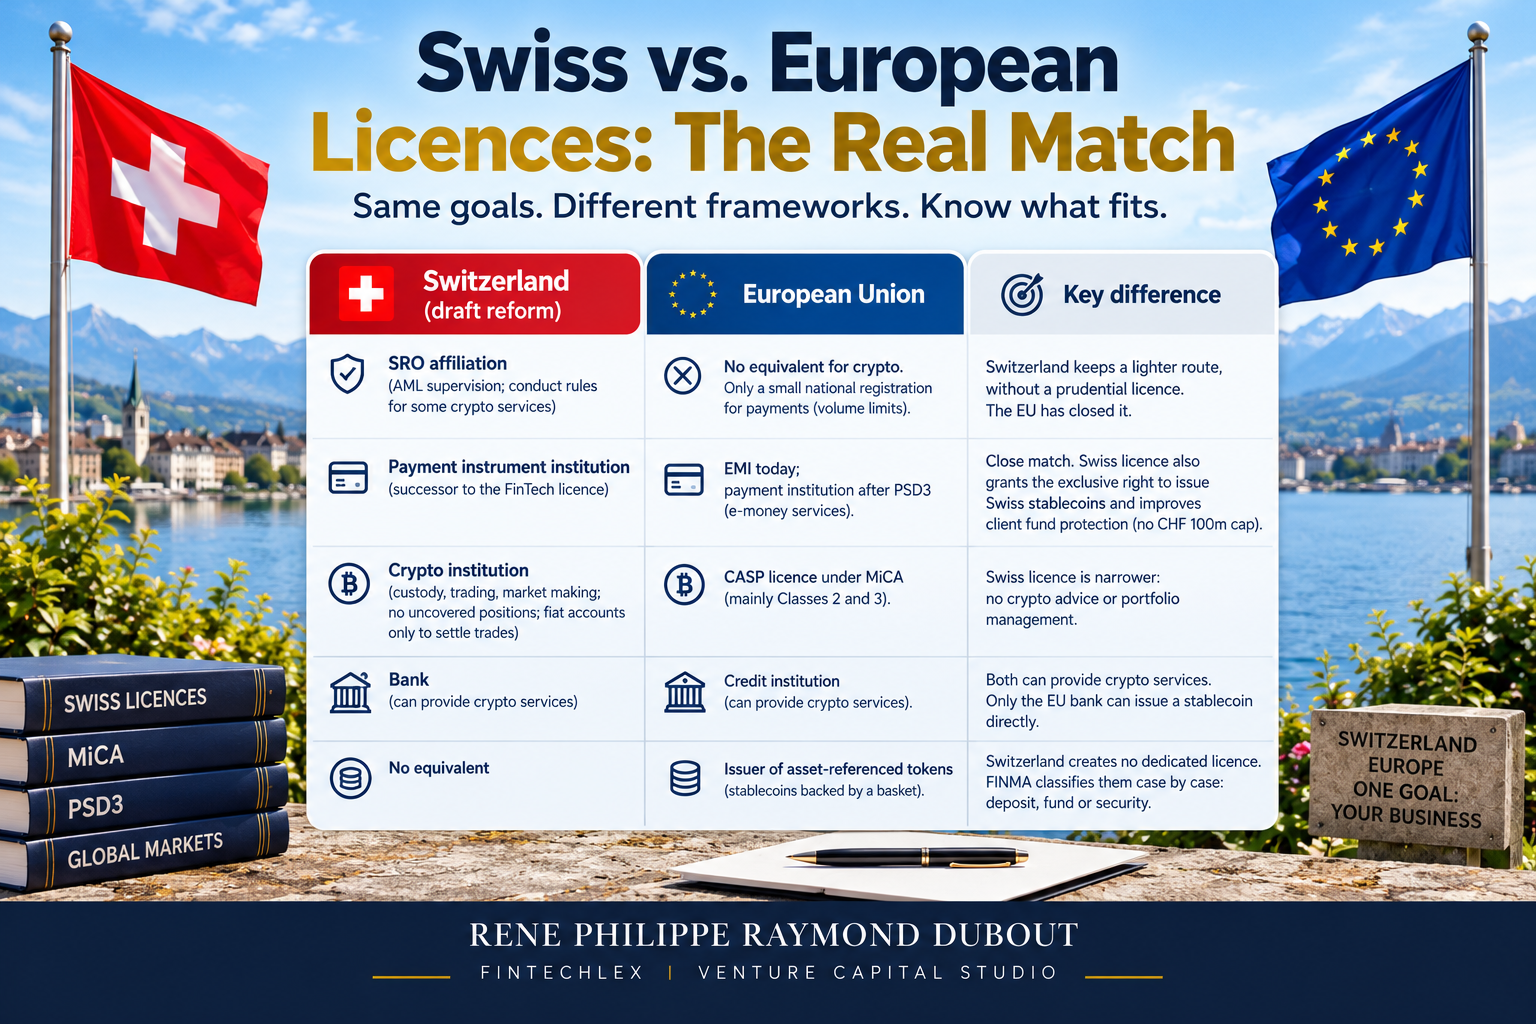
คำถามที่ลูกค้าถามในตอนนี้จึงเรียบง่าย: ใบอนุญาตสวิสใดตรงกับใบอนุญาตยุโรปใด? นี่คือภาพเปรียบเทียบแบบเคียงข้างกัน ระหว่างใบอนุญาตคริปโตสวิสกับ MiCA ใบอนุญาตการชำระเงินสวิสกับ EMI และ SRO สวิสกับ… ไม่มีอะไรเลย
ย้ำเรื่องเวลา: กฎของยุโรปมีผลบังคับแล้ว (MiCA) หรือตกลงกันแล้ว (PSD3 รอการรับรองอย่างเป็นทางการ น่าจะมีผลตั้งแต่ปี 2028) การปฏิรูปของสวิสยังเป็นร่าง: การรับฟังความคิดเห็นปิดเมื่อวันที่ 6 กุมภาพันธ์ 2026 และร่างกฎหมายยังไม่ได้เสนอต่อรัฐสภา
1. ประจันหน้ากัน: ใบอนุญาต
| สวิตเซอร์แลนด์ (ร่างการปฏิรูป) | สหภาพยุโรป | ความแตกต่างหลัก |
|---|---|---|
| การเป็นสมาชิก SRO (กำกับดูแลเฉพาะด้านการป้องกันการฟอกเงิน) สิ่งที่ยังอยู่ที่นั่น: ธุรกิจที่ไม่ถือเงินลูกค้า และไม่ถือหรือซื้อขายคริปโตให้ลูกค้า เช่น การแลกเปลี่ยนเงินตรา การบริหารพอร์ตคริปโตล้วน และบริการชำระเงินที่ไม่เคยถือเงินลูกค้า การค้าโลหะมีค่าและการให้สินเชื่อ รวมถึงลีสซิ่งและแฟคตอริ่ง ก็ยังอยู่กับ SRO: การปฏิรูปไม่ได้แตะต้อง ร่างกฎหมายเพิ่มกฎการปฏิบัติสำหรับบริการคริปโตบางประเภท | ไม่มีสิ่งเทียบเท่าสำหรับคริปโต การจดทะเบียนคริปโตระดับชาติสิ้นสุดลงพร้อมช่วงเปลี่ยนผ่านของ MiCA เมื่อวันที่ 1 กรกฎาคม 2026 สำหรับการชำระเงิน มีเพียงการจดทะเบียนระดับชาติขนาดเล็กที่มีเพดานปริมาณ | สวิตเซอร์แลนด์คงเส้นทางที่เบากว่าไว้ โดยไม่ต้องมีใบอนุญาตด้านความมั่นคงทางการเงิน สหภาพยุโรปปิดเส้นทางนี้แล้ว |
| สถาบันตราสารการชำระเงิน (ผู้สืบทอดใบอนุญาตฟินเทค) และดูดซับกิจกรรมของ SRO ด้วย: ธุรกิจการเงินใดที่รับเงินลูกค้าอาจต้องใช้ใบอนุญาตนี้ รวมถึงบริษัท SRO ที่ถือเงินลูกค้าในบัญชีชำระราคา เว้นแต่คณะมนตรีสหพันธ์จะคงข้อยกเว้นไว้ และผู้ออกสเตเบิลคอยน์ที่ปัจจุบันอาศัยหนังสือค้ำประกันจากธนาคาร | EMI ในปัจจุบัน; สถาบันการชำระเงินที่ให้บริการเงินอิเล็กทรอนิกส์ หลัง PSD3 | ใกล้เคียงกันมาก แต่มีเพียงใบอนุญาตสวิสที่มีสิทธิ์แต่ผู้เดียวในการออกสเตเบิลคอยน์สวิส (ตามนิยามในร่าง: สกุลเงินเดียว ออกในสวิตเซอร์แลนด์) และยังดีกว่าใบอนุญาตฟินเทค: เงินลูกค้าถูกแยกออกจากกองทรัพย์สินล้มละลาย และเพดาน 100 ล้านฟรังก์สวิสหายไป |
| สถาบันคริปโต | ใบอนุญาต CASP ภายใต้ MiCA ส่วนใหญ่คือประเภทที่ 2 และ 3 | ใบอนุญาตสวิสแคบกว่า: การรับฝาก การซื้อขายให้ลูกค้า การเป็นผู้ดูแลสภาพคล่อง โดยไม่มีสถานะที่ไม่ได้ป้องกันความเสี่ยง และมีบัญชีเงินตราเพื่อชำระราคาการซื้อขายเท่านั้น การให้คำแนะนำด้านคริปโตและการบริหารพอร์ตคริปโตไม่ต้องใช้ใบอนุญาตนี้: ไม่ต้องมีใบอนุญาต แต่มีกฎการปฏิบัติใหม่ภายใต้กฎหมายบริการทางการเงิน |
| ธนาคาร | สถาบันสินเชื่อ | ทั้งสองให้บริการคริปโตได้ (ในสวิตเซอร์แลนด์ ผ่านลำดับขั้นของมาตรา 6 ซึ่งเปิดให้บริษัทหลักทรัพย์บางแห่งด้วย) มีเพียงธนาคารในสหภาพยุโรปที่ออกสเตเบิลคอยน์ได้โดยตรง |
| ไม่มีสิ่งเทียบเท่า | ผู้ออกโทเคนอ้างอิงสินทรัพย์ (สเตเบิลคอยน์ที่หนุนด้วยตะกร้า) | สวิตเซอร์แลนด์ไม่สร้างใบอนุญาตเฉพาะ FINMA จัดประเภทเป็นรายกรณี: เงินฝาก กองทุน หรือหลักทรัพย์ (ดูหัวข้อที่ 3) |
2. ทีละกิจกรรม
ชื่อใบอนุญาตไม่ได้บอกเรื่องทั้งหมด สิ่งสำคัญคือสิ่งที่คุณทำจริง นี่คือที่ที่แต่ละกิจกรรมไปลงเอย:
| สิ่งที่คุณทำ | สวิตเซอร์แลนด์วันนี้ | สวิตเซอร์แลนด์ภายใต้ร่าง | สหภาพยุโรป |
|---|---|---|---|
| แลกเปลี่ยนหรือเป็นนายหน้าคริปโตให้ลูกค้า | SRO | สถาบันคริปโต แม้ไม่ได้รับฝาก: การซื้อขายในนามตนเองเพื่อลูกค้า หรือการเสนอราคาเพื่อบัญชีตนเอง รวมถึงโต๊ะ OTC | CASP ประเภทที่ 1 หรือ 2 |
| ถือคริปโตให้ลูกค้า | SRO หากถือแยกรายบุคคล ธนาคารหรือใบอนุญาตฟินเทคหากถือรวมกัน | สถาบันคริปโต ทั้งสองกรณี | CASP ประเภทที่ 2 |
| ดำเนินแพลตฟอร์มซื้อขายคริปโต | SRO | สถาบันคริปโต | CASP ประเภทที่ 3 |
| ให้คำแนะนำด้านคริปโตเท่านั้น | ไม่ต้องมี SRO: ไม่ได้จัดการทรัพย์สินลูกค้า | อยู่นอกใบอนุญาตคริปโต อาจมีกฎการปฏิบัติบังคับใช้ | CASP ประเภทที่ 1 |
| การบริหารพอร์ตคริปโต | SRO (ใบอนุญาตผู้จัดการพอร์ตจาก FINMA เฉพาะเมื่อพอร์ตมีตราสารทางการเงิน) | ไม่ต้องมีใบอนุญาต SRO บวกกฎการปฏิบัติใหม่ภายใต้กฎหมายบริการทางการเงิน | CASP ประเภทที่ 1 |
| Staking ให้ลูกค้า | SRO หากทรัพย์สินยังแยกรายบุคคล staking แบบรวมกองอาจต้องมีใบอนุญาตธนาคาร | สถาบันคริปโต พร้อมข้อตกลงกับลูกค้าแยกต่างหาก | ขึ้นอยู่กับโครงสร้าง มักถือเป็นการรับฝากภายใต้ MiCA |
| กระเป๋าเงินแบบไม่รับฝาก (non-custodial) | อยู่นอกการกำกับดูแลในกรณีส่วนใหญ่ | ไม่เปลี่ยนแปลง | อยู่นอก MiCA |
| ถือเงินลูกค้า ทำการชำระเงิน | ใบอนุญาตฟินเทคหรือธนาคาร บัญชีที่ใช้เพื่อชำระราคาธุรกรรมเท่านั้นยังอยู่ภายใต้ SRO ได้ | สถาบันตราสารการชำระเงิน | สถาบันการชำระเงินหรือ EMI |
| ออกสเตเบิลคอยน์สกุลเงินเดียว | ใบอนุญาตธนาคารหรือฟินเทค หรือหนังสือค้ำประกันจากธนาคาร (แนวปฏิบัติ FINMA 06/2024) | สถาบันตราสารการชำระเงินเท่านั้น บริษัท SRO ออกไม่ได้ ธนาคารต้องมีบริษัทแยกต่างหาก | EMI หรือธนาคาร (โทเคนเงินอิเล็กทรอนิกส์) |
| ออกสเตเบิลคอยน์ที่หนุนด้วยตะกร้า | ขึ้นอยู่กับการจัดประเภทของ FINMA: กฎธนาคาร กองทุน หรือหลักทรัพย์ | ไม่เปลี่ยนแปลง: ไม่มีใบอนุญาตเฉพาะ | การอนุญาตโทเคนอ้างอิงสินทรัพย์ |
| ซื้อขายสเตเบิลคอยน์สวิสให้ลูกค้า | SRO ใบอนุญาตฟินเทคหรือธนาคารหากถือรวมกัน | SRO: การซื้อขายในตลาดรองไม่ได้ถูกกำกับเพิ่มเติม นอกจากกฎด้านการรับฝากและการป้องกันการฟอกเงิน การถือให้ลูกค้าต้องมีใบอนุญาตสถาบันคริปโตหรือสถาบันตราสารการชำระเงิน | ไม่ได้รับอนุญาต: ผู้ออกสวิสไม่ได้รับอนุญาตในสหภาพยุโรป |
| ซื้อขายหรือถือสเตเบิลคอยน์ต่างประเทศให้ลูกค้า | SRO ใบอนุญาตฟินเทคหรือธนาคารหากถือรวมกัน | สถาบันคริปโต: สเตเบิลคอยน์ต่างประเทศนับเป็นสินทรัพย์คริปโตที่มีลักษณะเพื่อการซื้อขาย | ใบอนุญาต CASP และเฉพาะเหรียญจากผู้ออกที่ได้รับอนุญาตในสหภาพยุโรป |
| ซื้อขายโลหะมีค่าให้ลูกค้า | SRO โรงหลอมที่ค้าโลหะมีค่าของธนาคารอยู่ภายใต้การกำกับของสำนักงานควบคุมโลหะมีค่าแทน การรับซื้อทองเก่าต้องจดทะเบียนแยกต่างหาก | ไม่เปลี่ยนแปลง | ไม่มีใบอนุญาตระดับสหภาพยุโรป ใช้กฎป้องกันการฟอกเงินระดับชาติ |
มีบทเรียนสองข้อที่โดดเด่น
ข้อแรก SRO เป็นลักษณะเฉพาะของสวิส ในยุโรป MiCA ยุติยุคของการจดทะเบียนระดับชาติแบบง่าย ในสวิตเซอร์แลนด์ ธุรกิจคริปโตที่ไม่ถือทรัพย์สินลูกค้าหรือซื้อขายให้ลูกค้ายังดำเนินงานภายใต้ SRO ได้ แม้หลังการปฏิรูป แม้ร่างจะเพิ่มกฎการปฏิบัติสำหรับบริการคริปโตบางประเภท สำหรับการให้คำแนะนำด้านคริปโตและการบริหารพอร์ตคริปโต สวิตเซอร์แลนด์ยังเบากว่ายุโรป
ข้อสอง สวิตเซอร์แลนด์ขีดเส้นที่เข้มกว่าสำหรับสเตเบิลคอยน์ ในสหภาพยุโรป ธนาคารหรือ EMI ออกโทเคนเงินอิเล็กทรอนิกส์ได้ในบริษัทเดียวกับที่ทำทุกอย่างอื่น ในสวิตเซอร์แลนด์ มีเพียงสถาบันตราสารการชำระเงินที่ออกสเตเบิลคอยน์สกุลเงินเดียวได้ บริษัท SRO ออกไม่ได้เลย และแม้แต่ธนาคารก็ต้องมีบริษัทแยกต่างหาก การซื้อขายเป็นอีกเรื่องหนึ่ง: บริษัท SRO ยังซื้อขายสเตเบิลคอยน์สวิสได้ ตราบที่ไม่ได้ถือไว้ให้ลูกค้า แต่การซื้อขายหรือถือสเตเบิลคอยน์ต่างประเทศให้ลูกค้าจะต้องมีใบอนุญาตสถาบันคริปโต เราอธิบายเหตุผลไว้ใน สเตเบิลคอยน์: เมื่อแม้แต่ธนาคารก็ต้องมีบริษัทลูกที่ได้รับอนุญาตแยกต่างหาก.
3. สเตเบิลคอยน์ที่หนุนด้วยตะกร้า: สองแนวทางที่ตรงข้ามกัน
นี่คือจุดที่สองระบบต่างกันมากที่สุด สหภาพยุโรปให้สเตเบิลคอยน์ที่หนุนด้วยตะกร้ามีประเภทเดียวที่ตายตัว พร้อมเงื่อนไขที่เข้มงวด สวิตเซอร์แลนด์ไม่มีประเภทเลย: จัดแต่ละเหรียญเข้าประเภทที่มีอยู่แล้ว ขึ้นอยู่กับว่าเหรียญถูกสร้างอย่างไร
สหภาพยุโรป: ประเภทเดียว กำหนดโดยกฎหมาย
ภายใต้ MiCA เว้นแต่โทเคนจะเป็นตราสารทางการเงิน สเตเบิลคอยน์ที่หนุนด้วยตะกร้าสกุลเงิน สินค้าโภคภัณฑ์ หรือสินทรัพย์อื่น เป็นโทเคนอ้างอิงสินทรัพย์ กฎเกณฑ์เป็นที่รู้ล่วงหน้า:
- ผู้ออก: ต้องได้รับอนุญาตเฉพาะตาม MiCA และผู้ออกต้องจัดตั้งในสหภาพยุโรป ธนาคารไม่ต้องได้รับอนุญาต แต่ไวท์เปเปอร์ต้องได้รับอนุมัติ และต้องแจ้งล่วงหน้าอย่างน้อย 90 วันทำการก่อนออก
- เงินทุน: อย่างน้อย 350,000 ยูโร 2% ของทุนสำรอง หรือหนึ่งในสี่ของค่าใช้จ่ายคงที่ แล้วแต่จำนวนใดสูงสุด
- ทุนสำรอง: แยกเก็บ ได้รับความคุ้มครองหากผู้ออกล้มเหลว อยู่ในการรับฝาก และมีกฎการลงทุนที่เข้มงวด
- ผู้ถือ: มีสิทธิ์ไถ่ถอนได้ทุกเมื่อตามมูลค่าตลาดของตะกร้า ไม่มีดอกเบี้ย
- การใช้เป็นเงินถูกจำกัดเพดาน: หากโทเคนถูกใช้เป็นสื่อกลางการแลกเปลี่ยนภายในเขตสกุลเงินเดียวเกิน 1 ล้านธุรกรรมและเกิน 200 ล้านยูโรต่อวัน โดยเฉลี่ยรายไตรมาส ผู้ออกต้องหยุดออกใหม่และเสนอแผนลดการใช้งาน
- โทเคนขนาดใหญ่: โทเคนที่ “มีนัยสำคัญ” จะย้ายไปอยู่ภายใต้การกำกับของหน่วยงานธนาคารแห่งยุโรป (EBA) โดยต้องมีเงินกองทุน 3% ของทุนสำรอง
มีข้อยกเว้นสองประการ: การออกขนาดเล็กที่มียอดคงค้างเฉลี่ยต่ำกว่า 5 ล้านยูโร และโทเคนที่เสนอให้เฉพาะผู้ลงทุนที่มีคุณสมบัติ ซึ่งได้รับยกเว้นการขออนุญาต แต่ไม่ใช่ทุกกฎ
และผู้ออกต่างประเทศที่ไม่ได้รับอนุญาตในสหภาพยุโรปไม่สามารถเสนอโทเคนต่อสาธารณะหรือนำเข้าซื้อขายในสหภาพยุโรปได้
สวิตเซอร์แลนด์: FINMA ตัดสินเป็นรายกรณี
พึงสังเกตก่อนว่าสเตเบิลคอยน์ต่างประเทศ แม้จะผูกกับสกุลเงินเดียว ก็ไม่ใช่สเตเบิลคอยน์สวิสตามร่าง: ขึ้นอยู่กับการจัดประเภท จะถือเป็นสินทรัพย์คริปโตเพื่อการซื้อขาย FINMA ใช้หลัก “เนื้อหาสำคัญกว่ารูปแบบ”: ดูว่าผู้ถือเรียกร้องอะไรได้ อะไรหนุนโทเคน และเหนือสิ่งอื่นใด ใครแบกความเสี่ยงของทุนสำรอง การจัดประเภทเชิงชี้แนะของ FINMA เองให้ผลดังนี้:
| สิ่งที่หนุน | สิ่งที่ผู้ถือได้รับ | การปฏิบัติในสวิตเซอร์แลนด์ที่น่าจะเป็นในปัจจุบัน |
|---|---|---|
| ตะกร้าสกุลเงิน | สิทธิเรียกร้องการไถ่ถอน ผู้ออกแบกความเสี่ยงทุนสำรอง | เงินฝากจากประชาชน: ใบอนุญาตธนาคาร ใบอนุญาตฟินเทค (สูงสุด 100 ล้านฟรังก์สวิส ไม่มีดอกเบี้ย) หากโครงสร้างเหมาะสม หรือหนังสือค้ำประกันจากธนาคาร (แนวปฏิบัติ FINMA 06/2024) ไม่ถือเป็นเงินฝากจากประชาชนหากผู้ถือทุกรายเป็นธนาคาร บริษัทประกัน กองทุนบำเหน็จบำนาญ หรือผู้ลงทุนสถาบันที่มีฝ่ายบริหารเงินแบบมืออาชีพ |
| ตะกร้าสกุลเงิน | สิทธิเรียกร้องการไถ่ถอน ผู้ถือแบกความเสี่ยงทุนสำรอง | โครงการลงทุนรวม: กฎของกองทุน |
| โลหะมีค่า | สิทธิเรียกร้องตามสัญญาต่อผู้ออก | เงินฝาก เหมือนบัญชีโลหะมีค่าของธนาคาร โดยมีข้อยกเว้นเดียวกันสำหรับผู้ถือที่เป็นมืออาชีพ |
| สินค้าโภคภัณฑ์อื่น | สิทธิเรียกร้องตามสัญญาต่อผู้ออก | หลักทรัพย์ อาจเป็นอนุพันธ์ |
| สินค้าโภคภัณฑ์ | กรรมสิทธิ์จริง โอนตามกฎหมายไปพร้อมกับโทเคน โดยไม่มีการฝากทรัพย์แบบผิดปกติ (มาตรา 481 ประมวลกฎหมายว่าด้วยหนี้) | ไม่ต้องมีใบอนุญาตด้านความมั่นคงทางการเงินสำหรับการออก ส่วนใหญ่ใช้กฎป้องกันการฟอกเงิน คำมั่นว่าจะส่งมอบเพียงอย่างเดียวไม่เพียงพอ |
| ตะกร้าสินค้าโภคภัณฑ์ อสังหาริมทรัพย์ หรือหลักทรัพย์ | สิทธิเรียกร้องที่ขึ้นอยู่กับมูลค่าของตะกร้า | น่าจะเป็นโครงการลงทุนรวม |
กฎเงินฝากคุ้มครองลูกค้ารายย่อย:
เมื่อเหรียญเสนอให้เฉพาะธนาคาร บริษัทประกัน กองทุนบำเหน็จบำนาญ หรือผู้ลงทุนสถาบันที่มีฝ่ายบริหารเงินแบบมืออาชีพ เงินที่รับไม่ถือเป็นเงินฝากจากประชาชน และไม่ต้องใช้ทั้งใบอนุญาตธนาคารและเพดาน 100 ล้านฟรังก์สวิส
หลังการปฏิรูป ใบอนุญาตฟินเทคหายไป และสถาบันตราสารการชำระเงินใหม่ออกได้เฉพาะสเตเบิลคอยน์ที่ผูกกับสกุลเงินเดียว เหรียญที่หนุนด้วยตะกร้าซึ่งถือเป็นเงินฝากจึงต้องมีใบอนุญาตธนาคาร และการไม่ต้องมีใบอนุญาตสำหรับการออกไม่ได้หมายความว่าส่วนอื่นไม่ต้องมี: หากโทเคนนับเป็นสินทรัพย์คริปโตที่มีลักษณะเพื่อการซื้อขาย การถือหรือซื้อขายให้ลูกค้าจะต้องมีใบอนุญาตสถาบันคริปโต
กฎป้องกันการฟอกเงินเกือบจะใช้บังคับเสมอ เมื่อเหรียญถูกใช้อย่างแพร่หลายเพื่อการชำระเงิน ผู้ดำเนินระบบการชำระเงินอาจต้องมีใบอนุญาตด้วย หาก FINMA เห็นว่าจำเป็นต่อการทำงานของตลาดหรือการคุ้มครองผู้เข้าร่วม
การจัดประเภท ประกอบกับกิจกรรม จะเป็นตัวกำหนดว่าใครซื้อขายเหรียญให้ลูกค้าได้:
| หาก FINMA จัดโทเคนเป็น… | สวิตเซอร์แลนด์วันนี้ | สวิตเซอร์แลนด์ภายใต้ร่าง |
|---|---|---|
| สินทรัพย์คริปโต (ไม่ใช่หลักทรัพย์และไม่ใช่กองทุน) | บริษัทที่เป็นสมาชิก SRO ใบอนุญาตฟินเทคหรือธนาคารหากถือรวมกัน | สถาบันคริปโต ธนาคาร หรือบริษัทหลักทรัพย์ที่ถือบัญชีลูกค้า แม้ไม่ได้รับฝาก หากบริษัทซื้อขายในนามตนเองเพื่อลูกค้าหรือเสนอราคา |
| หลักทรัพย์ | บริษัทหลักทรัพย์หรือธนาคาร เมื่อซื้อขายในนามตนเองเพื่อลูกค้า บนสถานที่ซื้อขายหรือนอกตลาด | ไม่เปลี่ยนแปลง: อยู่นอกใบอนุญาตคริปโต |
| หน่วยลงทุนของกองทุน | ผู้ให้บริการทางการเงินภายใต้กฎหมายบริการทางการเงิน การเสนอขายแก่ลูกค้ารายย่อยต้องเป็นกองทุนที่ FINMA อนุมัติ มิฉะนั้นเฉพาะผู้ลงทุนที่มีคุณสมบัติ | ไม่เปลี่ยนแปลง |
เคียงข้างกัน: โทเคนที่อ้างอิงตะกร้า
| สหภาพยุโรป | สวิตเซอร์แลนด์ | |
|---|---|---|
| ประเภท | โทเคนอ้างอิงสินทรัพย์ กำหนดโดยกฎหมาย เว้นแต่โทเคนเป็นตราสารทางการเงิน | ไม่มีประเภทเทียบเท่าเฉพาะ: เงินฝาก กองทุน หลักทรัพย์ หรือสินทรัพย์คริปโต เป็นรายกรณี |
| ผู้ออก | ได้รับอนุญาตตาม MiCA จัดตั้งในสหภาพยุโรป สถาบันสินเชื่อในสหภาพยุโรปต้องการเพียงไวท์เปเปอร์ที่ได้รับอนุมัติ | ไม่มีใบอนุญาตเฉพาะ ขึ้นอยู่กับการจัดประเภท |
| ผู้ออกต่างประเทศ | ถูกกันออกหากไม่ได้รับอนุญาตในสหภาพยุโรป ข้อยกเว้น: ยอดคงค้างเฉลี่ยต่ำกว่า 5 ล้านยูโร หรือการเสนอขายและการถือที่สงวนไว้ให้ผู้ลงทุนที่มีคุณสมบัติ ยังต้องมีไวท์เปเปอร์ | เป็นไปได้หากการจัดประเภทอนุญาต ภายใต้กฎของสวิสว่าด้วยการเสนอขาย |
| เงินทุน | จำนวนสูงสุดระหว่าง 350,000 ยูโร 2% ของทุนสำรองเฉลี่ย หรือหนึ่งในสี่ของค่าใช้จ่ายคงที่ และ 3% ของทุนสำรองสำหรับโทเคนที่มีนัยสำคัญ | ขึ้นอยู่กับการจัดประเภท |
| ดอกเบี้ยให้ผู้ถือ | ห้าม ทั้งสำหรับผู้ออกและ CASP | ไม่มีข้อห้ามทั่วไปสำหรับโทเคนอ้างอิงตะกร้า: โครงสร้างทางกฎหมายเป็นตัวกำหนด สเตเบิลคอยน์สกุลเดียวแบบสวิสใหม่จ่ายดอกเบี้ยไม่ได้ |
| การใช้เพื่อการชำระเงิน | เมื่อเกินทั้ง 1 ล้านธุรกรรมและ 200 ล้านยูโรต่อวันในฐานะสื่อกลางการแลกเปลี่ยนในเขตสกุลเงินเดียว โดยเฉลี่ยรายไตรมาส ผู้ออกต้องหยุดออกใหม่และยื่นแผนภายใน 40 วันทำการ | ไม่มีเพดาน ผู้ดำเนินระบบการชำระเงินอาจต้องมีใบอนุญาต |
| ใครซื้อขายได้ | CASP ที่ได้รับอนุญาตสำหรับบริการนั้น หรือสถาบันการเงินที่แจ้งตามมาตรา 60 MiCA สำหรับโทเคนจากผู้ออกที่ได้รับอนุญาต ภายใต้ข้อยกเว้น | ขึ้นอยู่กับการจัดประเภทและกิจกรรม: บริษัท SRO สถาบันคริปโต หรือเฉพาะธนาคารและบริษัทหลักทรัพย์ |
สหภาพยุโรปมีความเป็นเอกภาพแต่ปิด
กฎส่วนใหญ่เป็นที่รู้ล่วงหน้า แม้ MiCA จะมีคำถามด้านการจัดประเภทและข้อยกเว้นของตนเอง แต่คุณต้องมีผู้ออกที่ได้รับอนุญาตในสหภาพยุโรป และเพดานการชำระเงินจำกัดการใช้เหรียญเป็นเงิน
สวิตเซอร์แลนด์ยืดหยุ่นแต่ไม่แน่นอน
ผู้ออกต่างประเทศเป็นไปได้และไม่มีเพดาน แต่การจัดประเภทเป็นตัวตัดสินทุกอย่าง: เหรียญเดียวกันอาจซื้อขายได้โดยบริษัท SRO ขนาดเล็ก หรือโดยธนาคารเท่านั้น ขึ้นอยู่กับว่าสร้างอย่างไร สำหรับผู้ออกที่วางแผนสเตเบิลคอยน์หนุนด้วยตะกร้าที่มีกิจกรรมในสวิตเซอร์แลนด์ การขอคำวินิจฉัยจาก FINMA ก่อนเปิดตัวไม่ใช่ความฟุ่มเฟือย
4. สิ่งที่การเปรียบเทียบไม่ได้แสดง
ไม่มี passport
ใบอนุญาตยุโรปใช้ passport ไปยัง 30 ประเทศในเขตเศรษฐกิจยุโรปได้ สำหรับบริการที่ครอบคลุม หลังการแจ้ง ใบอนุญาตสวิสไม่ให้ passport สำหรับธุรกิจที่ต้องการลูกค้ายุโรป นี่มักเป็นปัจจัยตัดสิน ไม่ว่าการกำกับดูแลของสวิสจะดีเพียงใด
บริษัทเดียวหรือสองบริษัท
ในยุโรป บริษัทเดียวเป็น EMI ออกโทเคนเงินอิเล็กทรอนิกส์ และถือใบอนุญาต CASP ได้ EMI ยังถือและโอนโทเคนเงินอิเล็กทรอนิกส์ของตนเองให้ลูกค้าได้หลังการแจ้งอย่างง่าย โดยไม่ต้องมีใบอนุญาต CASP แยก (MiCA มาตรา 60) ในสวิตเซอร์แลนด์ Lenz & Staehelin ตีความรายงานประกอบร่างว่าให้ใบอนุญาตใหม่เฉพาะแก่นิติบุคคลแยกต่างหาก รายงานไม่ได้พูดด้วยถ้อยคำนั้น แต่เหตุผลของรายงานไปไกลกว่าธนาคาร รายงานระบุว่าการรับเงินลูกค้าและข้อกำหนดที่ผูกอยู่ “ไม่เข้ากันกับกิจกรรมของสถาบันการเงินอื่น” นั่นคือเหตุที่สถาบันตราสารการชำระเงินอยู่นอกลำดับขั้น และเหตุที่ธนาคารต้องตั้งนิติบุคคลแยกเพื่อขอใบอนุญาตนี้ บริษัทเดียวจะถือใบอนุญาตใหม่ทั้งสองได้หรือไม่นั้นไม่ได้กล่าวไว้ชัดเจน ด้วยเหตุผลดังกล่าว เราจะไม่วางแผนบนสมมติฐานนั้นจนกว่าจะรู้แนวปฏิบัติของ FINMA
ในมุมมองของเรา การแยกนี้เป็นผลจากวิธีที่กฎหมายสถาบันการเงินถูกสร้างขึ้นในปี 2015: ใบอนุญาตแต่ละประเภทนิยามตามกิจกรรม และมีเพียงลำดับขั้นของมาตรา 6 ที่ให้ใบอนุญาตหนึ่งครอบคลุมอีกใบหนึ่ง ร่างจงใจละสถาบันตราสารการชำระเงินออกจากลำดับขั้นนั้น และรายงานผูกการแยกธนาคารเข้ากับทางเลือกนั้นโดยตรง การถือหุ้นร่วมกันไม่ใช่ประเด็น: ธนาคารถือสถาบันการชำระเงินเป็นบริษัทลูกได้ กำลังวางแผนโครงสร้างรอบใบอนุญาตใหม่หรือไม่? พูดคุยกับเรา.
ช่วงเปลี่ยนผ่าน
ตามร่างมาตรา 74b ผู้ถือใบอนุญาตมีเวลาหนึ่งปีในการปฏิบัติตามข้อกำหนดใหม่ และธุรกิจที่เพิ่งต้องมีใบอนุญาตมีเวลาหนึ่งปีในการยื่นขอและปฏิบัติตามเงื่อนไขการอนุญาต ดำเนินงานต่อได้จนกว่า FINMA จะตัดสิน โดยต้องยังเป็นสมาชิกและอยู่ภายใต้การกำกับของ SRO
เงินทุน
สำหรับใบอนุญาตสวิสใหม่ทั้งสอง เงินทุนขั้นต่ำถูกปล่อยไว้ให้กฎกระทรวงกำหนด ซึ่งยังไม่ได้เผยแพร่ ในยุโรป เงินทุนด้านคริปโตเป็นที่รู้แล้ว: 50,000 ถึง 150,000 ยูโรภายใต้ MiCA เป็นขั้นต่ำ เนื่องจาก CASP ต้องมีจำนวนที่สูงกว่าระหว่างจำนวนนั้นกับหนึ่งในสี่ของค่าใช้จ่ายคงที่ ในรูปเงินกองทุนหรือประกันภัย ข้อความประนีประนอม PSD3 กำหนด 150,000 ยูโรสำหรับบริการชำระเงินส่วนใหญ่ และ 250,000 ยูโรสำหรับเงินอิเล็กทรอนิกส์ รวมกันสำหรับบริษัทที่ทำทั้งสองอย่าง แม้ยังไม่เป็นกฎหมาย ฝั่งสวิส ตัวเลขที่สำคัญที่สุดยังไม่เป็นที่รู้
5. แบบไหนดีกว่า?
ไม่มีแบบไหนดีกว่าโดยสมบูรณ์ ระบบยุโรปกว้างกว่าและใช้ passport ได้ แต่หนักกว่าสำหรับธุรกิจคริปโตขนาดเล็ก ระบบสวิสคงเส้นทางเบาผ่าน SRO ไว้ แต่บังคับการแยกที่เข้มกว่ากับธนาคารสำหรับสเตเบิลคอยน์ และไม่ให้ passport ในสหภาพยุโรป
ในทางปฏิบัติ การเลือกขึ้นอยู่กับสี่คำถาม: ลูกค้าของคุณอยู่ที่ไหน คุณถือทรัพย์สินของพวกเขาหรือไม่ คุณจัดการโทเคนใด และคุณซื้อขายในนามตนเองเพื่อลูกค้าหรือเป็นคู่สัญญา และคุณต้องการออกสเตเบิลคอยน์หรือไม่? ตามร่างกฎหมายสวิส ธุรกิจที่ไม่ได้ถืออะไรให้ลูกค้าก็ยังอาจต้องมีใบอนุญาตคริปโต ลูกค้าหลายรายของเราลงเอยด้วยการมีทั้งสอง: บริษัทสวิสสำหรับระบบนิเวศสวิส และใบอนุญาตยุโรปสำหรับตลาดยุโรป
ไม่แน่ใจว่าใบอนุญาตใด หรือการผสมแบบใด เหมาะกับธุรกิจของคุณ? เขียนถึง thailand@fintechlex.com.
อ่านบทความชุดเกี่ยวกับใบอนุญาตใหม่ในสวิตเซอร์แลนด์และในยุโรปทั้งหมด:
- ใบอนุญาตใหม่สองประเภทของสวิตเซอร์แลนด์: อะไรไปอยู่กับใบอนุญาตการชำระเงิน อะไรไปอยู่กับใบอนุญาตคริปโต และอะไรเหลือไว้ให้ SRO
- ใบอนุญาต EMI, MiCA และสเตเบิลคอยน์ในยุโรป: สามระบบ และสิ่งที่ PSD3 เปลี่ยนแปลง
- สวิตเซอร์แลนด์กับสหภาพยุโรป: ใบอนุญาตสวิสใดตรงกับใบอนุญาตยุโรปใด? (บทความนี้)
สวิตเซอร์แลนด์: ร่างเพื่อรับฟังความคิดเห็นของคณะมนตรีสหพันธ์ลงวันที่ 22 ตุลาคม 2025 แก้ไขกฎหมายสถาบันการเงิน แนวปฏิบัติ FINMA 06/2024 และภาคผนวกปี 2019 ของ FINMA ต่อแนวปฏิบัติ ICO เรื่องสเตเบิลคอยน์ (การจัดประเภทเชิงชี้แนะ) สหภาพยุโรป: MiCA, PSD2, Directive ว่าด้วยเงินอิเล็กทรอนิกส์ และข้อความประนีประนอม PSD3 และ PSR (ข้อความของคณะมนตรีลงวันที่ 17 เมษายน 2026 ยังไม่ได้รับรอง) ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย