

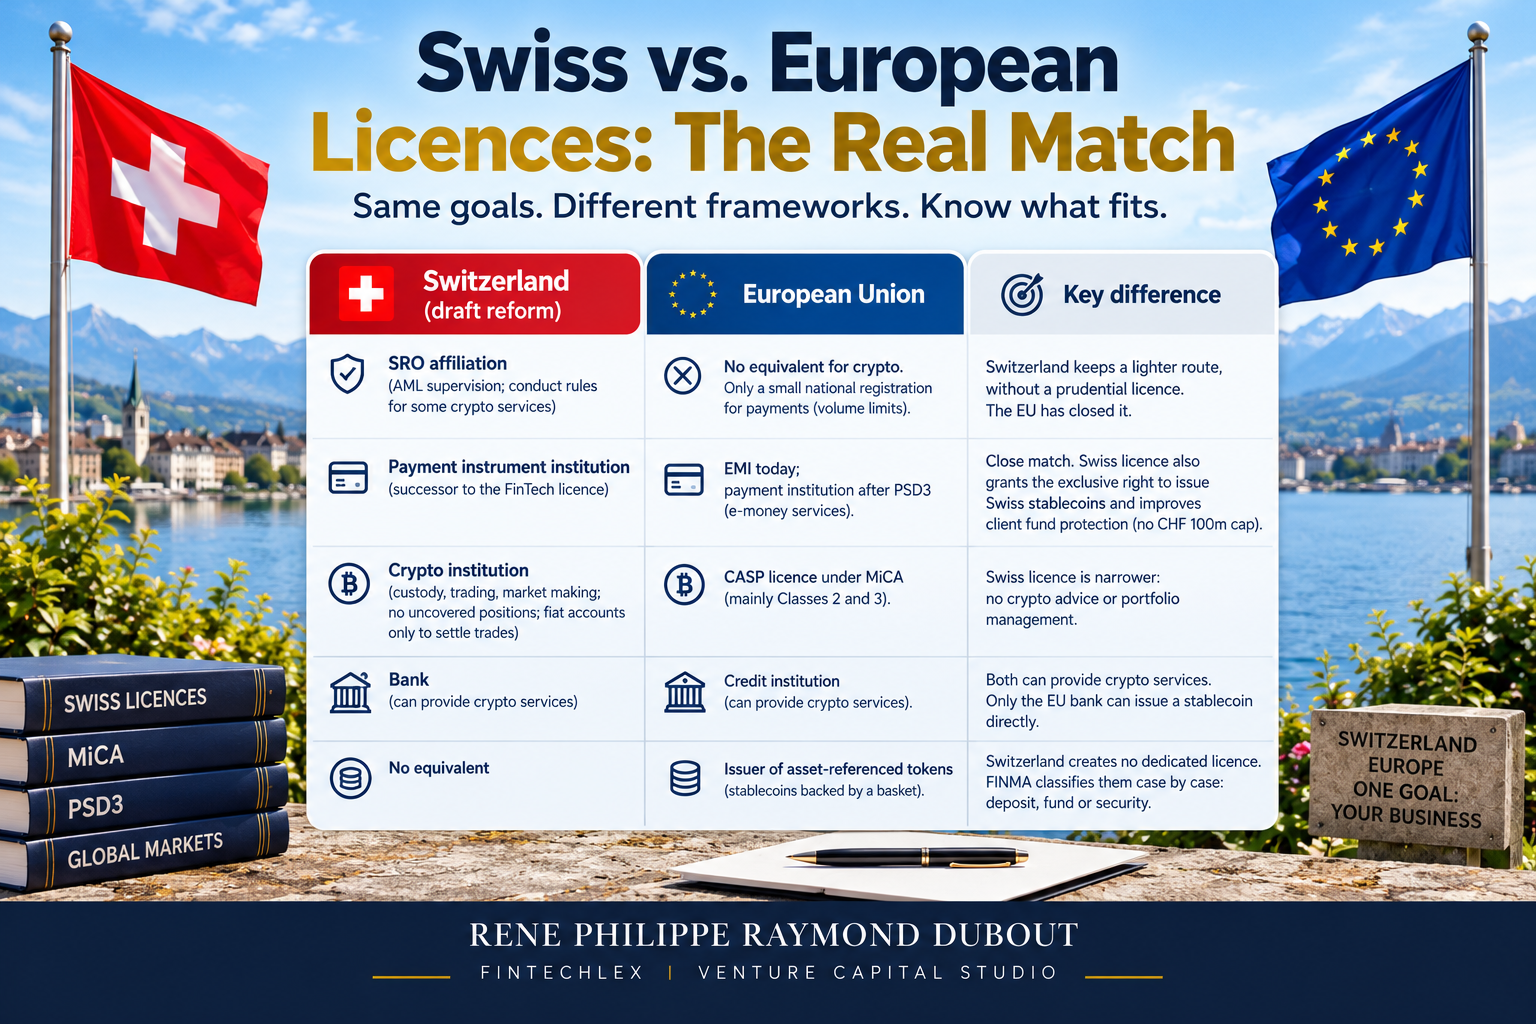
Licence crypto suisse ou MiCA : dans notre dernier article, nous avons présenté les règles européennes applicables aux paiements, à la crypto et aux stablecoins. La Suisse construit maintenant son propre système, avec deux nouvelles autorisations: l’établissement de moyens de paiement et l’établissement pour services avec des cryptoactifs.
La question que posent désormais nos clients est donc simple : quelle licence suisse correspond à quelle licence européenne ? Voici la comparaison côte à côte : la licence crypto suisse face à MiCA, la licence de paiement suisse face à l’EMI, et l’OAR suisse face à… rien du tout.
Un rappel sur le calendrier : les règles européennes sont en vigueur (MiCA) ou adoptées sur le fond (PSD3, adoption formelle en attente, application probable à partir de 2028). La réforme suisse n’est encore qu’un projet : la consultation s’est terminée le 6 février 2026, et le projet de loi n’est pas encore devant le Parlement.
1. Face à face : les licences
| Suisse (projet de réforme) | Union européenne | La principale différence |
|---|---|---|
| Affiliation à un OAR (surveillance en matière de lutte contre le blanchiment uniquement). Ce qui y reste : les activités qui ne détiennent ni l’argent des clients ni ne détiennent ou négocient de crypto pour des clients, comme le change, la gestion de portefeuilles uniquement crypto et les services de paiement qui ne détiennent jamais de fonds de clients. Le négoce de métaux précieux et le crédit, y compris le leasing et l’affacturage, restent aussi sous l’OAR : la réforme n’y touche pas. Le projet ajoute des règles de comportement pour certains services crypto. | Pas d’équivalent pour la crypto. Les enregistrements crypto nationaux ont pris fin avec la période transitoire de MiCA le 1er juillet 2026. Pour les paiements, il ne reste qu’un petit enregistrement national avec des plafonds de volume. | La Suisse garde une voie plus légère, sans autorisation prudentielle. L’UE l’a fermée. |
| Établissement de moyens de paiement (successeur de la licence FinTech). Il absorbe aussi des activités relevant des OAR : toute activité financière qui accepte l’argent de clients pourrait en avoir besoin, y compris les sociétés affiliées à un OAR qui détiennent des fonds de clients sur des comptes de règlement, sauf si le Conseil fédéral maintient une exception, et les émetteurs de stablecoins qui s’appuient aujourd’hui sur une garantie bancaire. | EMI aujourd’hui ; établissement de paiement fournissant des services de monnaie électronique après PSD3 | Correspondance étroite. Mais seule l’autorisation suisse a le droit exclusif d’émettre des stablecoins suisses (au sens du projet : une seule monnaie, émis en Suisse). Elle améliore aussi la licence FinTech : les fonds des clients sont distraits de la masse en faillite, et le plafond de 100 millions de francs disparaît. |
| Établissement pour services avec des cryptoactifs | Licence CASP sous MiCA, principalement classes 2 et 3 | L’autorisation suisse est plus étroite : conservation, négoce pour des clients, tenue de marché, sans positions non couvertes et avec des comptes en monnaie fiduciaire uniquement pour régler les transactions. Le conseil crypto et la gestion de portefeuilles crypto n’en ont pas besoin : pas d’autorisation, mais de nouvelles règles de comportement selon la loi sur les services financiers. |
| Banque | Établissement de crédit | Les deux peuvent fournir des services crypto (en Suisse, par la cascade de l’article 6, ouverte aussi à certaines maisons de titres). Seule la banque de l’UE peut émettre directement un stablecoin. |
| Pas d’équivalent | Émetteur de jetons se référant à un ou des actifs (stablecoins adossés à un panier) | La Suisse ne crée pas d’autorisation spécifique. La FINMA les qualifie au cas par cas : dépôt, fonds ou valeur mobilière (voir section 3). |
2. Activité par activité
Le nom des licences ne dit pas tout. Ce qui compte, c’est ce que vous faites réellement. Voici où atterrit chaque activité :
| Ce que vous faites | Suisse aujourd’hui | Suisse selon le projet | Union européenne |
|---|---|---|---|
| Échanger ou négocier de la crypto pour des clients | OAR | Établissement pour services avec des cryptoactifs, même sans conservation : négoce en son propre nom pour des clients, ou cotation de prix pour son propre compte, y compris les desks OTC | CASP, classe 1 ou 2 |
| Détenir de la crypto pour des clients | OAR si elle est détenue individuellement ; banque ou licence FinTech si elle est détenue collectivement | Établissement pour services avec des cryptoactifs, dans les deux cas | CASP, classe 2 |
| Exploiter une plateforme de négociation crypto | OAR | Établissement pour services avec des cryptoactifs | CASP, classe 3 |
| Conseil crypto uniquement | Pas d’OAR nécessaire : aucun actif de client n’est manipulé | Hors de l’autorisation crypto ; des règles de comportement peuvent s’appliquer | CASP, classe 1 |
| Gestion de portefeuilles crypto | OAR (autorisation FINMA de gestionnaire de fortune seulement si le portefeuille comprend des instruments financiers) | Pas d’autorisation ; OAR, plus de nouvelles règles de comportement selon la loi sur les services financiers | CASP, classe 1 |
| Staking pour des clients | OAR si les actifs restent ségrégués individuellement ; le staking mutualisé peut exiger une licence bancaire | Établissement pour services avec des cryptoactifs, avec une convention distincte avec le client | Dépend de la structure ; souvent de la conservation au sens de MiCA |
| Portefeuille non dépositaire | Hors réglementation dans la plupart des cas | Inchangé | Hors MiCA |
| Détenir l’argent de clients, effectuer des paiements | Licence FinTech ou banque ; les comptes utilisés uniquement pour régler des transactions peuvent rester sous un OAR | Établissement de moyens de paiement | Établissement de paiement ou EMI |
| Émettre un stablecoin dans une seule monnaie | Banque ou licence FinTech, ou une garantie de défaillance bancaire (communication FINMA sur la surveillance 06/2024) | Établissement de moyens de paiement uniquement. Une société affiliée à un OAR ne peut pas émettre ; une banque a besoin d’une société distincte | EMI ou banque (jeton de monnaie électronique) |
| Émettre un stablecoin adossé à un panier | Dépend de la qualification FINMA : règles bancaires, des fonds ou des valeurs mobilières | Inchangé : pas d’autorisation spécifique | Agrément pour les jetons se référant à un ou des actifs |
| Négocier des stablecoins suisses pour des clients | OAR ; licence FinTech ou banque s’ils sont détenus collectivement | OAR : le négoce secondaire n’est pas réglementé davantage, hormis les règles de conservation et de lutte contre le blanchiment. Les détenir pour des clients exige l’autorisation d’établissement pour services avec des cryptoactifs ou d’établissement de moyens de paiement | Interdit : l’émetteur suisse n’est pas agréé dans l’UE |
| Négocier ou détenir des stablecoins étrangers pour des clients | OAR ; licence FinTech ou banque s’ils sont détenus collectivement | Établissement pour services avec des cryptoactifs : les stablecoins étrangers comptent comme des cryptoactifs ayant un caractère de négoce | Licence CASP, et seulement pour les coins d’un émetteur agréé dans l’UE |
| Négocier des métaux précieux pour des clients | OAR. Les affineurs qui négocient des métaux précieux bancaires sont surveillés par le Bureau central du contrôle des métaux précieux ; l’achat de vieil or exige un enregistrement distinct | Inchangé | Pas de licence européenne ; règles nationales de lutte contre le blanchiment |
Deux leçons ressortent.
D’abord, l’OAR est une spécificité suisse. En Europe, MiCA a mis fin à l’époque des simples enregistrements nationaux. En Suisse, une entreprise crypto qui ne détient pas d’actifs de clients et ne négocie pas pour eux peut encore exercer sous un OAR, même après la réforme, même si le projet ajoute des règles de comportement pour certains services crypto. Pour le conseil crypto et la gestion de portefeuilles crypto, la Suisse reste plus légère que l’Europe.
Ensuite, la Suisse est plus stricte sur les stablecoins. Dans l’UE, une banque ou un EMI peut émettre un jeton de monnaie électronique dans la même société que tout le reste. En Suisse, seul un établissement de moyens de paiement peut émettre un stablecoin dans une seule monnaie, une société affiliée à un OAR ne peut pas émettre du tout, et même une banque aurait besoin d’une société distincte. Le négoce est une autre affaire : une société affiliée à un OAR peut toujours négocier des stablecoins suisses, tant qu’elle ne les détient pas pour des clients, mais négocier ou détenir des stablecoins étrangers pour des clients exigera l’autorisation d’établissement pour services avec des cryptoactifs. Nous avons expliqué pourquoi dans Stablecoins : quand même une banque a besoin d’une filiale dotée de sa propre licence (en anglais).
3. Les stablecoins adossés à un panier : deux approches opposées
C’est là que les deux systèmes diffèrent le plus. L’UE donne aux stablecoins adossés à un panier une catégorie fixe, avec des conditions strictes. La Suisse n’a aucune catégorie : elle place chaque coin dans une catégorie existante, selon sa construction.
L’UE : une catégorie, fixée par la loi
Selon MiCA, sauf si le jeton est un instrument financier, un stablecoin adossé à un panier de monnaies, de matières premières ou d’autres actifs est un jeton se référant à un ou des actifs. Les règles sont connues d’avance :
- Émetteur: un agrément MiCA spécifique, et l’émetteur doit être établi dans l’UE. Une banque n’a pas besoin de cet agrément, mais son livre blanc doit être approuvé et elle doit notifier au moins 90 jours ouvrables avant l’émission.
- Capital: au moins 350 000 €, 2 % de la réserve ou un quart des frais généraux fixes, le montant le plus élevé étant retenu.
- Réserve: ségréguée, protégée en cas de défaillance de l’émetteur, conservée par un dépositaire, avec des règles de placement strictes.
- Détenteurs: un droit de remboursement à tout moment à la valeur de marché du panier. Pas d’intérêts.
- L’usage comme monnaie est plafonné: lorsque le jeton est utilisé comme moyen d’échange dans une zone monétaire pour plus d’un million de transactions et plus de 200 millions d’euros par jour, en moyenne trimestrielle, l’émetteur doit cesser toute nouvelle émission et présenter un plan pour réduire cet usage.
- Grands jetons: un jeton « important » passe sous la surveillance de l’Autorité bancaire européenne, avec des fonds propres de 3 % de la réserve.
Deux exemptions existent : les petites émissions, avec un encours moyen inférieur à 5 millions d’euros, et les jetons offerts uniquement à des investisseurs qualifiés. Elles échappent à l’agrément, mais pas à toutes les règles.
Et un émetteur étranger sans agrément de l’UE ne peut pas offrir son jeton au public ni le faire admettre à la négociation dans l’UE.
La Suisse : la FINMA décide au cas par cas
Notez d’abord qu’un stablecoin étranger, même lié à une seule monnaie, n’est pas un stablecoin suisse au sens du projet : sous réserve de sa qualification, il est traité comme un cryptoactif de négoce. La FINMA applique le principe de la substance sur la forme : elle regarde ce que le détenteur peut réclamer, ce qui adosse le jeton, et surtout qui supporte le risque de la réserve. Sa propre classification indicative donne ceci :
| Adossement | Ce que reçoit le détenteur | Traitement suisse probable aujourd’hui |
|---|---|---|
| Panier de monnaies | Créance en remboursement ; l’émetteur supporte le risque de la réserve | Dépôt du public : licence bancaire, licence FinTech (jusqu’à 100 millions de francs, sans intérêts) si la structure s’y prête, ou garantie de défaillance bancaire (communication FINMA sur la surveillance 06/2024). Pas un dépôt du public si tous les détenteurs sont des banques, assureurs, caisses de pension ou investisseurs institutionnels dotés d’une trésorerie professionnelle |
| Panier de monnaies | Créance en remboursement ; les détenteurs supportent le risque de la réserve | Placement collectif de capitaux : règles des fonds |
| Métaux précieux | Créance contractuelle contre l’émetteur | Dépôt, comme un compte métal bancaire, avec la même exception pour les détenteurs professionnels |
| Autres matières premières | Créance contractuelle contre l’émetteur | Valeur mobilière, éventuellement un dérivé |
| Matières premières | Véritable droit de propriété, transféré juridiquement avec le jeton, sans dépôt irrégulier (article 481 du Code des obligations) | Pas d’autorisation prudentielle pour l’émission ; règles de lutte contre le blanchiment dans la plupart des cas. Une simple promesse de livraison ne suffit pas |
| Panier de matières premières, d’immobilier ou de valeurs mobilières | Créance qui dépend de la valeur du panier | Placement collectif de capitaux, probablement |
Les règles sur les dépôts protègent les clients particuliers :
lorsqu’un coin est offert uniquement à des banques, assureurs, caisses de pension ou investisseurs institutionnels dotés d’une trésorerie professionnelle, les fonds ne sont pas des dépôts du public, et ni la licence bancaire ni la limite de 100 millions de francs ne s’appliquent.
Après la réforme, la licence FinTech disparaît, et le nouvel établissement de moyens de paiement ne pourra émettre que des stablecoins liés à une seule monnaie. Un coin adossé à un panier qui constitue un dépôt aurait donc besoin d’une licence bancaire. Et l’absence d’autorisation pour l’émission ne signifie pas l’absence d’autorisation pour le reste : si le jeton compte comme un cryptoactif ayant un caractère de négoce, le détenir ou le négocier pour des clients exigera l’autorisation d’établissement pour services avec des cryptoactifs.
Les règles de lutte contre le blanchiment s’appliquent presque toujours. Lorsqu’un coin est largement utilisé pour des paiements, l’exploitant du système de paiement peut aussi avoir besoin d’une autorisation, si la FINMA l’estime nécessaire au fonctionnement des marchés ou à la protection de leurs participants.
La qualification, combinée à l’activité, décide ensuite qui peut négocier le coin pour des clients :
| Si la FINMA qualifie le jeton de… | Suisse aujourd’hui | Suisse selon le projet |
|---|---|---|
| Cryptoactif (ni valeur mobilière ni fonds) | Société affiliée à un OAR ; licence FinTech ou banque s’il est détenu collectivement | Établissement pour services avec des cryptoactifs, banque ou maison de titres tenant des comptes de clients, même sans conservation lorsque la société négocie en son propre nom pour des clients ou cote des prix |
| Valeur mobilière | Maison de titres ou banque, lorsqu’elle négocie en son propre nom pour des clients, sur une plateforme ou de gré à gré | Inchangé : hors de l’autorisation crypto |
| Parts d’un fonds | Prestataires de services financiers selon la loi sur les services financiers. Une offre aux clients particuliers exige un fonds approuvé par la FINMA ; sinon, investisseurs qualifiés uniquement | Inchangé |
Côte à côte : les jetons se référant à un panier
| Union européenne | Suisse | |
|---|---|---|
| Catégorie | Jeton se référant à un ou des actifs, fixé par la loi, sauf si le jeton est un instrument financier | Pas de catégorie équivalente propre : dépôt, fonds, valeur mobilière ou cryptoactif, au cas par cas |
| Émetteur | Agrément MiCA, établi dans l’UE ; un établissement de crédit de l’UE a seulement besoin d’un livre blanc approuvé | Pas d’autorisation spécifique ; dépend de la qualification |
| Émetteur étranger | Exclu sans agrément de l’UE. Exemptions : un encours moyen inférieur à 5 millions d’euros, ou une offre et une détention réservées aux investisseurs qualifiés. Un livre blanc reste requis | Possible si la qualification le permet, sous réserve des règles suisses sur l’offre |
| Capital | Le plus élevé de 350 000 €, 2 % de la réserve moyenne ou un quart des frais généraux fixes ; 3 % de la réserve pour un jeton important | Dépend de la qualification |
| Intérêts aux détenteurs | Interdits, pour les émetteurs et les CASP | Pas d’interdiction générale pour les jetons se référant à un panier : la structure juridique décide. Les nouveaux stablecoins suisses liés à une seule monnaie ne peuvent pas verser d’intérêts |
| Usage pour les paiements | Au-delà d’un million de transactions et de 200 millions d’euros par jour comme moyen d’échange dans une zone monétaire, en moyenne trimestrielle, l’émetteur doit cesser toute nouvelle émission et soumettre un plan dans les 40 jours ouvrables | Pas de plafond ; l’exploitant d’un système de paiement peut avoir besoin d’une autorisation |
| Qui peut le négocier | Un CASP agréé pour le service, ou un établissement financier ayant notifié selon l’article 60 MiCA, pour les jetons d’un émetteur agréé, sous réserve des exemptions | Dépend de la qualification et de l’activité : société affiliée à un OAR, établissement pour services avec des cryptoactifs, ou seulement banques et maisons de titres |
L’UE est harmonisée mais fermée.
La plupart des règles sont connues d’avance, même si MiCA a ses propres questions de qualification et ses exemptions, mais il vous faut un émetteur agréé dans l’UE, et le plafond de paiement limite l’usage du coin comme monnaie.
La Suisse est souple mais incertaine.
Un émetteur étranger est possible et il n’y a pas de plafond, mais la qualification décide de tout : le même coin peut être négocié par une petite société affiliée à un OAR ou seulement par une banque, selon sa construction. Pour tout émetteur qui prépare un stablecoin adossé à un panier avec une activité en Suisse, une décision préalable de la FINMA avant le lancement n’est pas un luxe.
4. Ce que la comparaison ne montre pas
Pas de passeport
Une licence européenne peut être passeportée dans les 30 pays de l’Espace économique européen, pour les services qu’elle couvre, après notification. Une licence suisse ne donne aucun passeport. Pour une entreprise qui veut des clients européens, c’est souvent le facteur décisif, quelle que soit la qualité de la surveillance suisse.
Une société ou deux
En Europe, une même société peut être un EMI, émettre des jetons de monnaie électronique et détenir une licence CASP. Un EMI peut même détenir et transférer ses propres jetons de monnaie électronique pour des clients après une simple notification, sans licence CASP distincte (MiCA, article 60). En Suisse, Lenz & Staehelin lisent le rapport explicatif comme n’accordant les nouvelles autorisations qu’à des entités juridiques distinctes. Le rapport ne le dit pas en ces termes, mais son raisonnement va au-delà des banques. Il indique que l’acceptation de fonds de clients, et les exigences qui s’y rattachent, ne sont « pas compatibles avec les activités d’autres établissements financiers ». C’est pourquoi l’établissement de moyens de paiement est hors de la cascade, et pourquoi une banque doit créer une entité juridique distincte pour obtenir cette autorisation. La question de savoir si une même société pourrait détenir les deux nouvelles autorisations n’est pas traitée expressément. Vu ce raisonnement, nous ne la planifierions pas avant de connaître la pratique de la FINMA.
À notre avis, cette séparation découle de la manière dont la loi sur les établissements financiers a été construite en 2015 : chaque autorisation est définie par son activité, et seule la cascade de l’article 6 permet à une autorisation d’en couvrir une autre. Le projet laisse délibérément l’établissement de moyens de paiement hors de cette cascade, et le rapport rattache la séparation imposée aux banques précisément à ce choix. La détention commune n’est pas le problème : une banque peut détenir l’établissement de paiement comme filiale. Vous préparez une structure autour des nouvelles autorisations ? Parlez-nous-en.
Transition
Selon le projet d’article 74b, les titulaires d’une autorisation disposent d’un an pour satisfaire aux nouvelles exigences, et les entreprises nouvellement soumises à autorisation disposent d’un an pour déposer leur demande et remplir les conditions. Elles peuvent poursuivre leur activité jusqu’à la décision de la FINMA, à condition de rester affiliées à un OAR et surveillées par lui.
Capital
Pour les deux nouvelles autorisations suisses, le capital minimum est renvoyé à l’ordonnance, qui n’a pas été publiée. En Europe, le capital crypto est connu : de 50 000 € à 150 000 € selon MiCA, comme plancher, puisqu’un CASP doit avoir le plus élevé de ce montant ou d’un quart de ses frais généraux fixes, en fonds propres ou en assurance. Le texte de compromis de PSD3 fixe 150 000 € pour la plupart des services de paiement et 250 000 € pour la monnaie électronique, cumulés pour les sociétés qui font les deux, mais ce n’est pas encore la loi. Côté suisse, les chiffres qui comptent le plus ne sont pas encore connus.
5. Lequel est le meilleur ?
Aucun, dans l’absolu. Le système européen est plus large et passeportable, mais plus lourd pour les petites entreprises crypto. Le système suisse garde une voie légère par l’OAR, mais impose une séparation plus stricte aux banques pour les stablecoins et ne donne aucun passeport européen.
En pratique, le choix dépend de quatre questions : où sont vos clients, détenez-vous leurs actifs, quels jetons traitez-vous et les négociez-vous en votre propre nom pour des clients ou comme contrepartie, et voulez-vous émettre un stablecoin ? Selon le projet suisse, une entreprise qui ne détient rien pour ses clients peut quand même avoir besoin de l’autorisation crypto. Beaucoup de nos clients finissent avec les deux : une société suisse pour l’écosystème suisse, et une licence européenne pour le marché européen.
Vous ne savez pas quelle licence, ou quelle combinaison, convient à votre activité ? Écrivez à insight@fintechlex.com.
Lire toute la série sur les nouvelles licences, en Suisse et en Europe :
- Les deux nouvelles licences suisses : ce qui va à la licence de paiement, ce qui va à la licence crypto, et ce qui reste aux OAR
- EMI, MiCA et licences de stablecoin en Europe : trois régimes, et ce que change PSD3 (en anglais)
- Suisse ou UE : quelle licence suisse correspond à quelle licence européenne ? (cet article)
Suisse : projet de consultation du Conseil fédéral du 22 octobre 2025 modifiant la loi sur les établissements financiers, communication FINMA sur la surveillance 06/2024, et complément FINMA de 2019 au guide pratique ICO sur les stablecoins (classification indicative). Union européenne : MiCA, DSP2, directive sur la monnaie électronique et textes de compromis PSD3 et PSR (texte du Conseil du 17 avril 2026, pas encore adopté). Information générale, pas un conseil juridique.



