Rachetez la banque. Décidez du lancement.
La plupart des banques à vendre traînent un passé. Celle-ci n’a qu’un avenir, et rien d’autre.
Nous proposons à la vente une banque internationale privée dans le Commonwealth de la Dominique. Elle détient une licence bancaire offshore et un enregistrement distinct pour les actifs virtuels, 1 million USD de capital réglementaire se trouve sur un compte ségrégué, et une équipe de huit personnes est déjà en place sur l’île. Ce qu’elle n’a pas, ce sont des clients : les opérations bancaires n’ont pas commencé. Pour un acheteur, c’est exactement l’intérêt. Aucun portefeuille hérité à nettoyer, aucun client que vous n’auriez jamais accepté vous-même, aucun passé à justifier auprès d’une banque correspondante. Vous fixez l’orientation commerciale dès le premier jour, dans le cadre fixé par le régulateur.
Ce que vous achetez
- Deux autorisations. Une licence bancaire offshore et un enregistrement distinct pour les actifs virtuels couvrant l’échange entre monnaie fiduciaire et cryptoactifs, les transferts, la conservation et l’administration, certaines activités d’émetteur de jetons et les services financiers connexes.
- 1 million USD de capital réglementaire, déposé sur un compte ségrégué et libérable uniquement avec l’accord écrit du régulateur.
- Une vraie présence locale. Un bureau à la Dominique, un agent agréé résident et huit employés couvrant la direction, la conformité et la lutte contre le blanchiment, les opérations, le support technique, le développement commercial et l’administration.
- Un marché d’entreprises bien défini. Sociétés de négoce international, sociétés informatiques, services professionnels, logistique, industriels et holdings.
Le moteur est déjà en construction
Obtenir une licence bancaire, c’est la partie facile. L’argent disparaît généralement ensuite, dans la tuyauterie. Ici, l’essentiel de ce travail est bien avancé. Le système bancaire central est choisi, et le développement du back-office et de la banque en ligne ainsi que les principaux tests sont terminés. La comptabilité tourne. Les outils de vérification d’identité et de conformité crypto sont en place et en cours d’extension à la Travel Rule, à l’évaluation du risque des portefeuilles et à la surveillance crypto. Une relation de conservation d’actifs numériques est établie. Des comptes bancaires et de paiement opérationnels sont ouverts, les intégrations API sont en cours et d’autres prestataires de paiement et d’actifs numériques sont en cours d’intégration. Un compte de courtage ouvre la porte aux services d’investissement.
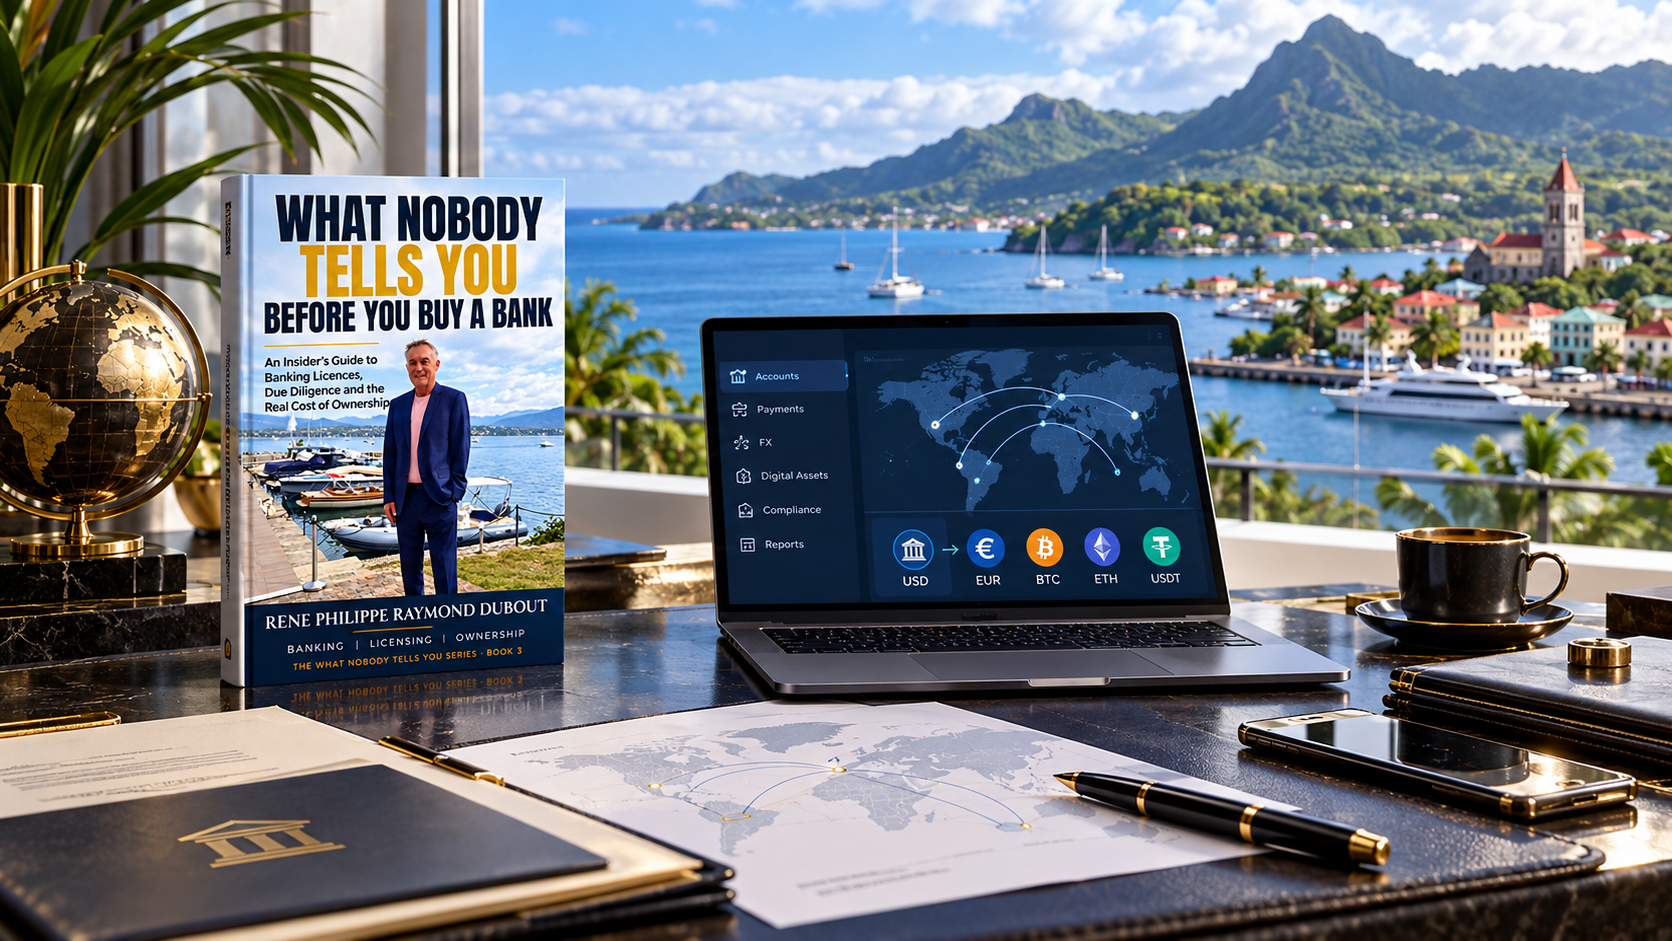
Une fois l’intégration des prestataires, les connexions et les autorisations finalisées, le réseau est conçu pour prendre en charge SWIFT, SEPA et SEPA Instant, Faster Payments, CHAPS, ACH et Fedwire, ainsi que les comptes multidevises, le change et certains services de conservation, d’échange, de transfert et de stablecoins. La banque en ligne et mobile fait partie du projet, et des applications iOS et Android natives sont en développement. Les noms des prestataires et l’état de chaque intégration sont communiqués aux acheteurs qualifiés sous NDA.
Un modèle propre, volontairement
La banque est conçue pour les entreprises. Comptes multidevises, paiements internationaux et locaux, change, accès à l’investissement et au courtage. Certains services d’actifs numériques, avec banque en ligne et mobile. Pas de banque de détail. Pas de comptes pour d’autres institutions financières, sociétés de paiement, établissements de monnaie électronique, sociétés de transfert de fonds ou prestataires crypto, et pas de flux de paiement imbriqués. Certains acheteurs y verront une limite. Quiconque a déjà essayé de garder une banque correspondante y verra ce que c’est vraiment : la raison pour laquelle les banques correspondantes disent oui.
Ce qu’il faut savoir avant d’appeler
La licence bancaire et l’enregistrement d’actifs virtuels sont valables jusqu’au 31 décembre 2026 et doivent ensuite être renouvelés. Le changement de propriétaire doit aussi être approuvé par le régulateur, comme pour toute acquisition bancaire digne de ce nom. Nous expliquons ces deux points aux acheteurs sérieux avant qu’ils n’engagent le moindre centime.
Sur demande, nous pouvons aussi vous assister pour l’ouverture de deux comptes correspondants, l’un en Suisse et l’autre dans l’Union européenne, et pour l’obtention d’un code SWIFT actif. Autrement dit, les deux étapes qui transforment une licence en une banque que l’on peut réellement payer.
Pour qui
Les fondateurs fintech qui veulent leur propre bilan réglementé au lieu de louer celui d’un autre. Des entreprises crypto qui ont besoin de la monnaie fiduciaire et des actifs numériques sous un même toit. Les groupes de négoce et les family offices aux flux transfrontaliers, fatigués de voir leurs comptes examinés, gelés ou fermés par le service de conformité de quelqu’un d’autre. Si vous vous reconnaissez, c’est une occasion rare : une banque avec ses licences, son capital, son équipe et l’essentiel de sa technologie en place, et une page blanche là où viendront les clients.
Si vous n’avez jamais acheté de banque, lisez d’abord What Nobody Tells You Before You Buy a Bank (en anglais). Il vous épargnera quelques questions coûteuses.
Prix et prochaines étapes
Prix sur demande. Informations complémentaires, liste complète des prestataires et discussions sur la transaction réservées aux acheteurs qualifiés, sous NDA.
Contact : insight@fintechlex.com ou WhatsApp +41 787 983 770