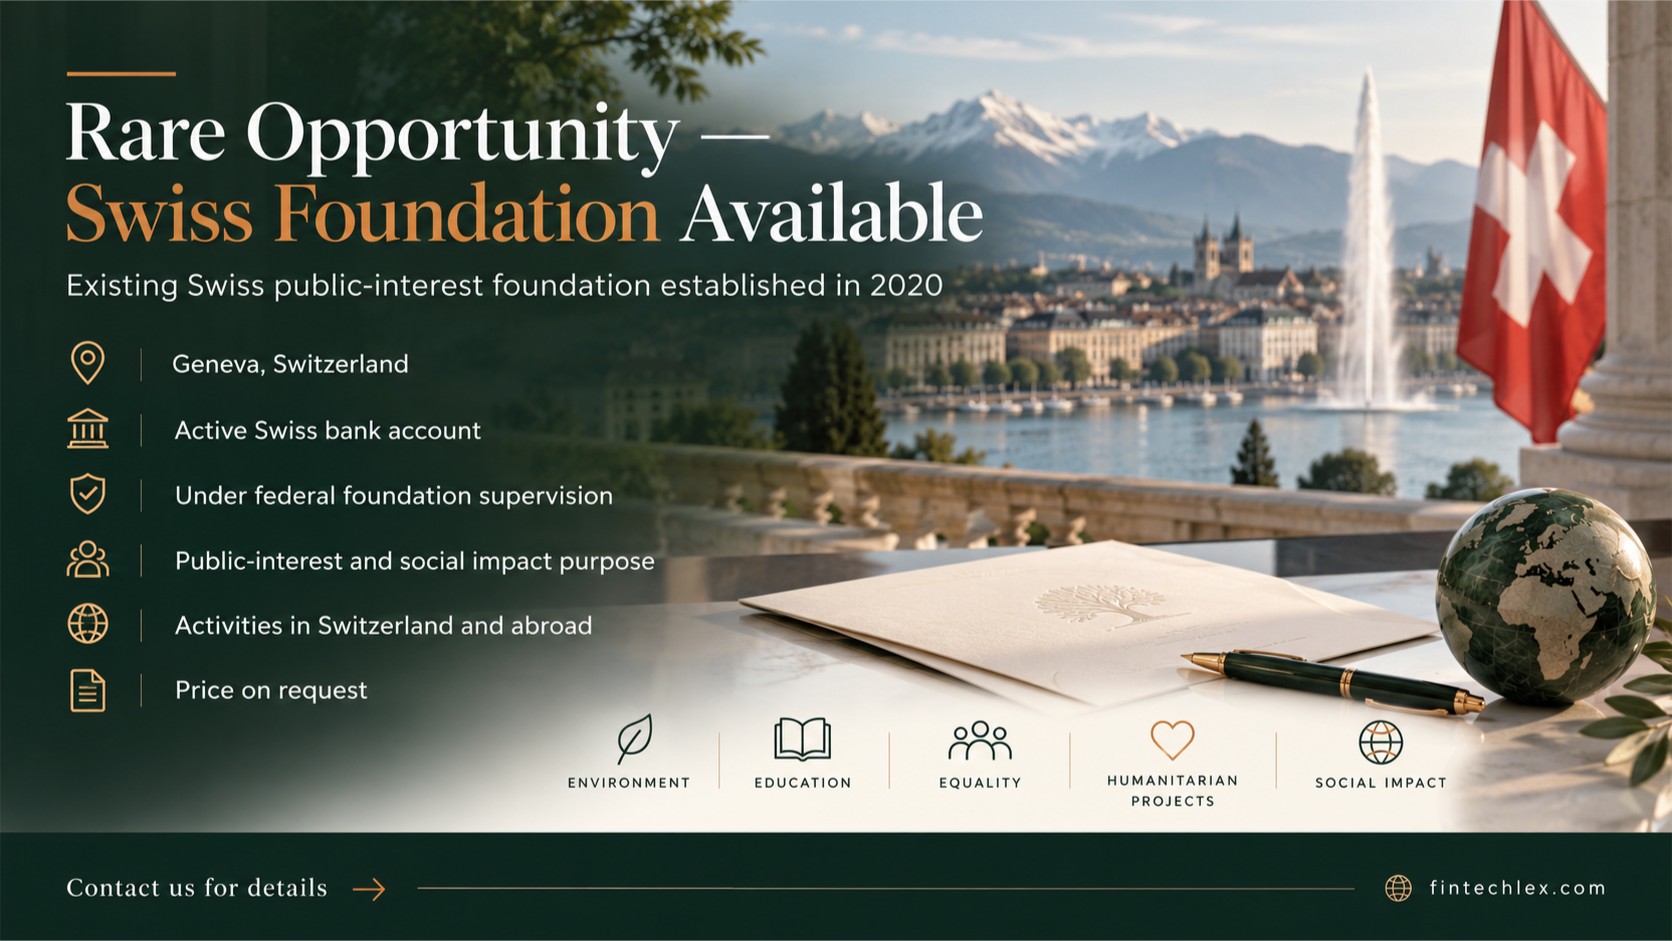
Une opportunité exceptionnelle de reprendre la gouvernance d’une fondation suisse existante, constituée en 2020, disposant d’un compte bancaire suisse déclaré actif et placée sous surveillance fédérale.
Nous proposons à la reprise une fondation suisse poursuivant un but d’utilité publique, établie à Genève et inscrite au Registre du commerce depuis février 2020.
Caractéristiques principales
- Date de constitution : février 2020.
- Siège : Genève, Suisse.
- Forme juridique : fondation de droit suisse dotée de la personnalité juridique.
- Surveillance : assujettie à l’Autorité fédérale de surveillance des fondations (ASF), rattachée au Département fédéral de l’intérieur.
- Dotation initiale : CHF 50’000. Ce montant historique ne constitue pas une indication du patrimoine ou du solde bancaire actuel.
- Compte bancaire : compte bancaire suisse déclaré actif, sous réserve d’une confirmation bancaire récente.
- Gouvernance : conseil de fondation et organe de révision.
Activités autorisées par les statuts
La fondation a pour objectif de financer et de soutenir des projets à fort impact social et des initiatives d’utilité publique, en Suisse comme à l’international.
Ses domaines d’intervention comprennent notamment :
- L’aide aux personnes sans domicile et aux populations défavorisées.
- L’éducation et la formation culturelle et professionnelle des personnes issues de familles vivant sous le seuil de pauvreté.
- La protection de l’environnement.
- La promotion de l’égalité entre les femmes et les hommes.
- Le dialogue interreligieux.
- L’éducation et l’inclusion numériques.
- Les initiatives humanitaires, éducatives, culturelles et scientifiques en lien avec le but de la fondation.
La fondation peut également recevoir des dons, legs et subventions, détenir des biens mobiliers et immobiliers, accorder des aides financières et des bourses, financer des projets d’intérêt général et organiser des conférences, dans le respect de son but statutaire et des conditions attachées aux dons.
Fondation suisse ou trust : quelles différences ?
La fondation suisse présente certaines similitudes avec le trust anglo-saxon, notamment en matière d’affectation et de gestion d’un patrimoine à des objectifs déterminés.
Il existe toutefois une différence juridique fondamentale.
Dans un trust, les actifs sont détenus et administrés par un trustee conformément aux dispositions du trust, au bénéfice de bénéficiaires ou pour un objectif déterminé, selon le droit applicable.
Une fondation suisse, en revanche, possède sa propre personnalité juridique. Elle détient directement ses actifs, indépendamment de son fondateur, et les utilise conformément à son but statutaire.
Contrairement à une société, une fondation ne possède ni actionnaires ni parts sociales.
La fondation suisse poursuivant un but d’utilité publique bénéficie également d’un cadre juridique structuré et d’une surveillance institutionnelle, offrant un environnement particulièrement intéressant pour les activités philanthropiques, humanitaires et les projets d’intérêt général.
Elle ne constitue toutefois pas un trust familial : les actifs restent affectés à son but statutaire et ne peuvent être librement distribués à des bénéficiaires privés. Des aides individuelles restent possibles lorsqu’elles servent ce but.
Pourquoi reprendre une fondation existante ?
- Une entité juridique suisse établie depuis plus de six ans.
- Une inscription existante au Registre du commerce de Genève.
- Un assujettissement formel à la surveillance fédérale.
- Un compte bancaire suisse annoncé actif, à confirmer auprès de la banque.
- Des statuts couvrant de nombreux domaines philanthropiques et humanitaires.
- Une structure permettant de soutenir des projets en Suisse et à l’étranger.
- Un cadre juridique existant pour poursuivre ou développer des activités d’intérêt général.
Cette opportunité peut notamment intéresser des philanthropes, des family offices, des entrepreneurs, des groupes internationaux et des organisations souhaitant développer une activité philanthropique à partir d’une structure suisse existante.
Modalités de reprise
La reprise s’effectue par une réorganisation appropriée de la gouvernance de la fondation, dans le respect de son but statutaire et des exigences légales et de surveillance applicables.
Il ne s’agit pas d’une cession de parts sociales, puisque les fondations suisses ne possèdent pas d’actionnaires. La reprise ne confère aucun droit de propriété sur le patrimoine de la fondation.
Les nominations et changements de signatures doivent respecter les statuts et être annoncés au Registre du commerce et à l’ASF. Toute modification statutaire reste soumise aux procédures et décisions requises.
Le compte reste au nom de la fondation. La banque doit actualiser les personnes autorisées et ses contrôles de conformité ; le maintien de la relation bancaire ne peut être garanti à l’avance.
Le but d’utilité publique et la surveillance fédérale ne valent pas, à eux seuls, exonération fiscale. Toute exonération annoncée doit être confirmée par une décision fiscale applicable.
La reprise suppose une revue des statuts en vigueur, des comptes récents, des engagements, des rapports de révision et des échanges avec l’autorité de surveillance.
Prix et conditions de l’opération de reprise : sur demande.
Les conditions financières de l’opération doivent être distinguées de la dotation et des actifs de la fondation, qui restent affectés à son but.
Les informations complémentaires et les documents pourront être communiqués aux parties sérieusement intéressées, sous réserve de confidentialité.
Pour toute demande : écrivez-nous par e-mail (insight@fintechlex.com) ou contactez-nous sur WhatsApp.
Pour comprendre le cadre juridique : Créer une fondation en Suisse en 2026.