

La Suisse reste l’un des meilleurs endroits au monde pour exercer une activité financière. C’est aussi l’un des endroits où il est le plus facile de choisir la mauvaise licence.
La plupart des gens commencent par la mauvaise question : « Quelle licence dois-je obtenir ? » La bonne question est : « Que vais-je faire exactement, pour qui, et avec l’argent de qui ? » En Suisse, c’est l’activité qui détermine la licence. Ni le nom de votre société, ni votre site internet, ni votre business plan.
Cette rubrique explique le paysage suisse tel qu’il fonctionne réellement : qui surveille quoi, ce que permet chaque licence, ce qu’elle coûte en temps et en argent, et ce que personne ne vous dit avant de déposer votre demande.
Le paysage suisse en un tableau
| Ce que vous faites | Ce qu’il vous faut | Qui vous surveille |
|---|---|---|
| Paiements, transferts de fonds, change, crédit, négoce de métaux précieux ou de matières premières pour des clients | Affiliation à un organisme d’autoréglementation (OAR) en matière de lutte contre le blanchiment | L’OAR, reconnu par la FINMA |
| Conseiller des clients en placements sans licence propre (y compris les conseillers étrangers qui servent des clients suisses) | Inscription au registre des conseillers à la clientèle | Un organe d’enregistrement agréé par la FINMA |
| Plateforme d’échange crypto, courtier ou garde de cryptoactifs pour des clients | Affiliation à un OAR aujourd’hui ; licence bancaire ou de maison de titres pour certaines activités | L’OAR, ou la FINMA |
| Plateforme de négociation de valeurs mobilières tokenisées (valeurs mobilières fondées sur la TRD), avec garde et règlement | Autorisation de système de négociation fondé sur la TRD | FINMA |
| Bourse, système multilatéral de négociation, dépositaire central, compensation | Autorisation d’infrastructure des marchés financiers | FINMA |
| Gérer les avoirs de clients | Autorisation de gestionnaire de fortune | La FINMA l’accorde ; un organisme de surveillance vous surveille |
| Exercer comme trustee | Autorisation de trustee | La FINMA l’accorde ; un organisme de surveillance vous surveille |
| Gérer des fonds ou des avoirs de prévoyance | Autorisation de gestionnaire de fortune collective ou de direction de fonds | FINMA |
| Négocier des valeurs mobilières pour des clients | Autorisation de maison de titres | FINMA |
| Accepter des dépôts du public sans les prêter | Licence FinTech (appelée à être remplacée) | FINMA |
| Accepter des dépôts et octroyer des crédits | Licence bancaire | FINMA |
| Assurance | Autorisation d’entreprise d’assurance (assurance directe ou réassurance) | FINMA |
| Courtier en assurance | Inscription au registre des intermédiaires d’assurance de la FINMA | FINMA |
Trois niveaux de surveillance
- Autorisation FINMA et surveillance directe : banques, maisons de titres, directions de fonds, assureurs et infrastructures des marchés financiers.
- Autorisation FINMA avec surveillance déléguée : gestionnaires de fortune et trustees, autorisés par la FINMA mais surveillés au quotidien par un organisme de surveillance.
- Affiliation ou inscription seulement : intermédiaires financiers par l’intermédiaire d’un OAR, conseillers à la clientèle par le registre des conseillers, et intermédiaires d’assurance par le registre de la FINMA.
Deux nouvelles autorisations en préparation
En octobre 2025, le Conseil fédéral a proposé deux nouvelles catégories d’autorisation :
- Établissement de moyens de paiement : il remplacerait l’actuelle licence FinTech, supprimerait le plafond de 100 millions de francs de fonds de clients, protégerait les fonds des clients en cas de faillite de l’établissement et permettrait l’émission de certains stablecoins.
- Établissement pour services avec des cryptoactifs : pour les entreprises qui fournissent des services crypto, avec des exigences inspirées de celles des maisons de titres, mais plus légères.
La consultation s’est terminée en février 2026. Ces autorisations ne sont pas encore en vigueur ; nous mettrons cette page à jour au fil de la procédure législative.
Parcourez nos guides pratiques sur l’activité financière en Suisse, par thème.
Comment fonctionne la réglementation suisse
-
Swiss Trust: The Swiss Trust Company That Does Not Exist
Looking for a Swiss trust or a Swiss trust company? Swiss law has no trust. Here is what exists instead: SRO companies, FINMA licences, foreign…
-
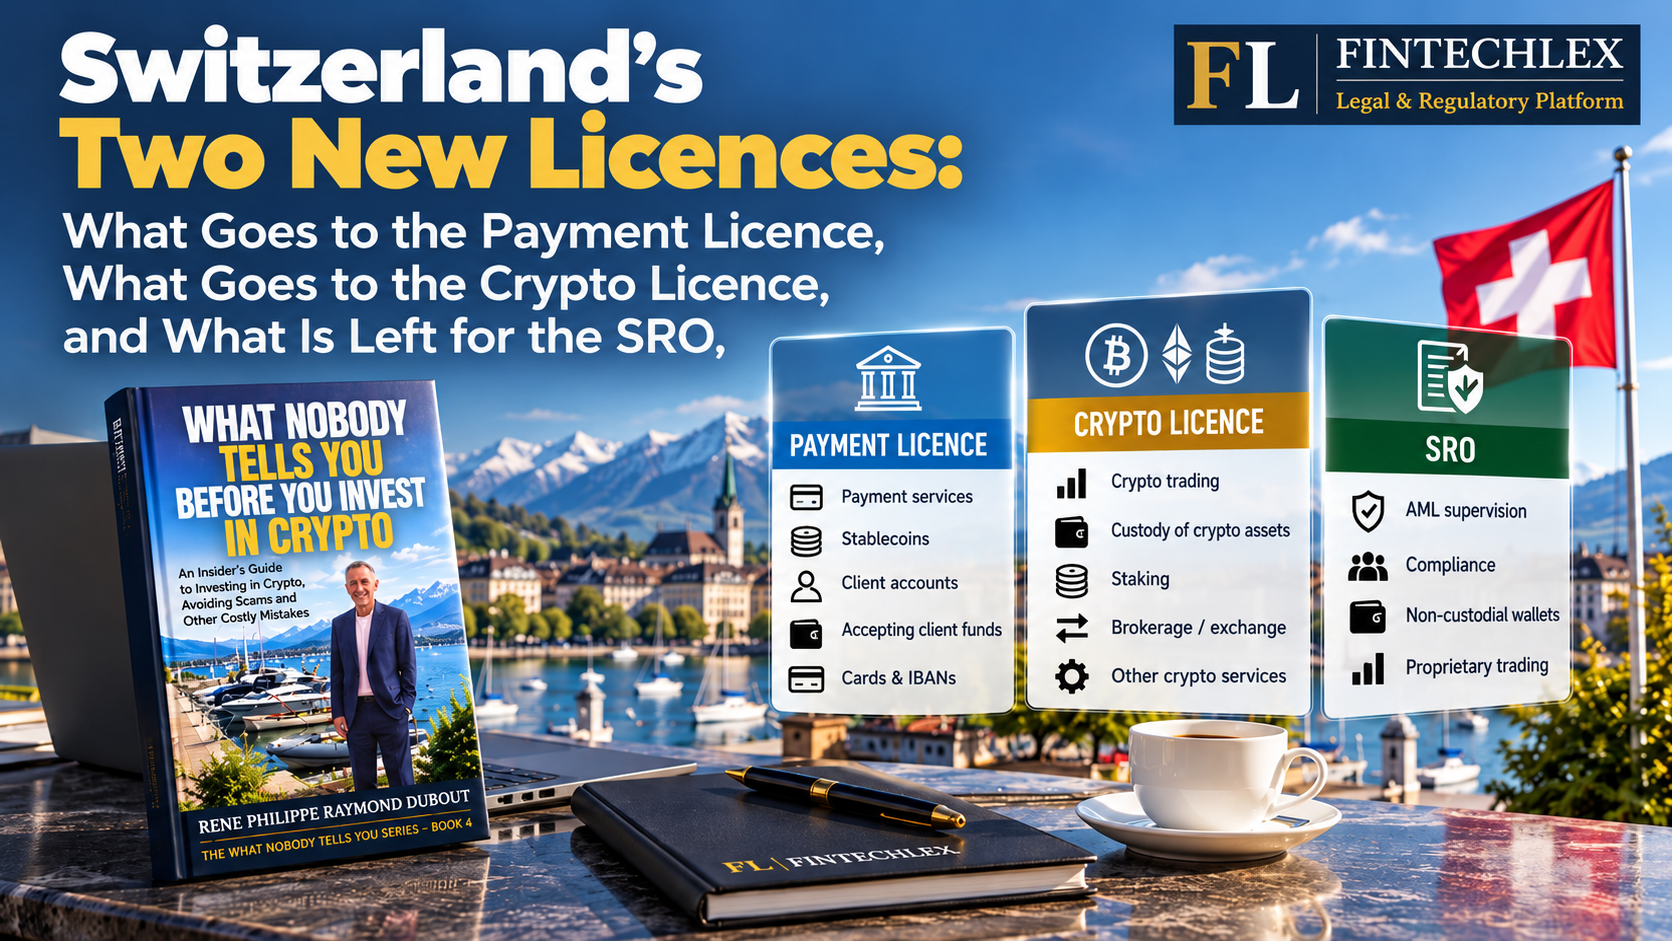
Switzerland’s Two New Licences: What Goes to the Payment Licence, What Goes to the Crypto Licence, and What Is Left for the SRO
Two new Swiss licences are coming. What belongs to the payment instrument institution, what belongs to the crypto institution, and what a crypto business can…
-
Stablecoins: When Even a Bank Needs a Separately Licensed Subsidiary
Under Switzerland’s draft stablecoin law, a bank could not issue a regulated stablecoin itself. It would need a separately licensed subsidiary. Is that justified?
OAR, intermédiaires financiers et crypto
-
No Swiss Bank Will Open Your SRO Company an Account? There Is Now an Alternative
Crypto, FX and payment companies affiliated to a Swiss SRO often struggle to open a bank account. FinTech-licensed providers now offer a real alternative, with…
-
The Swiss SRO Annual Audit: What the AML Auditor Checks, and How to Pass It
Joining a Swiss SRO is the start, not the end. What the yearly AML audit checks, the findings we see most often, and how to…
-
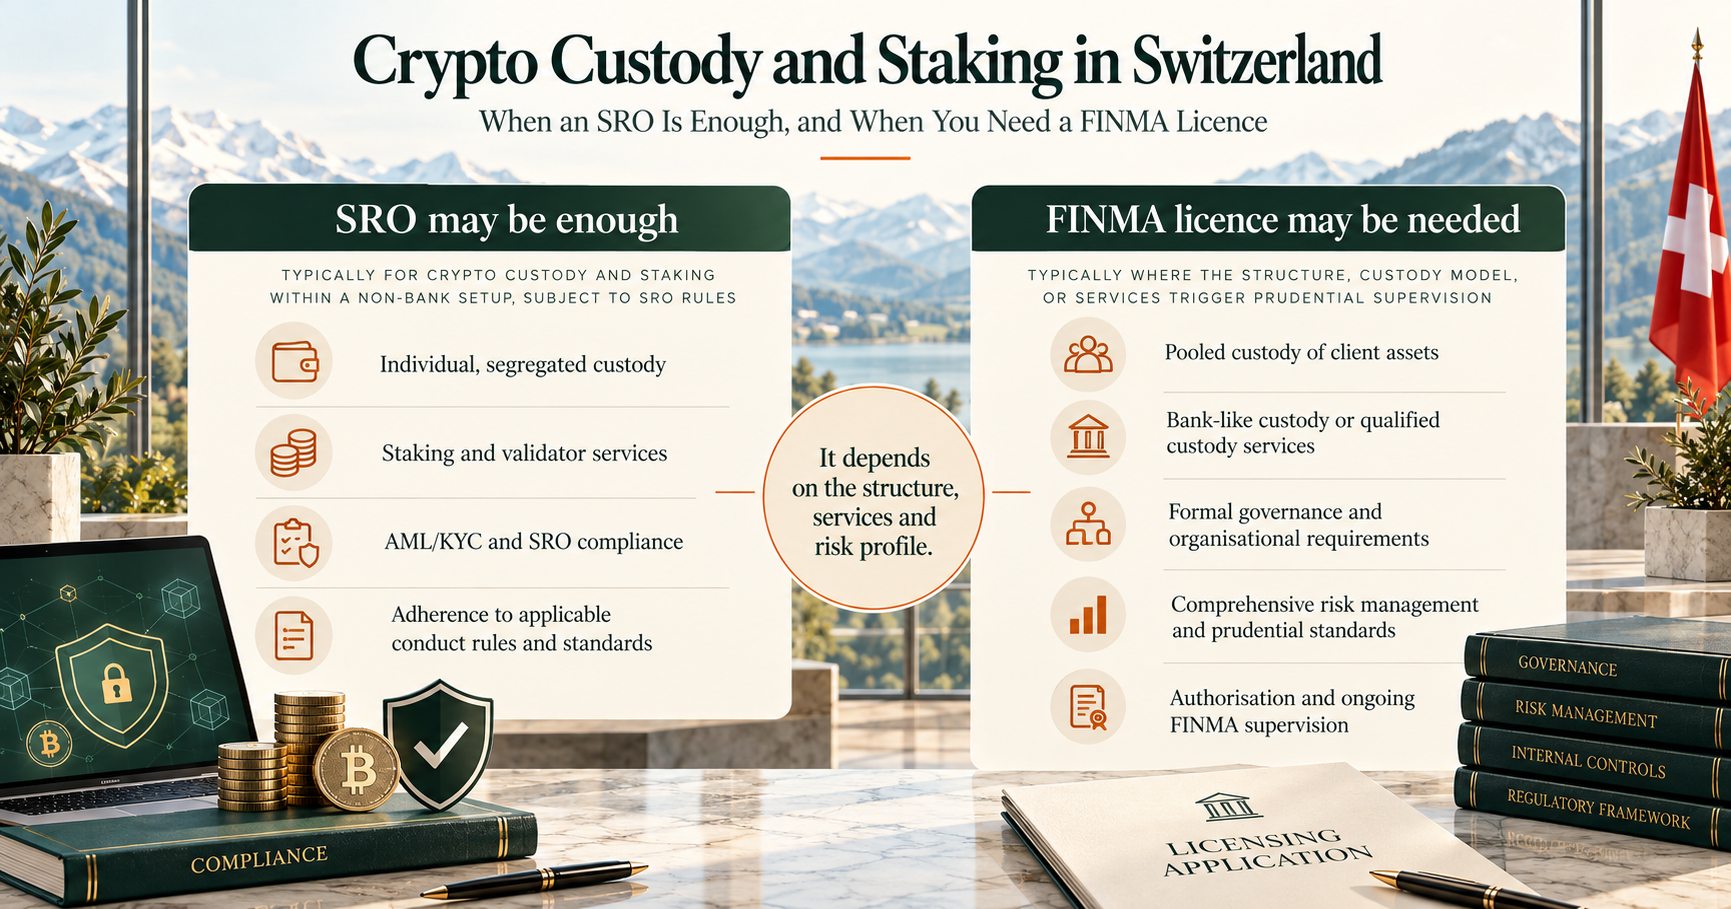
Crypto Custody and Staking in Switzerland: Is SRO Enough, and When You Need a FINMA Licence
Holding or staking crypto for clients in Switzerland? Individual custody, omnibus wallets, staking and lending each fall under different rules. Where an SRO is enough,…
Licences FINMA suisses : établissements financiers
-
Buying a Swiss Regulated Company: What to Check Before You Sign
A licence is not sold in a box. It comes inside a company, with that company’s files, clients and history.
-

Who Counts as a Qualified Investor in Switzerland? The Gate to the L-QIF
The L-QIF is easy to launch. The hard part is making sure every investor in it is allowed to be there.
-
Buy and Upgrade, or Start Fresh? The Fastest Route to a Swiss Fund Manager Licence, and When It Backfires
Buying a Swiss portfolio manager and upgrading it can cut the road to a fund manager licence by half. Unless the company’s past gets in…
Banques suisses et licence FinTech
-
The Swiss Banking Licence: What It Really Takes, and When You Do Not Need One
What a Swiss banking licence requires, the small-bank regime, the fintech licence, and why most people asking for a bank do not need one.
-
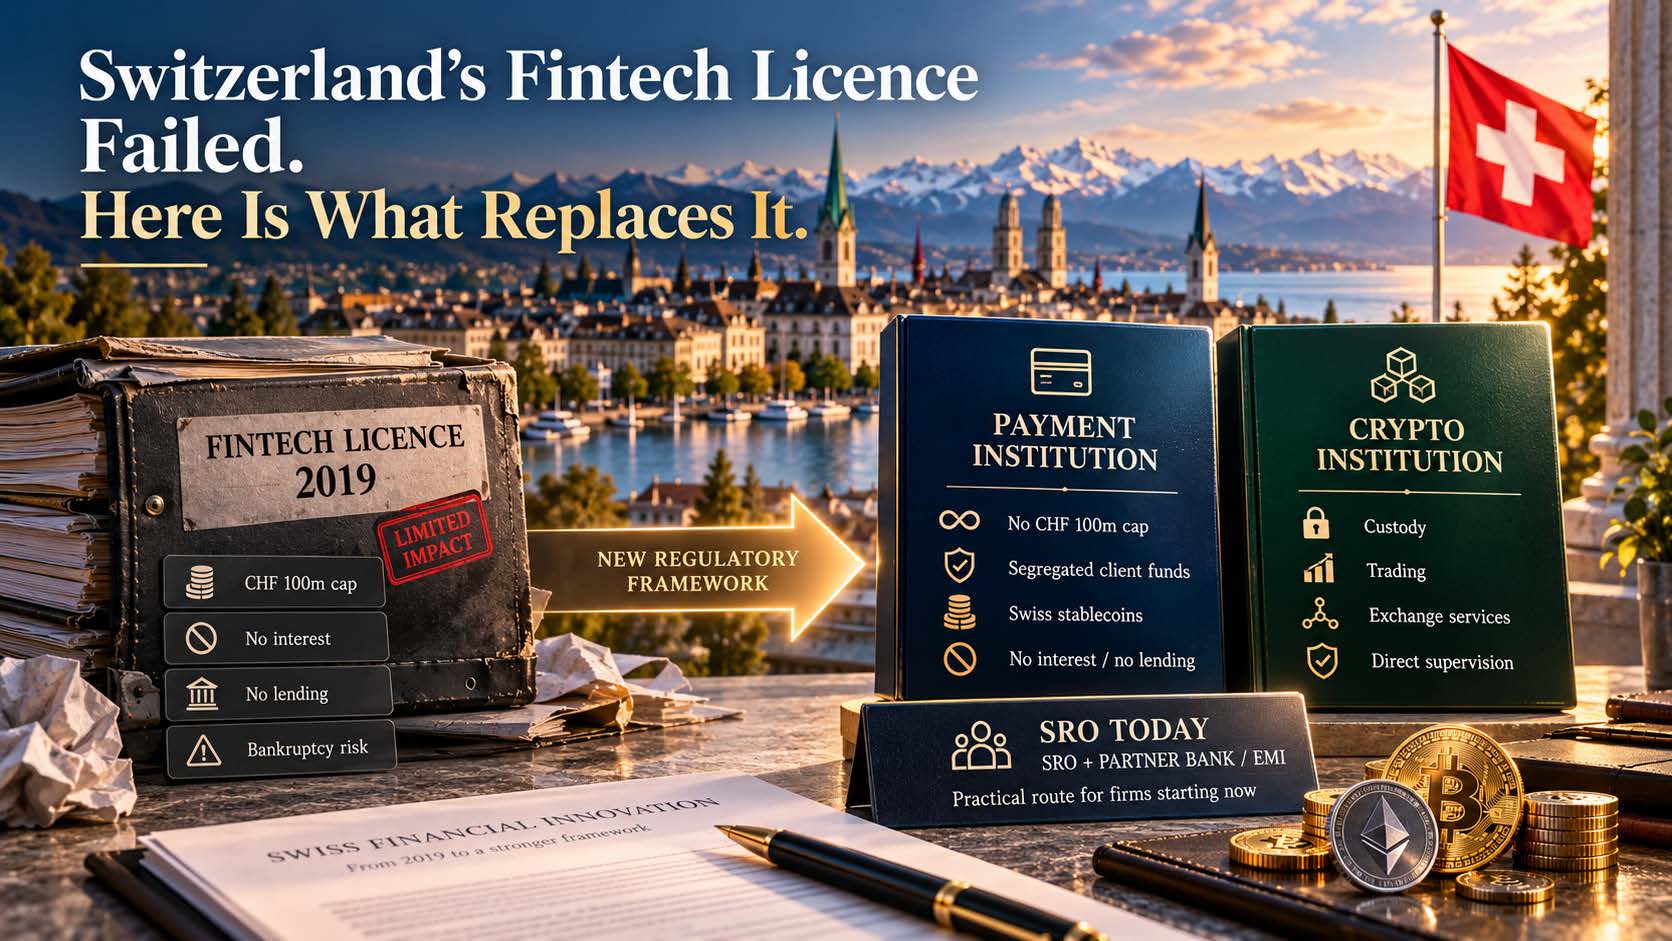
Switzerland’s Fintech Licence Failed. Here Is What Replaces It.
When Switzerland launched the fintech licence in 2019, the idea was elegant: a « banking licence light » for innovative firms that wanted to hold client money…
Qui rédige ces guides
Rene Philippe Raymond Dubout est avocat suisse, admis au barreau de Genève en 1990, qu’il a quitté en s’installant en Thaïlande en 1995. Il est le fondateur de FintechLex et de Venture Capital Studio. Depuis plus de trente ans, il conseille des investisseurs et des sociétés financières en Europe et en Asie, et a aidé des clients à créer des banques et des sociétés financières.
Vous préparez une activité financière en Suisse ? Contacter FintechLex · insight@fintechlex.com
Dernière mise à jour : octobre 2026. Ces guides sont une information générale, pas un conseil juridique.
