

 โดย Rene Philippe Raymond Dubout · · อัปเดต
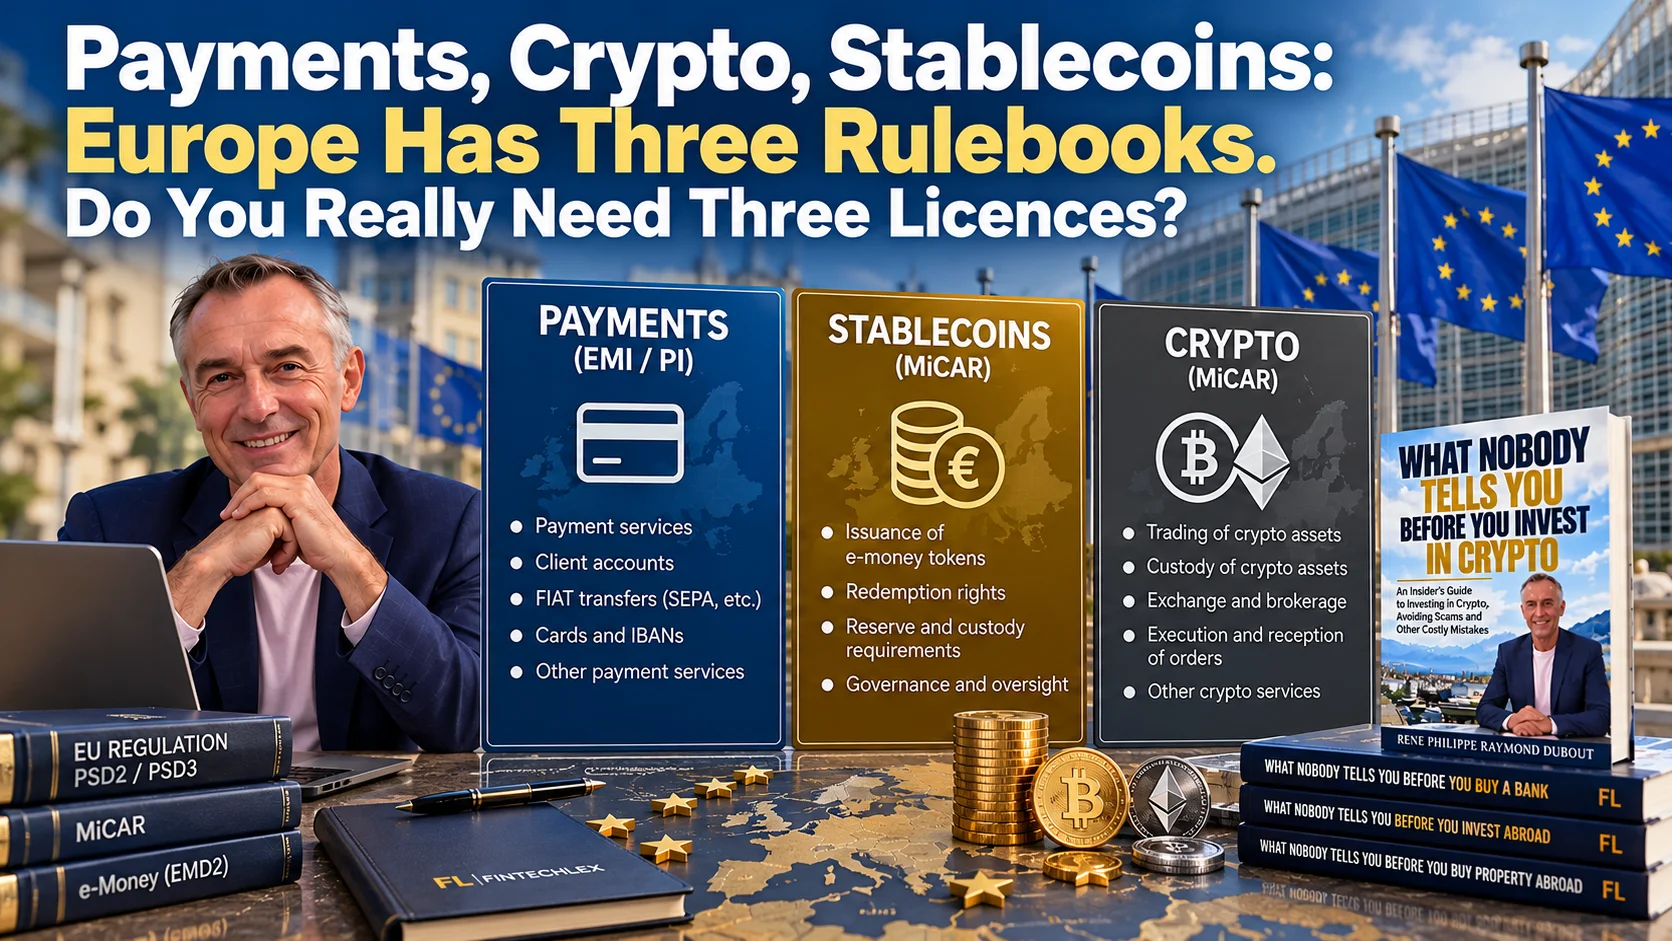
วันนี้ยุโรปกำกับธุรกิจฟินเทคด้วยกฎสามชุดที่แยกจากกัน ชุดหนึ่งสำหรับการชำระเงินและเงินอิเล็กทรอนิกส์ อีกชุดสำหรับบริการคริปโต และอีกชุดสำหรับสเตเบิลคอยน์ ผู้ก่อตั้งมักถามผมคำถามเดิมเสมอ: ผมต้องมีสามบริษัทและสามใบอนุญาตหรือไม่?
คำตอบสั้น ๆ คือ ไม่จำเป็น สามระบบไม่ได้แปลว่าต้องมีสามบริษัท แต่แต่ละระบบมีตรรกะ เงินทุน และกับดักของตัวเอง และระบบการชำระเงินกำลังจะเปลี่ยน ต่อไปนี้คือวิธีที่ใบอนุญาต EMI และ MiCA ทำงานร่วมกัน และสิ่งที่ระเบียบว่าด้วยบริการชำระเงินฉบับใหม่ (PSD3) เปลี่ยนไป
บทความนี้ครอบคลุมเฉพาะยุโรป ในบทความถัดไป เราจะเปรียบเทียบกับใบอนุญาตใหม่ของสวิตเซอร์แลนด์ และสิ่งที่ยังทำได้ภายใต้ SRO ของสวิส
1. การชำระเงินและเงินอิเล็กทรอนิกส์ในวันนี้: ใบอนุญาตสองประเภท
ปัจจุบันยุโรปแบ่งบริษัทด้านการชำระเงินออกเป็นสองประเภท
- สถาบันการชำระเงิน (payment institution, PI) ได้รับอนุญาตภายใต้ระเบียบว่าด้วยบริการชำระเงินฉบับที่สอง (PSD2) ให้บริการชำระเงิน ได้แก่ บัญชีชำระเงิน การโอนเงิน การออกบัตรและการรับชำระด้วยบัตร การส่งเงิน การเริ่มคำสั่งชำระเงิน และบริการข้อมูลบัญชี ทุนเริ่มต้นตั้งแต่ 20,000 ยูโรสำหรับบริการส่งเงิน ไปจนถึง 125,000 ยูโรสำหรับบริการส่วนใหญ่
- สถาบันเงินอิเล็กทรอนิกส์ (EMI) ได้รับอนุญาตภายใต้ระเบียบว่าด้วยเงินอิเล็กทรอนิกส์ ทำได้ทุกอย่างข้างต้นและออกเงินอิเล็กทรอนิกส์ได้ด้วย ทุนเริ่มต้นคือ 350,000 ยูโร และเงินกองทุนต้องไม่น้อยกว่า 2% ของยอดเงินอิเล็กทรอนิกส์คงค้างเฉลี่ย
ทั้งสองประเภทต้องแยกและคุ้มครองเงินของลูกค้า (safeguarding) โดยเก็บแยกจากเงินของตัวเอง ทั้งสองไม่ใช่ธนาคาร จึงรับเงินฝากไม่ได้ และ EMI จ่ายดอกเบี้ยบนเงินอิเล็กทรอนิกส์ไม่ได้ ทั้งสองสามารถใช้พาสปอร์ต (passport) ใบอนุญาตไปยังทุกประเทศในเขตเศรษฐกิจยุโรป (EEA) สำหรับการเปรียบเทียบกับใบอนุญาตธนาคาร ดูธุรกิจฟินเทคของคุณต้องใช้ใบอนุญาตแบบไหน
2. สิ่งที่ PSD3 และ PSR เปลี่ยนไป
ในเดือนเมษายน 2026 คณะมนตรีและรัฐสภายุโรปได้ตกลงร่างกฎหมายสองฉบับ ได้แก่ PSD3 ซึ่งเป็นระเบียบ (directive) ที่กำกับเรื่องการออกใบอนุญาต และ Payment Services Regulation (PSR) ซึ่งมีผลบังคับโดยตรงและกำกับวิธีการให้บริการชำระเงิน การรับรองอย่างเป็นทางการยังรออยู่ กฎส่วนใหญ่จะมีผลประมาณ 21 เดือนหลังจากมีผลบังคับใช้ จึงน่าจะไม่เร็วกว่าปี 2028
จุดจบของใบอนุญาต EMI แบบแยกประเภท
PSD3 ผนวกระเบียบว่าด้วยเงินอิเล็กทรอนิกส์เข้ามา การออกเงินอิเล็กทรอนิกส์จะกลายเป็นบริการชำระเงินอีกประเภทหนึ่งภายใต้ใบอนุญาตสถาบันการชำระเงินใบเดียว EMI ในฐานะประเภทแยกจะหายไป แต่การออกเงินอิเล็กทรอนิกส์ยังคงเป็นกิจกรรมที่มีกฎเฉพาะภายในใบอนุญาตนั้น
EMI และ PI ที่มีอยู่: การยืนยันใบอนุญาตใหม่ ไม่ใช่การขอใบอนุญาตใหม่
บริษัทที่มีอยู่ไม่ต้องเริ่มจากศูนย์ ตามร่างที่ตกลงกันแล้ว บริษัทเหล่านี้ดำเนินงานต่อได้ในช่วงเปลี่ยนผ่านที่ยาวถึง 27 เดือนหลังจากกฎหมายมีผลบังคับใช้ ระหว่างนั้นต้องส่งข้อมูลให้หน่วยงานกำกับดูแลเพื่อตรวจสอบว่าตนเป็นไปตามข้อกำหนดใหม่ หากหน่วยงานกำกับดูแลมีหลักฐานอยู่แล้ว ก็สามารถยืนยันใบอนุญาตให้โดยอัตโนมัติ บริษัทที่ผ่านเกณฑ์จะถือว่าได้รับอนุญาตและยังอยู่ในทะเบียน ส่วนบริษัทที่ไม่ผ่านจะถูกระงับจนกว่าจะปฏิบัติตามได้
สิ่งที่หน่วยงานกำกับดูแลจะตรวจสอบ
- การคุ้มครองเงินลูกค้า (safeguarding) เงินอิเล็กทรอนิกส์ที่ได้รับผ่านบัตรหรือตราสารการชำระเงินอื่น ซึ่งปัจจุบันรอได้ถึงห้าวันทำการก่อนจะได้รับการคุ้มครอง จะต้องได้รับการคุ้มครองภายในสิ้นวันทำการถัดไป
- แผนการปิดกิจการอย่างเป็นระเบียบ (wind-down plan) บริษัทจะปิดตัวอย่างเป็นระเบียบและคืนเงินลูกค้าอย่างไรหากล้มเหลว
- ธรรมาภิบาลและการใช้บริการจากภายนอก (outsourcing) กฎที่เข้มงวดขึ้น สอดคล้องกับกฎของยุโรปด้านความยืดหยุ่นในการดำเนินงานดิจิทัล (DORA) ซึ่งมีผลใช้แล้วตั้งแต่เดือนมกราคม 2025
- เงินทุน บริษัทที่มีอยู่ต้องมีเงินทุนตามระดับใหม่เมื่อได้รับการยืนยันใบอนุญาต สำหรับเงินอิเล็กทรอนิกส์ เงินกองทุนยังคงต้องไม่น้อยกว่า 2% ของยอดเงินอิเล็กทรอนิกส์คงค้าง
เงินทุน: ร่างที่ตกลงกันแล้วกำหนดไว้อย่างไร
บทวิเคราะห์ที่เผยแพร่ออกมาให้ตัวเลขแตกต่างกัน เราจึงกลับไปดูร่างประนีประนอมที่ตกลงกันเมื่อวันที่ 17 เมษายน 2026 (มาตรา 5) ซึ่งกำหนดขั้นต่ำไว้ดังนี้
| กิจกรรม | ปัจจุบัน | ร่าง PSD3 ที่ตกลงแล้ว |
|---|---|---|
| บริการส่งเงินอย่างเดียว | 20,000 ยูโร | 40,000 ยูโร |
| การเริ่มคำสั่งชำระเงิน | 50,000 ยูโร | 50,000 ยูโร |
| บริการชำระเงินส่วนใหญ่ (บัญชี การโอน บัตร การรับชำระ) | 125,000 ยูโร | 150,000 ยูโร |
| การออกเงินอิเล็กทรอนิกส์ | 350,000 ยูโร | 250,000 ยูโร |
จำนวนเงินเหล่านี้นำมารวมกัน บริษัทที่ออกเงินอิเล็กทรอนิกส์และให้บริการชำระเงินด้วยต้องมี 400,000 ยูโร นี่คือตัวเลขในร่างที่ตกลงแล้ว ยังไม่ใช่กฎหมาย และยังอาจเปลี่ยนก่อนการรับรองอย่างเป็นทางการ หากแผนธุรกิจของคุณขึ้นอยู่กับตัวเลขเหล่านี้ เขียนถึงเรา
การฉ้อโกงและความรับผิดภายใต้ PSR
PSR ต่อยอดจากการตรวจสอบว่าชื่อผู้รับเงินตรงกับเลขบัญชี ซึ่งบังคับใช้แล้วกับการโอนเงินสกุลยูโรตั้งแต่วันที่ 9 ตุลาคม 2025 ตามระเบียบว่าด้วยการชำระเงินทันที (Instant Payments Regulation) PSR ขยายความรับผิดของผู้ให้บริการในการฉ้อโกงแบบแอบอ้างบางกรณี และทำให้กฎ open banking เข้มงวดขึ้น นี่คือกฎด้านการปฏิบัติ ซึ่งมีผลบังคับโดยตรงในทุกประเทศสมาชิกโดยไม่ต้องออกกฎหมายภายในรองรับ
ความหมายสำหรับผู้ซื้อ EMI
EMI ที่ซื้อวันนี้จะต้องผ่านการยืนยันใบอนุญาตใหม่ภายใต้ PSD3 ผู้ซื้อจึงต้องตรวจสอบไม่เพียงแค่ใบอนุญาต แต่ต้องดูด้วยว่าบริษัทจะผ่านการทดสอบใหม่ได้หรือไม่ ทั้งเงินทุน การคุ้มครองเงินลูกค้า แผนการปิดกิจการ และธรรมาภิบาล รายการตรวจสอบที่เหลือเราอธิบายไว้ใน EMI ขายในยุโรป: สิ่งที่ต้องตรวจสอบ
3. บริการคริปโต: ใบอนุญาต MiCA ใบเดียว สามระดับ
สำหรับบริการคริปโต ระเบียบว่าด้วยตลาดสินทรัพย์คริปโต (MiCA) ได้สร้างใบอนุญาตเดียว คือผู้ให้บริการสินทรัพย์คริปโต (CASP) ครอบคลุมบริการสิบประเภท และทุนขั้นต่ำขึ้นอยู่กับบริการที่บริษัทให้
| ระดับ | บริการ | ทุนขั้นต่ำ |
|---|---|---|
| ระดับ 1 | รับและส่งต่อคำสั่ง ดำเนินการตามคำสั่ง ให้คำแนะนำ การจัดจำหน่าย การจัดการพอร์ตการลงทุน และบริการโอน | 50,000 ยูโร |
| ระดับ 2 | ระดับ 1 รวมการรับฝากดูแลและการแลกเปลี่ยนสินทรัพย์คริปโตกับเงินหรือกับสินทรัพย์คริปโตอื่น | 125,000 ยูโร |
| ระดับ 3 | ระดับ 2 รวมการดำเนินแพลตฟอร์มซื้อขายสินทรัพย์คริปโต | 150,000 ยูโร |
หากหนึ่งในสี่ของค่าใช้จ่ายคงที่รายปีของบริษัทสูงกว่า จะใช้จำนวนนั้นแทน ข้อกำหนดนี้ทำได้ด้วยเงินกองทุน กรมธรรม์ประกันภัย หรือทั้งสองอย่างรวมกัน บริการแต่ละอย่างต้องระบุไว้ในใบอนุญาต บริษัทระดับ 3 ไม่ได้รับอนุญาตให้ทำทุกอย่างโดยอัตโนมัติ และ MiCA ไม่ครอบคลุมหลักทรัพย์ที่แปลงเป็นโทเคนหรืออนุพันธ์ ซึ่งยังอยู่ภายใต้กฎตลาดการเงิน
ใบอนุญาต CASP ใช้พาสปอร์ตได้ทั่วสหภาพยุโรป ช่วงเปลี่ยนผ่านสำหรับบริษัทที่ดำเนินงานอยู่ก่อน MiCA สิ้นสุดลงอย่างช้าที่สุดในวันที่ 1 กรกฎาคม 2026 วันนี้การให้บริการคริปโตในสหภาพยุโรปโดยไม่มีใบอนุญาต หรือไม่มีช่องทางการแจ้งด้านล่าง เป็นไปไม่ได้อีกแล้ว
ธนาคารให้บริการคริปโตได้โดยแจ้งหน่วยงานกำกับดูแล บริษัทหลักทรัพย์ทำได้เช่นกัน แต่เฉพาะบริการคริปโตที่เทียบเท่ากับบริการที่ได้รับอนุญาตอยู่แล้ว EMI รับฝากดูแลและโอนโทเคนเงินอิเล็กทรอนิกส์ที่ตนออกเองได้โดยการแจ้ง แต่สำหรับบริการคริปโตอื่นใด EMI ต้องมีใบอนุญาต CASP ส่วนเรื่องที่ MiCA เปลี่ยนโฉมตลาดอย่างไร ดู MiCA: ม้าโทรจันของยุโรป
4. สเตเบิลคอยน์: ไม่มี “ใบอนุญาตสเตเบิลคอยน์” ใบเดียว
MiCA แยกสเตเบิลคอยน์ออกเป็นสองประเภท ซึ่งมีกฎแตกต่างกันมาก
โทเคนเงินอิเล็กทรอนิกส์ (EMT)
โทเคนเงินอิเล็กทรอนิกส์ (e-money token, EMT) ผูกกับสกุลเงินทางการเพียงสกุลเดียว เช่น ยูโรหรือดอลลาร์ ในทางกฎหมายถือเป็นเงินอิเล็กทรอนิกส์ มีเพียงธนาคารหรือ EMI เท่านั้นที่ออกได้ หลังจากแจ้งและเผยแพร่ white paper ไม่มีใบอนุญาตผู้ออกแยกต่างหาก ผู้ถือขอไถ่ถอนตามมูลค่าที่ตราไว้ได้ทุกเมื่อ ผู้ออกจ่ายดอกเบี้ยไม่ได้ และเงินที่ได้รับอย่างน้อย 30% ต้องเก็บในบัญชีแยกที่ธนาคาร
มีความแตกต่างหนึ่งที่สำคัญ โทเคนเงินอิเล็กทรอนิกส์ในสกุลเงินที่ไม่ใช่สกุลเงินของสหภาพยุโรป เช่น ดอลลาร์สหรัฐหรือฟรังก์สวิส จะอยู่ภายใต้เพดานการใช้งานเดียวกับโทเคนอ้างอิงสินทรัพย์ (ดูด้านล่าง)
โทเคนอ้างอิงสินทรัพย์ (ART)
โทเคนอ้างอิงสินทรัพย์ (asset-referenced token, ART) อ้างอิงมูลค่าหรือสิทธิอื่น หรือหลายอย่างรวมกัน เช่น ตะกร้าสกุลเงิน ทองคำ หรือสินทรัพย์อื่น ผู้ออกต้องได้รับอนุญาตเฉพาะภายใต้ MiCA และต้องจัดตั้งในสหภาพยุโรป โดยมีเงินกองทุนอย่างน้อย 350,000 ยูโร หรือ 2% ของเงินสำรอง หรือหนึ่งในสี่ของค่าใช้จ่ายคงที่ แล้วแต่จำนวนใดสูงกว่า ธนาคารไม่ต้องขออนุญาต แต่ white paper ต้องได้รับการอนุมัติ และต้องแจ้งหน่วยงานกำกับดูแลอย่างน้อย 90 วันทำการก่อนออกโทเคน
มีข้อยกเว้นสองกรณี คือการออกขนาดเล็กที่มียอดคงค้างเฉลี่ยต่ำกว่า 5 ล้านยูโร และโทเคนที่เสนอเฉพาะนักลงทุนที่มีคุณสมบัติ ซึ่งไม่ต้องขออนุญาต แต่ก็ไม่ได้พ้นจากกฎทุกข้อ
การใช้เป็นเงินมีเพดาน เมื่อโทเคนถูกใช้เป็นสื่อกลางการแลกเปลี่ยนในเขตสกุลเงินเดียวเกิน 1 ล้านรายการและเกิน 200 ล้านยูโรต่อวัน โดยเฉลี่ยรายไตรมาส ผู้ออกต้องหยุดออกโทเคนใหม่และเสนอแผนลดการใช้งาน
เมื่อโทเคนกลายเป็นโทเคนที่ “มีนัยสำคัญ” (ตามจำนวนผู้ถือ มูลค่า หรือจำนวนธุรกรรม) จะมีข้อกำหนดที่เข้มงวดขึ้น สำหรับโทเคนอ้างอิงสินทรัพย์ที่มีนัยสำคัญ สำนักงานการธนาคารแห่งยุโรป (EBA) จะเข้ามากำกับดูแลผู้ออกแทน สำหรับโทเคนเงินอิเล็กทรอนิกส์ที่มีนัยสำคัญซึ่งออกโดย EMI EBA จะกำกับภาระหน้าที่บางประการร่วมกับหน่วยงานกำกับดูแลของประเทศ
5. จุดที่ระบบทับซ้อนกัน
กฎทั้งสามชุดเขียนแยกกัน และขัดกันในจุดหนึ่ง โทเคนเงินอิเล็กทรอนิกส์เป็นทั้งสินทรัพย์คริปโตตาม MiCA และเงินอิเล็กทรอนิกส์ตาม PSD2
ในทางปฏิบัติ การโอนหรือรับฝากดูแลโทเคนเงินอิเล็กทรอนิกส์ให้ลูกค้าอาจถือเป็นบริการชำระเงิน ขึ้นอยู่กับลักษณะการทำงานของบริการ ในเดือนมิถุนายน 2025 สำนักงานการธนาคารแห่งยุโรปให้เวลาผ่อนผันแก่บริษัทคริปโตเพื่อจัดการเรื่องนี้ ซึ่งสิ้นสุดลงเมื่อวันที่ 2 มีนาคม 2026 ตั้งแต่นั้นมา หากบริการเข้าข่ายบริการชำระเงิน CASP ต้องมีใบอนุญาตชำระเงินของตัวเอง หรือทำงานผ่านพันธมิตรด้านการชำระเงินที่มีใบอนุญาต คำขอที่ยังอยู่ระหว่างพิจารณาช่วยให้ดำเนินงานต่อได้เฉพาะภายใต้เงื่อนไขที่หน่วยงานกำกับดูแลกำหนด
PSD3 แก้ปัญหานี้ได้บางส่วน สถาบันการชำระเงินที่มีใบอนุญาตจะให้บริการคริปโตเกี่ยวกับโทเคนเงินอิเล็กทรอนิกส์ที่เชื่อมโยงกับบริการชำระเงินของตนได้ โดยแจ้งหน่วยงานกำกับดูแลล่วงหน้า 40 วันทำการ โดยไม่ต้องมีใบอนุญาต MiCA แยก แต่ไม่ได้เปิดประตูให้ Bitcoin หรือ Ether การโอนโทเคนเงินอิเล็กทรอนิกส์แบบเพียร์ทูเพียร์โดยไม่มีตัวกลางไม่อยู่ภายใต้กฎการชำระเงิน
6. สามระบบ ต้องมีกี่บริษัท?
บริษัทเดียวถือใบอนุญาตได้หลายใบ EMI สามารถออกโทเคนเงินอิเล็กทรอนิกส์ และบริษัทเดียวกันถือใบอนุญาต CASP สำหรับการรับฝากดูแลและการแลกเปลี่ยนได้ บริษัทเดียว กิจกรรมที่อยู่ภายใต้การกำกับหลายอย่าง ภาระหน้าที่หลายชุด
| กิจกรรม | ปัจจุบัน | หลัง PSD3 | กฎที่ใช้ |
|---|---|---|---|
| บริการชำระเงินและเงินอิเล็กทรอนิกส์ | สถาบันการชำระเงิน หรือ EMI หากจะออกเงินอิเล็กทรอนิกส์ | ใบอนุญาตสถาบันการชำระเงินใบเดียว การออกเงินอิเล็กทรอนิกส์เป็นบริการเฉพาะที่ต้องเพิ่มเงินทุนของตัวเอง | PSD2 และระเบียบว่าด้วยเงินอิเล็กทรอนิกส์ แล้วจึง PSD3 และ PSR |
| บริการคริปโต | ใบอนุญาต CASP (3 ระดับ) | ไม่เปลี่ยน สถาบันการชำระเงินแจ้งให้บริการบางอย่างเกี่ยวกับโทเคนเงินอิเล็กทรอนิกส์ได้ | MiCA |
| การออกโทเคนเงินอิเล็กทรอนิกส์ | ธนาคารหรือ EMI โดยแจ้ง white paper | ธนาคารหรือสถาบันการชำระเงินที่ให้บริการเงินอิเล็กทรอนิกส์ | MiCA และกฎการชำระเงิน |
| การออกโทเคนอ้างอิงสินทรัพย์ | ใบอนุญาตเฉพาะภายใต้ MiCA ธนาคารต้องมี white paper ที่ได้รับอนุมัติ | ไม่เปลี่ยน | MiCA |
การรวมทุกอย่างไว้ในบริษัทเดียวเป็นเรื่องฉลาดหรือไม่? ไม่เสมอไป การแยกธุรกิจชำระเงินออกจากการรับฝากดูแลและการซื้อขายคริปโตช่วยจำกัดความเสียหายจากการถูกแฮ็กและแยกความรับผิดออกจากกัน ผมแนะนำโครงสร้างนี้ให้ลูกค้ามาหลายปีแล้ว ในยุโรปส่วนใหญ่เป็นเรื่องของการเลือก แม้หน่วยงานกำกับดูแลยังอาจกำหนดให้แยกนิติบุคคลได้ หากกิจกรรมอื่นอาจกระทบความมั่นคงของสถาบันหรือการกำกับดูแล
จำนวนใบอนุญาตไม่ได้วัดคุณภาพของการกำกับดูแล สิ่งที่สำคัญคือสินทรัพย์ของลูกค้าได้รับการคุ้มครอง ความเสี่ยงได้รับการควบคุม และความรับผิดชอบชัดเจน
กำลังวางแผนธุรกิจชำระเงิน เงินอิเล็กทรอนิกส์ หรือคริปโตในยุโรป หรือจะซื้อ EMI ก่อน PSD3 มาถึง? เขียนถึงเราที่ thailand@fintechlex.com
สำหรับการขออนุญาต MiCA (CASP) หรือบริษัทคริปโตที่มีใบอนุญาตในยุโรป ดูบริการใบอนุญาตคริปโตและ MiCA ของเรา
อ่านบทความทั้งชุดเกี่ยวกับใบอนุญาตใหม่ในสวิตเซอร์แลนด์และยุโรป
- ใบอนุญาตใหม่สองประเภทของสวิตเซอร์แลนด์: อะไรอยู่ภายใต้ใบอนุญาตชำระเงิน อะไรอยู่ภายใต้ใบอนุญาตคริปโต และอะไรเหลือให้ SRO
- EMI, MiCA และใบอนุญาตสเตเบิลคอยน์ในยุโรป: สามระบบ และสิ่งที่ PSD3 เปลี่ยนไป (บทความนี้)
- สวิตเซอร์แลนด์กับสหภาพยุโรป: ใบอนุญาตสวิสใบไหนเทียบได้กับใบอนุญาตยุโรปใบไหน
อ้างอิง PSD2 ระเบียบว่าด้วยเงินอิเล็กทรอนิกส์ MiCA ร่าง PSD3 และ PSR ที่ตกลงกันในเดือนเมษายน 2026 (ร่างประนีประนอมของคณะมนตรีลงวันที่ 17 เมษายน 2026 ยังไม่ได้รับรอง) รวมถึงหนังสือ no-action ของสำนักงานการธนาคารแห่งยุโรปเดือนมิถุนายน 2025 และความเห็นเดือนกุมภาพันธ์ 2026 เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย



