

 Par Rene Philippe Raymond Dubout · · Mis à jour le
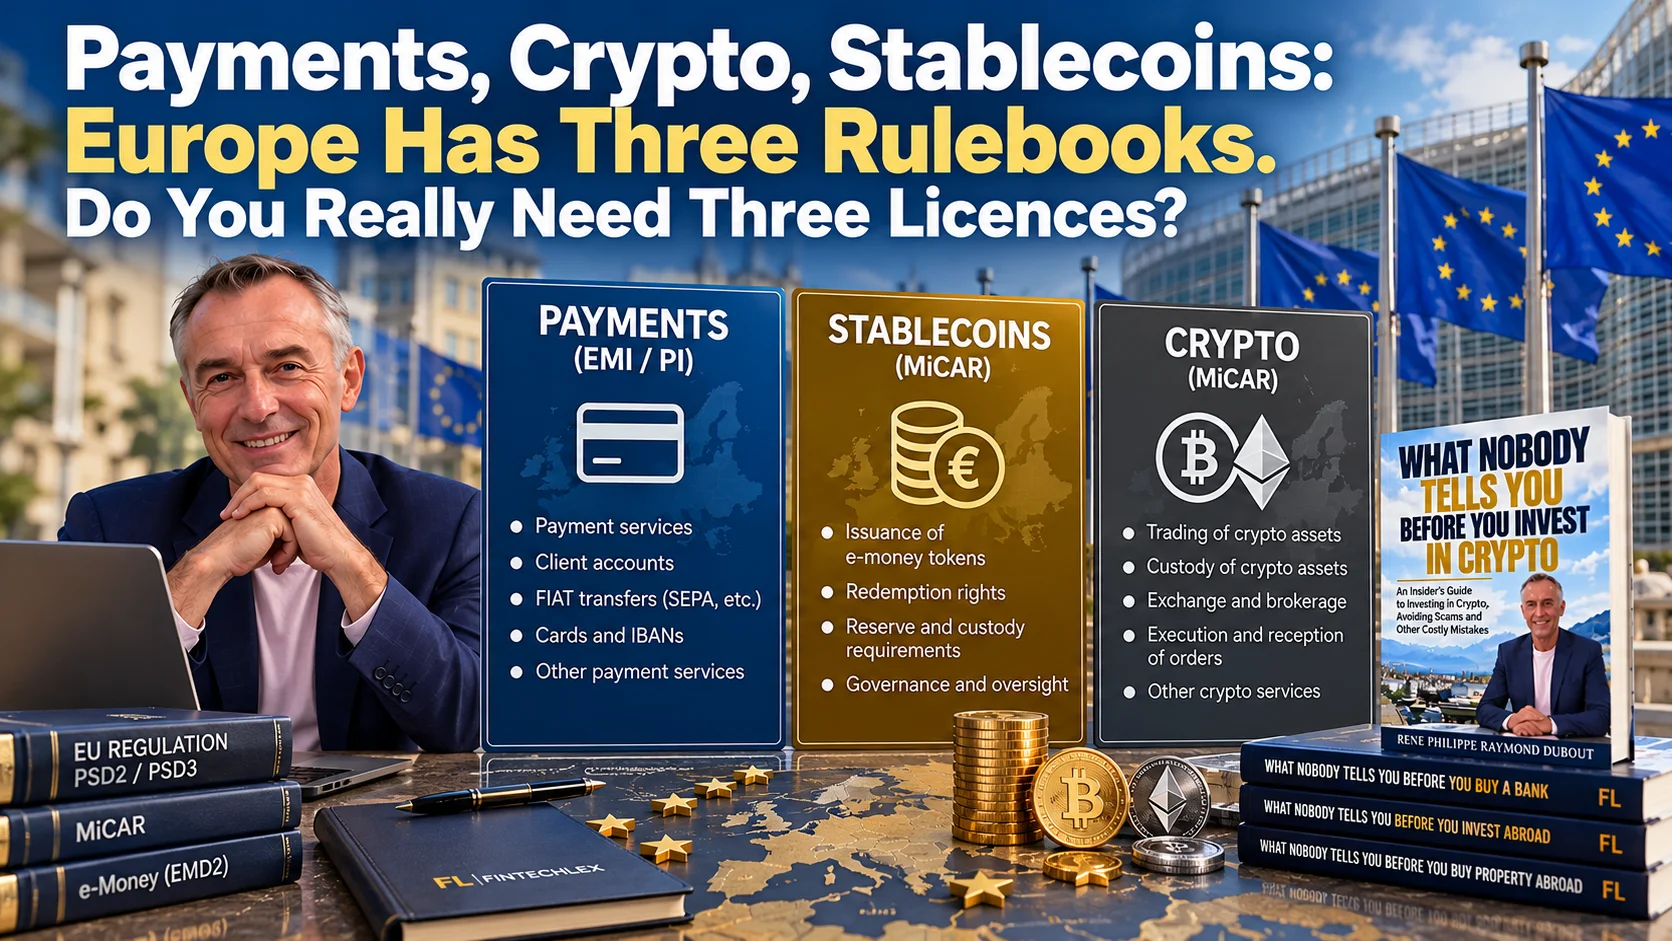
L’Europe encadre désormais la fintech avec trois règlements distincts : un pour les paiements et la monnaie électronique, un pour les services crypto, et un pour les stablecoins. Les fondateurs me posent toujours la même question : me faut-il trois sociétés et trois licences ?
La réponse courte est non, pas forcément. Trois régimes ne veulent pas dire trois sociétés. Mais chaque régime a sa logique, son capital et ses pièges, et le régime des paiements est sur le point de changer. Voici comment une licence EMI et une licence MiCA s’articulent, et ce que change la nouvelle directive sur les services de paiement (PSD3, ou DSP3 en français).
Cet article ne couvre que l’Europe. Dans le prochain, nous le comparerons avec les nouvelles licences suisses et avec ce qui reste possible sous un SRO suisse (OAR, organisme d’autoréglementation).
1. Paiements et monnaie électronique aujourd’hui : deux licences
Aujourd’hui, l’Europe distingue deux types d’établissements de paiement.
- L’établissement de paiement (payment institution, PI), agréé selon la deuxième directive sur les services de paiement (PSD2, ou DSP2), fournit des services de paiement : comptes de paiement, virements, émission et acquisition de cartes, transmission de fonds, initiation de paiement et information sur les comptes. Le capital initial va de 20 000 € pour la transmission de fonds à 125 000 € pour la plupart des services.
- L’établissement de monnaie électronique (EMI, ou EME en français), agréé selon la directive sur la monnaie électronique, peut faire tout cela et aussi émettre de la monnaie électronique. Le capital initial est de 350 000 €, et les fonds propres doivent atteindre au moins 2 % de la monnaie électronique moyenne en circulation.
Tous deux doivent protéger les fonds des clients (safeguarding), en les tenant séparés de leur propre argent. Aucun n’est une banque : ils ne peuvent pas accepter de dépôts, et un EMI ne peut pas verser d’intérêts sur la monnaie électronique. Tous deux peuvent passeporter leur licence dans tous les pays de l’Espace économique européen. Pour la comparaison avec une licence bancaire, voyez Quelle licence fintech vous faut-il ?.
2. Ce que changent la PSD3 et le PSR
En avril 2026, le Conseil et le Parlement européen se sont mis d’accord sur les textes de deux nouveaux instruments : la PSD3, une directive qui régit l’agrément, et le règlement sur les services de paiement (PSR), qui s’applique directement et régit la manière de fournir les services de paiement. L’adoption formelle est encore en attente. La plupart des règles s’appliqueront environ 21 mois après l’entrée en vigueur, donc probablement pas avant 2028.
La fin de la licence EMI distincte
La PSD3 absorbe la directive sur la monnaie électronique. L’émission de monnaie électronique devient un service de paiement parmi d’autres, sous une licence unique d’établissement de paiement. L’EMI en tant que catégorie distincte disparaît ; l’émission de monnaie électronique reste une activité spécifiquement réglementée au sein de cette licence.
EMI et établissements de paiement existants : une reconfirmation, pas une nouvelle licence
Les sociétés existantes ne repartent pas de zéro. Selon le texte convenu, elles peuvent continuer à exercer pendant une période transitoire qui court jusqu’à 27 mois après l’entrée en vigueur. Entre-temps, elles transmettent à leur régulateur les informations dont il a besoin pour vérifier qu’elles remplissent les nouvelles exigences. Lorsque le régulateur dispose déjà de ces éléments, il peut confirmer la licence automatiquement. Les sociétés conformes sont réputées agréées et restent au registre. Les autres sont suspendues jusqu’à ce qu’elles se mettent en conformité.
Ce que le régulateur vérifiera :
- La protection des fonds (safeguarding) : les fonds de monnaie électronique reçus par carte ou par un autre instrument de paiement, qui peuvent aujourd’hui attendre jusqu’à cinq jours ouvrables avant d’être protégés, devront l’être à la fin du jour ouvrable suivant.
- Un plan de liquidation (wind-down plan) : comment la société fermerait de manière ordonnée, et rendrait les fonds des clients, en cas de défaillance.
- Gouvernance et externalisation : des règles plus strictes, alignées sur les règles européennes de résilience opérationnelle numérique (DORA), qui s’appliquent déjà depuis janvier 2025.
- Capital : les sociétés existantes doivent atteindre les nouveaux niveaux lors de leur reconfirmation. Pour la monnaie électronique, les fonds propres restent d’au moins 2 % de la monnaie électronique en circulation.
Capital : ce que dit le texte convenu
Les analyses publiées donnaient des chiffres différents. Nous sommes retournés au texte de compromis convenu le 17 avril 2026 (article 5). Il fixe ces minimums :
| Activité | Aujourd’hui | Texte PSD3 convenu |
|---|---|---|
| Transmission de fonds uniquement | 20 000 € | 40 000 € |
| Initiation de paiement | 50 000 € | 50 000 € |
| La plupart des services de paiement (comptes, virements, cartes, acquisition) | 125 000 € | 150 000 € |
| Émission de monnaie électronique | 350 000 € | 250 000 € |
Les montants s’additionnent : une société qui émet de la monnaie électronique et fournit aussi des services de paiement a besoin de 400 000 €. Ce sont les chiffres du texte convenu, pas encore du droit en vigueur, et ils pourraient encore bouger avant l’adoption formelle. Si votre business plan en dépend, écrivez-nous.
Fraude et responsabilité selon le PSR
Le PSR s’appuie sur la vérification de concordance entre le nom du bénéficiaire et le numéro de compte, déjà obligatoire pour les virements en euros depuis le 9 octobre 2025 en vertu du règlement sur les paiements instantanés. Il étend la responsabilité du prestataire dans certaines fraudes par usurpation d’identité et durcit les règles de l’open banking. Ce sont des règles de conduite : elles s’appliquent directement dans chaque État membre, sans transposition nationale.
Ce que cela signifie pour les acheteurs d’EMI
Un EMI acheté aujourd’hui devra passer par la reconfirmation sous la PSD3. Un acheteur doit donc vérifier non seulement la licence, mais aussi si la société peut réussir le nouvel examen : capital, protection des fonds, plan de liquidation, gouvernance. Nous couvrons le reste de la liste de contrôle dans EMI à vendre en Europe : ce qu’il faut vérifier.
3. Services crypto : une licence MiCA, trois classes
Pour les services crypto, le règlement sur les marchés de crypto-actifs (MiCA) a créé une licence unique : le prestataire de services sur crypto-actifs (CASP, ou PSCA en français). Elle couvre dix services, et le capital minimum dépend de ceux que la société fournit :
| Classe | Services | Capital minimum |
|---|---|---|
| Classe 1 | Réception et transmission d’ordres, exécution d’ordres, conseil, placement, gestion de portefeuille, services de transfert | 50 000 € |
| Classe 2 | Classe 1, plus conservation et échange de crypto-actifs contre de la monnaie ou d’autres crypto-actifs | 125 000 € |
| Classe 3 | Classe 2, plus exploitation d’une plateforme de négociation de crypto-actifs | 150 000 € |
Si le quart des frais généraux fixes annuels de la société est plus élevé, c’est ce montant qui s’applique. L’exigence peut être couverte par des fonds propres, une police d’assurance ou une combinaison des deux. Chaque service doit figurer dans l’agrément : une société de classe 3 n’est pas automatiquement autorisée pour tout. Et MiCA ne couvre jamais les titres tokenisés ni les dérivés : ils restent soumis aux règles des marchés financiers.
Une licence CASP peut être passeportée dans toute l’Union européenne. La période transitoire pour les sociétés actives avant MiCA a pris fin au plus tard le 1er juillet 2026. Aujourd’hui, fournir des services crypto dans l’UE sans licence, ou sans l’une des voies de notification ci-dessous, n’est plus possible.
Les banques peuvent fournir des services crypto en le notifiant à leur régulateur. Les entreprises d’investissement peuvent faire de même, mais seulement pour les services crypto équivalents à ceux pour lesquels elles sont déjà agréées. Un EMI peut assurer la conservation et le transfert des jetons de monnaie électronique qu’il émet lui-même, par notification. Pour tout autre service crypto, un EMI a besoin d’une licence CASP. Sur la manière dont MiCA a remodelé le marché, voyez MiCA : le cheval de Troie de l’Europe.
4. Stablecoins : il n’existe pas de « licence stablecoin » unique
MiCA distingue deux sortes de stablecoins, aux règles très différentes.
Les jetons de monnaie électronique (EMT)
Un jeton de monnaie électronique (e-money token, EMT) est rattaché à une seule monnaie officielle, comme l’euro ou le dollar. Juridiquement, il est traité comme de la monnaie électronique. Seuls une banque ou un EMI peuvent en émettre un, après notification et publication d’un livre blanc. Il n’y a pas de licence d’émetteur distincte. Le détenteur peut obtenir le remboursement au pair à tout moment, l’émetteur ne peut pas verser d’intérêts, et au moins 30 % des fonds reçus doivent être déposés sur des comptes séparés auprès de banques.
Une différence compte : un jeton de monnaie électronique libellé dans une monnaie qui n’est pas une monnaie de l’UE, comme le dollar américain ou le franc suisse, est soumis au même plafond d’utilisation que les jetons se référant à des actifs (voir ci-dessous).
Les jetons se référant à des actifs (ART)
Un jeton se référant à un ou des actifs (asset-referenced token, ART) se réfère à une autre valeur ou un autre droit, ou à une combinaison : un panier de monnaies, de l’or ou d’autres actifs. Son émetteur a besoin d’un agrément MiCA spécifique et doit être établi dans l’UE, avec des fonds propres d’au moins 350 000 €, 2 % de la réserve ou le quart des frais généraux fixes, le montant le plus élevé étant retenu. Une banque n’a pas besoin de l’agrément, mais son livre blanc doit être approuvé et elle doit en informer son régulateur au moins 90 jours ouvrables avant l’émission.
Deux exemptions existent : les petites émissions, avec un encours moyen inférieur à 5 millions d’euros, et les jetons proposés uniquement à des investisseurs qualifiés. Elles échappent à l’agrément, mais pas à toutes les règles.
L’usage comme monnaie est plafonné. Lorsqu’un jeton est utilisé comme moyen d’échange dans une même zone monétaire pour plus d’un million de transactions et plus de 200 millions d’euros par jour, en moyenne trimestrielle, l’émetteur doit cesser toute nouvelle émission et présenter un plan pour réduire l’usage.
Lorsqu’un jeton devient « important » (par le nombre de détenteurs, la valeur ou les transactions), des exigences plus strictes s’appliquent. Pour un jeton se référant à des actifs important, l’Autorité bancaire européenne (ABE) reprend la surveillance de l’émetteur. Pour un jeton de monnaie électronique important émis par un EMI, elle surveille certaines obligations spécifiques, aux côtés du régulateur national.
5. Là où les régimes se chevauchent
Les trois règlements ont été écrits séparément, et ils se heurtent sur un point : les jetons de monnaie électronique sont à la fois des crypto-actifs au sens de MiCA et de la monnaie électronique au sens de la PSD2.
En pratique, transférer ou conserver des jetons de monnaie électronique pour des clients peut constituer un service de paiement, selon la manière dont le service fonctionne. En juin 2025, l’Autorité bancaire européenne a accordé aux sociétés crypto un délai de grâce pour régler la question. Il a pris fin le 2 mars 2026. Depuis, lorsque ses services sont des services de paiement, un CASP a besoin de sa propre licence de paiement ou doit passer par un partenaire de paiement agréé. Une demande en cours ne lui permet de continuer qu’aux conditions fixées par son régulateur.
La PSD3 corrige en partie ce problème. Un établissement de paiement agréé pourra fournir des services crypto sur des jetons de monnaie électronique, liés à ses services de paiement, en le notifiant à son régulateur 40 jours ouvrables à l’avance, sans licence MiCA distincte. Cela n’ouvre pas la porte au Bitcoin ni à l’Ether. Les transferts de jetons de monnaie électronique de pair à pair, sans intermédiaire, sont exclus des règles de paiement.
6. Trois régimes, combien de sociétés ?
Une société peut détenir plusieurs autorisations. Un EMI peut émettre un jeton de monnaie électronique, et la même société peut détenir une licence CASP pour la conservation et l’échange. Une société, plusieurs activités réglementées, plusieurs séries d’obligations.
| Activité | Aujourd’hui | Après la PSD3 | Règlement |
|---|---|---|---|
| Services de paiement et monnaie électronique | Établissement de paiement, ou EMI pour émettre de la monnaie électronique | Une licence unique d’établissement de paiement ; l’émission de monnaie électronique est un service spécifique, avec son propre capital en plus | PSD2 et directive sur la monnaie électronique, puis PSD3 et PSR |
| Services crypto | Licence CASP (3 classes) | Inchangé ; un établissement de paiement peut notifier certains services sur des jetons de monnaie électronique | MiCA |
| Émission de jetons de monnaie électronique | Banque ou EMI, livre blanc notifié | Banque ou établissement de paiement fournissant des services de monnaie électronique | MiCA et règles de paiement |
| Émission de jetons se référant à des actifs | Agrément MiCA spécifique ; les banques ont besoin d’un livre blanc approuvé | Inchangé | MiCA |
Est-il sage de tout mettre dans une seule société ? Pas toujours. Séparer les paiements de la conservation et du négoce crypto limite les dégâts d’un piratage et cloisonne les responsabilités. Je recommande cette structure à mes clients depuis des années. En Europe, c’est surtout un choix, même si un régulateur peut encore exiger une entité séparée lorsque d’autres activités risquent de nuire à la solidité de l’établissement ou à sa surveillance.
Le nombre de licences ne mesure pas la qualité de la réglementation. Ce qui compte, c’est que les actifs des clients soient protégés, les risques maîtrisés et les responsabilités claires.
Vous préparez une activité de paiement, de monnaie électronique ou de crypto en Europe, ou vous voulez racheter un EMI avant la PSD3 ? Écrivez à insight@fintechlex.com.
Pour un agrément MiCA (CASP) ou une société crypto agréée en Europe, voyez notre service licences crypto et MiCA.
Lisez toute la série sur les nouvelles licences, en Suisse et en Europe :
- Les deux nouvelles licences suisses : ce qui relève de la licence de paiement, ce qui relève de la licence crypto, et ce qui reste au SRO
- EMI, MiCA et licences stablecoin en Europe : trois régimes, et ce que change la PSD3 (cet article)
- Suisse ou UE : quelle licence suisse correspond à quelle licence européenne ?
Sur la base de la PSD2, de la directive sur la monnaie électronique, de MiCA, des textes PSD3 et PSR convenus en avril 2026 (compromis du Conseil du 17 avril 2026, pas encore adopté), ainsi que de la lettre de non-action de l’Autorité bancaire européenne de juin 2025 et de son avis de février 2026. Information générale, pas un conseil juridique.



