

 โดย Rene Philippe Raymond Dubout · · อัปเดต
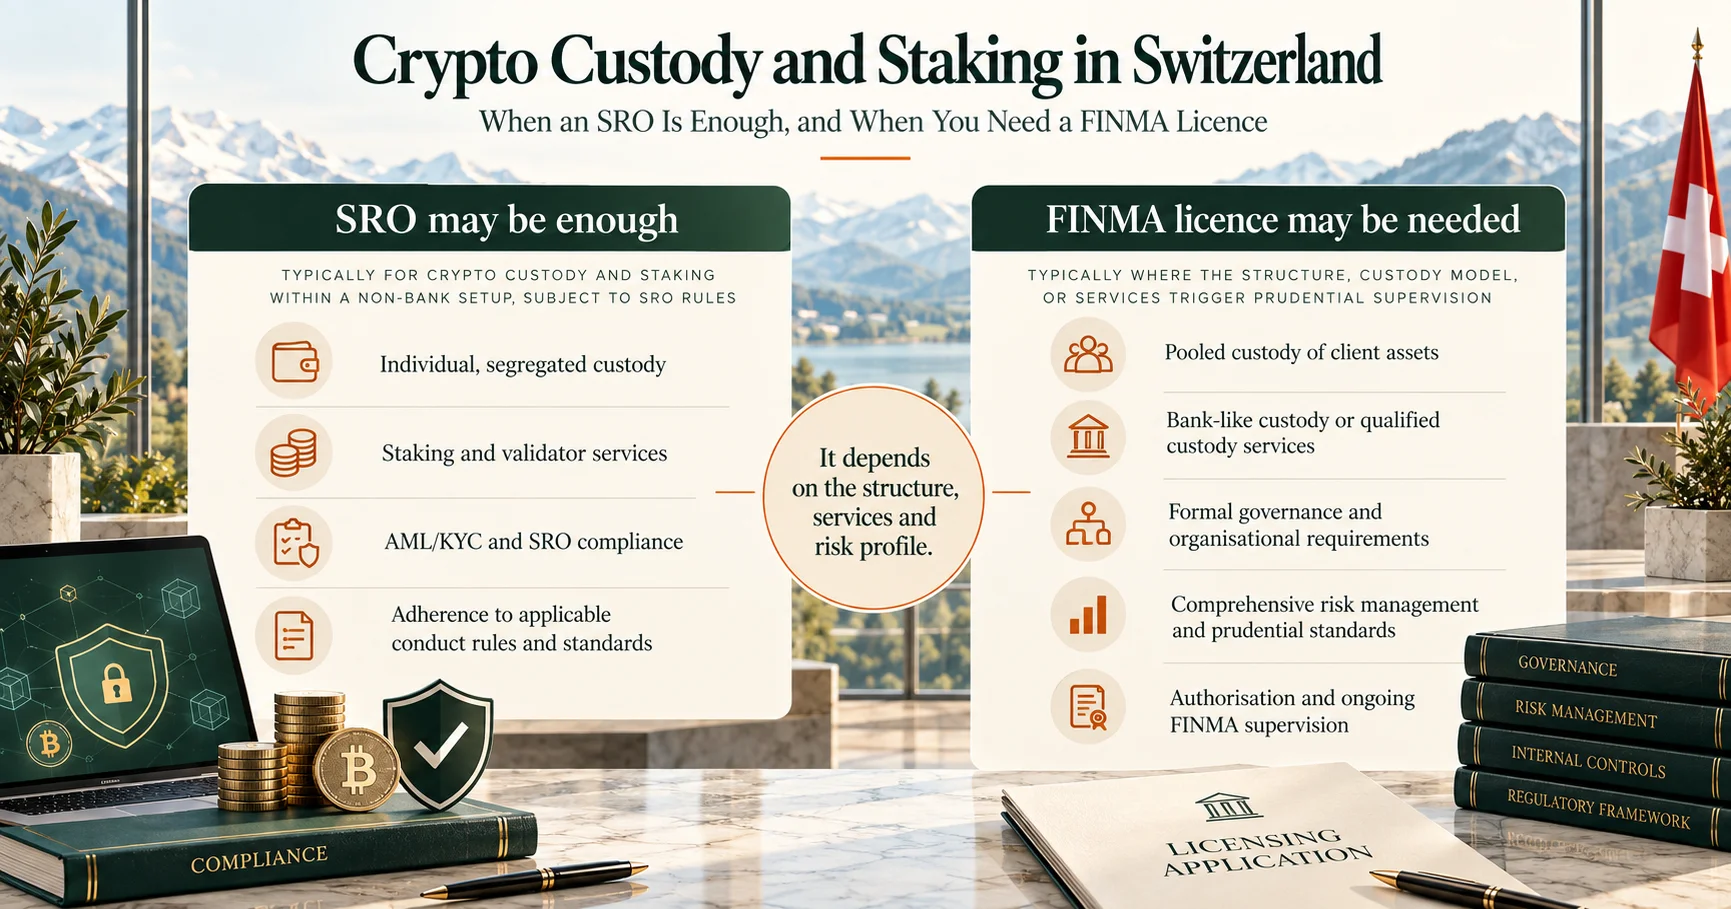
การถือคริปโตแทนลูกค้าเป็นหนึ่งในโมเดลธุรกิจที่เราเห็นบ่อยที่สุดในสวิตเซอร์แลนด์ และเป็นหนึ่งในเรื่องที่เข้าใจผิดมากที่สุด แอปกระเป๋าเงินแบบเดียวกันอาจต้องการเพียงการเป็นสมาชิกองค์กรกำกับดูแลตนเอง (Self-Regulatory Organisation หรือ SRO) ใบอนุญาตฟินเทค หรือใบอนุญาตธนาคารเต็มรูปแบบ ความแตกต่างไม่ได้อยู่ที่เทคโนโลยี แต่อยู่ที่ว่าใครควบคุมเหรียญ บันทึกบัญชีอย่างไร และคุณนำเหรียญไปทำอะไร
กำลังมองหาใบอนุญาตคริปโตสวิส หรือบริษัท Swiss VASP อยู่หรือไม่? ดูบริการใบอนุญาตคริปโตสวิสของเรา
คู่มือนี้อธิบายว่าเส้นแบ่งอยู่ตรงไหนในวันนี้ และอะไรกำลังจะมา เป็นส่วนหนึ่งของคู่มือใบอนุญาตคริปโตสวิสของเรา
สามคำถามที่ตัดสินว่าต้องใช้ใบอนุญาตแบบไหน
- ใครควบคุมสินทรัพย์? หากลูกค้าควบคุม private key แต่เพียงผู้เดียว ผู้ให้บริการอาจเป็นเพียงผู้จัดหาซอฟต์แวร์ แต่หากผู้ให้บริการจัดการสินทรัพย์ของลูกค้าได้ โดยทั่วไปจะมีหน้าที่ด้านการป้องกันการฟอกเงินเกิดขึ้น
- ถือสินทรัพย์ไว้อย่างไร? การรับฝากแยกรายบุคคลดำเนินการได้ภายใต้การกำกับของ SRO แต่การรับฝากรวม (collective custody) ของโทเคนชำระเงินโดยทั่วไปต้องมีใบอนุญาตจาก FINMA แม้จะบันทึกส่วนของลูกค้าแต่ละรายไว้ชัดเจนก็ตาม
- ผู้ให้บริการนำสินทรัพย์ไปทำอะไรได้? การเก็บรักษาเป็นเรื่องหนึ่ง แต่การให้ยืม การนำสินทรัพย์ของลูกค้าไปใช้ในธุรกิจของตัวเอง หรือการให้บริการ staking อาจเปลี่ยนการจัดประเภททางกฎหมายได้
Swiss VASP: ความหมายของคำนี้ในสวิตเซอร์แลนด์
VASP (virtual asset service provider) เป็นคำสากลที่ FATF ใช้เรียกธุรกิจที่แลกเปลี่ยน โอน หรือรับฝากดูแลสินทรัพย์คริปโตให้ลูกค้า ในสวิตเซอร์แลนด์ VASP คือตัวกลางทางการเงินตามกฎหมายป้องกันการฟอกเงิน ส่วนใหญ่ดำเนินงานผ่านการเป็นสมาชิก SRO และต้องมีใบอนุญาตจาก FINMA เมื่อกิจกรรมเข้าข่ายธุรกิจธนาคาร การค้าหลักทรัพย์ หรือใบอนุญาต crypto institution ที่กำลังจะมา
การรับฝากแบบแยก: เป็นสมาชิก SRO
การรับฝากแยกรายบุคคลโดยปกติไม่ต้องมีใบอนุญาตธนาคาร หากสินทรัพย์ยังระบุตัวได้ เก็บไว้พร้อมให้ลูกค้าเรียกคืน และเข้าเงื่อนไขการแยกออกจากกองทรัพย์สินเมื่อล้มละลาย
อย่างไรก็ตาม ผู้รับฝากต้องปฏิบัติตามข้อกำหนดการป้องกันการฟอกเงินของสวิส และหากไม่ได้อยู่ภายใต้การกำกับด้านการฟอกเงินรูปแบบอื่นที่เหมาะสม (เช่น เป็นธนาคารหรือบริษัทหลักทรัพย์ที่ FINMA กำกับ) ต้องเป็นสมาชิกของ SRO ที่ได้รับการรับรอง ซึ่งรวมถึงการระบุตัวตนลูกค้า การตรวจสอบผู้รับผลประโยชน์ที่แท้จริง การติดตามธุรกรรม การเก็บรักษาเอกสาร และการตรวจสอบด้านการฟอกเงินเป็นระยะ ความถี่ของการตรวจสอบขึ้นอยู่กับกฎของ SRO และโปรไฟล์ความเสี่ยงของบริษัท ดูการตรวจสอบประจำปีของ SRO สวิส
การเป็นสมาชิก SRO คือการกำกับด้านการป้องกันการฟอกเงิน ไม่ใช่ใบอนุญาตธนาคารหรือใบอนุญาตด้านความมั่นคงของ FINMA
การรับฝากรวม: ใบอนุญาตฟินเทคหรือใบอนุญาตธนาคาร
การรวมคริปโตของลูกค้าไว้ในกระเป๋าเงินรวม (omnibus wallet) ใบเดียวเปลี่ยนสถานะทางกฎหมาย
ภายใต้กฎหมายธนาคารของสวิส การรับฝากรวมเชิงพาณิชย์ของสินทรัพย์ชำระเงินบนคริปโตโดยทั่วไปต้องได้รับอนุญาตจาก FINMA แม้บัญชีแยกประเภทภายในจะระบุสิทธิของลูกค้าแต่ละรายไว้ก็ตาม
หากบันทึกส่วนของลูกค้าแต่ละรายไว้ชัดเจนและสินทรัพย์ยังพร้อมให้ลูกค้าเรียกคืน ใบอนุญาตฟินเทคตามมาตรา 1b ของกฎหมายธนาคารอาจเพียงพอ แต่หากระบุส่วนของลูกค้าไม่ได้ชัดเจน หรือไม่ได้เก็บสินทรัพย์ไว้พร้อมเรียกคืน อาจต้องมีใบอนุญาตธนาคารเต็มรูปแบบ
เพดาน 100 ล้านฟรังก์สวิสของใบอนุญาตฟินเทคเกี่ยวกับเงินฝากจากประชาชน ไม่ควรนำเสนอว่าเป็นเพดานทั่วไปสำหรับสินทรัพย์บนคริปโตที่แยกได้ซึ่งรับฝากแบบรวม
โครงสร้างที่แน่นอนเป็นเรื่องสำคัญ บัญชีแยกประเภทภายในที่ดีเป็นสิ่งจำเป็น แต่ไม่ได้เปลี่ยนการรับฝากรวมให้กลายเป็นการรับฝากแยกรายบุคคล
การนำเหรียญไปใช้: จุดเริ่มต้นของกฎหมายธนาคาร
สถานะจะเปลี่ยนเมื่อผู้รับฝากเริ่มนำสินทรัพย์ของลูกค้าไปใช้ในธุรกิจของตัวเอง
การนำคริปโตของลูกค้าไปให้ยืม นำไปจำนำซ้ำเพื่อภาระผูกพันของผู้รับฝากเอง หรือใช้ในกิจกรรมเพื่อตัวเอง อาจทำให้สินทรัพย์นั้นไม่เข้าข่ายทรัพย์สินรับฝากที่ได้รับการคุ้มครองเมื่อล้มละลาย และขึ้นอยู่กับโครงสร้าง อาจถูกถือเป็นเงินฝากจากประชาชน ซึ่งต้องมีใบอนุญาตตามกฎหมายธนาคารและข้อกำหนดด้านเงินทุน ดูเงินฝากหรือเงินอิเล็กทรอนิกส์? เกิดอะไรขึ้นกับเงินของคุณหากฟินเทคล้ม
อย่างไรก็ตาม staking ไม่ได้เปลี่ยนสินทรัพย์ของลูกค้าเป็นเงินฝากโดยอัตโนมัติทุกรูปแบบ staking ที่ทำเฉพาะเพื่อลูกค้าภายใต้เงื่อนไขที่ FINMA ยอมรับ ต้องแยกออกจาก staking ที่ผู้รับฝากทำเพื่อตัวเอง
คำถามไม่ได้อยู่ที่ว่าลูกค้าได้รับผลตอบแทนหรือไม่เท่านั้น แต่อยู่ที่ว่าใครควบคุมสินทรัพย์ ใครแบกรับความเสี่ยง และลูกค้ายังมีสิทธิที่บังคับได้ในสินทรัพย์ที่ระบุตัวได้หรือไม่
Staking: ทำได้อย่างไรโดยไม่ต้องมีใบอนุญาตธนาคาร
Staking ต้องให้ความสนใจเป็นพิเศษ เพราะการปฏิบัติทางกฎหมายขึ้นอยู่กับวิธีการทำงานของบริการ
Staking มักถูกสับสนกับธุรกิจธนาคารแบบดั้งเดิม เพราะทั้งสองให้ผลตอบแทนแก่ลูกค้าได้ แต่ในทางกฎหมายและเศรษฐกิจ เป็นกิจกรรมที่ต่างกันมาก
1. Staking ไม่ใช่การรับเงินฝากแบบดั้งเดิม
ธนาคารโดยทั่วไปนำเงินฝากไปใช้ในการปล่อยสินเชื่อและการจัดหาเงินทุน ส่วนในเครือข่าย proof of stake เช่น Ethereum, Cardano หรือ Polkadot รางวัลจาก staking มาจากการมีส่วนร่วมรักษาความปลอดภัยและการทำงานของบล็อกเชน
รางวัลเหล่านี้อาจรวมถึงโทเคนที่ออกใหม่และค่าธรรมเนียมธุรกรรมของเครือข่าย ไม่จำเป็นต้องเป็นดอกเบี้ยที่ผู้กู้จ่าย
ดังนั้น การให้บริการ staking โดยตัวมันเองจึงไม่ถือเป็นธุรกิจธนาคารหรือการรับเงินฝาก
2. สิ่งที่ FINMA ยอมรับ
FINMA แยกระหว่าง staking แบบไม่รับฝาก (non-custodial) staking โดยตรงแบบรับฝาก และการจัดการที่เกี่ยวข้องกับผู้ให้บริการ staking รายอื่น
ตามแนวทาง 08/2023 ผู้ให้บริการที่อยู่ภายใต้การกำกับของ SRO สามารถทำ staking โดยตรงบางรูปแบบแทนลูกค้าได้โดยไม่ต้องมีใบอนุญาตธนาคาร หากเป็นไปตามเงื่อนไขการรับฝากแยกรายบุคคล ซึ่งรวมถึงที่อยู่ (address) แยกที่ระบุตัวได้ และผู้ให้บริการเป็นผู้ถือกุญแจถอน (withdrawal key) ที่เกี่ยวข้อง
สถานการณ์จะซับซ้อนขึ้นเมื่อรวมสินทรัพย์ของลูกค้าหลายรายเข้าด้วยกัน เมื่อผู้ให้บริการรายอื่นควบคุมกุญแจถอน หรือเมื่อผู้รับฝากนำสินทรัพย์ไปใช้เพื่อตัวเอง
ระยะเวลาล็อกและ slashing ยังสร้างความไม่แน่นอนเรื่องการคุ้มครองเมื่อล้มละลาย แนวทางการกำกับของ FINMA มีเงื่อนไขเฉพาะ และไม่ใช่การยกเว้นทั่วไปสำหรับธุรกิจ staking
3. Bitcoin Suisse: ตัวอย่างจริง
Bitcoin Suisse แสดงให้เห็นว่าการรับฝากคริปโตระดับสถาบันและ staking ดำเนินการนอกใบอนุญาตธนาคารแบบดั้งเดิมได้อย่างไร
ในสวิตเซอร์แลนด์ Bitcoin Suisse AG ดำเนินงานเป็นตัวกลางทางการเงินที่เป็นสมาชิก VQF ซึ่งเป็น SRO ที่ FINMA รับรอง
บริษัทลูกในยุโรป Bitcoin Suisse (Europe) AG ได้รับอนุญาตจากหน่วยงานกำกับตลาดการเงินของลิกเตนสไตน์ในเดือนมิถุนายน 2026 ให้บริการสินทรัพย์คริปโตภายใต้ MiCAR รวมถึงการรับฝากดูแลและบริหารสินทรัพย์คริปโตแทนลูกค้า
ทั้งการเป็นสมาชิก SRO และใบอนุญาต CASP ไม่ควรสับสนกับใบอนุญาตธนาคาร
ภายใต้ MiCAR staking ไม่ใช่กิจกรรมที่ต้องมีใบอนุญาตแยก แต่บริการ staking ที่เกี่ยวข้องกับการรับฝากสินทรัพย์ของลูกค้าต้องเป็นไปตามข้อกำหนดการรับฝากดูแลของ CASP
4. การรับฝากและโครงสร้างพื้นฐาน validator
Bitcoin Suisse ดำเนินโครงสร้างพื้นฐานการรับฝากระดับสถาบันและบริการ validator สำหรับเครือข่าย proof of stake
ในสวิตเซอร์แลนด์ ขึ้นอยู่กับผลิตภัณฑ์การรับฝากและข้อกำหนดด้านปฏิบัติการ สินทรัพย์ของลูกค้าอาจถือในการรับฝากแยกรายบุคคล หรือในการรับฝากรวมเป็นการชั่วคราว ซึ่งแบบหลังอยู่ภายใต้มาตรการคุ้มครองทางสัญญาและกฎหมายเฉพาะ รวมถึงบทบัญญัติเรื่องการค้ำประกันจากธนาคารที่เกี่ยวข้อง
ต้องแยกระหว่างกุญแจลงนามของ validator ซึ่งใช้ในการทำงานของ validator บนบล็อกเชน กับข้อมูลการถอน (withdrawal credentials) ซึ่งเป็นตัวกำหนดการควบคุมสินทรัพย์ที่นำไป stake
การปฏิบัติทางกฎหมายขึ้นอยู่กับข้อตกลงตามสัญญา การแยกสินทรัพย์ การควบคุมสิทธิในการถอน และผู้ให้บริการนำสินทรัพย์ไปใช้เพื่อตัวเองได้หรือไม่
เมื่อการจัดการเหล่านี้เป็นไปตามข้อกำหนดด้านการกำกับดูแลและกฎหมายล้มละลาย staking ก็ให้บริการได้โดยไม่ต้องมีใบอนุญาตธนาคารแบบดั้งเดิม
5. การคุ้มครองลูกค้าไม่ใช่การประกันเงินฝาก
สินทรัพย์คริปโตที่ถือในการรับฝากแยกที่เข้าเงื่อนไขอาจได้รับการคุ้มครองจากกองทรัพย์สินเมื่อผู้รับฝากล้มละลาย
การคุ้มครองนี้ไม่เทียบเท่าการประกันเงินฝากธนาคาร ไม่ได้ขจัดความเสี่ยงด้านตลาด ความเสี่ยงจาก slashing ความล้มเหลวทางเทคนิค ความล่าช้าในการถอน หรือความเสี่ยงจากคู่สัญญาทั้งหมด
คำถามสำคัญจึงไม่ได้อยู่ที่ว่า staking ให้ผลตอบแทนหรือไม่ แต่อยู่ที่ว่าสินทรัพย์ของลูกค้าถูกถือ ควบคุม และคุ้มครองทางกฎหมายอย่างไร
ความแตกต่างหลัก
| ลักษณะ | ธนาคารแบบดั้งเดิม | บริการ staking คริปโต |
|---|---|---|
| แหล่งที่มาของผลตอบแทน | การให้สินเชื่อและกิจกรรมธนาคารอื่น | รางวัลจากโปรโตคอลบล็อกเชน |
| กรอบการกำกับ | กฎหมายธนาคาร | การป้องกันการฟอกเงิน กฎการรับฝาก และอาจรวมถึงกฎหมายธนาคาร |
| ใบอนุญาตที่ต้องมี | ใบอนุญาตธนาคารสำหรับการรับเงินฝาก | ขึ้นอยู่กับเขตอำนาจและโครงสร้างธุรกิจ |
| สถานะของสินทรัพย์ | เงินฝากโดยทั่วไปเป็นสิทธิเรียกร้องต่อธนาคาร | ทรัพย์สินรับฝากที่เข้าเงื่อนไขอาจถูกแยกออก |
| การคุ้มครองลูกค้า | การคุ้มครองเงินฝากและมาตรการของธนาคาร | การแยกการรับฝาก สิทธิทางกฎหมาย และมาตรการด้านปฏิบัติการ |
| ความเสี่ยงหลัก | สินเชื่อ สภาพคล่อง และการล้มละลายของธนาคาร | slashing ความเสี่ยงทางเทคนิค การรับฝาก คู่สัญญา และตลาด |
สรุปโดยย่อ
| โมเดลธุรกิจ | สถานะการกำกับโดยทั่วไป |
|---|---|
| ซอฟต์แวร์กระเป๋าเงินแบบไม่รับฝาก ลูกค้าควบคุมแต่เพียงผู้เดียว | โดยปกติไม่ต้องมีใบอนุญาตรับฝากหรือ SRO สำหรับการรับฝากอย่างเดียว |
| การรับฝากแยกรายบุคคล ที่อยู่แยกของลูกค้าแต่ละราย | โดยทั่วไปอยู่ภายใต้การกำกับของ SRO |
| การรับฝากรวม สิทธิของลูกค้าชัดเจน สินทรัพย์พร้อมเรียกคืน | ใบอนุญาตฟินเทคหรือใบอนุญาตธนาคาร |
| การรับฝากรวม ระบุสิทธิของลูกค้าไม่ได้ชัดเจน | ใบอนุญาตธนาคาร |
| Staking โดยตรงให้ลูกค้าภายใต้เงื่อนไขที่ FINMA กำหนด | SRO อาจเพียงพอ |
| การให้ยืมหรือนำสินทรัพย์ลูกค้าไปใช้เพื่อตัวเอง | ต้องประเมินตามกฎหมายธนาคาร อาจต้องมีใบอนุญาตธนาคาร |
ผลทางกฎหมายขึ้นอยู่กับโมเดลธุรกิจที่แท้จริงเสมอ ไม่ใช่แค่ชื่อที่ตั้งให้บริการ
สำหรับสถาบันที่ได้รับอนุญาต: แนวทาง FINMA 01/2026
เมื่อวันที่ 12 มกราคม 2026 FINMA ได้กำหนดความคาดหวังเรื่องการรับฝากสินทรัพย์บนคริปโตของสถาบันที่อยู่ภายใต้การกำกับ ได้แก่ ธนาคาร ผู้จัดการพอร์ตการลงทุน ผู้จัดการกองทุน และผู้ออกผลิตภัณฑ์คริปโต ประเด็นหลักคือ
- การรับฝากในต่างประเทศทำได้เฉพาะกับผู้รับฝากช่วง (sub-custodian) ที่อยู่ภายใต้การกำกับเทียบเท่า ในประเทศที่กฎหมายล้มละลายคุ้มครองสินทรัพย์
- สถาบันสวิสยังคงต้องรับผิดชอบ แม้จะจ้างภายนอกรับฝากก็ตาม
- ผู้จัดการพอร์ตการลงทุนที่ยังใช้ผู้รับฝากที่มีเพียง SRO ต้องแจ้งลูกค้าถึงความเสี่ยงที่สูงขึ้น เสนอทางเลือกอื่น และได้รับความยินยอมเป็นลายลักษณ์อักษร
สำหรับผู้รับฝากที่มีเพียง SRO ข้อความชัดเจน ลูกค้าที่อยู่ภายใต้การกำกับจะขอมากกว่าการเป็นสมาชิก SRO
สิ่งที่กำลังจะมา: crypto institution
สวิตเซอร์แลนด์กำลังเตรียมการปฏิรูปกฎระเบียบอีกครั้ง
ในเดือนตุลาคม 2025 สภาสหพันธรัฐได้เปิดรับฟังความคิดเห็นเกี่ยวกับการแก้ไขกฎหมายว่าด้วยสถาบันการเงิน โดยเสนอสถาบันสองประเภทใหม่ ได้แก่ payment instrument institution ซึ่งจะมาแทนใบอนุญาตฟินเทคปัจจุบัน และ crypto institution
กรอบ crypto institution ที่เสนอจะครอบคลุมบริการวิชาชีพหลายประเภทที่เกี่ยวกับสินทรัพย์คริปโต รวมถึงกิจกรรมการรับฝากและการซื้อขายที่เกี่ยวข้อง
การรับฟังความคิดเห็นปิดลงเมื่อวันที่ 6 กุมภาพันธ์ 2026 ข้อเสนอเหล่านี้ยังไม่ได้แทนที่กรอบใบอนุญาตปัจจุบัน และขอบเขตสุดท้าย บทเฉพาะกาล และวันมีผลบังคับใช้จะขึ้นอยู่กับกระบวนการนิติบัญญัติ
สำหรับธุรกิจที่วางแผนให้บริการรับฝากในสวิตเซอร์แลนด์ แนวทางที่สมเหตุสมผลคือเข้าใจข้อกำหนดปัจจุบัน ขณะเดียวกันก็เตรียมพร้อมสำหรับสภาพแวดล้อมด้านกฎระเบียบที่อาจเข้มงวดขึ้น เรื่องสเตเบิลคอยน์ ดูการออกสเตเบิลคอยน์ในสวิตเซอร์แลนด์
ถามเราว่าโมเดลการรับฝากของคุณอยู่ในกลุ่มไหน หรือเขียนถึงเราที่ thailand@fintechlex.com
ต้องการจัดตั้งหรือซื้อบริษัทสวิสที่เป็นสมาชิก SRO หรือไม่? ดูบริการใบอนุญาต SRO สวิสและการซื้อบริษัทของเรา
บทความนี้เป็นข้อมูลทั่วไปเท่านั้น ไม่ถือเป็นคำแนะนำทางกฎหมาย



