

 โดย Rene Philippe Raymond Dubout · · อัปเดต
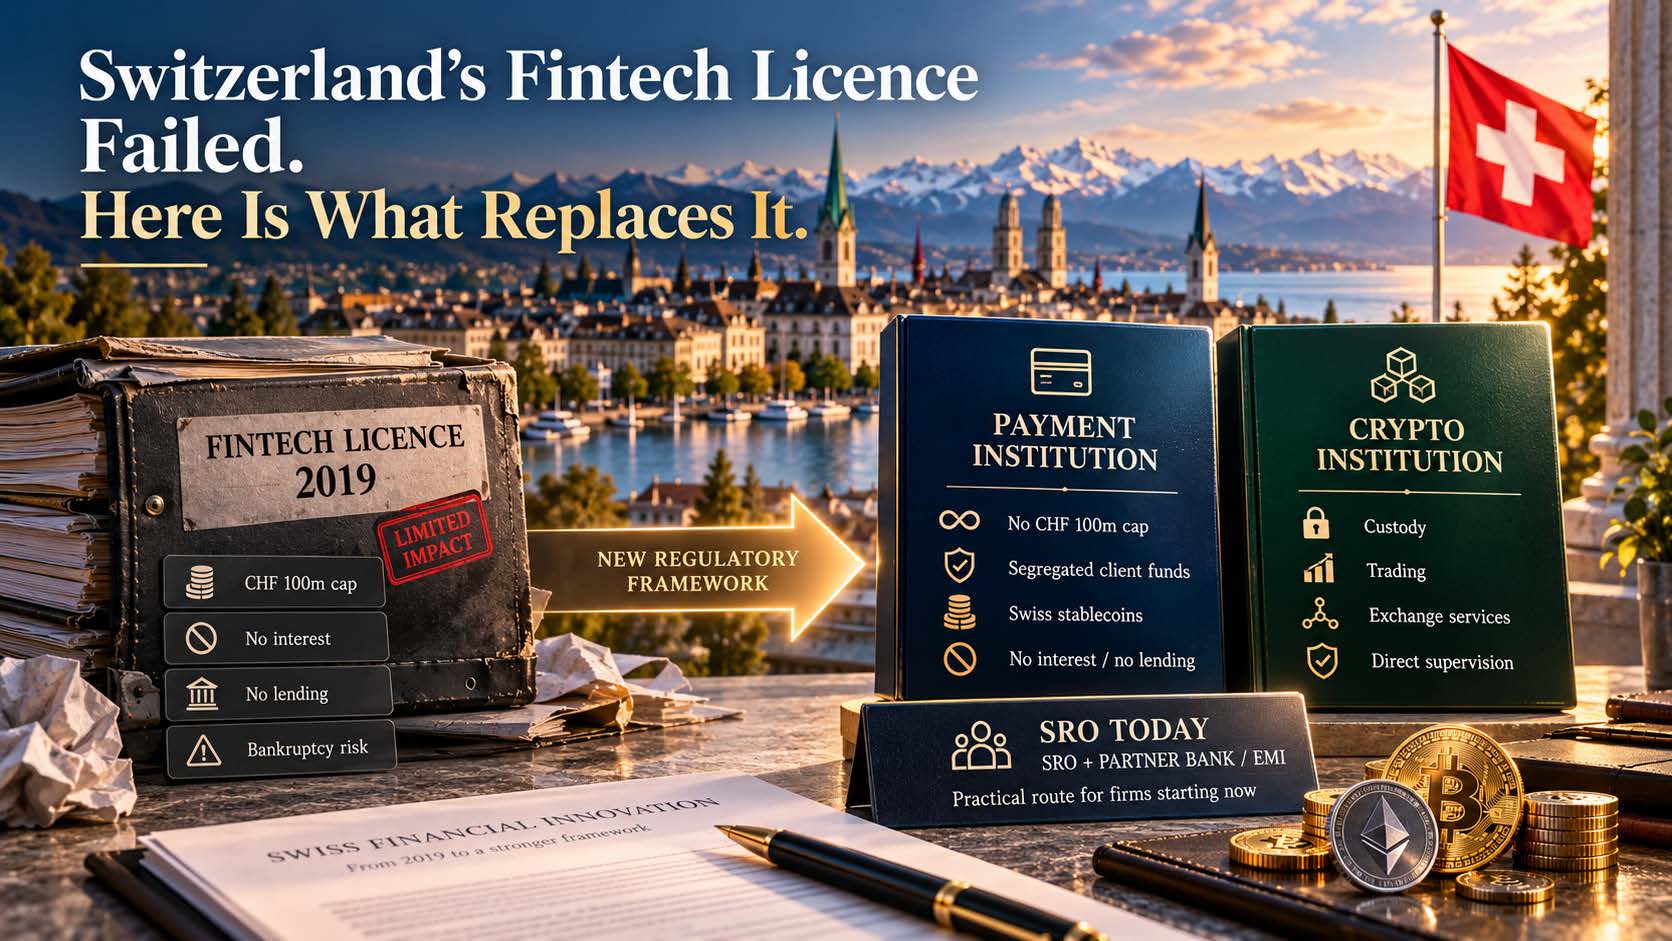
เมื่อสวิตเซอร์แลนด์เปิดตัวใบอนุญาตฟินเทคในปี 2019 แนวคิดนั้นดูดีมาก: เป็น “ใบอนุญาตธนาคารแบบเบา” สำหรับบริษัทนวัตกรรมที่ต้องการถือเงินของลูกค้าโดยไม่ต้องแบกภาระทั้งหมดของการเป็นธนาคาร เจ็ดปีผ่านไป ทะเบียนของ FINMA มีผู้ถือใบอนุญาตเพียงหกราย และผู้ถือใบอนุญาตก่อนหน้านี้สองรายจบลงด้วยการล้มละลาย รัฐบาลสวิสได้ข้อสรุปของตนเองแล้ว และเสนอให้มีใบอนุญาตใหม่มาแทนที่
กำลังมองหาใบอนุญาต SRO ในสวิตเซอร์แลนด์ หรือบริษัทสวิสที่เป็นสมาชิก SRO อยู่แล้วใช่ไหม? ดูบริการ ใบอนุญาต SRO ในสวิตเซอร์แลนด์ ของเรา
ผู้ก่อตั้งธุรกิจยังคงถามผมคำถามเดิมทุกสัปดาห์: ควรใช้บริษัทที่สังกัด SRO ใบอนุญาตฟินเทคสวิส หรือ EMI ในสหภาพยุโรป? คำตอบที่ตรงไปตรงมาคือ ทั้งสามทางเลือกไม่เคยใช้แทนกันได้ แต่ละทางทำหน้าที่ต่างกัน ต่อไปนี้คือการเปรียบเทียบก่อน แล้วจึงเป็นเรื่องราวว่าทำไมทางเลือกตรงกลางจึงล้มเหลว และสวิตเซอร์แลนด์ต้องการอะไรมาแทนที่
SRO ใบอนุญาตฟินเทค หรือ EMI ของสหภาพยุโรป: คำตอบสั้น ๆ
วางทั้งสามทางเลือกไว้เคียงกัน แล้วการตัดสินใจจะง่ายขึ้นมาก เมื่อคุณรู้ว่าเงินของลูกค้าจะเป็นอย่างไร
| การสังกัด SRO สวิส | ใบอนุญาตฟินเทคสวิส (ปัจจุบัน) | สถาบันเงินอิเล็กทรอนิกส์ของสหภาพยุโรป (EMI) | |
|---|---|---|---|
| สิ่งที่ทำได้ | ตัวกลางทางการเงินภายใต้การกำกับด้านการป้องกันการฟอกเงิน: กิจกรรมด้านการชำระเงิน การแลกเปลี่ยน คริปโต และสินเชื่อบางประเภท ในกรณีที่ไม่ต้องมีใบอนุญาตอื่น | รับเงินฝากจากประชาชนได้สูงสุด CHF 100 ล้าน (เงินบางประเภทไม่นับรวม ดูด้านล่าง) โดยไม่จ่ายดอกเบี้ย และไม่นำไปลงทุนหรือให้กู้ | ออกเงินอิเล็กทรอนิกส์และให้บริการชำระเงิน ไม่มีดอกเบี้ยสำหรับการถือเงินอิเล็กทรอนิกส์ และไม่ให้กู้เงินของลูกค้า (อนุญาตสินเชื่อที่เกี่ยวกับการชำระเงินในวงจำกัด) |
| เงินของลูกค้า | การสังกัดไม่อนุญาตให้รับเงินฝากจากประชาชน: เงินของลูกค้าอยู่กับธนาคารหรือพันธมิตรที่ได้รับอนุญาต หรืออยู่ภายใต้ข้อยกเว้นทางกฎหมาย เช่น บัญชีชำระราคา | คุณเป็นผู้ถือ แต่ไม่มีบุริมสิทธิและไม่ได้รับการคุ้มครองเงินฝาก: หากล้มละลาย ลูกค้าเป็นเพียงเจ้าหนี้สามัญ | ได้รับการคุ้มครอง: แยกออกจากเงินของ EMI เอง หรือมีประกันภัยหรือหนังสือค้ำประกันจากธนาคาร |
| ผู้กำกับดูแล | องค์กรกำกับดูแลตนเองที่ FINMA รับรอง เฉพาะด้านการป้องกันการฟอกเงิน: ไม่ใช่ใบอนุญาตด้านความมั่นคงทางการเงิน (prudential) | FINMA โดยตรง | หน่วยงานกำกับดูแลของประเทศนั้น เช่น ธนาคารกลางลิทัวเนีย หรือธนาคารกลางไอร์แลนด์ |
| ทุน | ไม่มีขั้นต่ำตามกฎหมายกำกับดูแลจากการสังกัด ใช้กฎหมายบริษัท | 3% ของเงินฝากจากประชาชนและคริปโตที่เข้าเงื่อนไขซึ่งถือแทนลูกค้า อย่างน้อย CHF 300,000 | ทุนเริ่มต้นอย่างน้อย EUR 350,000 บวกเงินกองทุนต่อเนื่อง |
| ระยะเวลา | สั้นกว่ามากหากซื้อบริษัท SRO ที่มีอยู่แล้ว เจ้าของใหม่ยังต้องผ่าน SRO และธนาคาร | หลายเดือน มักถึงหนึ่งปี หากเริ่มจากศูนย์ | หลายเดือน มักหนึ่งปีหรือมากกว่า การซื้อกิจการต้องได้รับอนุมัติจากหน่วยงานกำกับดูแลด้วย |
| พาสปอร์ตสู่ยุโรป | ไม่มี | ไม่มี | มี ทั่วเขตเศรษฐกิจยุโรป หลังการแจ้ง |
| สิ่งที่การปฏิรูปจะเปลี่ยน | กิจกรรมด้านการชำระเงินและคริปโตบางส่วนจะย้ายไปอยู่ใต้การกำกับของ FINMA โดยตรง | ถูกแทนที่ด้วยสถาบันตราสารการชำระเงิน โดยผู้ถือใบอนุญาตปัจจุบันดำเนินการต่อได้ | ไม่เปลี่ยน: ใช้กฎของสหภาพยุโรป |
ความเข้าใจผิดที่พบบ่อย: การสังกัด SRO คือการกำกับด้านการป้องกันการฟอกเงิน ไม่ใช่ใบอนุญาตให้ทำอะไรก็ได้ ตัวอย่างเช่น การประกอบธุรกิจบริหารพอร์ตการลงทุนต้องมีใบอนุญาต FINMA ของตนเอง การซื้อบริษัท SRO มาทำกิจกรรมที่ผิดประเภทก็เหมือนซื้อใบอนุญาตแท็กซี่มาเปิดบริษัทรถบัส
กล่าวอีกนัยหนึ่ง: หากธุรกิจของคุณอยู่ในกรอบของ SRO และต้องการเริ่มเร็ว บริษัท SRO ที่มีอยู่แล้วคือประตูที่เร็วที่สุด หากต้องการออกเงินอิเล็กทรอนิกส์และขายบริการชำระเงินให้ลูกค้าในยุโรป คุณต้องมี EMI ไม่ว่าจะจัดตั้งเองหรือซื้อ หากต้องการเพียงบริการชำระเงิน สถาบันการชำระเงิน (payment institution) อาจเพียงพอ ไม่มีเส้นทางสวิสใดให้พาสปอร์ตสู่ยุโรป ใบอนุญาตฟินเทคสวิสอยู่ตรงกลาง: หนักเกินกว่าจะเร็ว จำกัดเกินกว่าจะทำกำไร และไม่มีพาสปอร์ต นั่นคือจุดที่มันจบลง
ใบอนุญาตที่ไม่มีใครต้องการ
ในการประเมินเมื่อเดือนธันวาคม 2022 คณะมนตรีสหพันธรัฐยอมรับว่าใบอนุญาตฟินเทคประสบความสำเร็จในตลาดเพียงจำกัด ซึ่งเป็นภาษาทางการของคำว่า “ล้มเหลว” ตัวเลขของรัฐบาลเอง: ระหว่างปี 2019 ถึงกลางปี 2022 มีสถาบันสี่แห่งได้รับใบอนุญาต และ FINMA เปิดกระบวนการล้มละลายกับหนึ่งในนั้น
การออกแบบอธิบายเหตุผลได้ ผู้ถือใบอนุญาตฟินเทครับเงินฝากจากประชาชนได้สูงสุด CHF 100 ล้าน แต่จ่ายดอกเบี้ยไม่ได้ และนำไปลงทุนหรือให้กู้ไม่ได้ ธุรกิจได้รายได้จากค่าธรรมเนียม ไม่ใช่ส่วนต่างดอกเบี้ย ในทางปฏิบัติ มันคือธนาคารที่ถูกถอดเครื่องยนต์ทำกำไรออกไป
อะไรนับรวมในวงเงิน CHF 100 ล้าน และอะไรไม่นับ
นับเฉพาะเงินฝากจากประชาชน เงินจากธนาคารและบริษัทอื่นที่อยู่ภายใต้การกำกับ จากนักลงทุนสถาบันที่มีฝ่ายบริหารเงินแบบมืออาชีพ จากผู้ถือหุ้นที่มีคุณสมบัติและพนักงานของคุณเอง รวมถึงยอดเงินชำระราคาที่เคลียร์ภายใน 60 วัน ไม่นับรวม สำหรับลูกค้านิติบุคคล เกณฑ์คือการมีฝ่ายบริหารเงินจริง ไม่ใช่แค่ป้ายกำกับ: การติ๊ก “มืออาชีพ” ในแบบฟอร์มเปิดบัญชีไม่เพียงพอ FINMA ยังอาจอนุญาตให้เกิน CHF 100 ล้านได้ในกรณีพิเศษ หากเงินไม่ถูกนำไปลงทุนหรือจ่ายดอกเบี้ย และลูกค้าได้รับการคุ้มครองเป็นพิเศษ ซึ่งยังไม่มีใครลองใช้ประตูนี้ คริปโตที่ถือรวมกันแทนลูกค้าเป็นอีกประเด็นหนึ่ง: คณะมนตรีสหพันธรัฐเห็นว่าเพดานนี้ไม่ใช้กับคริปโต แต่ไม่ใช่ทุกคนที่เห็นด้วย และการเกินเส้น CHF 100 ล้านไม่ได้ทำให้ใบอนุญาตกลายเป็นธนาคาร
ลูกค้าเองก็แทบไม่มีเหตุผลที่จะเลือกมัน หากสถาบันฟินเทคล้มละลาย เงินสดของลูกค้าไม่มีบุริมสิทธิและไม่ได้รับการคุ้มครองเงินฝาก เป็นเพียงสิทธิเรียกร้องสามัญในคดีล้มละลาย เพิ่มเติมด้วยข้อเท็จจริงที่ว่าใบอนุญาตสวิสไม่ให้สิทธิเข้าถึงตลาดสหภาพยุโรป ผู้ก่อตั้งส่วนใหญ่จึงเลือกอย่างมีเหตุผล พวกเขาดำเนินธุรกิจชำระเงินผ่านบริษัท SRO โดยมีพันธมิตรที่ได้รับอนุญาตถือเงินของลูกค้า หรือไม่ก็ไปลิทัวเนียหรือไอร์แลนด์ เส้นทาง SRO สำหรับธุรกิจคริปโตอธิบายไว้ในคู่มือ Swiss Crypto Licence 2026 (ภาษาอังกฤษ)
“เส้นทางสู่ธนาคาร” ที่ไม่มีใครเดิน
ในปี 2024 ใบอนุญาตฟินเทคยังถูกนำเสนอ รวมถึงในบล็อกเก่าของเราเอง ว่าเป็นก้าวแรกที่ชาญฉลาดสู่ใบอนุญาตธนาคารเต็มรูปแบบ: เริ่มเล็ก ๆ เพิ่มเงินฝาก แล้วอัปเกรดเมื่อเกิน CHF 100 ล้าน ขณะที่ EMI ในยุโรปต้องยื่นขอใบอนุญาตธนาคารจากศูนย์ การเปรียบเทียบนั้นดูดีเกินจริง ไม่มีปุ่มอัปเกรด การขอใบอนุญาตธนาคารต้องผ่านข้อกำหนดด้านธนาคารทั้งหมด ไม่ว่าคุณจะเคยถือใบอนุญาตใดมาก่อน ใบอนุญาตฟินเทคให้ประสบการณ์ ระบบ และประวัติการดำเนินงาน เช่นเดียวกับ EMI ไม่มีทางใดเป็นทางลัด
และการสร้างฐานเงินฝากขนาดใหญ่โดยไม่จ่ายดอกเบี้ยแม้แต่สตางค์เดียว คุณต้องมีลูกค้าที่รักคุณด้วยเหตุผลอื่นโดยสิ้นเชิง ฟินเทคน้อยมากที่มีลูกค้าแบบนั้น เมื่อหน่วยงานกำกับดูแลสร้างบันไดแล้วแทบไม่มีใครปีนขึ้นไป ปัญหามักอยู่ที่ตัวบันได
เมื่อจุดอ่อนกลายเป็นความจริง
ในปี 2022 FINMA เปิดกระบวนการล้มละลายกับผู้ถือใบอนุญาตฟินเทคเป็นครั้งแรก: Mogli AG ซึ่งเป็นคำเตือนแรกว่าใบอนุญาตที่เบากว่าไม่ได้ทำให้โมเดลธุรกิจที่เปราะบางใช้การได้
วันที่ 4 มีนาคม 2025 เกิดขึ้นอีกครั้ง คราวนี้ที่เจนีวา FINMA เปิดกระบวนการล้มละลายกับ Swiss4.0 เนื่องจากมีข้อกังวลที่มีมูลว่าบริษัทมีหนี้สินล้นพ้นตัวและมีปัญหาสภาพคล่องร้ายแรง บริษัทเป็นสตาร์ทอัพขนาดเล็กที่มีลูกค้าราว 250 ราย ลูกค้าทั้ง 250 รายกลายเป็นเจ้าหนี้สามัญ
ความเห็นของ FINMA เองตรงไปตรงมาอย่างน่าทึ่ง FINMA ระบุว่า ข้อกำหนดการเข้าสู่ตลาดที่ต่ำ ย่อมหมายถึงโอกาสที่สูงขึ้นที่โมเดลธุรกิจจะใช้ไม่ได้ ซึ่งก็จริง แต่ผู้ที่ต้องจ่ายราคาคือลูกค้า
ขั้นต่อไป: ใบอนุญาตใหม่สองประเภทที่เสนอ
คณะมนตรีสหพันธรัฐเสนอแก้ไขกฎหมายว่าด้วยสถาบันการเงิน (FinIA) การรับฟังความคิดเห็นปิดลงเมื่อวันที่ 6 กุมภาพันธ์ 2026 และกำหนดการที่เผยแพร่คือเสนอต่อรัฐสภาเร็วที่สุดในครึ่งหลังของปี 2026 รัฐสภายังต้องอภิปราย จากนั้นจึงมีกฎเกณฑ์ลำดับรอง ให้ใช้ปี 2027 หรือ 2028 เป็นสมมติฐานในการวางแผน ไม่ใช่วันที่ใครสัญญาไว้ ระหว่างนี้ กฎปัจจุบันยังคงใช้บังคับ
1. สถาบันตราสารการชำระเงิน (payment instrument institution)
นี่คือผู้สืบทอดที่เสนอแทนใบอนุญาตฟินเทค และแก้จุดอ่อนหลักของมัน:
- เพดาน CHF 100 ล้านจะถูกยกเลิก
- ยังครอบคลุมไปถึงโลกของ SRO: ร่างกฎหมายครอบคลุมธุรกิจที่รับเงินของลูกค้าในลักษณะเป็นธุรกิจ ดังนั้นบริษัท SRO บางแห่งที่ถือเงินของลูกค้าอาจต้องมีใบอนุญาตนี้ ขึ้นอยู่กับโมเดลธุรกิจและข้อยกเว้นในกฎเกณฑ์ลำดับรอง
- เงินสำรองที่ใช้รองรับเงินของลูกค้าจะถูกเก็บแยกไว้และอยู่นอกกองทรัพย์สินในคดีล้มละลาย ลูกค้าของ Swiss4.0 จะอยู่ในสถานะที่ต่างออกไปมาก
- จะเป็นเส้นทางสำหรับการออก stablecoin สวิส: ผูกกับสกุลเงินทางการสกุลเดียว มีทรัพย์สินหนุนหลังเต็มจำนวน และไถ่ถอนได้ตามมูลค่า ผู้ออกต้องแจ้ง FINMA อย่างน้อย 60 วันก่อนการออกครั้งแรก และเผยแพร่ white paper ไม่ช้ากว่าวันที่ออก
- สิ่งที่ไม่เปลี่ยน: ไม่มีดอกเบี้ยสำหรับเงินของลูกค้า และไม่ให้กู้เงินนั้น สถาบันตราสารการชำระเงินยังไม่ใช่ธนาคาร
- สิ่งที่เปลี่ยนเศรษฐศาสตร์ของธุรกิจ: สถาบันสามารถเก็บรายได้จากการลงทุนเงินสำรองในสินทรัพย์คุณภาพสูงระยะสั้นได้ ตราบที่เป็นไปตามกฎการหนุนหลัง เป็นครั้งแรกที่โมเดลนี้อาจมีรายได้จากยอดเงินคงค้างของลูกค้า (float) คำนวณตัวเลขให้ดีก่อนตัดสินใจ
2. สถาบันคริปโต (crypto institution)
จะเป็นใบอนุญาตด้านความมั่นคงทางการเงิน (prudential) ใหม่สำหรับผู้ให้บริการคริปโต:
- ครอบคลุมการรับฝากเก็บรักษา (staking มีกฎเฉพาะ) การซื้อขายแทนลูกค้าในนามของผู้ให้บริการเอง และการซื้อขายเพื่อบัญชีตนเองระยะสั้นบางประเภท
- ใช้กับ “สินทรัพย์คริปโตเพื่อการซื้อขาย” โทเคนอรรถประโยชน์ ตราสารทางการเงิน เงินฝากธนาคาร และ stablecoin สวิสที่อยู่ภายใต้การกำกับแบบใหม่ ไม่อยู่ในประเภทนี้ ส่วน stablecoin ต่างประเทศอาจอยู่ในประเภทนี้
- กิจกรรมที่ปัจจุบันดำเนินการโดยอาศัยการสังกัด SRO เพียงอย่างเดียว โดยเฉพาะการรับฝากเก็บรักษาและการซื้อขายแทนลูกค้า จะย้ายไปอยู่ใต้การกำกับของ FINMA โดยตรง การลงทุนเพื่อบัญชีตนเองล้วน ๆ และกระเป๋าเงินที่ผู้ใช้ควบคุมกุญแจส่วนตัวเองอย่างแท้จริง (non-custodial wallet) ไม่ได้ถูกครอบคลุมโดยอัตโนมัติ
- กฎจะอิงตามระบบของบริษัทหลักทรัพย์ (securities firm) โดยปรับให้เข้ากับคริปโต
ความหมายสำหรับคุณในวันนี้
บทเฉพาะกาลในร่างกฎหมายเป็นข่าวดีกว่าที่คนส่วนใหญ่คิด บริษัทที่ถือใบอนุญาตสำหรับกิจกรรมใดอยู่แล้วไม่ต้องขอใบอนุญาตใหม่ แต่จะมีเวลาหนึ่งปีในการปฏิบัติตามข้อกำหนดใหม่ ธุรกิจที่เพิ่งเข้าข่ายกฎหมายจะมีเวลาหนึ่งปีในการยื่นขอ และดำเนินการต่อได้ในระหว่างนั้น ตราบที่สังกัด SRO และอยู่ภายใต้การกำกับของ SRO กล่าวอีกนัยหนึ่ง บริษัท SRO ที่ซื้อวันนี้ไม่ใช่ทางตัน มันคือห้องรอ และเป็นห้องเดียวที่เปิดไฟไว้
สำหรับธุรกิจคริปโตและการชำระเงินที่สังกัด SRO ข้อความนั้นเรียบง่าย: ตรวจสอบว่าส่วนใดของโมเดลธุรกิจของคุณที่ร่างกฎหมายครอบคลุมจริง และวางโครงสร้างตั้งแต่ตอนนี้: ทุน ธรรมาภิบาล การแยกทรัพย์สินของลูกค้า และการจัดการด้านการตรวจสอบบัญชี บริษัทที่เตรียมตัวจะพร้อมเมื่อระบบใหม่เปิด ส่วนที่เหลือจะยังคงนั่งอ่านกฎหมายอยู่
กรณี Swiss4.0 เป็นเครื่องเตือนใจที่ดีว่าใบอนุญาตไม่ใช่โมเดลธุรกิจ หน่วยงานกำกับดูแลลดอุปสรรคในการเข้าสู่ตลาดได้ แต่ไม่สามารถเสกรายได้ให้คุณได้
เส้นทางที่เราแนะนำ
หากคุณต้องเริ่มดำเนินการในสวิตเซอร์แลนด์เร็ว ๆ นี้และกิจกรรมของคุณอยู่ในกรอบ SRO ให้ซื้อบริษัท SRO ที่มีอยู่แล้ว แทนที่จะรอการสังกัดใหม่เป็นเดือน ๆ และออกแบบตั้งแต่วันแรกให้พร้อมเป็นสถาบันการชำระเงินหรือสถาบันคริปโตที่อาจต้องเป็นในอนาคต หากคุณต้องการตลาดยุโรป ให้มองหา EMI ที่ได้รับใบอนุญาตและมีพาสปอร์ตแล้ว หรือสถาบันการชำระเงินหากต้องการเพียงบริการชำระเงิน แทนการยื่นขอใบอนุญาตที่อาจกินเวลาเป็นปี
การซื้อเร็วกว่า แต่ไม่ใช่เวทมนตร์ เจ้าของใหม่ยังต้องได้รับการยอมรับจาก SRO หรือหน่วยงานกำกับดูแล และคุณยังต้องมีธนาคารที่ตอบตกลง นั่นคืองานที่เราทำ FintechLex มีบริษัท SRO และ EMI ในพอร์ต ทั้งในสวิตเซอร์แลนด์และสหภาพยุโรป และเราดูแลการตรวจสอบสถานะกิจการ การขออนุมัติเปลี่ยนแปลงอำนาจควบคุม และบัญชีธนาคาร
บอกเราว่าคุณต้องการทำธุรกิจอะไรและลูกค้าของคุณอยู่ที่ไหน แล้วเราจะบอกคุณว่าประตูไหนที่ใช่ และมีค่าใช้จ่ายจริงเท่าไร ก่อนที่คุณจะจ่ายแม้แต่ฟรังก์เดียว เขียนถึงเราที่ thailand@fintechlex.com หรือดูบริษัทที่เสนอขายอยู่ในขณะนี้ในMarketplaceของเรา
หากคุณต้องการใบอนุญาต EMI หรือต้องการซื้อ EMI ที่ได้รับอนุญาตแล้ว ดูบริการใบอนุญาต EMI และการซื้อกิจการ EMIของเรา
สำหรับรายละเอียดของใบอนุญาตทั้งสองประเภทที่เสนอ อ่านบทความ Two New Swiss Fintech Licences: Get Ready First (ภาษาอังกฤษ) หากคุณกำลังจะเริ่มตอนนี้ บริษัท SRO ยังคงเป็นทางเข้าที่เร็วที่สุด: ดูคู่มือใบอนุญาต SRO สวิส 2026ของเรา
บทความนี้มีวัตถุประสงค์เพื่อให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางกฎหมาย
แหล่งที่มา
- FINMA ทะเบียนผู้ถือใบอนุญาตฟินเทค (มาตรา 1b กฎหมายธนาคาร) ตรวจสอบเมื่อ 23 ตุลาคม 2026
- คณะมนตรีสหพันธรัฐ รายงานการประเมินใบอนุญาตฟินเทค 16 ธันวาคม 2022
- กฎหมายธนาคาร มาตรา 1b (เงินฝากจากประชาชนสูงสุด CHF 100 ล้าน ข้อยกเว้นของ FINMA ในกรณีพิเศษ วรรค 5)
- กฎกระทรวงว่าด้วยธนาคาร มาตรา 5, 5a และ 17a และหนังสือเวียน FINMA 2008/3 (นิยามเงินฝากจากประชาชน ทุนขั้นต่ำ)
- คณะมนตรีสหพันธรัฐ สารว่าด้วยเทคโนโลยีบัญชีแยกประเภทแบบกระจาย 2019 (คริปโตที่ถือรวมกันแทนลูกค้า)
- FINMA, Swiss4.0 SA อยู่ระหว่างชำระบัญชี 4 มีนาคม 2025
- สำนักงานเลขาธิการแห่งรัฐด้านการเงินระหว่างประเทศ (SIF) เอกสารข้อเท็จจริงเรื่อง stablecoin และสถาบันคริปโต 22 ตุลาคม 2025
- คณะมนตรีสหพันธรัฐ ร่างแก้ไขกฎหมายว่าด้วยสถาบันการเงินและรายงานคำอธิบาย 22 ตุลาคม 2025 (มาตรา 51i, 51k และ 74b)
- Directive 2009/110/EC ว่าด้วยเงินอิเล็กทรอนิกส์ และ Directive (EU) 2015/2366 ว่าด้วยบริการชำระเงิน (ทุน การคุ้มครองเงิน และพาสปอร์ต)



