

 Par Rene Philippe Raymond Dubout · · Mis à jour le
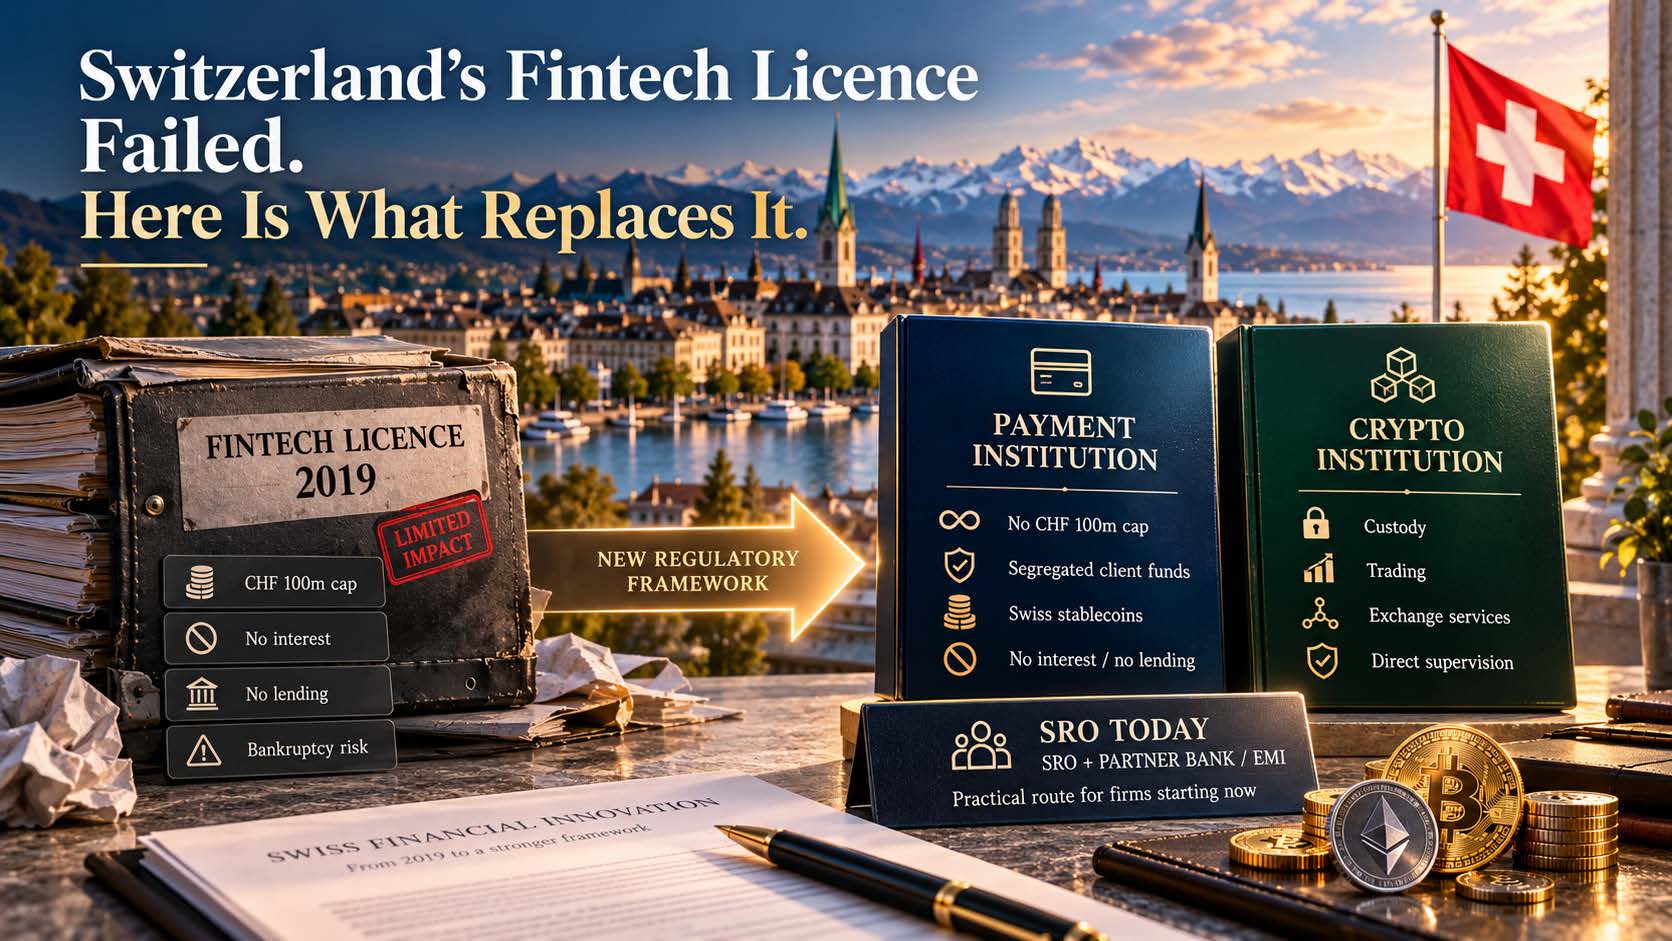
Quand la Suisse a lancé la licence fintech en 2019, l’idée était élégante : une « licence bancaire light » pour les entreprises innovantes qui voulaient détenir l’argent de leurs clients sans porter tout le poids d’une banque. Sept ans plus tard, le registre de la FINMA compte six titulaires, et deux anciens titulaires ont fini en faillite. Berne en a tiré ses propres conclusions et propose de la remplacer.
Vous cherchez une licence SRO (OAR, organisme d’autoréglementation) en Suisse, ou une société suisse déjà affiliée à un SRO ? Voir notre service licence SRO (OAR) en Suisse.
EMI : établissement de monnaie électronique (en anglais Electronic Money Institution), agréé pour émettre de la monnaie électronique et fournir des services de paiement dans l’Union européenne.
OAR : organisme d’autoréglementation (en anglais SRO, Self-Regulatory Organisation). En Suisse, c’est l’organisme reconnu par la FINMA auquel un intermédiaire financier s’affilie pour être surveillé en matière de lutte contre le blanchiment d’argent.
Les fondateurs me posent toujours la même question, chaque semaine : faut-il passer par une société affiliée à un OAR, par la licence fintech suisse, ou par un EMI dans l’Union européenne ? La réponse honnête est que ces trois solutions n’ont jamais été interchangeables. Elles ne font pas le même travail. Voici d’abord la comparaison, puis l’histoire de l’échec de l’option du milieu, et ce que la Suisse veut mettre à sa place.
OAR (SRO), licence fintech ou EMI (monnaie électronique) européen : la réponse courte
Mettez les trois côte à côte et le choix devient beaucoup plus simple, dès que l’on sait ce qu’il advient de l’argent du client.
| Affiliation à un OAR suisse | Licence fintech suisse (aujourd’hui) | Établissement de monnaie électronique de l’UE (EMI) | |
|---|---|---|---|
| Ce qu’elle permet | L’intermédiation financière sous surveillance anti-blanchiment : certaines activités de paiement, de change, de crypto et de crédit, lorsqu’aucune autre licence n’est requise | Accepter des dépôts du public jusqu’à CHF 100 millions (certains fonds ne comptent pas, voir plus bas), sans les rémunérer et sans les investir ni les prêter | Émettre de la monnaie électronique et fournir des services de paiement ; pas d’intérêts sur la monnaie électronique détenue, pas de prêt des fonds des clients (un crédit limité lié aux paiements est permis) |
| Argent des clients | L’affiliation ne permet pas d’accepter des dépôts du public : l’argent des clients est déposé auprès d’une banque ou d’un partenaire agréé, ou relève d’une exception légale comme un compte de règlement | Détenu par vous, mais ni privilégié ni couvert par la garantie des dépôts : en cas de faillite, les clients sont des créanciers ordinaires | Protégé : séparé des fonds propres de l’EMI, ou couvert par une assurance ou une garantie bancaire |
| Autorité de surveillance | Un organisme d’autorégulation reconnu par la FINMA, pour l’anti-blanchiment uniquement : ce n’est pas une licence prudentielle | La FINMA directement | Le régulateur national, par exemple la Banque de Lituanie ou la Banque centrale d’Irlande |
| Capital | Aucun minimum réglementaire lié à l’affiliation ; le droit des sociétés s’applique | 3 % des dépôts du public et des cryptoactifs concernés détenus pour les clients, au minimum CHF 300 000 | Capital initial d’au moins EUR 350 000, plus des fonds propres permanents |
| Délai | Beaucoup plus court si vous achetez une société OAR existante ; les nouveaux propriétaires passent quand même par l’OAR et par la banque | Plusieurs mois, souvent un an, en partant de zéro | Plusieurs mois, souvent un an ou plus ; un rachat exige aussi l’accord du régulateur |
| Passeport européen | Non | Non | Oui, dans tout l’Espace économique européen, après notification |
| Ce que change la réforme | Certaines activités de paiement et de crypto passeraient sous la surveillance directe de la FINMA | Remplacée par l’établissement de moyens de paiement, avec continuité pour les titulaires actuels | Rien : le droit européen s’applique |
Une erreur fréquente, tant qu’on y est : l’affiliation à un OAR est une surveillance anti-blanchiment, pas une licence pour faire tout ce qu’on veut. La gestion de fortune à titre professionnel, par exemple, exige sa propre licence FINMA. Acheter une société OAR pour la mauvaise activité, c’est comme acheter une licence de taxi pour exploiter une compagnie de bus.
Dans le vocabulaire international du GAFI, une entreprise qui échange, transfère ou conserve des cryptoactifs pour des clients est un prestataire de services d’actifs virtuels (PSAV, ou VASP en anglais).
Autrement dit : si votre activité entre dans le cadre de l’OAR et que vous devez aller vite, une société OAR existante est la porte rapide. Si vous voulez émettre de la monnaie électronique et vendre des services de paiement aux Européens, il vous faut un EMI, créé ou racheté ; si vous n’avez besoin que de services de paiement, un établissement de paiement peut suffire. Aucune des deux voies suisses ne donne de passeport européen. La licence fintech suisse se trouvait entre les deux : trop lourde pour être rapide, trop limitée pour être rentable, et sans passeport. C’est exactement là qu’elle est morte.
Une licence dont personne ne voulait
Dans son évaluation de décembre 2022, le Conseil fédéral a reconnu que la licence fintech n’avait rencontré qu’un succès limité sur le marché. C’est la manière officielle de dire « flop ». Son propre décompte : entre 2019 et mi-2022, quatre établissements ont obtenu la licence, et la FINMA a ouvert une faillite contre l’un d’eux.
La conception explique pourquoi. Le titulaire d’une licence fintech peut accepter des dépôts du public jusqu’à CHF 100 millions, mais ne peut ni les rémunérer, ni les investir, ni les prêter. L’entreprise vit de commissions, pas de marge. En pratique, c’est une banque à laquelle on a retiré le moteur de rentabilité.
Ce qui compte dans les CHF 100 millions, et ce qui ne compte pas
Seuls les dépôts du public comptent. L’argent des banques et autres entités surveillées, des investisseurs institutionnels dotés d’une trésorerie professionnelle, de vos actionnaires qualifiés et de vos propres employés, ainsi que les avoirs de règlement soldés dans les 60 jours, ne comptent pas. Pour un client entreprise, le critère est une vraie fonction de trésorerie, pas une étiquette : cocher « professionnel » sur le formulaire d’ouverture de compte ne suffit pas. La FINMA peut aussi autoriser plus de CHF 100 millions dans des cas particuliers, si l’argent n’est ni investi ni rémunéré et que les clients bénéficient d’une protection particulière ; personne n’a encore testé cette porte. Les cryptoactifs détenus collectivement pour des clients sont une autre question : selon le Conseil fédéral, le plafond ne s’y applique pas ; tout le monde n’est pas d’accord. Et franchir la barre des CHF 100 millions ne transforme pas la licence en banque.
Les clients n’avaient pas non plus de bonne raison de la préférer. Si un établissement fintech fait faillite, l’argent des clients n’est ni privilégié ni couvert par la garantie des dépôts. C’est une créance ordinaire dans la faillite. Ajoutez qu’une licence suisse ne donne aucun accès au marché européen, et la plupart des fondateurs ont fait le choix rationnel. Ils ont exploité leur activité de paiement via une société OAR, avec un partenaire agréé détenant l’argent des clients, ou ils sont partis en Lituanie ou en Irlande. Le fonctionnement de cette voie OAR pour les entreprises crypto est expliqué dans notre guide Swiss Crypto Licence 2026 (en anglais).
Le « chemin vers la banque » que personne n’a pris
En 2024, la licence fintech était encore présentée, y compris sur notre propre ancien blog, comme le premier pas intelligent vers une licence bancaire complète : commencer petit, faire croître les dépôts, puis passer à la licence bancaire au-delà de CHF 100 millions, alors qu’un EMI européen devrait déposer une demande bancaire en partant de zéro. Cette comparaison était trop belle. Il n’y a pas de bouton « mise à niveau ». Une demande de licence bancaire doit remplir toutes les exigences bancaires, quelle que soit la licence détenue auparavant. Une licence fintech vous apporte de l’expérience, des systèmes et un historique, exactement comme un EMI. Ni l’une ni l’autre n’est un raccourci.
Et pour constituer une base de dépôts importante sans payer un centime d’intérêt, il faut des clients qui vous aiment pour tout autre chose. Très peu de fintechs en avaient. Quand un régulateur construit une échelle et que presque personne ne la gravit, le problème vient généralement de l’échelle.
Quand la faiblesse est devenue réelle
En 2022, la FINMA a ouvert pour la première fois une faillite contre un titulaire de licence fintech : Mogli AG. C’était un premier avertissement : une licence plus légère ne rend pas viable un modèle d’affaires fragile.
Le 4 mars 2025, c’est arrivé à nouveau, cette fois à Genève. La FINMA a ouvert la faillite de Swiss4.0, en raison de craintes fondées de surendettement et de graves problèmes de liquidités. C’était une micro start-up d’environ 250 clients. Ces 250 clients sont devenus des créanciers ordinaires.
Le commentaire de la FINMA elle-même était d’une franchise remarquable. Des exigences d’entrée basses, disait-elle, signifient aussi une probabilité plus élevée qu’un modèle d’affaires ne fonctionne pas. C’est juste, mais ce sont les clients qui en paient le prix.
La suite : deux nouvelles licences proposées
Le Conseil fédéral a proposé de modifier la loi sur les établissements financiers (LEFin). La consultation s’est terminée le 6 février 2026, et le calendrier publié prévoyait un message au Parlement au plus tôt au second semestre 2026. Le Parlement doit encore en débattre, puis viendront les ordonnances d’application. Comptez sur 2027 ou 2028 comme hypothèse de planification, pas comme une date que quelqu’un aurait promise. D’ici là, les règles actuelles s’appliquent.
1. L’établissement de moyens de paiement
C’est le successeur proposé de la licence fintech, et il s’attaque à ses principaux défauts :
- Le plafond de CHF 100 millions disparaîtrait.
- Il touche aussi le monde des OAR : le projet vise les entreprises qui acceptent à titre professionnel des fonds de clients, de sorte que certaines sociétés OAR détenant l’argent de leurs clients pourraient avoir besoin de cette licence, selon leur modèle et les exceptions retenues dans les ordonnances.
- Les fonds couvrant l’argent des clients seraient conservés séparément et resteraient hors de la masse en faillite. Les clients de Swiss4.0 auraient été dans une tout autre situation.
- Il deviendrait la voie d’émission des stablecoins suisses : adossés à une seule monnaie officielle, entièrement couverts, remboursables au pair. L’émetteur devrait informer la FINMA au moins 60 jours avant la première émission et publier un livre blanc au plus tard lors de cette émission.
- Ce qui ne changerait pas : pas d’intérêts sur les fonds des clients, pas de prêt de ces fonds. Un établissement de moyens de paiement ne serait toujours pas une banque.
- Ce qui changerait l’économie du modèle : l’établissement pourrait conserver le rendement du placement des réserves en actifs de haute qualité à court terme, tant que les règles de couverture sont respectées. Pour la première fois, le modèle pourrait gagner quelque chose sur les fonds en transit. Faites vos calculs avant de décider quoi que ce soit.
2. L’établissement pour cryptoactifs
Ce serait une nouvelle licence prudentielle pour les prestataires de services crypto :
- Elle couvrirait la garde (avec le staking soumis à des règles spécifiques), le négoce pour le compte de clients en son propre nom, et une partie du négoce pour compte propre à court terme.
- Elle s’applique aux « cryptoactifs de négoce ». Les jetons d’utilité, les instruments financiers, les dépôts bancaires et les nouveaux stablecoins suisses réglementés n’entrent pas dans cette catégorie ; les stablecoins étrangers peuvent y entrer.
- Les activités exercées aujourd’hui sur la seule base de l’affiliation à un OAR, surtout la garde et le négoce pour des clients, passeraient sous la surveillance directe de la FINMA. Le simple placement pour compte propre et les portefeuilles réellement non dépositaires ne sont pas automatiquement visés.
- Les règles seraient calquées sur le régime des maisons de titres, adapté à la crypto.
Ce que cela signifie pour vous aujourd’hui
Les dispositions transitoires du projet sont une meilleure nouvelle que ce que la plupart des gens pensent. Les entreprises qui détiennent déjà une licence pour une activité n’auraient pas besoin d’une nouvelle ; elles disposeraient d’un an pour remplir les nouvelles exigences. Les entreprises nouvellement soumises à la loi auraient un an pour déposer leur demande, et pourraient continuer à exercer entre-temps, tant qu’elles sont affiliées à un OAR et surveillées par lui. Autrement dit, une société OAR achetée aujourd’hui n’est pas une impasse. C’est la salle d’attente, et c’est la seule où la lumière est allumée.
Pour les entreprises crypto et de paiement affiliées à un OAR, le message est simple : vérifiez quelles parties de votre modèle le projet vise réellement, et préparez la structure dès maintenant : capital, gouvernance, ségrégation des avoirs des clients, organisation de l’audit. Celles qui se préparent seront prêtes à l’ouverture du nouveau régime. Les autres seront encore en train de lire la loi.
Le cas Swiss4.0 rappelle utilement qu’une licence n’est pas un modèle d’affaires. Les régulateurs peuvent abaisser la barrière d’entrée. Ils ne peuvent pas faire apparaître votre chiffre d’affaires.
La voie que nous recommandons
Si vous devez être opérationnel en Suisse rapidement et que votre activité entre dans le cadre de l’OAR, achetez une société OAR existante plutôt que d’attendre des mois une nouvelle affiliation, et concevez-la dès le premier jour pour l’établissement de paiement ou crypto qu’elle pourrait devoir devenir. Si vous avez besoin de l’Europe, regardez un EMI déjà agréé et passeporté, ou un établissement de paiement si les paiements suffisent, au lieu de lancer une demande qui peut prendre un an.
Acheter est plus rapide, pas magique. Les nouveaux propriétaires doivent toujours être acceptés par l’OAR ou le régulateur, et il vous faut toujours une banque qui dit oui. C’est précisément notre travail. FintechLex a des sociétés OAR et des EMI dans son portefeuille, en Suisse et dans l’Union européenne, et nous gérons la due diligence, les approbations de changement de contrôle et les comptes bancaires.
Dites-nous ce que vous voulez exploiter et où se trouvent vos clients, et nous vous dirons quelle est la bonne porte, et ce qu’elle coûte vraiment, avant que vous ne dépensiez un franc. Écrivez à insight@fintechlex.com, ou consultez les sociétés actuellement à vendre dans notre Marketplace.
Pour obtenir une licence EMI (monnaie électronique) ou racheter un EMI agréé, voir notre service licence EMI et rachat d’un EMI.
Pour une analyse détaillée des deux licences proposées, lisez notre article Two New Swiss Fintech Licences: Get Ready First (en anglais). Si vous démarrez maintenant, une société OAR reste la voie d’entrée la plus rapide : consultez notre guide de la licence OAR suisse 2026.
Cet article est fourni à titre d’information générale uniquement et ne constitue pas un conseil juridique.
Sources
- FINMA, liste des titulaires d’une autorisation fintech (art. 1b de la loi sur les banques), consultée le 23 octobre 2026.
- Conseil fédéral, rapport d’évaluation sur la licence fintech, 16 décembre 2022.
- Loi sur les banques, art. 1b (dépôts du public jusqu’à CHF 100 millions ; exception de la FINMA dans des cas particuliers, al. 5).
- Ordonnance sur les banques, art. 5, 5a et 17a, et circulaire FINMA 2008/3 (notion de dépôt du public ; capital minimal).
- Conseil fédéral, message sur la technologie des registres distribués, 2019 (cryptoactifs détenus collectivement pour des clients).
- FINMA, Swiss4.0 SA en liquidation, 4 mars 2025.
- Secrétariat d’État aux questions financières internationales, fiche d’information sur les stablecoins et les établissements pour cryptoactifs, 22 octobre 2025.
- Conseil fédéral, avant-projet de modification de la loi sur les établissements financiers et rapport explicatif, 22 octobre 2025 (art. 51i, 51k et 74b).
- Directive européenne 2009/110/CE sur la monnaie électronique et directive (UE) 2015/2366 sur les services de paiement (capital, protection des fonds, passeport).



