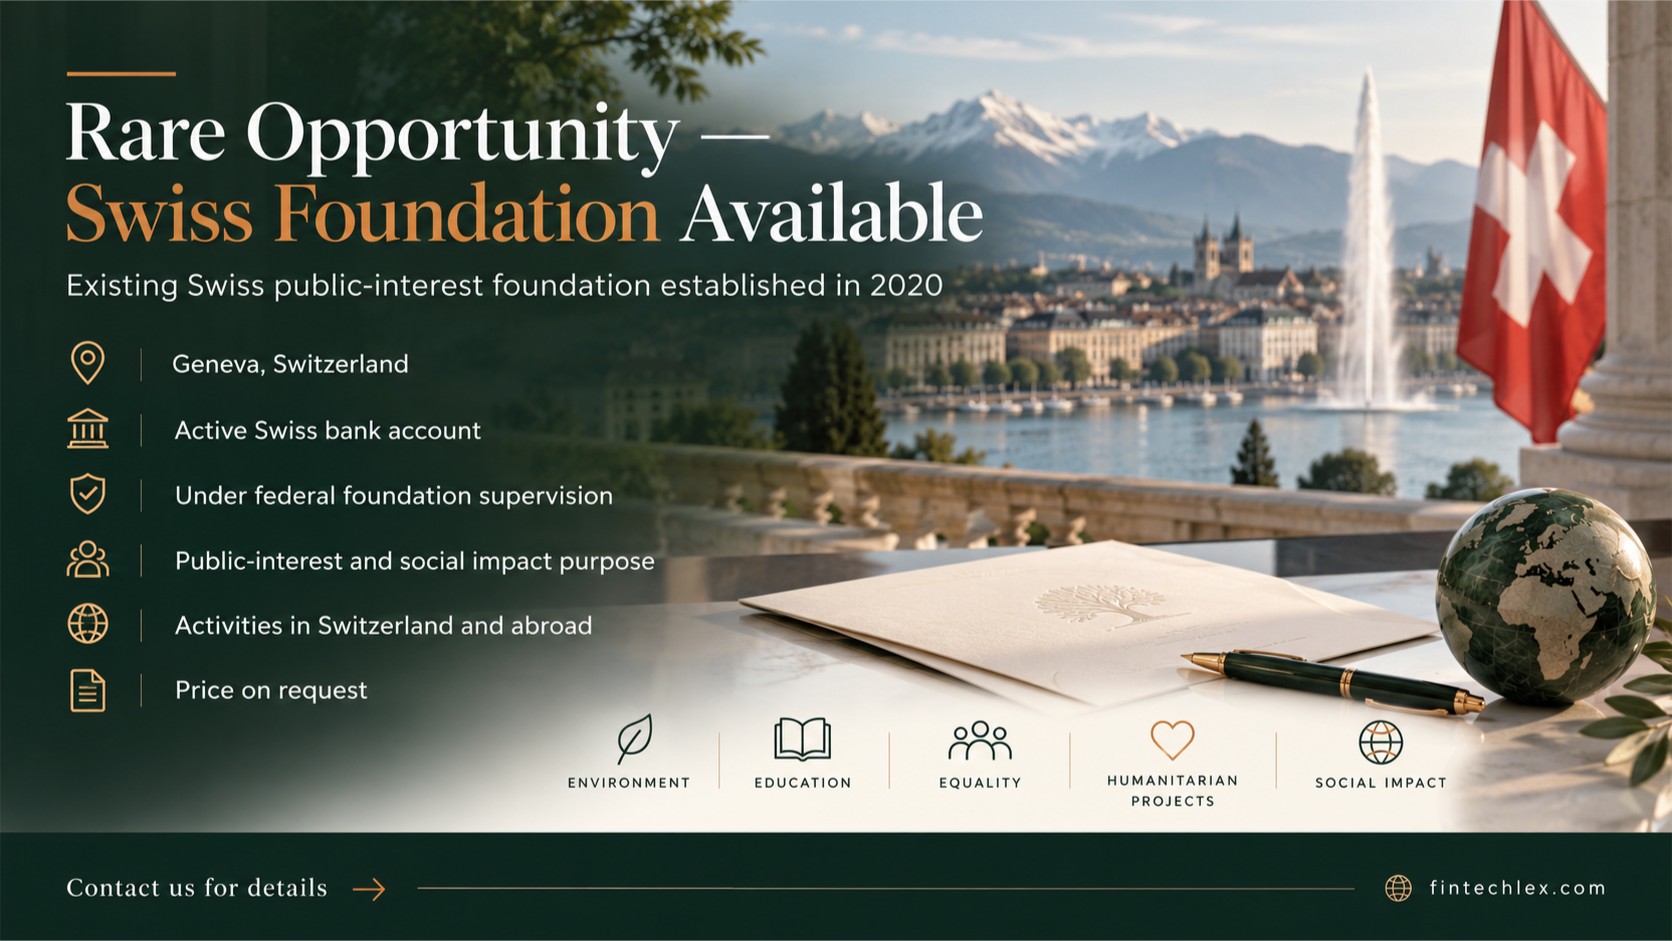
โอกาสพิเศษในการเข้ารับช่วงการบริหารและดำเนินงานของมูลนิธิที่จัดตั้งขึ้นในประเทศสวิตเซอร์แลนด์ตั้งแต่ปี 2020 ซึ่งตามข้อมูลที่ได้รับ มีบัญชีธนาคารสวิสที่ยังใช้งานอยู่ และอยู่ภายใต้การกำกับดูแลมูลนิธิระดับสหพันธรัฐ
เราขอเสนอโอกาสในการรับช่วงการบริหารมูลนิธิสวิสที่มีวัตถุประสงค์เพื่อประโยชน์สาธารณะ ซึ่งมีที่ตั้งในนครเจนีวาและจดทะเบียนในทะเบียนพาณิชย์ตั้งแต่เดือนกุมภาพันธ์ 2020
ข้อมูลสำคัญของมูลนิธิ
- วันที่จัดตั้ง: กุมภาพันธ์ 2020
- ที่ตั้งจดทะเบียน: เจนีวา ประเทศสวิตเซอร์แลนด์
- รูปแบบนิติบุคคล: มูลนิธิตามกฎหมายสวิส ซึ่งมีสถานะเป็นนิติบุคคลแยกต่างหาก
- การกำกับดูแล: อยู่ภายใต้หน่วยงานกำกับดูแลมูลนิธิระดับสหพันธรัฐสวิส ซึ่งสังกัดกระทรวงกิจการภายในแห่งสหพันธรัฐ (Federal Department of Home Affairs)
- เงินทุนตั้งต้นตามเอกสารจัดตั้ง: 50,000 ฟรังก์สวิส จำนวนนี้เป็นข้อมูล ณ วันจัดตั้ง ไม่ใช่มูลค่าทรัพย์สินหรือยอดเงินในบัญชีปัจจุบัน
- บัญชีธนาคาร: บัญชีธนาคารสวิสที่ได้รับแจ้งว่ายังใช้งานอยู่ โดยต้องมีเอกสารยืนยันล่าสุดจากธนาคาร
- โครงสร้างการบริหาร: คณะกรรมการมูลนิธิและผู้สอบบัญชีตามกฎหมาย
กิจกรรมที่ข้อบังคับมูลนิธิอนุญาต
มูลนิธิจัดตั้งขึ้นเพื่อให้เงินทุนและสนับสนุนโครงการที่สร้างผลกระทบทางสังคมอย่างมีนัยสำคัญ รวมถึงกิจกรรมเพื่อประโยชน์สาธารณะทั้งในประเทศสวิตเซอร์แลนด์และต่างประเทศ
วัตถุประสงค์ตามข้อบังคับครอบคลุมกิจกรรมต่าง ๆ ได้แก่
- การช่วยเหลือผู้ไร้ที่อยู่อาศัยและชุมชนผู้ด้อยโอกาส
- การศึกษา รวมถึงการฝึกอบรมด้านวัฒนธรรมและวิชาชีพสำหรับบุคคลจากครอบครัวที่มีรายได้ต่ำกว่าเส้นความยากจน
- การอนุรักษ์และคุ้มครองสิ่งแวดล้อม
- การส่งเสริมความเท่าเทียมระหว่างหญิงและชาย
- การส่งเสริมการสนทนาและความเข้าใจระหว่างศาสนา
- การศึกษาและการเข้าถึงเทคโนโลยีดิจิทัล
- โครงการด้านมนุษยธรรม การศึกษา วัฒนธรรม และวิทยาศาสตร์ที่เกี่ยวข้องกับวัตถุประสงค์ของมูลนิธิ
มูลนิธิยังสามารถรับเงินบริจาค ทรัพย์สินตามพินัยกรรม และเงินอุดหนุน ถือครองสังหาริมทรัพย์และอสังหาริมทรัพย์ มอบความช่วยเหลือทางการเงินและทุนการศึกษา สนับสนุนโครงการเพื่อประโยชน์สาธารณะ และจัดการประชุมหรือสัมมนาได้ ทั้งนี้ ต้องเป็นไปตามวัตถุประสงค์ในข้อบังคับและเงื่อนไขที่ผู้บริจาคกำหนด
มูลนิธิสวิสกับทรัสต์ (Trust) แตกต่างกันอย่างไร?
มูลนิธิสวิสมีลักษณะบางประการคล้ายกับทรัสต์ในระบบกฎหมายคอมมอนลอว์ โดยเฉพาะการกำหนดให้ทรัพย์สินถูกใช้และบริหารจัดการเพื่อวัตถุประสงค์ที่ระบุไว้
อย่างไรก็ตาม ทั้งสองโครงสร้างมีความแตกต่างที่สำคัญทางกฎหมาย
สำหรับทรัสต์ ทรัสตี (trustee) เป็นผู้ถือครองและบริหารทรัพย์สินตามข้อกำหนดของทรัสต์ เพื่อประโยชน์ของผู้รับประโยชน์หรือเพื่อวัตถุประสงค์เฉพาะ ตามที่กฎหมายที่ใช้บังคับอนุญาต
ในทางตรงกันข้าม มูลนิธิสวิสมีสถานะเป็นนิติบุคคลของตนเอง และเป็นเจ้าของทรัพย์สินโดยตรง แยกต่างหากจากผู้ก่อตั้ง โดยต้องนำทรัพย์สินไปใช้ตามวัตถุประสงค์ที่กำหนดไว้ในข้อบังคับ
มูลนิธิไม่มีผู้ถือหุ้นหรือหุ้นทุน ต่างจากบริษัททั่วไป
มูลนิธิสวิสที่มีวัตถุประสงค์เพื่อประโยชน์สาธารณะมีกรอบกฎหมายชัดเจนและอยู่ภายใต้การกำกับดูแลของหน่วยงานที่เกี่ยวข้อง จึงเหมาะสำหรับกิจกรรมการกุศล โครงการมนุษยธรรม และกิจกรรมเพื่อประโยชน์สาธารณะ
อย่างไรก็ตาม มูลนิธิลักษณะนี้ไม่ใช่ทรัสต์ครอบครัวเพื่อบริหารความมั่งคั่งส่วนบุคคล ทรัพย์สินของมูลนิธิต้องใช้ตามวัตถุประสงค์ที่กำหนด และไม่สามารถแจกจ่ายให้บุคคลเอกชนได้อย่างอิสระ แต่สามารถให้ความช่วยเหลือแก่บุคคลได้หากเป็นไปตามวัตถุประสงค์ดังกล่าว
เหตุใดจึงน่าสนใจที่จะรับช่วงมูลนิธิที่มีอยู่แล้ว?
- เป็นนิติบุคคลสวิสที่จัดตั้งมาแล้วมากกว่าหกปี
- มีการจดทะเบียนกับทะเบียนพาณิชย์ของนครเจนีวาแล้ว
- มีคำสั่งให้อยู่ภายใต้การกำกับดูแลมูลนิธิระดับสหพันธรัฐอย่างเป็นทางการ
- มีบัญชีธนาคารสวิสที่ได้รับแจ้งว่ายังใช้งานอยู่ โดยต้องยืนยันสถานะกับธนาคาร
- ข้อบังคับครอบคลุมกิจกรรมการกุศลและมนุษยธรรมหลายประเภท
- มีโครงสร้างรองรับการสนับสนุนโครงการทั้งในสวิตเซอร์แลนด์และต่างประเทศ
- มีกรอบกฎหมายที่จัดตั้งไว้แล้วสำหรับการดำเนินงานหรือขยายโครงการเพื่อประโยชน์สาธารณะ
โอกาสนี้อาจเหมาะสำหรับผู้บริจาคเพื่อการกุศล สำนักงานบริหารความมั่งคั่งครอบครัว (family offices) ผู้ประกอบการ กลุ่มธุรกิจระหว่างประเทศ และองค์กรที่ต้องการพัฒนากิจกรรมเพื่อสาธารณประโยชน์ผ่านมูลนิธิสวิสที่มีอยู่แล้ว
รูปแบบการรับช่วงดำเนินงาน
การรับช่วงดำเนินงานจะจัดโครงสร้างผ่านการปรับเปลี่ยนการบริหารและคณะกรรมการมูลนิธิตามความเหมาะสม โดยต้องเคารพวัตถุประสงค์ตามข้อบังคับ ตลอดจนข้อกำหนดทางกฎหมายและการกำกับดูแลทั้งหมดที่เกี่ยวข้อง
ธุรกรรมนี้ไม่ใช่การซื้อขายหุ้น เพราะมูลนิธิสวิสไม่มีผู้ถือหุ้นหรือหุ้นทุน การรับช่วงบริหารไม่ได้ทำให้ผู้รับช่วงเป็นเจ้าของทรัพย์สินของมูลนิธิ
การแต่งตั้งบุคคลและการเปลี่ยนแปลงผู้มีอำนาจลงนามต้องเป็นไปตามข้อบังคับ และต้องแจ้งต่อทะเบียนพาณิชย์และหน่วยงานกำกับดูแลระดับสหพันธรัฐ การแก้ไขข้อบังคับต้องผ่านขั้นตอนและได้รับการพิจารณาตามที่กฎหมายกำหนด
บัญชีธนาคารยังคงเป็นชื่อของมูลนิธิ ธนาคารต้องปรับปรุงข้อมูลผู้มีอำนาจและดำเนินการตรวจสอบการปฏิบัติตามข้อกำหนด จึงไม่อาจรับประกันล่วงหน้าได้ว่าธนาคารจะคงความสัมพันธ์กับมูลนิธิต่อไป
การมีวัตถุประสงค์เพื่อประโยชน์สาธารณะและการอยู่ภายใต้การกำกับดูแลระดับสหพันธรัฐไม่ได้ทำให้ได้รับยกเว้นภาษีโดยอัตโนมัติ การอ้างสิทธิยกเว้นภาษีต้องมีคำวินิจฉัยของหน่วยงานภาษีที่ใช้บังคับรองรับ
ก่อนรับช่วง ต้องตรวจสอบข้อบังคับฉบับปัจจุบัน งบการเงินล่าสุด ภาระผูกพัน รายงานของผู้สอบบัญชี และหนังสือโต้ตอบกับหน่วยงานกำกับดูแล
ราคาและเงื่อนไขของการรับช่วงดำเนินงาน: โปรดติดต่อสอบถาม
เงื่อนไขทางการเงินของการรับช่วงต้องแยกออกจากเงินทุนตั้งต้นและทรัพย์สินของมูลนิธิ ซึ่งยังคงต้องใช้ตามวัตถุประสงค์ของมูลนิธิ
เราสามารถจัดส่งข้อมูลและเอกสารเพิ่มเติมให้แก่ผู้สนใจอย่างจริงจัง ภายใต้เงื่อนไขการรักษาความลับ
ติดต่อสอบถาม: ส่งอีเมลถึงเรา (thailand@fintechlex.com) หรือ ติดต่อเราทาง WhatsApp
อ่านกรอบกฎหมายเพิ่มเติม: การจัดตั้งมูลนิธิในสวิตเซอร์แลนด์ ปี 2026