ผู้ก่อตั้งฟินเทคทุก ๆ สองคนที่ผมพบในปีนี้อยากออกสเตเบิลคอยน์ เหรียญของตัวเอง ชื่อของตัวเอง ทุนสำรองของตัวเอง ฟังดูเหมือนรางวัลใหญ่
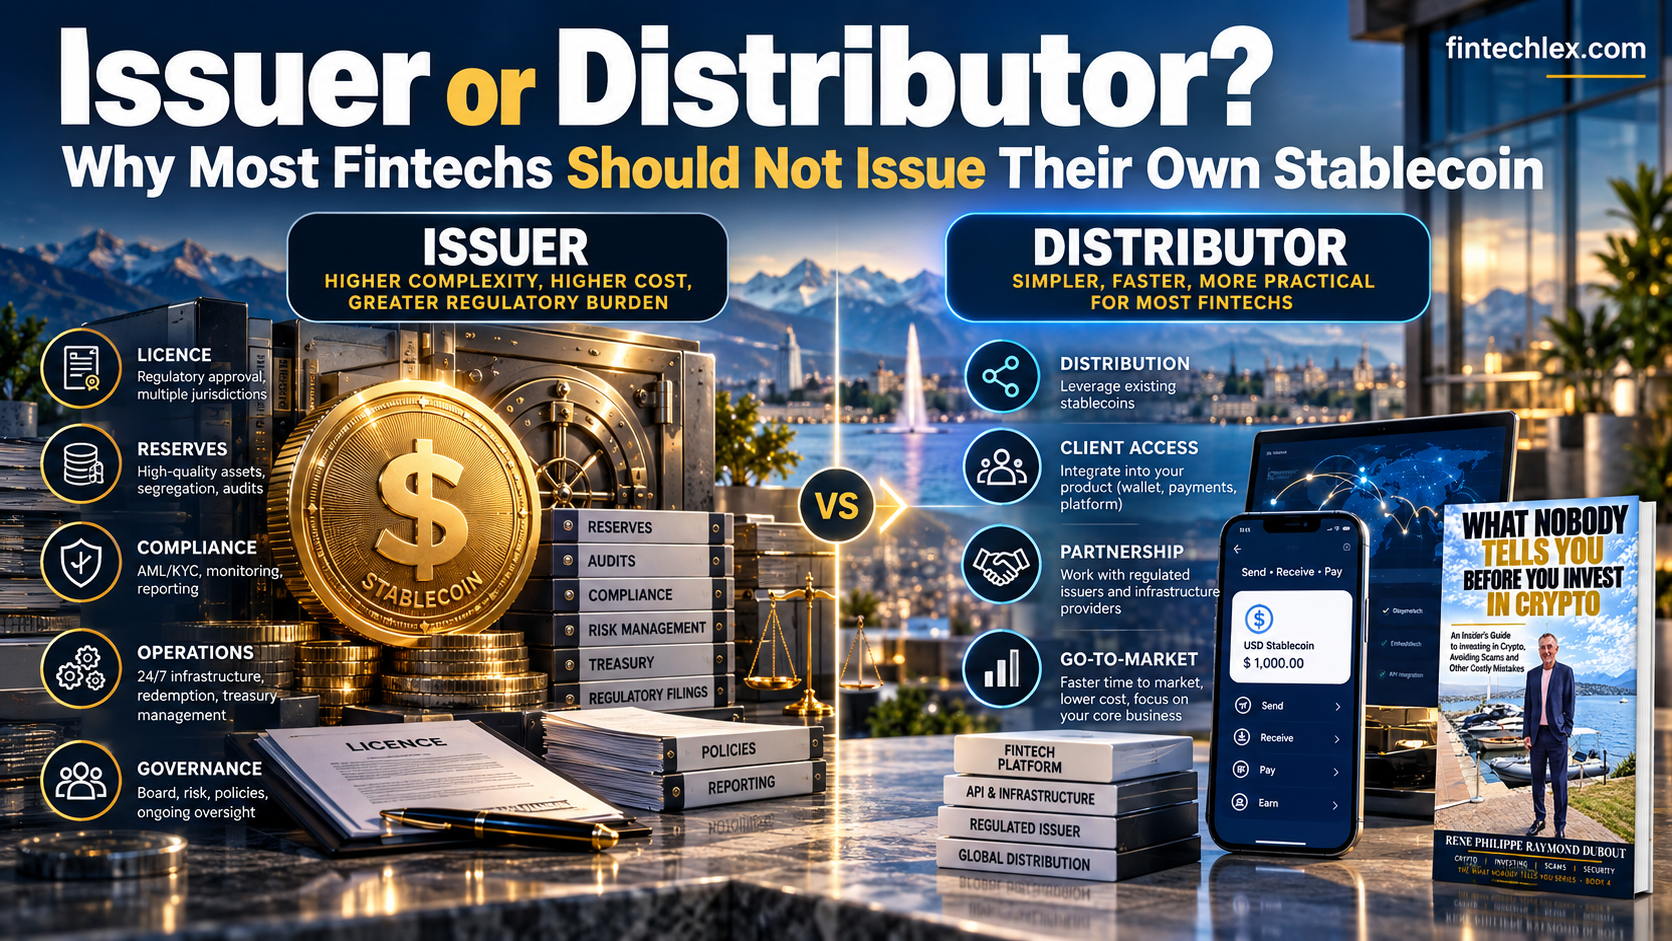
สำหรับคนส่วนใหญ่ นั่นเป็นรางวัลที่ผิด ก่อนตัดสินใจออกสเตเบิลคอยน์ ลองถามคำถามที่ง่ายกว่า: คุณอยากเป็นผู้ออก หรืออยากเป็นธุรกิจที่ใช้เหรียญ? เงินมักอยู่ที่งานที่สอง ภาระเกือบทั้งหมดอยู่ที่งานแรก
ธนาคารขาเข้า ธนาคารขาออก
ดูว่าสเตเบิลคอยน์ที่หนุนด้วยเงินตราทำงานอย่างไรจริง ๆ เงินของลูกค้าเข้ามาผ่านธนาคาร ทุนสำรองอยู่กับธนาคารหรือผู้รับฝากทรัพย์สิน เมื่อลูกค้าต้องการเงินคืน เงินก็ออกไปผ่านธนาคาร ผู้ออกอยู่ตรงกลาง
คุณจึงมีธนาคารขาเข้า ธนาคารขาออก และค่าธรรมเนียมอีกชั้นหนึ่งอยู่ตรงกลาง: ของคุณ ธนาคารทุกแห่งต้องยอมรับคุณเป็นลูกค้า ตรวจสอบระบบการปฏิบัติตามกฎของคุณ และตัดสินว่าเหรียญของคุณคุ้มกับความเสี่ยง หากรายใดรายหนึ่งปฏิเสธ เหรียญของคุณก็หยุดทำงาน ไม่ว่าใบอนุญาตของคุณจะเขียนว่าอะไร
สิ่งที่ผู้ออกต้องแบกจริง ๆ
การออกเหรียญไม่ใช่การตัดสินใจทางการตลาด แต่เป็นธุรกิจที่อยู่ภายใต้การกำกับดูแล ทั้งสองฝั่งของพรมแดน:
- ในสวิตเซอร์แลนด์วันนี้ เงินที่คุณได้รับสำหรับเหรียญที่หนุนด้วยสกุลเงินโดยหลักถือเป็นเงินฝากจากประชาชน หากไม่มีใบอนุญาตธนาคาร เส้นทางปกติคือหนังสือค้ำประกันจากธนาคารสวิส บวกการเป็นสมาชิก SRO และต้องระบุตัวตนผู้ถือทุกราย (แนวปฏิบัติ FINMA 06/2024) เราอธิบายรายละเอียดไว้ใน การออกสเตเบิลคอยน์ในสวิตเซอร์แลนด์.
- ในสวิตเซอร์แลนด์วันพรุ่งนี้ ภายใต้ร่างการปฏิรูป มีเพียงสถาบันตราสารการชำระเงินที่ได้รับอนุญาตจาก FINMA เท่านั้นที่ออกสเตเบิลคอยน์สวิสได้ แม้แต่ธนาคารก็ต้องมีบริษัทลูกแยกต่างหาก ดู ใบอนุญาตสเตเบิลคอยน์ในสวิตเซอร์แลนด์.
- ในสหภาพยุโรป สเตเบิลคอยน์ที่ผูกกับสกุลเงินเดียวเป็นโทเคนเงินอิเล็กทรอนิกส์ภายใต้ MiCA และมีเพียงธนาคารหรือสถาบันเงินอิเล็กทรอนิกส์ที่ได้รับอนุญาตเท่านั้นที่ออกต่อสาธารณะได้
- ทุกที่: ทุนสำรองที่ต้องบริหารและแยกเก็บ การไถ่ถอนตามความต้องการ เอกสารไวท์เปเปอร์ การตรวจสอบ และทีมกำกับการปฏิบัติตามกฎที่ไม่เคยได้กลับบ้าน
และผู้ออกแบกความเสี่ยงด้านชื่อเสียง หากทุนสำรองถูกตั้งคำถาม หากกระเป๋าเงินถูกอายัด หากการไถ่ถอนล่าช้า ชื่อของผู้ออกจะอยู่ในข่าว ดูสิ่งที่ Tether ต้องอยู่กับมันทุกวัน: สเตเบิลคอยน์ของคุณเป็นสากล แต่ทุนสำรองไม่ใช่.
เงินถูกสร้างขึ้นที่ไหน
ผู้ออกมีรายได้หลักเพียงอย่างเดียว: ดอกเบี้ยจากทุนสำรอง เมื่ออัตราดอกเบี้ยดอลลาร์อยู่ราว 4% เหรียญดอลลาร์ขนาดใหญ่เป็นธุรกิจที่ดีมาก เมื่อธนาคารแห่งชาติสวิสอยู่ที่ 0% เหรียญฟรังก์แทบไม่ได้อะไรจากทุนสำรอง แต่ยังต้องจ่ายทุกอย่างข้างต้น เราคำนวณไว้ใน ทำไมสเตเบิลคอยน์ฟรังก์สวิสจึงเป็นธุรกิจที่ยาก.
ธุรกิจที่ใช้เหรียญหารายได้จากสิ่งอื่น: ค่าธรรมเนียมการชำระเงิน ส่วนต่างการแลกเปลี่ยน ค่าธรรมเนียมการเข้าออกระหว่างเงินตรากับคริปโต บริการร้านค้า บริการบริหารเงินสำหรับลูกค้าองค์กร รายได้เหล่านี้ไม่ได้ขึ้นอยู่กับอัตราดอกเบี้ย แต่ขึ้นอยู่กับลูกค้าที่คุณมี
ตัวอย่างที่ดีที่สุดคือรายที่ใหญ่ที่สุด Circle ออก USDC และแบกใบอนุญาต ทุนสำรอง และการตรวจสอบ Coinbase เป็นผู้จัดจำหน่าย และได้รับส่วนแบ่งก้อนใหญ่ของรายได้จากทุนสำรอง USDC ผ่านข้อตกลงกับ Circle ฝ่ายหนึ่งแบกภาระ อีกฝ่ายมีลูกค้า และลูกค้าคือสิ่งที่ผู้ออกยอมจ่ายเงินเพื่อให้ได้มา
การจัดจำหน่ายก็ไม่ได้ปลอดกฎระเบียบ
อย่าอ่านว่า “เป็นผู้จัดจำหน่ายแล้วไม่ต้องมีอะไรเลย” หากคุณแลกเปลี่ยน โอน หรือถือสเตเบิลคอยน์ให้ลูกค้า คุณคือตัวกลางทางการเงิน ในสวิตเซอร์แลนด์วันนี้ หมายถึง SRO ภายใต้ร่างการปฏิรูป การซื้อขายหรือถือสเตเบิลคอยน์ต่างประเทศให้ลูกค้าจะต้องมีใบอนุญาตสถาบันคริปโตใหม่ ในสหภาพยุโรป หมายถึงการได้รับอนุญาตเป็นผู้ให้บริการสินทรัพย์คริปโตภายใต้ MiCA
แต่นั่นคือใบอนุญาตเพื่อให้บริการลูกค้า ไม่ใช่ใบอนุญาตสร้างเงิน ไม่มีทุนสำรองต้องปกป้อง ไม่มีคำมั่นไถ่ถอนในงบดุลของคุณ ไม่มีหนังสือค้ำประกันจากธนาคารต้องเจรจา คุณเลือกเหรียญที่จะเสนอ และเปลี่ยนได้เมื่อตลาดหรือหน่วยงานกำกับดูแลเปลี่ยนใจ เหมือนที่แพลตฟอร์มในสหภาพยุโรปทำกับ USDT ในปีนี้
เมื่อใดการออกเหรียญจึงสมเหตุสมผล
ผมไม่ได้บอกว่าไม่ควรมีใครออก บางรายควรออก:
- คุณมีกระแสธุรกรรมอยู่แล้ว ธนาคาร กระดานเทรด หรือกลุ่มธุรกิจการชำระเงินที่มีลูกค้าของตนเอง สามารถแบกเหรียญในฐานะบริการและกระจายต้นทุนไปบนธุรกิจที่มีอยู่
- คุณให้บริการตลาดที่ไม่มีใครให้บริการ สกุลเงินหรือกรณีการใช้งานที่มีความต้องการจริงและยังไม่มีเหรียญที่ได้รับอนุญาต สามารถทำให้การลงทุนคุ้มค่า หากสภาพแวดล้อมอัตราดอกเบี้ยจ่ายค่าทุนสำรองได้
- คุณมีกำลังพอสำหรับเส้นทางยาว ใบอนุญาต เงินทุน การบริหารทุนสำรอง พันธมิตรธนาคารทั้งสองขา และอีกสองถึงสามปีกว่าเหรียญจะเป็นที่รู้จักพอจะมีคนใช้
หากคุณมีครบทั้งสามข้อ ออกเหรียญได้ และให้แยกเหรียญไว้ในบริษัทของตนเอง เพื่อที่การถูกแฮ็กหรือการแห่ไถ่ถอนจะไม่ลากกลุ่มบริษัทส่วนที่เหลือล่มไปด้วย
หากไม่ครบ ให้เริ่มจากการเป็นผู้จัดจำหน่าย สร้างลูกค้า กระแสธุรกรรม และระบบการปฏิบัติตามกฎ หากวันหนึ่งปริมาณธุรกรรมคุ้มค่าที่จะมีเหรียญของตัวเอง คุณจะออกเหรียญจากจุดที่แข็งแกร่ง โดยมีลูกค้ารออยู่แล้ว นั่นคือลำดับที่ถูกต้อง
สิ่งที่ผมบอกลูกค้า
- ตัดสินใจก่อนว่าคุณต้องการหารายได้จากอะไร: ทุนสำรอง หรือลูกค้า ฟินเทคส่วนใหญ่ควรหารายได้จากลูกค้า
- หากคุณออกเหรียญ ตั้งงบประมาณสำหรับธนาคารทั้งสองขาก่อนตั้งงบประมาณสำหรับเทคโนโลยี
- หากคุณจัดจำหน่าย เลือกเหรียญที่ได้รับอนุญาต และรักษาทางเลือกในการเปลี่ยนไว้
- ไม่ว่าทางใด ให้มีสถานะที่ถูกต้องในประเทศที่ถูกต้อง: SRO หรือใบอนุญาต FINMA ในสวิตเซอร์แลนด์ สถาบันเงินอิเล็กทรอนิกส์หรือผู้ให้บริการสินทรัพย์คริปโตในสหภาพยุโรป การยื่นขอใช้เวลา การซื้อสถาบันเงินอิเล็กทรอนิกส์ในสหภาพยุโรปที่มีอยู่แล้ว หรือ บริษัทสวิสที่เป็นสมาชิก SRO อาจเร็วกว่า
กำลังคิดเรื่องการออกสเตเบิลคอยน์ หรือการจัดจำหน่าย? เขียนถึง thailand@fintechlex.com เราจะบอกคุณว่าคุณควรอยู่ฝั่งใดของธุรกิจ
อ่านบทความทั้งชุด: สเตเบิลคอยน์ในสวิตเซอร์แลนด์และสหภาพยุโรป: คู่มือฉบับสมบูรณ์ของ FintechLex.
แหล่งที่มา: แนวปฏิบัติ FINMA 06/2024 เรื่องสเตเบิลคอยน์; ร่างเพื่อรับฟังความคิดเห็นของคณะมนตรีสหพันธ์ลงวันที่ 22 ตุลาคม 2025 แก้ไขกฎหมายสถาบันการเงิน; ระเบียบ (EU) 2023/1114 (MiCA) มาตรา 48; ข้อมูลเปิดเผยต่อสาธารณะของ Circle และ Coinbase เกี่ยวกับข้อตกลง USDC ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย