

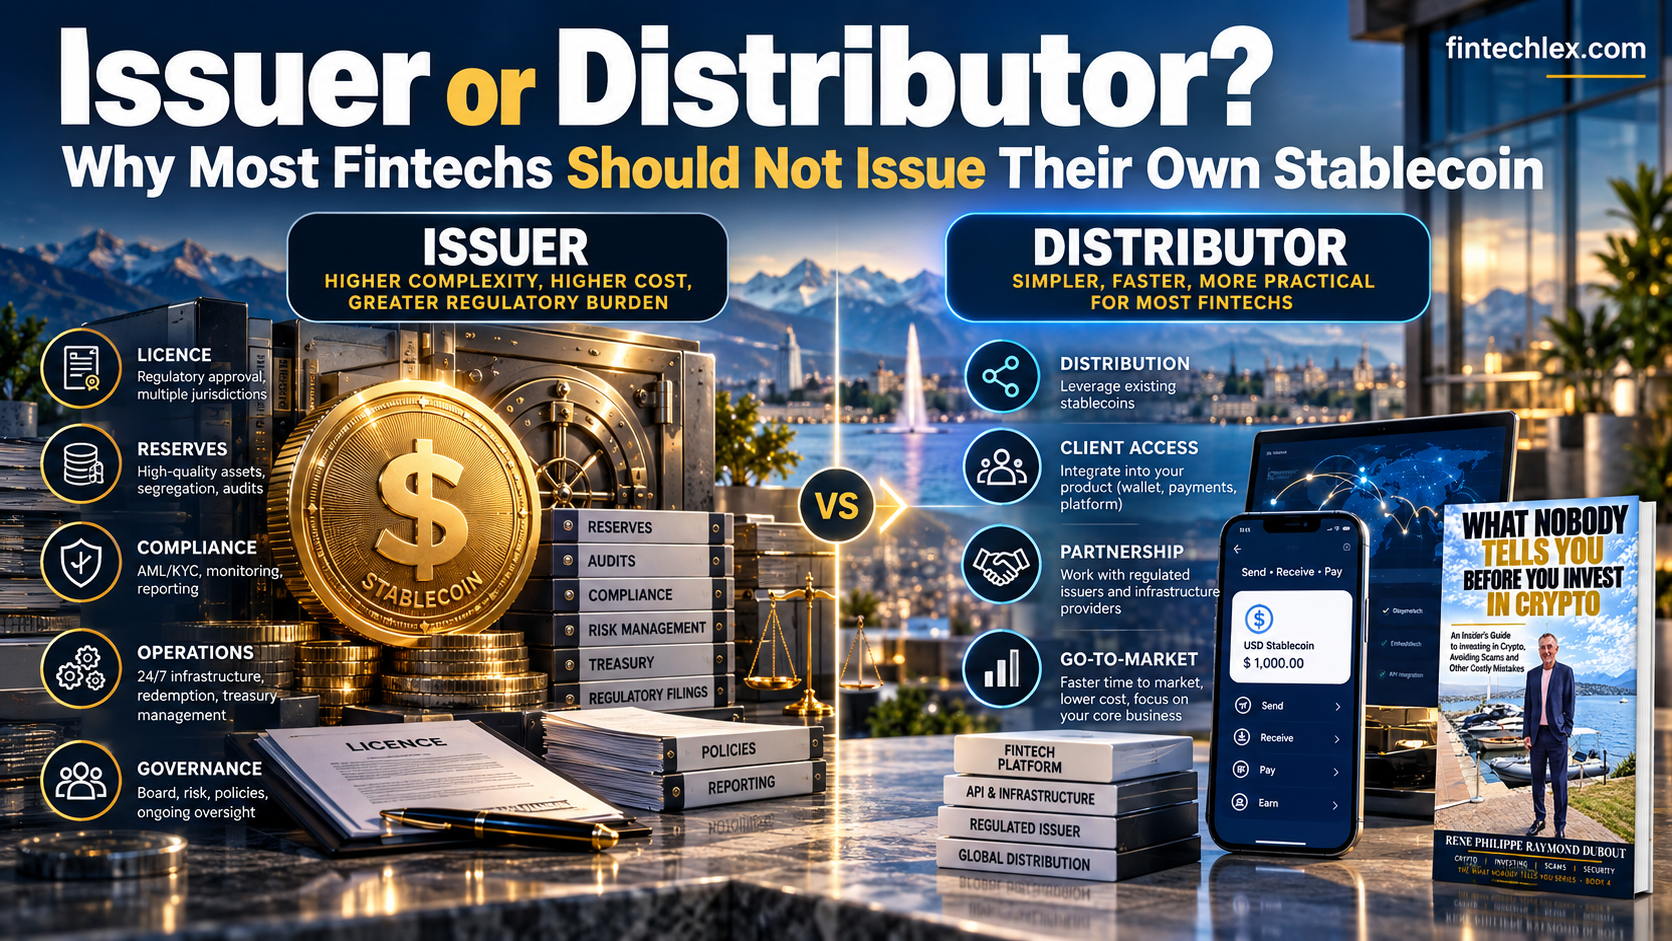
Un fondateur de fintech sur deux que je rencontre cette année veut émettre un stablecoin. Son propre coin, son nom dessus, sa propre réserve. Cela ressemble au gros lot.
Pour la plupart d’entre eux, c’est le mauvais lot. Avant de décider d’émettre un stablecoin, posez-vous une question plus simple : voulez-vous être l’émetteur, ou l’entreprise qui utilise le coin ? L’argent est généralement dans le second métier. Les contraintes sont presque entièrement dans le premier.
Une banque pour entrer, une banque pour sortir
Regardez comment fonctionne réellement un stablecoin adossé à une monnaie. L’argent du client entre par une banque. La réserve est déposée auprès d’une banque ou d’un dépositaire. Quand le client veut récupérer son argent, il sort par une banque. L’émetteur est au milieu.
Vous avez donc une banque pour entrer, une banque pour sortir, et une couche de frais de plus entre les deux : la vôtre. Chacune de ces banques doit vous accepter comme client, examiner votre conformité et décider que votre coin vaut le risque. Si l’une d’elles dit non, votre coin cesse de fonctionner, quoi que dise votre licence.
Ce que l’émetteur porte réellement
Émettre n’est pas une décision marketing. C’est une activité réglementée, des deux côtés de la frontière :
- En Suisse aujourd’hui, l’argent reçu pour un coin adossé à une monnaie est en principe un dépôt du public. Sans licence bancaire, la voie habituelle est une garantie de défaillance d’une banque suisse, plus l’affiliation à un OAR, et chaque détenteur doit être identifié (communication FINMA sur la surveillance 06/2024). Nous expliquons les détails dans Issuing a Stablecoin in Switzerland (en anglais).
- En Suisse demain, selon le projet de réforme, seul un établissement de moyens de paiement autorisé par la FINMA pourrait émettre un stablecoin suisse. Même une banque aurait besoin d’une filiale distincte pour le faire. Voir Stablecoin Licence Switzerland (en anglais).
- Dans l’UE, un stablecoin lié à une seule monnaie est un jeton de monnaie électronique au sens de MiCA, et seul une banque ou un établissement de monnaie électronique agréé peut l’émettre auprès du public.
- Partout: une réserve à gérer et à ségréguer, un remboursement à la demande, un livre blanc, des audits, et une équipe de conformité qui ne rentre jamais chez elle.
Et l’émetteur porte le risque de réputation. Si la réserve est mise en doute, si un portefeuille est gelé, si un remboursement est en retard, c’est le nom de l’émetteur qui est dans la presse. Regardez ce avec quoi Tether vit chaque jour : Your Stablecoin Is Global. Its Reserves Are Not (en anglais).
Où l’argent se gagne
Un émetteur gagne principalement une chose : les intérêts de sa réserve. Avec des taux en dollars autour de 4 %, un grand coin en dollars est une très bonne affaire. Avec la Banque nationale suisse à 0 %, un coin en francs ne gagne presque rien sur sa réserve et doit quand même payer tout ce qui précède. Nous avons fait le calcul dans Pourquoi un stablecoin en francs suisses est une activité difficile.
L’entreprise qui utilise le coin gagne sur autre chose : frais de paiement, marges de change, frais d’entrée et de sortie, services aux commerçants, services de trésorerie pour les entreprises. Ces revenus ne dépendent pas du taux d’intérêt. Ils dépendent des clients que vous avez.
La meilleure illustration est la plus grande. Circle émet l’USDC et porte les licences, la réserve et les audits. Coinbase le distribue, et touche une grande partie du revenu de la réserve USDC grâce à son accord avec Circle. L’un porte le fardeau. L’autre a les clients, et ce sont les clients que l’émetteur paie.
Distribuer n’est pas non plus sans réglementation
Ne lisez pas ceci comme « distribuez et vous n’avez besoin de rien ». Si vous échangez, transférez ou détenez des stablecoins pour des clients, vous êtes un intermédiaire financier. En Suisse aujourd’hui, cela signifie un OAR. Selon le projet de réforme, négocier ou détenir des stablecoins étrangers pour des clients exigerait la nouvelle autorisation d’établissement pour services avec des cryptoactifs. Dans l’UE, cela signifie un agrément de prestataire de services sur crypto-actifs au sens de MiCA.
Mais c’est une licence pour servir des clients, pas une licence pour créer de la monnaie. Pas de réserve à défendre, pas de promesse de remboursement à votre bilan, pas de garantie bancaire à négocier. Vous choisissez les coins que vous proposez, et vous pouvez en changer quand le marché ou le régulateur change d’avis, comme les plateformes de l’UE l’ont fait avec l’USDT cette année.
Quand émettre a du sens
Je ne dis pas que personne ne devrait émettre. Certains le devraient :
- Vous avez déjà les flux. Une banque, une plateforme d’échange ou un groupe de paiement qui a ses propres clients peut porter un coin comme un service et répartir les coûts sur une activité existante.
- Vous servez un marché que personne d’autre ne sert. Une monnaie ou un usage avec une vraie demande et aucun coin autorisé peut justifier l’investissement, si le niveau des taux paie la réserve.
- Vous pouvez vous permettre le long chemin. Licence, capital, gestion de la réserve, partenaires bancaires aux deux bouts, et deux ou trois ans avant que le coin soit assez connu pour être utilisé.
Si vous cochez les trois cases, émettez. Et placez le coin dans sa propre société, pour qu’un piratage ou une ruée sur le coin n’entraîne pas le reste de votre groupe.
Sinon, commencez comme distributeur. Construisez les clients, les flux et la conformité. Si un jour votre volume justifie votre propre coin, vous l’émettrez en position de force, avec les clients déjà là. C’est le bon ordre.
Ce que je dis à mes clients
- Décidez d’abord sur quoi vous voulez gagner : la réserve ou les clients. La plupart des fintechs devraient gagner sur les clients.
- Si vous émettez, budgétez les banques aux deux bouts avant de budgéter la technologie.
- Si vous distribuez, choisissez des coins autorisés, et gardez la possibilité de changer.
- Dans tous les cas, obtenez le bon statut dans le bon pays : un OAR ou une autorisation FINMA en Suisse, un établissement de monnaie électronique ou un prestataire de services sur crypto-actifs dans l’UE. Une demande prend du temps ; racheter un établissement de monnaie électronique existant dans l’UE ou une société suisse affiliée à un OAR peut être plus rapide.
Vous envisagez d’émettre un stablecoin, ou d’en distribuer un ? Écrivez à insight@fintechlex.com. Nous vous dirons de quel côté de l’activité vous devriez être.
Lire toute la série : Stablecoins in Switzerland and the EU: The Complete FintechLex Guide (en anglais).
Sources : communication FINMA sur la surveillance 06/2024 sur les stablecoins ; projet de consultation du Conseil fédéral du 22 octobre 2025 modifiant la loi sur les établissements financiers ; règlement (UE) 2023/1114 (MiCA), article 48 ; informations publiques de Circle et Coinbase sur leur accord concernant l’USDC. Information générale, pas un conseil juridique.



