Que veut vraiment un acheteur lorsqu’il cherche une société de paiement ? Pas une licence dans un tiroir, avec un joli certificat et rien derrière. Il veut une licence qui fonctionne, une technologie qui tourne, des clients qui paient et une équipe qui connaît le métier. Cette combinaison est rare sur le marché. FintechLex en présente une actuellement.
Ce qui est proposé
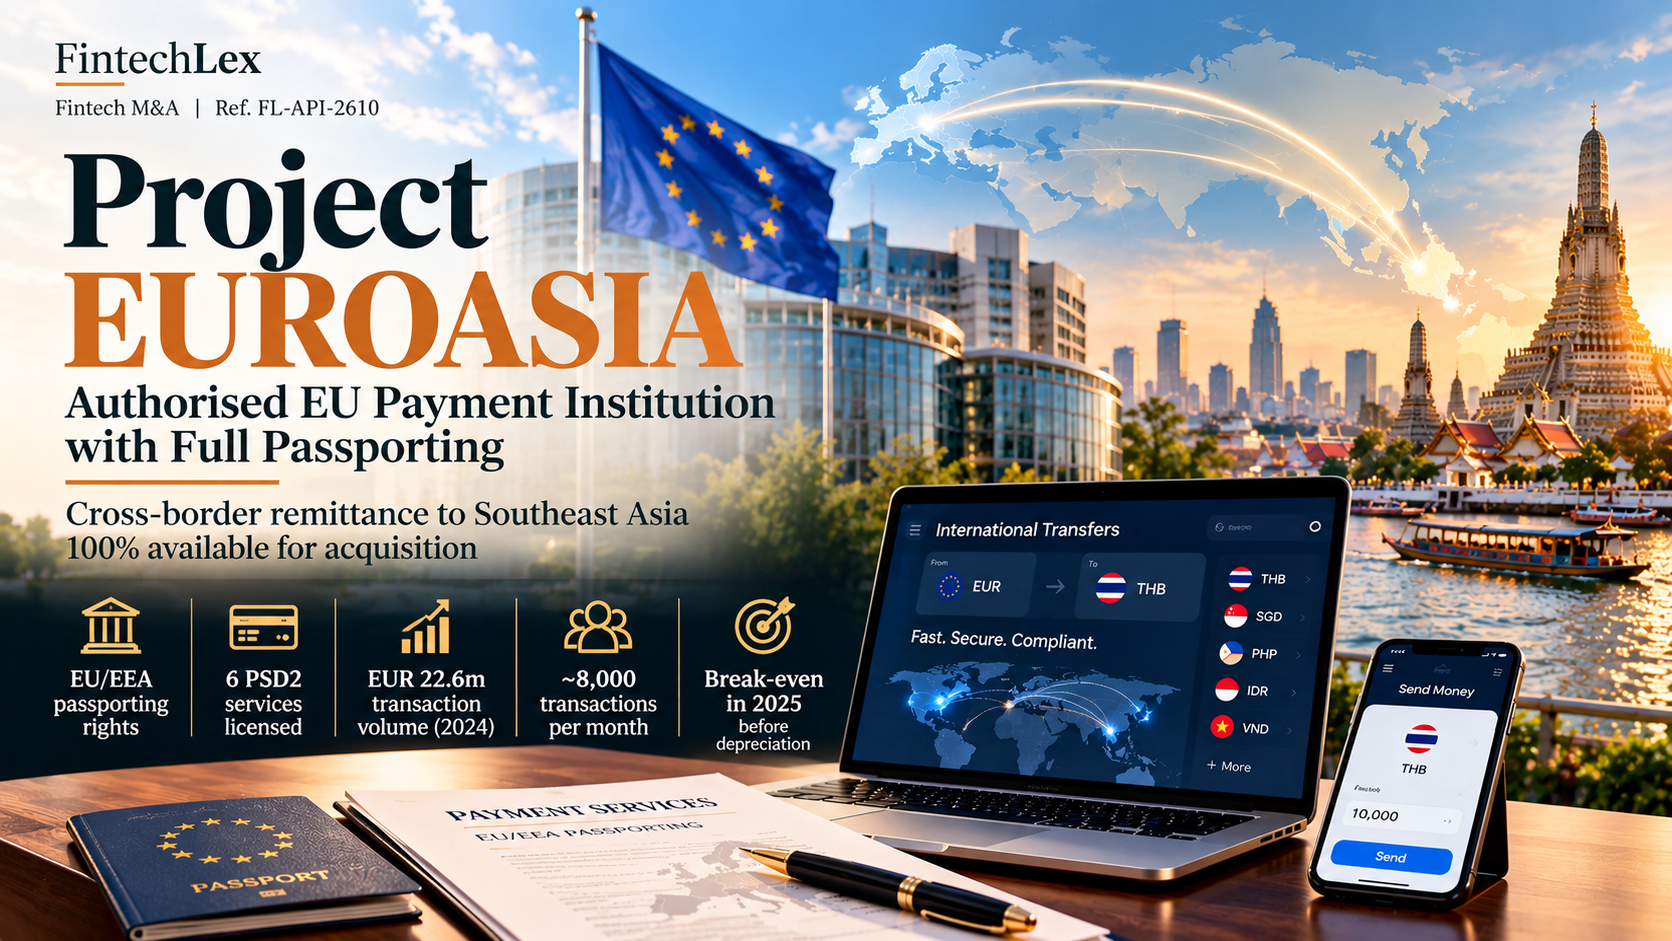
100 % d’un établissement de paiement européen pleinement agréé, en activité depuis 2019 et basé en Europe du Nord. Son métier est le transfert de fonds international, avec une orientation stratégique vers l’Asie du Sud-Est. Il opère sous la directive PSD2 avec des droits de passeport UE/EEE et est déjà actif sur trois marchés d’envoi européens.
La licence est large. Elle couvre un large éventail de services de paiement PSD2 :
- Transfert de fonds
- Exécution d’opérations de paiement : virements, ordres permanents, paiements par carte et prélèvements
- Émission d’instruments de paiement
- Acquisition d’opérations de paiement (acquiring)
- Services d’initiation de paiement
- Services d’information sur les comptes
Les chiffres
La société est pleinement opérationnelle. Le volume annuel de transactions dépasse 20 millions d’euros, elle traite des milliers de transactions chaque mois et elle a atteint l’équilibre.
Le détail qui compte : elle y est parvenue avec un seul pays de destination, la Thaïlande. D’autres marchés européens sont prévus, ainsi que 11 marchés asiatiques et un accès potentiel à plus de 140 pays de paiement. Une nouvelle marque pour l’Europe est prête à être lancée.
Autrement dit, la partie la plus difficile et la plus coûteuse (licence, plateforme, conformité, premier corridor) est faite et payée. Chaque nouveau corridor se branche sur l’existant. C’est là que l’acheteur réalise son retour sur investissement.
La technologie appartient à la société
Ce point est souvent négligé. Beaucoup de petits établissements de paiement louent leur plateforme et dépendent entièrement de leur fournisseur. Celui-ci fonctionne sur une plateforme propriétaire développée en interne, avec une quinzaine d’intégrations (paiements par carte, open banking, KYC, filtrage des sanctions, change et réseaux de paiement internationaux) et ses propres applications iOS et Android. Il n’y a pas de plateforme à reconstruire avant de croître.
À qui il s’adresse
- Opérateurs de transfert d’argent qui veulent une licence européenne avec un corridor asiatique déjà actif
- Groupes asiatiques de paiement et de transfert cherchant une porte d’entrée réglementée et passeportée en Europe
- Plateformes fintech et néobanques qui veulent posséder leurs rails de paiement plutôt que les louer
- Investisseurs cherchant une plateforme agréée à l’équilibre avec une croissance claire devant elle
Le piège dont personne ne parle
Une licence ne change pas de mains comme une clé de voiture. Le régulateur doit approuver le nouveau propriétaire, et il examinera de près vos actionnaires, l’origine de vos fonds, votre direction et votre projet. Les acheteurs qui sous-estiment cette étape perdent des mois. Notre travail chez FintechLex est de préparer ce dossier correctement et de mener l’opération du premier examen jusqu’au closing.
Pour aller plus loin
Les chiffres détaillés, l’identité de la société, la juridiction, les comptes audités 2025 et les conditions sont communiqués après signature d’un accord de confidentialité. Prix sur demande.
E-mail : insight@fintechlex.com
WhatsApp : +41 787 983 770