

Pendant des années, une entreprise crypto suisse n’avait qu’une grande question réglementaire : à quel OAR m’affilier ? Cela va changer.
Le projet de réforme de la loi sur les établissements financiers du Conseil fédéral, mis en consultation le 22 octobre 2025, crée deux nouvelles autorisations FINMA : l’établissement de moyens de paiement et l’établissement pour services avec des cryptoactifs. Beaucoup d’activités crypto qui n’exigent aujourd’hui qu’une affiliation à un OAR pour la lutte contre le blanchiment passeraient sous la surveillance prudentielle directe de la FINMA.
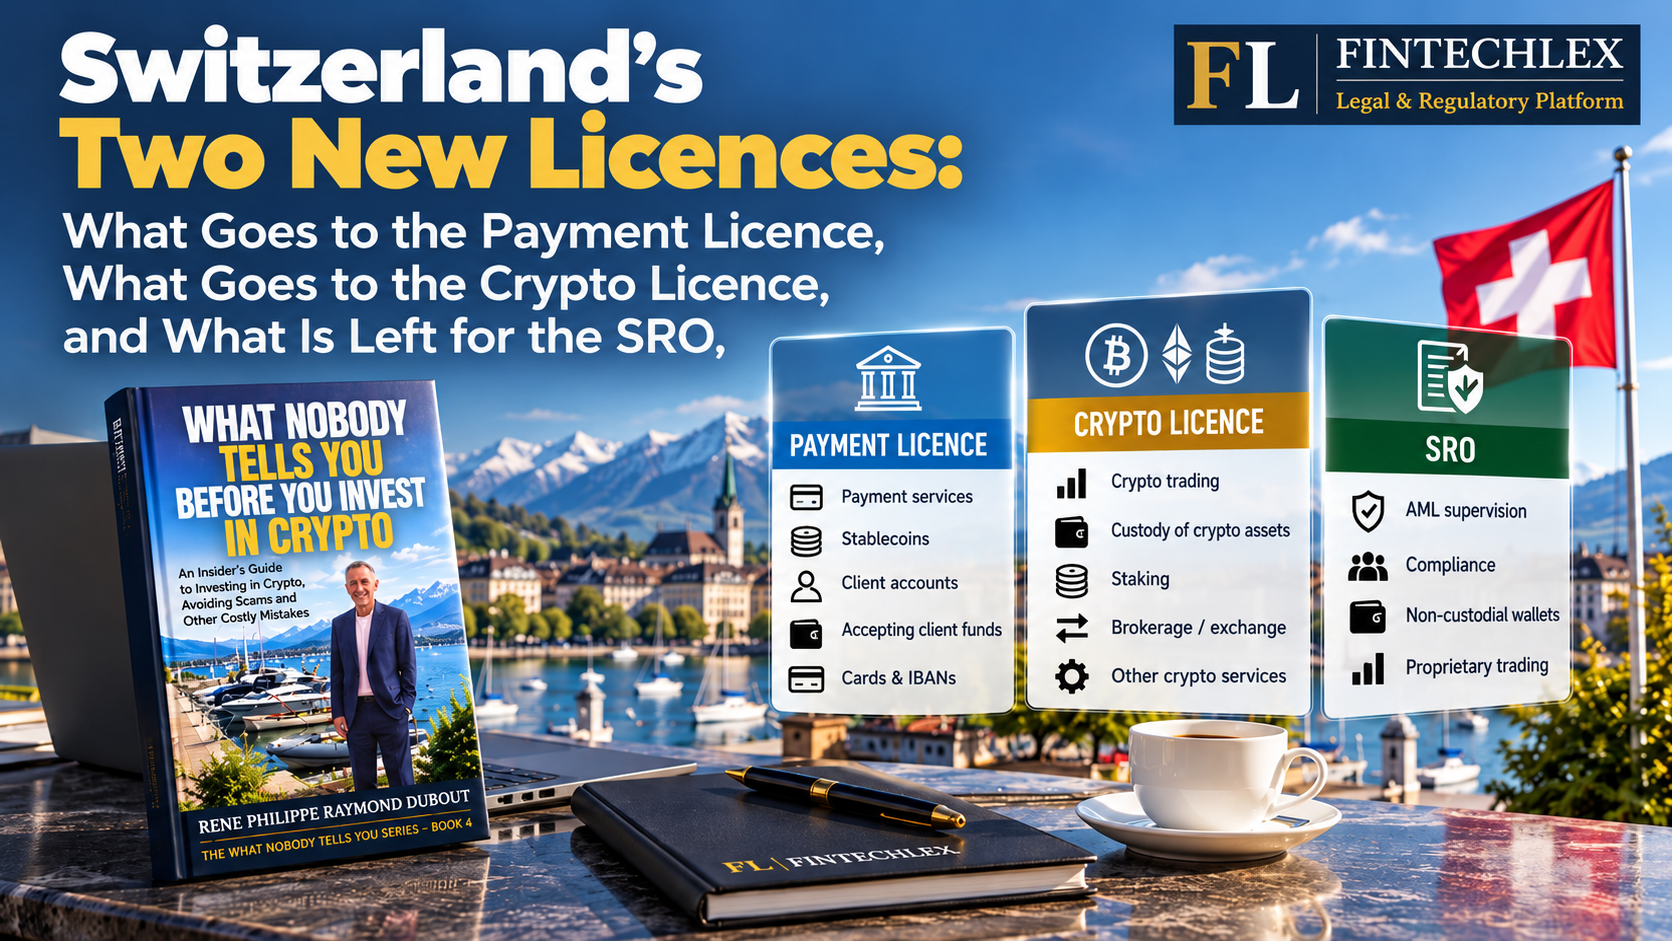
Trois questions comptent donc pour toute entreprise crypto en Suisse. Qu’est-ce qui va à la licence de paiement ? Qu’est-ce qui va à la licence crypto ? Et que reste-t-il aux OAR ?
Tout ce qui suit décrit le projet mis en consultation. À ce jour, le projet de loi n’est pas encore devant le Parlement, et des détails peuvent changer.
1. L’établissement de moyens de paiement : l’argent et les stablecoins suisses
Nous avons présenté cette autorisation dans Stablecoin Licence Switzerland (en anglais). En bref, c’est le successeur de la licence FinTech. Il accepte des fonds de clients sans verser d’intérêts ni les prêter, les garde séparés de ses propres actifs, fournit des services de paiement et a le droit exclusif d’émettre des stablecoins suisses : des coins émis en Suisse et adossés à une seule monnaie étatique.
Il peut aussi conserver des stablecoins suisses, aux mêmes conditions qu’un établissement pour services avec des cryptoactifs, sans avoir besoin d’une seconde autorisation pour cela.
2. L’établissement pour services avec des cryptoactifs : conservation, négoce et tenue de marché
L’établissement pour services avec des cryptoactifs est une nouvelle autorisation, calquée sur la maison de titres. Selon le projet d’article 51r, elle est requise pour quiconque, à titre professionnel :
- conserve des cryptoactifs pour des clients, qu’il s’agisse de stablecoins suisses ou d’autres cryptoactifs « ayant un caractère de négoce », comme le Bitcoin, l’Ether ou les stablecoins étrangers ;
- négocie des cryptoactifs en son propre nom pour le compte de clients; ou
- agit comme teneur de marché: négocie à court terme pour son propre compte tout en publiant des prix au public.
Deux points méritent attention.
D’abord, la conservation est visée même lorsque les actifs sont détenus individuellement pour chaque client. Aujourd’hui, la conservation attribuée individuellement peut souvent se faire sous un OAR. Selon le projet, la conservation de cryptoactifs de clients, individuelle ou collective, exige l’autorisation. Les actifs des clients doivent être séparés des actifs propres de l’établissement, et la conservation ne peut être déléguée à l’étranger qu’à un sous-dépositaire dûment réglementé.
Ensuite, l’autorisation couvre aussi une plateforme de négociation, mais seulement une plateforme qui négocie exclusivement des cryptoactifs. Une plateforme d’actions ou d’obligations tokenisées est une autre affaire, car ce sont des instruments financiers.
Ce que l’établissement pour services avec des cryptoactifs peut faire d’autre :
- Le staking, mais seulement pour un établissement pour services avec des cryptoactifs qui conserve les actifs, avec une gestion des risques, une information complète des clients et une convention écrite distincte, hors des conditions générales (projet d’article 51z).
- Des comptes clients en monnaie fiduciaire, mais uniquement pour régler les transactions, pas comme des comptes ordinaires (projet d’article 51u).
Et ce qu’il ne peut pas faire :
- Des positions non couvertes: le projet interdit les opérations non couvertes (article 51r, al. 2). Le négoce sur marge, la vente à découvert et les dérivés pour compte propre restent l’affaire des banques et des maisons de titres.
- Les services de paiement: ils relèvent de l’établissement de moyens de paiement.
- L’émission de stablecoins suisses: réservée à l’établissement de moyens de paiement.
- Les services sur valeurs mobilières tokenisées: ce sont des instruments financiers, hors de cette autorisation.
Un capital minimum est requis et doit être entièrement libéré, mais le montant est renvoyé à l’ordonnance. Des règles de fonds propres, de liquidités et de répartition des risques s’appliquent, à titre individuel et, pour les groupes, sur une base consolidée.
3. Une société, deux autorisations ?
C’est là que les lectures divergent.
Lenz & Staehelin lisent le rapport explicatif comme n’accordant les nouvelles autorisations qu’à des entités juridiques distinctes. Le rapport ne le dit pas en ces termes, mais son raisonnement va au-delà des banques. Il indique que l’acceptation de fonds de clients, et les exigences qui s’y rattachent, ne sont « pas compatibles avec les activités d’autres établissements financiers ». C’est pourquoi l’établissement de moyens de paiement est hors de la cascade, pourquoi aucune autre autorisation ne couvre son activité, pas même une licence bancaire, et pourquoi une banque doit créer une entité juridique distincte pour l’obtenir.
À notre avis, cette séparation découle de la manière dont la loi sur les établissements financiers a été construite en 2015 : chaque autorisation est définie par son activité, et seule la cascade de l’article 6 permet à une autorisation d’en couvrir une autre. Le projet laisse délibérément l’établissement de moyens de paiement hors de cette cascade, et le rapport rattache la séparation précisément à ce choix. La question de savoir si une même société pourrait détenir les deux nouvelles autorisations n’est pas traitée expressément. Vu ce raisonnement, nous ne la planifierions pas avant de connaître la pratique de la FINMA. Vous préparez une structure autour des nouvelles autorisations ? Parlez-nous-en.
En pratique, prévoyez deux sociétés. C’est d’ailleurs ce que je conseillerais de toute façon : l’argent des clients et l’émission de stablecoins dans une entité, la conservation et le négoce de cryptoactifs dans une autre. Nous expliquons pourquoi dans Stablecoins : quand même une banque a besoin d’une filiale dotée de sa propre licence (en anglais).
Pourquoi deux sociétés ?
La logique est simple dès qu’on regarde ce que chaque autorisation protège.
Le rapport explicatif du Conseil fédéral est clair : une banque qui veut émettre un stablecoin devra le faire par une filiale distincte autorisée comme établissement de moyens de paiement. Le Conseil fédéral estime que créer une filiale n’est « pas un obstacle excessif » pour une banque.
L’Association suisse des banquiers n’est pas d’accord et veut que les banques puissent émettre directement sous leur licence bancaire. Le Parlement aura le dernier mot.
Le fondement de la séparation.
- Un principe suisse ancien. En Suisse, une autorisation couvre un champ d’activités défini, fixé dans les statuts et le règlement d’organisation de la société, et la FINMA n’autorise que ce champ. Certains établissements sont déjà limités par la loi à des activités précises ; les directions de fonds en sont l’exemple classique. La réforme applique la même logique : un établissement de moyens de paiement fait des paiements et des stablecoins, un établissement pour services avec des cryptoactifs fait de la crypto, et aucun ne porte l’autre à son bilan.
- Deux types de risques différents. Un établissement de moyens de paiement détient l’argent des clients à un pour un, en dépôts à vue et en actifs liquides à court terme, sans prêt et sans intérêts versés. Un établissement pour services avec des cryptoactifs porte des risques de marché, de conservation et opérationnels sur des actifs volatils. Mettez les deux dans la même société, et une perte de négoce ou de conservation peut entamer l’argent qui couvre les soldes des clients et les stablecoins.
- Deux logiques de capital différentes. Les fonds propres d’un établissement de moyens de paiement sont construits autour de la protection de l’argent des clients. Ceux d’un établissement pour services avec des cryptoactifs sont construits autour des risques de marché et de conservation. Des sociétés distinctes gardent chaque calcul propre et chaque défaillance contenue.
- Le risque cyber. Une société qui détient des cryptoactifs est une cible pour les pirates. Si une attaque réussit, il vaut bien mieux que la perte soit dans la société crypto que dans celle qui détient l’argent des clients.
La même personne peut-elle détenir les deux sociétés ?
Oui. Rien en droit suisse n’empêche une personne ou une holding de détenir deux sociétés avec deux autorisations FINMA différentes. C’est la structure de holding classique. Mais la FINMA examinera de près quatre points :
- Les participants qualifiés. Quiconque détient 10 % ou plus du capital ou des droits de vote est un participant qualifié de chaque société. La FINMA vérifie sa réputation et que son influence ne nuit pas à une gestion saine et prudente. Avoir passé ce test pour une autorisation aide, mais il est refait pour la seconde.
- Une vraie séparation. Capital séparé, fonds propres séparés, argent des clients séparé, bilans séparés. La société crypto ne doit pas pouvoir puiser dans les fonds des clients ou les réserves de stablecoins de la société de paiement, directement ou par des arrangements intragroupe.
- Gouvernance et conflits d’intérêts. Chaque société a besoin de sa propre gouvernance, comme la FINMA l’exige pour les banques et les maisons de titres : un conseil d’administration séparé de la direction, avec des membres indépendants capables de garantir que chaque société est gérée dans son propre intérêt, et non pour favoriser l’autre. Chaque société doit avoir sa propre direction, distincte de l’autre, et ses propres administrateurs indépendants.
- La surveillance des groupes. Lorsqu’un établissement pour services avec des cryptoactifs domine un groupe financier, les règles bancaires sur les groupes financiers s’appliquent par analogie (projet d’article 51z bis). La FINMA examinera alors le groupe dans son ensemble, y compris si le même argent sert deux fois à capitaliser les deux sociétés.
Notez aussi la cascade : une licence bancaire, et l’autorisation d’une maison de titres qui tient des comptes de clients, couvriraient aussi les activités d’établissement pour services avec des cryptoactifs. L’établissement de moyens de paiement ne fait pas partie de cette cascade.
4. Que reste-t-il aux OAR ?
Plus que beaucoup ne le craignent, mais moins qu’aujourd’hui. Selon le projet, ces activités n’exigeraient pas, à elles seules, l’autorisation d’établissement pour services avec des cryptoactifs :
- Le pur négoce pour compte propre, sans publication de prix au public.
- Le courtage de stablecoins suisses: le négoce secondaire de stablecoins suisses n’est pas réglementé comme celui des autres cryptoactifs.
- La gestion de portefeuilles crypto, qui reste hors de l’autorisation mais devient soumise à des règles de comportement.
- Les portefeuilles non dépositaires, où le client contrôle seul les actifs.
Lorsque ces activités constituent de l’intermédiation financière, les obligations en matière de lutte contre le blanchiment demeurent, et l’affiliation à un OAR aussi.
Ce qui quitte le monde des OAR, c’est le cœur de la plupart des modèles d’affaires crypto : détenir les actifs des clients, et négocier pour des clients en son propre nom. Un courtier ou dépositaire crypto qui exerce aujourd’hui sous un OAR devra déposer une demande auprès de la FINMA dans l’année suivant l’entrée en vigueur. Il pourra poursuivre son activité entre-temps, mais seulement s’il reste affilié à un OAR jusqu’à la décision de la FINMA.
5. Ce que cela signifie pour le marché
C’est le plus grand changement pour les entreprises crypto suisses depuis la création du système des OAR.
- Pour les sociétés crypto déjà affiliées à un OAR: vérifiez dès maintenant lesquelles de vos activités relèvent de la nouvelle autorisation. Si vous détenez des actifs de clients ou négociez en votre propre nom, prévoyez le capital, la gouvernance et une demande à la FINMA.
- Pour les acheteurs: la valeur d’une société crypto affiliée à un OAR dépendra de ce qu’elle fait. Une société dont les activités restent hors de l’autorisation garde sa valeur ; une société qui a besoin de l’autorisation devient un projet de licence. Voir ce qu’il faut vérifier avant d’acheter une société réglementée suisse (en anglais) et nos sociétés suisses affiliées à un OAR à vendre.
- Pour tout le monde: l’ancienne question « quel OAR ? » devient « quelle autorisation, et dans quelle société ? »
Vous exercez une activité crypto sous un OAR, ou vous en préparez une ? Écrivez à insight@fintechlex.com.
Lire toute la série sur les nouvelles licences, en Suisse et en Europe :
- Les deux nouvelles licences suisses : ce qui va à la licence de paiement, ce qui va à la licence crypto, et ce qui reste aux OAR (cet article)
- EMI, MiCA et licences de stablecoin en Europe : trois régimes, et ce que change PSD3 (en anglais)
- Suisse ou UE : quelle licence suisse correspond à quelle licence européenne ?
Sur la base du projet de consultation du Conseil fédéral du 22 octobre 2025 (loi sur les établissements financiers, loi sur les services financiers et loi sur l’infrastructure des marchés financiers), de la fiche d’information du Secrétariat d’État aux questions financières internationales et d’analyses publiées. Le projet de loi n’est pas encore devant le Parlement et l’ordonnance n’est pas encore publiée. Information générale, pas un conseil juridique.



