

 Par Rene Philippe Raymond Dubout · · Mis à jour le
Chaque semaine, on m’envoie un projet de stablecoin rempli de mots que je suis censé connaître. Mint, burn, MPC, off-ramp, Travel Rule. Ceux qui rédigent ces documents savent en général ce que ces mots veulent dire. Ceux qui signent les contrats, souvent pas, et c’est là que les ennuis commencent.
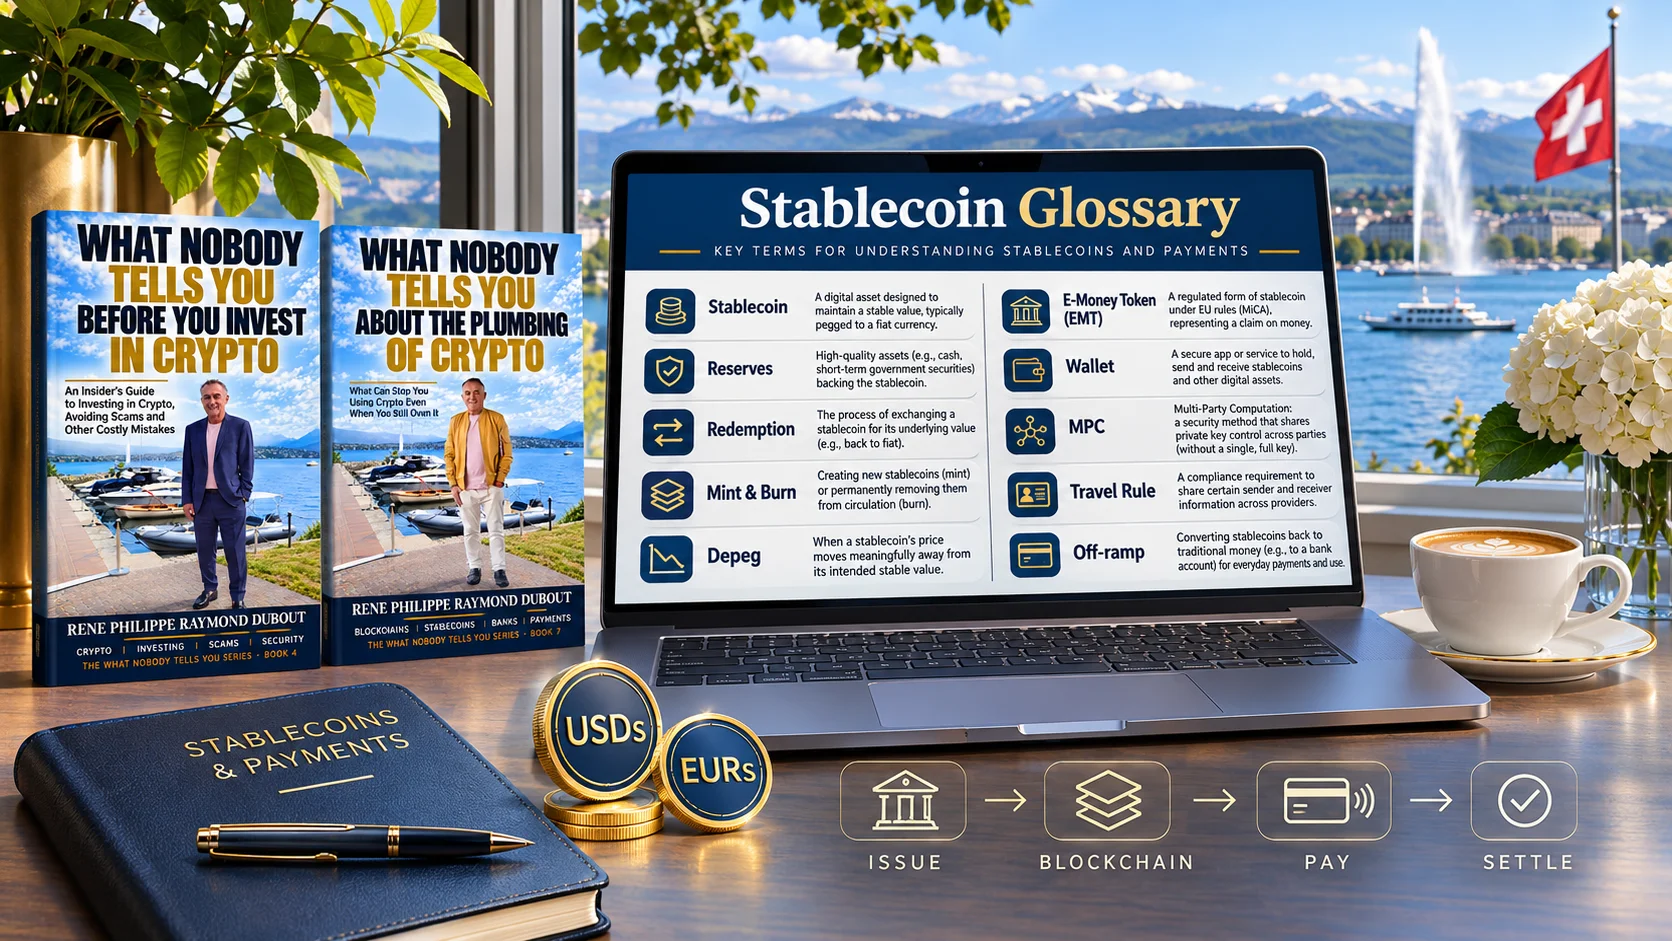
Voici donc mon glossaire des stablecoins : les termes qu’un fondateur de fintech, une équipe paiements ou un investisseur doit connaître avant la première réunion, expliqués simplement. Je garde les termes anglais, car ce sont ceux que vous trouverez dans les contrats. Là où c’est utile, j’ajoute la question que je poserais, parce que dans ce métier, la définition est la partie facile. La vraie question, c’est ce qui protège votre argent.
L’argent
Stablecoin. Un jeton crypto conçu pour garder une valeur stable, en général un dollar américain ou un euro. Le mot décrit une intention, pas une garantie. Certains ont tenu leur valeur pendant des années. D’autres se sont effondrés en un week-end.
Peg et par value (ancrage et valeur au pair). Le peg est la valeur que le stablecoin cherche à maintenir : un dollar, un euro. La valeur au pair, c’est cette cible. Le prix de marché est autre chose : ce que les acheteurs paient réellement pour le jeton un jour donné. La plupart du temps, les deux coïncident. Tout le modèle repose sur le fait que cela continue.
Issuer et legal claim (émetteur et créance). L’émetteur est la société qui crée les jetons et détient les réserves. La question juridique est simple et reste souvent sans réponse : qui vous doit l’argent ? Sous MiCA, le détenteur d’un jeton de monnaie électronique a une créance contre l’émetteur. Ailleurs, les conditions peuvent réserver ce droit aux clients vérifiés de l’émetteur, et n’en donner aucun à celui qui a acheté le jeton sur une plateforme. Détenir un jeton ne veut pas automatiquement dire posséder une part des réserves.
Fiat-backed stablecoin (adossé à de la monnaie). Un stablecoin adossé à de la monnaie ordinaire et à des actifs sûrs détenus par l’émetteur : dépôts bancaires, dette publique à court terme. USDT et USDC sont les plus connus. La question à poser : adossé à quoi, détenu où, et vérifié par qui ?
Crypto-backed stablecoin (adossé à des cryptos). Un stablecoin adossé à d’autres crypto-actifs, en général pour une valeur supérieure aux jetons émis afin d’absorber les variations de prix. Plus transparent sur la blockchain, mais seulement aussi stable que les garanties qui le soutiennent.
Algorithmic stablecoin (stablecoin algorithmique). Un stablecoin qui tente de tenir sa valeur par du code et des incitations plutôt que par des réserves en vraie monnaie, typiquement en créant ou en détruisant un second jeton pour ramener le prix au peg. Cela fonctionne tant que les gens croient au second jeton. TerraUSD en était un, jusqu’à ce qu’il perde son ancrage en mai 2022 en emportant des dizaines de milliards de dollars. Quand on vous en propose un, mon conseil est court : lisez « algorithmique » comme « pas adossé à de la vraie monnaie ».
Reserves (réserves). Les actifs qui adossent les jetons en circulation. Ce qui compte n’est pas seulement le montant, mais la qualité (liquidités ou placements risqués ?), l’endroit (quelle banque, quel pays ?) et qui a un droit dessus si les choses tournent mal.
Segregation et bankruptcy remoteness (ségrégation et protection en cas de faillite). Deux questions différentes, souvent confondues. La ségrégation signifie que les réserves sont séparées de l’argent de l’émetteur, dans les comptes. La protection en cas de faillite signifie qu’elles sont juridiquement hors d’atteinte des créanciers de l’émetteur s’il fait faillite. La première relève de la comptabilité. La seconde vous protège. Demandez les deux, et posez la question aux avocats, pas au service marketing.
Reserve yield (rendement des réserves). Les intérêts produits par les réserves, en général sur de la dette publique à court terme. Ils vont à l’émetteur : c’est ainsi que les émetteurs de stablecoins gagnent leur vie. Sous MiCA, un jeton de monnaie électronique ne peut pas verser d’intérêts à ses détenteurs. Si une plateforme vous promet un rendement sur vos stablecoins, demandez d’où il vient, et ce qu’elle fait de vos jetons pour le payer.
Attestation. Un rapport d’un cabinet comptable qui confirme les réserves à une date donnée. Ce n’est pas un audit complet. Une attestation vous dit que l’argent était là le jour de la photo. Elle ne vous dit pas ce qui s’est passé la veille.
Proof of reserves (preuve de réserves). Une méthode, prisée des plateformes crypto, qui consiste à montrer sur la blockchain les actifs qu’elles détiennent. Certaines versions intègrent aussi les soldes des clients, mais même alors elle ne couvre pas toutes les dettes et ne prouve pas que les actifs sont libres d’autres engagements. Ce n’est pas un audit non plus.
Mint et burn (émission et destruction). Le mint crée de nouveaux jetons quand quelqu’un apporte de l’argent. Le burn les détruit quand l’argent est remboursé. Dans un stablecoin bien géré, les jetons en circulation suivent les réserves, un pour un.
Redemption (remboursement). Le droit de rendre vos jetons à l’émetteur et de recevoir de la vraie monnaie. C’est le cœur d’un stablecoin. Pour un jeton de monnaie électronique soumis à MiCA, la règle est claire : le détenteur peut demander le remboursement à tout moment, au pair, et en principe sans frais. Hors de ce cadre, l’émetteur fixe ses propres conditions, qui peuvent prévoir des montants minimums, des frais et un accès réservé à des clients vérifiés, souvent importants. Tous les autres vendent sur une plateforme au prix du marché. La question à poser : quel régime s’applique au jeton que vous détenez ?
Depeg (perte d’ancrage). Quand un stablecoin s’échange loin de son ancrage, par exemple à 0,97 dollar. Un petit décrochage de quelques heures, cela arrive. Un décrochage important ou durable signale que le marché ne croit plus aux réserves ou au remboursement.
Tokenised deposit (dépôt tokenisé). Un dépôt bancaire représenté sous forme de jeton. Contrairement à un stablecoin, c’est une créance sur une banque, avec la réglementation bancaire et, selon le pays, la garantie des dépôts derrière. Même technologie, nature juridique très différente.
E-money token, EMT (jeton de monnaie électronique). Le nom donné par MiCA au stablecoin qui se réfère à une seule monnaie officielle, comme l’euro ou le dollar. Dans l’Union européenne, il ne peut être émis que par une banque ou un établissement de monnaie électronique, et il ne peut pas verser d’intérêts aux détenteurs.
Asset-referenced token, ART (jeton se référant à un ou des actifs). Le nom donné par MiCA au jeton qui vise une valeur stable en se référant à autre chose qu’une seule monnaie officielle : un panier de devises, une matière première comme l’or, ou une combinaison. Un autre agrément, d’autres règles, et beaucoup plus rare en pratique.
Comment il circule
Blockchain. Le registre partagé qui enregistre qui détient quoi. Les stablecoins sont émis sur des blockchains comme Ethereum, TRON ou Solana.
Native et bridged stablecoin (natif et « bridgé »). Un stablecoin natif est émis par l’émetteur lui-même sur une blockchain donnée. Une version « bridgée » est une copie créée par un tiers, adossée à des jetons natifs bloqués ailleurs. Même nom, même logo, mais un autre risque : le jeton bridgé dépend du pont, et l’émetteur peut refuser de le rembourser.
Contract address (adresse du contrat). L’adresse unique du programme d’un jeton sur une blockchain donnée. C’est le seul moyen fiable d’identifier un jeton. Les escrocs créent des jetons portant le même nom et le même logo que de vrais stablecoins. Vérifiez toujours l’adresse du contrat sur la liste officielle de l’émetteur.
Wallet (portefeuille). Un logiciel ou un appareil qui détient les clés de vos jetons. Le portefeuille ne détient pas l’argent lui-même ; l’argent vit sur la blockchain. Perdez les clés, et vous perdez l’accès à l’argent.
Custodial et self-custody wallet (portefeuille dépositaire ou auto-détenu). Avec un portefeuille dépositaire, une société détient les clés pour vous, comme une banque. En auto-détention, vous les détenez vous-même. Le premier ajoute un risque de contrepartie. Le second, le risque de tout perdre sur une seule erreur.
Private key (clé privée). Le code secret qui autorise les transferts. Celui qui la détient peut déplacer les fonds. Pas de service client, pas d’annulation.
Seed phrase (phrase de récupération). Une liste de 12 ou 24 mots permettant de reconstituer les clés privées. Quiconque vous demande votre phrase de récupération, quelle que soit la raison, essaie de vous voler.
MPC (calcul multipartite). Une façon de répartir le contrôle d’une clé entre plusieurs parties, par exemple deux sur trois doivent être d’accord avant que l’argent bouge, sans que la clé complète n’existe jamais en un seul endroit. Courant chez les dépositaires institutionnels.
Smart contract (contrat intelligent). Un programme sur la blockchain qui s’exécute automatiquement quand ses conditions sont remplies. Il peut servir à exécuter un contrat juridique, mais il n’est pas le contrat lui-même. Le programme fera ce qu’il a été écrit pour faire, même si ce n’est pas ce que les parties ont convenu. Les droits des parties se règlent ensuite, selon le contrat et la loi, et récupérer l’argent est une autre histoire.
Gas (frais de réseau). Les frais payés pour traiter une transaction, en général dans le jeton propre à la blockchain. Sur TRON, une partie prend la forme de ressources appelées Bandwidth et Energy. Certains services les paient pour vous, et vous les facturent ailleurs.
Finality (caractère définitif). Le moment où un transfert ne peut plus être annulé sur la blockchain. Trois questions se cachent derrière ce mot : le transfert est-il techniquement définitif, la dette est-elle juridiquement réglée, et le bénéficiaire peut-il réellement utiliser l’argent ? Une transaction marquée « confirmée » ne répond pas aux trois, et n’est peut-être même pas encore techniquement définitive. Une entreprise de paiement doit savoir quand créditer son client, et cela dépend de la blockchain.
Bridge (pont). Un service qui déplace des jetons d’une blockchain à une autre. Utile, mais les ponts figurent parmi les infrastructures crypto les plus piratées. Chaque pont ajoute un acteur auquel vous devez faire confiance.
L’entrée et la sortie
On-ramp (entrée). Le service qui transforme de la monnaie ordinaire en stablecoins : vous payez en euros ou en dollars, vous recevez des jetons.
Off-ramp (sortie). L’inverse : des jetons entrent, de l’argent sort sur un compte bancaire. Souvent l’étape la plus lente, parce que c’est là que la crypto rencontre le système bancaire et ses contrôles de conformité.
Liquidity (liquidité). Assez d’argent disponible des deux côtés pour que les paiements passent sans attente et sans faire bouger le prix. Une activité de paiement sans liquidité dans la devise de destination fait attendre ses clients.
Spread et slippage (écart et glissement). Le spread est la différence entre le prix d’achat et le prix de vente, souvent l’endroit où se cache le vrai coût de conversion. Le slippage est l’écart entre le prix attendu et le prix obtenu, en général sur des ordres importants ou rapides. Ni l’un ni l’autre ne figure dans la grille tarifaire.
FX risk (risque de change). Un stablecoin en dollars peut rester exactement à un dollar et vous faire perdre de l’argent quand même, si vos coûts sont en francs suisses, en euros ou en bahts. Un stablecoin est stable par rapport à sa propre monnaie, pas par rapport à la vôtre.
OTC desk (desk de gré à gré). Un intermédiaire qui traite les grosses transactions directement, hors des carnets d’ordres publics des plateformes, pour ne pas faire bouger le marché. Les grosses transactions en stablecoins passent souvent par eux.
Les règles
MiCA. Le règlement européen sur les marchés de crypto-actifs, pleinement en vigueur depuis le 30 décembre 2024. Il fixe les règles pour les émetteurs de stablecoins et pour les prestataires de services crypto dans toute l’Union européenne.
CASP (PSCA, prestataire de services sur crypto-actifs). Une société agréée sous MiCA pour fournir des services crypto déterminés, comme exploiter une plateforme d’échange, la conservation ou le courtage. L’agrément couvre les services qui y figurent, et la société peut les proposer dans d’autres États membres après une procédure de notification.
EMI (EME, établissement de monnaie électronique). Une société agréée pour émettre de la monnaie électronique et fournir des services de paiement, selon la directive européenne sur la monnaie électronique. Avec les banques, les EMI sont les seules entreprises autorisées à émettre des jetons de monnaie électronique dans l’Union européenne.
PI (établissement de paiement) et PSD2 (DSP2). Un établissement de paiement est agréé selon la deuxième directive européenne sur les services de paiement (PSD2, ou DSP2 en français) pour exécuter des paiements, mais pas pour émettre de la monnaie électronique. Pourquoi cela compte pour les stablecoins : transférer des jetons de monnaie électronique pour des clients peut aussi être un service de paiement. L’Autorité bancaire européenne l’a dit en juin 2025, et depuis le 2 mars 2026, un CASP qui le fait doit avoir sa propre licence de paiement, ou travailler avec un établissement de paiement autorisé, ou en être l’agent. Un avis de l’ABE du 12 février 2026 permet aux autorités de laisser certains demandeurs poursuivre leur activité pendant l’examen de leur demande, à des conditions strictes : pas de marketing et pas de nouveaux clients pour ces services. Ce n’est pas une exemption générale, et une licence MiCA ne règle pas, à elle seule, la question.
Custody (conservation). Détenir et gérer des crypto-actifs, ou leurs clés, pour le compte de clients. La réglementation varie beaucoup. Dans l’UE, c’est un service MiCA. Au Royaume-Uni, la conservation passera sous autorisation complète de la FCA en 2027. En Suisse, selon le modèle, elle peut impliquer une affiliation à un organisme d’autoréglementation (OAR, en anglais SRO) pour la lutte contre le blanchiment, qui n’est pas une surveillance de la FINMA, ou une autorisation de la FINMA. La question à poser : si le dépositaire fait faillite, mes actifs sont-ils séparés des siens, ou suis-je un créancier parmi d’autres ?
KYC (know your customer, connaissance du client). Vérifier qui est votre client avant de faire affaire avec lui : identité, adresse, origine des fonds.
KYT (know your transaction, connaissance des transactions). Analyser les adresses et les transferts sur la blockchain pour détecter des liens avec des sanctions, des escroqueries, des piratages ou d’autres infractions. Sur une blockchain publique, l’argent porte son histoire avec lui.
Travel Rule (règle du voyage). L’obligation pour les prestataires crypto de transmettre le nom et les coordonnées de l’expéditeur et du bénéficiaire avec chaque transfert, comme le font les banques pour les virements. Dans l’UE, elle s’applique à chaque transfert entre prestataires crypto, quel que soit le montant. Les règles varient selon les pays.
Freeze (gel). La plupart des grands émetteurs de stablecoins adossés à de la monnaie peuvent geler les jetons d’une adresse donnée, par exemple à la demande des autorités. Une bonne nouvelle si vos jetons ont été volés. À savoir si vous pensiez qu’un stablecoin échappait à tout contrôle.
Les mots qui coûtent de l’argent
Si vous ne retenez que six termes de cette liste, retenez legal claim, reserves, redemption, custody, finality et off-ramp. Ils décident de qui vous doit l’argent, s’il est là, si vous pouvez le récupérer, qui le détient, quand il est vraiment à vous et comment vous le transformez en argent que vos fournisseurs acceptent. Chaque problème de stablecoin que j’ai vu en pratique tenait à l’un d’eux.
Pour aller plus loin, j’ai écrit Investir dans la crypto · La plomberie de la crypto — Ce que personne ne vous dit : le guide complet, qui explique ce qui se trouve entre vous et votre argent : plateformes d’échange, émetteurs de stablecoins, banques et ponts entre blockchains. Et si vous réfléchissez à la façon de vous lancer, lisez White label crypto sous MiCA : peut-on exploiter son activité sous la licence CASP d’un autre ? et Combien coûte vraiment un EMI ?, puisque dans l’UE seuls une banque ou un EMI peuvent émettre un stablecoin en euros ou en dollars.
Comment FintechLex peut vous aider
Nous conseillons les fintechs, les sociétés de paiement et les investisseurs qui veulent émettre, détenir, accepter ou transférer des stablecoins : choix de la bonne licence et de la bonne juridiction, création de la société qui porte l’activité crypto, vérification de l’émetteur, du dépositaire et des partenaires bancaires, et préparation du dossier d’agrément. Dites-nous ce que vous voulez construire, et nous vous dirons quels mots de vos contrats méritent une seconde lecture.
Écrivez-nous à insight@fintechlex.com ou sur WhatsApp +41 787 983 770.
Rene-Philippe
Sources : règlement (UE) 2023/1114 sur les marchés de crypto-actifs (MiCA), en particulier les articles 48 à 50 sur les jetons de monnaie électronique ; règlement (UE) 2023/1113 sur les informations accompagnant les transferts de fonds et de certains crypto-actifs (Travel Rule) ; recommandation 16 du GAFI ; Autorité bancaire européenne, lettre de non-action sur l’articulation entre la DSP2 et MiCA (10 juin 2025) et avis du 12 février 2026 ; directive (UE) 2015/2366 (DSP2) ; directive 2009/110/CE (monnaie électronique) ; documentation développeurs TRON sur la Bandwidth et l’Energy ; articles de presse sur l’effondrement de TerraUSD (mai 2022).
Cet article est fourni à titre d’information générale et ne constitue ni un conseil juridique ni un conseil en investissement.



