Chaque semaine, quelqu’un m’écrit avec la même phrase : « J’ai besoin d’une licence SRO suisse. »
Parfois, il a raison. Parfois, il lui faut tout autre chose. Et très souvent, il n’a aucune idée de ce qu’est un SRO (organisme d’autoréglementation, ou OAR), de ce que cela coûte, ni de ce que cela lui permet de faire. Quelqu’un lui a dit qu’un SRO suisse est le moyen le moins cher et le plus rapide d’exercer une activité financière « réglementée » en Suisse, et il l’a cru. La première partie est vraie. C’est la deuxième qui pose problème.
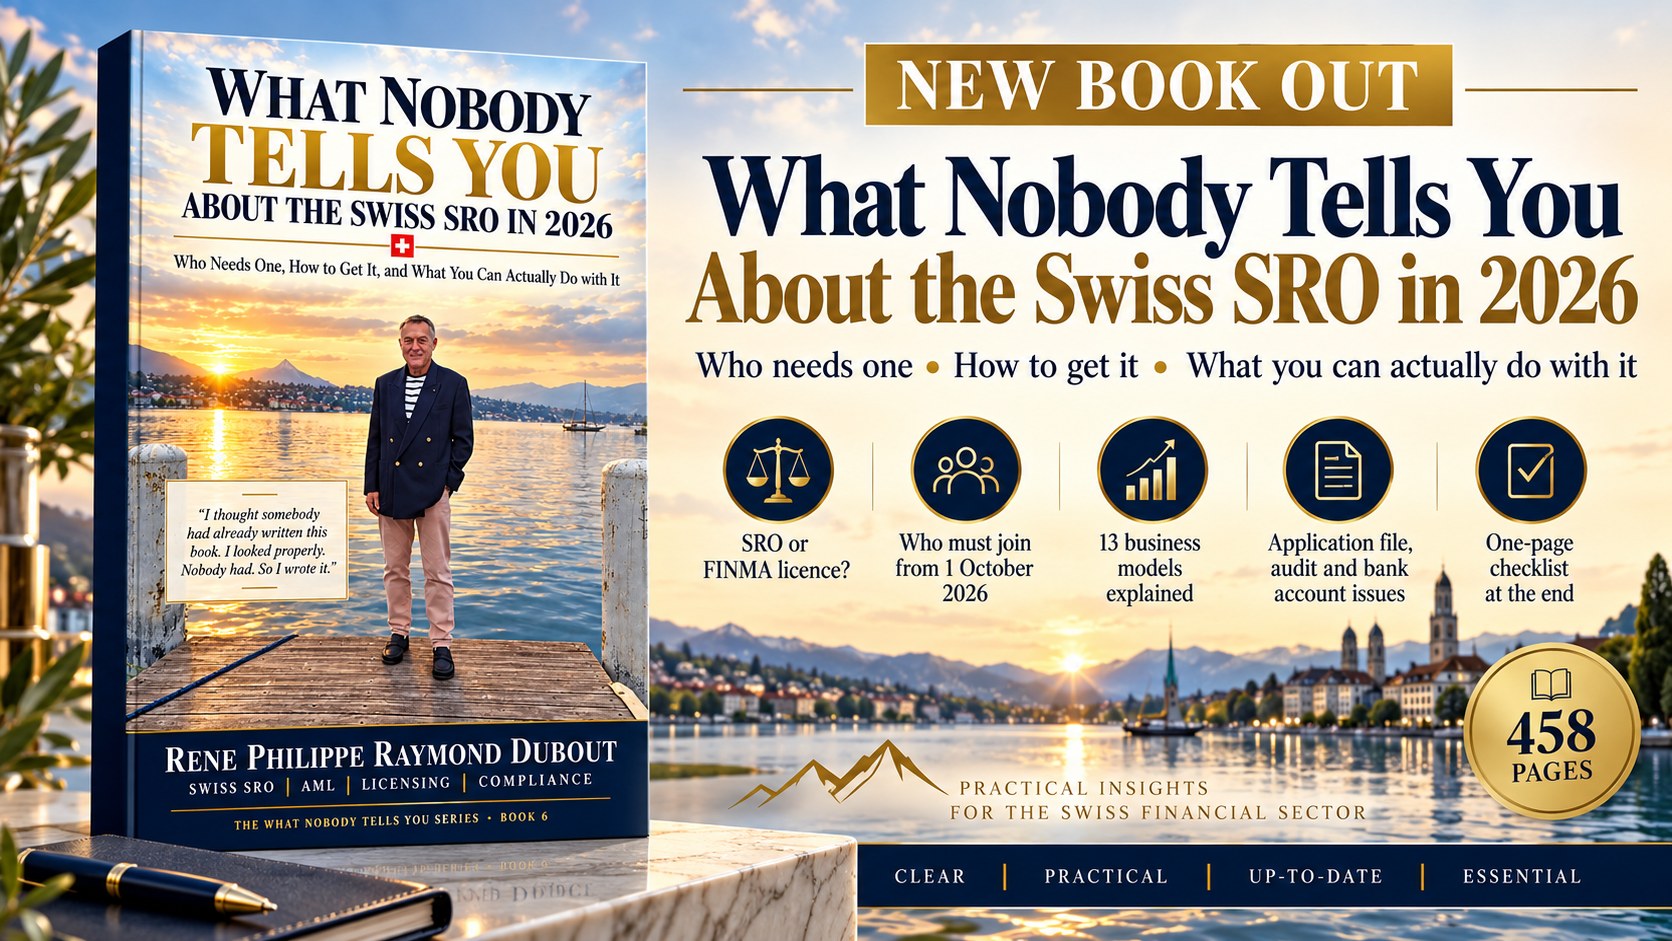
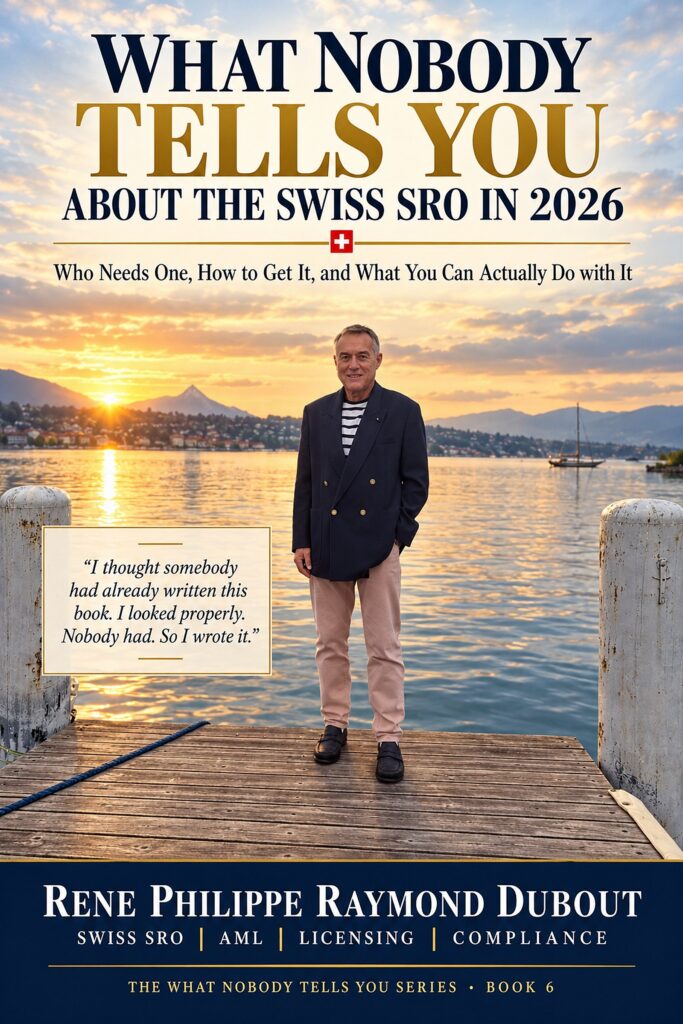
J’ai donc écrit un livre pour cette personne. What Nobody Tells You About the Swiss SRO in 2026 est disponible sur Apple Books, Amazon (Kindle et broché) et Google Play. Le livre est en anglais.
Pourquoi il a fallu six livres
Je suis Suisse, je suis avocat suisse, et j’aime le système des SRO. Ce livre aurait dû être le premier de la série. J’ai attendu parce que j’étais sûr que quelqu’un l’avait déjà écrit. La loi sur le blanchiment d’argent est en vigueur depuis 1998, et tant de sociétés sont passées par un SRO depuis lors que ce livre devait bien exister quelque part.
Puis j’ai cherché sérieusement. Des commentaires écrits par des juristes pour des juristes, oui. Des pages commerciales promettant une « licence SRO en quatre semaines », à la pelle. Un livre qui accompagne un entrepreneur de la première question jusqu’à l’audit annuel et au compte bancaire, en mots simples : personne ne l’avait écrit. Alors je l’ai fait.
Pas une licence universelle, mais bien plus que ce que la plupart des gens imaginent
La Suisse a donné au monde les montres, le chocolat, la fondue et la raclette. À mon avis, le SRO a sa place sur la même liste. C’est le couteau suisse de la fintech : une petite société, une affiliation, et vous pouvez changer des devises, transférer de l’argent, prêter, conserver des cryptos pour vos clients ou agir comme agent d’escrow, sous une vraie surveillance anti-blanchiment, sans construire une banque.
Mais on n’abat pas un arbre avec un couteau suisse. Certaines activités exigent une autorisation de la FINMA, et la réforme en déplacera davantage de ce côté. La vraie question est de savoir où passe la ligne, avant de dépenser de l’argent dans la mauvaise structure. C’est cette ligne que le livre trace, modèle d’affaires par modèle d’affaires.
Nouveau depuis le 1er octobre 2026 : les conseillers aussi
La loi révisée sur le blanchiment d’argent est entrée en vigueur le 1er octobre 2026. Le SRO n’est plus réservé aux sociétés de paiement, aux bureaux de change et aux entreprises crypto. Les avocats, notaires, fiduciaires, prestataires de constitution et de domiciliation de sociétés et professionnels de l’immobilier qui participent à certaines transactions (opérations immobilières, constitution ou administration de sociétés sans activité opérationnelle, achat ou vente de sociétés par leur intermédiaire) sont désormais visés en tant que « conseillers ».
Ceux qui exerçaient déjà comme conseillers au 1er octobre doivent s’adresser à un SRO avant le 1er décembre 2026. Deux mois, pour une profession qui n’a jamais eu à rédiger de directive anti-blanchiment. Et être avocat n’est pas une exemption : seule l’activité liée à une procédure judiciaire ou arbitrale l’est. Le chapitre 2 explique qui est visé, qui ne l’est pas, et ce que « participer » veut vraiment dire.
Ce que contient le livre
- Partie 1 : Avez-vous besoin d’un SRO ? Le SRO en mots simples, les nouvelles règles pour les conseillers, SRO ou autorisation FINMA, et comment choisir son SRO.
- Partie 2 : Le dossier de demande. Pouvez-vous être admis, le dossier pièce par pièce, le business plan que le SRO lit vraiment, la directive anti-blanchiment, l’avis juridique, le responsable de la conformité, et des budgets et délais réalistes.
- Partie 3 : La vie après l’admission. L’audit annuel, le problème du compte bancaire, les sociétés SRO crypto, et ce que la réforme va changer.
- Partie 4 : Acheter plutôt que demander. Comment racheter une société SRO existante sans racheter ses problèmes.
- Partie 5 : Treize modèles d’affaires. Plateforme d’échange crypto, conservation, stablecoins, or, art et ports francs, tokenisation, paiements internationaux, services aux commerçants, escrow, crédit, crowdfunding, financement du commerce, et les activités qui côtoient la finance.
Pour chaque modèle d’affaires, les mêmes questions : où va l’argent ? Qui est la contrepartie du client ? Un SRO suffit-il, ou faut-il une autorisation FINMA ? Que va changer la réforme ? Chaque chapitre se termine par six points à retenir et un tableau de décision, et à la fin, tout le dossier SRO tient sur une page, sous forme de checklist.
Mises à jour gratuites jusqu’à fin 2026
La réglementation financière suisse bouge. Un projet de réforme de la loi sur les établissements financiers créerait deux nouvelles autorisations FINMA, pour les établissements crypto et les établissements de moyens de paiement. Jusqu’à fin 2026, nous suivons de près la réforme, les règles crypto et les règles sur les paiements. Fin décembre, tout ce qui est important sera ajouté, et l’édition mise à jour sera gratuite pour tous les lecteurs qui ont déjà le livre, dans la boutique où ils l’ont acheté.
À qui s’adresse ce livre
- Au fondateur qui veut lancer en Suisse une activité de paiement, de change, de crypto, d’escrow ou de crédit.
- À l’investisseur à qui l’on propose une « société SRO suisse clé en main » et qui veut savoir ce qu’il achète vraiment.
- À l’avocat, au notaire, au fiduciaire ou au professionnel de l’immobilier qui n’aurait jamais cru avoir besoin d’un SRO, et qui a jusqu’au 1er décembre.
Obtenir le livre
- Apple Books
- Amazon (Kindle et broché)
- Google Play
- Tous mes livres : fintechlex.com/fr/livres
Vous préférez ne pas faire le chemin seul ?
Le livre vous montre tout le chemin. Si vous préférez ne pas le parcourir vous-même, FintechLex prépare les demandes d’affiliation SRO, et nous avons des sociétés suisses affiliées à un SRO à vendre, prêtes à fonctionner. Écrivez-nous à insight@fintechlex.com ou sur WhatsApp +41 787 983 770.
Rene-Philippe