Ce qu’a fait une banque genevoise quand la BNS a abandonné le cours plancher, et pourquoi presque personne ne l’a remarqué
Le 22 octobre 2026, la Banque nationale suisse a publié le résumé de sa discussion de septembre. Une phrase m’a ramené tout droit au 15 janvier 2015 : « L’environnement actuel ne nécessite plus de disposition accrue à intervenir. » Le même texte relève que la faible volatilité du franc l’a rendu plus attrayant « en tant que monnaie de financement pour les opérations de portage (carry trade) ».
Un marché calme. Des traders qui empruntent des francs parce que rien ne bouge. Une banque centrale qui dit à tout le monde qu’elle est sereine. Je ne suis pas un magicien des devises et je ne prédis rien. Mais la dernière fois que le franc semblait aussi tranquille et que tout le monde se sentait aussi en sécurité, cela ne s’est pas terminé en douceur. C’est donc le bon moment pour raconter une histoire que presque personne n’a racontée.
Le jour où le franc a cassé
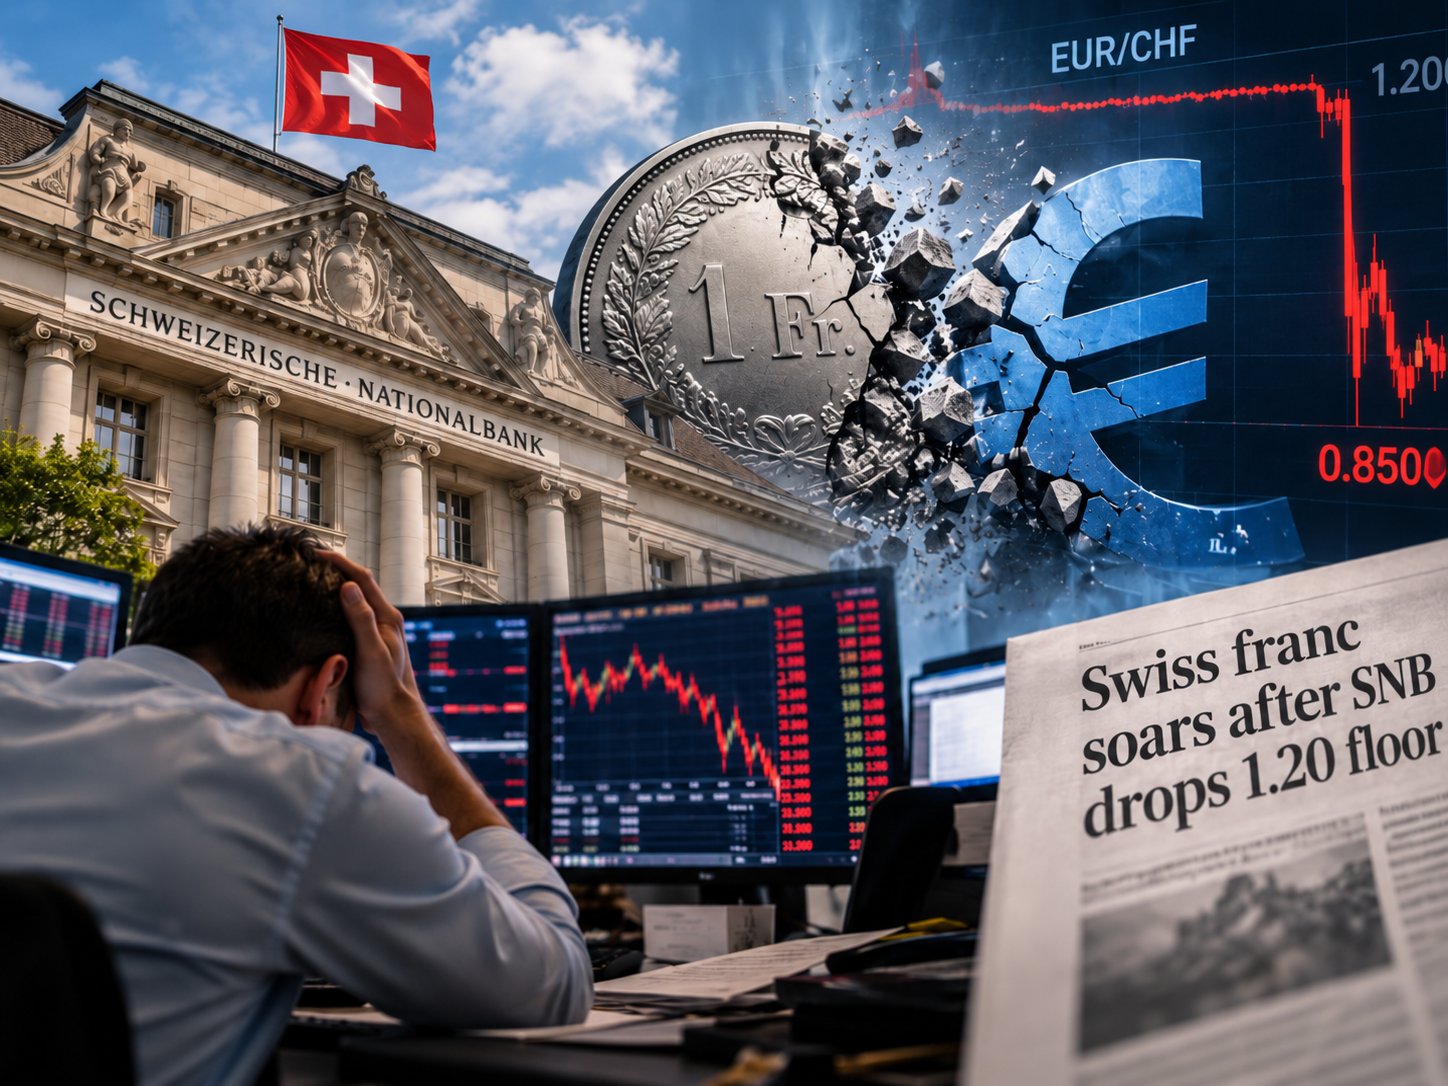
Le 15 janvier 2015, à 10 h 30, la Banque nationale suisse a abandonné le cours plancher de 1,20 franc pour un euro, qu’elle défendait depuis 2011. En quelques minutes, le franc s’est apprécié de près de 30 %. Il n’y avait plus personne en face. Les stop-loss se sont exécutés très loin des niveaux fixés par les clients, et des milliers de comptes de trading ont terminé la journée en négatif.
Autrement dit, des clients qui pensaient ne pouvoir perdre que leur dépôt se sont réveillés en devant de l’argent à leur courtier. Certains devaient plus que ce qu’ils avaient jamais versé.
La facture est arrivée vite. Alpari UK est entré en administration judiciaire dès le lendemain. FXCM s’est retrouvé avec environ 225 millions de dollars de soldes clients négatifs et a dû être sauvé par un prêt de 300 millions de dollars de Leucadia. En Suisse, Swissquote a provisionné 25 millions de francs. Voilà ce qui a fait les gros titres, pendant des semaines.
Ce qu’a fait Dukascopy
Le 19 janvier 2015, quatre jours après le choc, Dukascopy Bank à Genève a publié un bref communiqué. Ses contrats clients, et les règles auxquelles elle était soumise, lui permettaient de réclamer les soldes négatifs. Elle a décidé de ne pas le faire. Selon ses propres termes, elle a pris une « décision exceptionnelle » de libérer ses clients de l’obligation de les couvrir.
Deux détails comptent plus que le titre. D’abord, la banque a précisé qu’elle n’avait annulé ni modifié à la baisse aucune transaction du 15 janvier. Le prix obtenu était le prix conservé. Ensuite, elle a invité le reste de la profession à suivre la même voie, pour rétablir la confiance des clients.
Je serai franc : si je n’avais pas été proche des équipes de Dukascopy à l’époque, je n’en aurais jamais entendu parler. Je soupçonne que la plupart d’entre vous non plus.
Pour être clair, je ne possède pas une seule action Dukascopy, je n’y ai même pas de compte, et personne ne m’a payé pour écrire ceci. J’ai donné des interviews sur Dukascopy TV au fil des années, comme beaucoup de gens du métier à l’époque. Personne n’a payé personne. Je pense simplement qu’un bon comportement mérite au moins un article.
Ce qu’ont fait les autres
Ici, je dois corriger ma propre mémoire. Dukascopy n’a pas été la seule à effacer les dettes. Au 22 janvier, Finance Magnates publiait une liste de plusieurs dizaines de courtiers forex grand public ayant annoncé qu’ils renonceraient aux soldes négatifs, parmi lesquels OANDA, FxPro, eToro et AvaTrade. Je soupçonne que beaucoup l’ont fait pour une raison simple : courir après des milliers de petites dettes dans de nombreux pays coûte plus cher que ce que cela rapporte.
D’autres ont pris le chemin inverse, et c’est là que cela devient intéressant :
- Interactive Brokers a enregistré une perte d’environ 121 millions de dollars au premier trimestre 2015, et indiquait encore des années plus tard qu’elle poursuivait activement le recouvrement de ces dettes.
- Saxo Bank a confirmé des transactions à un certain prix le matin du 15 janvier, puis les a modifiées quelques heures plus tard à des cours bien pires. Un client britannique est passé d’un solde positif d’environ 41 000 livres à un solde négatif d’environ 739 000 livres. En 2017, l’Ombudsman financier britannique a ordonné à la filiale britannique de Saxo de le remettre dans sa situation initiale. Le régulateur danois, de son côté, a jugé la méthode de recotation de Saxo acceptable, mais l’a réprimandée sur deux points.
- FXCM a annoncé le 28 janvier qu’elle renoncerait aux soldes d’environ 90 % de ses clients, dans certains pays seulement.
Ce qui distinguait Dukascopy n’était donc pas le geste en lui-même. C’était la combinaison : une banque suisse, pas un petit courtier offshore ; tous les clients en solde négatif, pas un pourcentage ; quatre jours, pas deux semaines ; et pas une seule transaction recotée après coup. Saxo, une autre banque, a fait exactement l’inverse sur ce dernier point.
Pourquoi personne ne l’a saluée
Pourquoi une banque qui s’est mieux comportée que la plupart n’a-t-elle reçu aucun applaudissement ? J’y vois cinq raisons, et aucune n’a grand-chose à voir avec Dukascopy.
- Personne n’écrit sur l’avion qui a atterri. Un courtier qui fait faillite touche des dizaines de milliers de personnes, et c’est une histoire. Une banque qui absorbe discrètement les pertes de ses clients ne fait que son travail. Les journalistes sont payés pour trouver l’incendie, pas pour compter les maisons qui n’ont pas brûlé.
- Elle s’est perdue dans une liste. En une semaine, des dizaines de courtiers avaient annoncé une forme ou une autre d’effacement. Le nom de Dukascopy s’est retrouvé sur une ligne parmi soixante. Quand tout le monde se dit généreux, personne ne se distingue, pas même celui qui l’a été sans petits caractères.
- Cela ressemblait à de la communication de crise. En pleine panique, chaque établissement publiait des messages rassurants. Pour qui n’était pas client, un communiqué de plus disant « nous sommes solides et nous prenons soin de vous » ressemblait à tous les autres.
- Faire l’éloge d’un courtier ressemble à de la publicité. Un journaliste financier qui écrit « cette banque a fait ce qu’il fallait » risque d’être accusé de faire son marketing. Les régulateurs ne distribuent pas de médailles non plus. Leur travail est de sanctionner ce qui a mal tourné, pas d’applaudir ce qui s’est bien passé.
- La différence était dans les détails. « Pas une seule transaction recotée » et « tous les clients, pas 90 % » sont les points qui comptaient. Ce sont aussi exactement ceux qui disparaissent quand une histoire est ramenée à trois paragraphes.
Il y a une sixième raison, moins flatteuse. Dukascopy était une banque de taille moyenne à Genève, pas un géant londonien avec un service de presse sur la touche bis. En finance comme ailleurs, la voix la plus forte n’est pas toujours la plus honnête.
Trois ans plus tard, c’est devenu la loi
Le plus bel hommage rendu à Dukascopy est venu des régulateurs, et ils n’ont jamais cité son nom. Depuis le 1er août 2018, l’Autorité européenne des marchés financiers impose la protection contre le solde négatif, compte par compte, pour les clients particuliers qui négocient des CFD dans l’Union européenne. En clair : un client particulier ne peut plus perdre plus que ce qu’il a sur son compte.
Ce qu’une banque genevoise a fait par choix en janvier 2015, tous les courtiers qui servent des particuliers en Europe doivent désormais le faire par obligation. On dit en France : c’est dans le besoin qu’on reconnaît ses amis. Les régulateurs l’ont appris le 15 janvier 2015, et l’ont inscrit dans les règles.
Ce que cela signifie si vous choisissez, créez ou rachetez un courtier
Si vous êtes trader, ne vous contentez pas de lire la presse. La presse vous dit qui a fait faillite. Elle vous dit rarement qui s’est bien comporté. Demandez au courtier ce qu’il a fait le 15 janvier 2015. S’il n’existait pas encore, lisez ce que son contrat prévoit le jour où la prochaine banque centrale surprendra tout le monde, et s’il peut modifier vos transactions après les avoir confirmées. Croyez-moi, ce jour viendra.
Si vous créez ou rachetez une société de courtage, la leçon s’applique dans l’autre sens. Les conditions générales, la couverture, le coussin de fonds propres et les fournisseurs de liquidité décident si vous serez le Dukascopy ou l’Alpari du prochain choc. Une licence vous ouvre la porte. Votre comportement le pire jour décide si les clients la franchiront à nouveau.
Sources
- BNS : résumé de la discussion sur l’appréciation de la situation monétaire de septembre 2026
- Finance Magnates : Swiss bank Dukascopy will reimburse traders with negative balances
- investingLive (ForexLive) : Dukascopy clears negative client balances
- Finance Magnates : Brokers forgiving negative balances following the CHF crisis
- Swissinfo : FXCM faces losses as Swiss shock leaves Alpari UK insolvent
- Finance Magnates : Swissquote sets aside CHF 25 million
- CNBC : FXCM to forgive most clients for negative balances
- FinanceFeeds : Interactive Brokers continues to collect debts from the SNB event
- Finance Magnates : UK Financial Ombudsman rules against Saxo in SNB dispute
- Saxo Bank : réprimandes de l’autorité danoise de surveillance financière
- ESMA : mesures d’intervention sur les CFD et les options binaires
Vous créez, faites autoriser ou rachetez une société de courtage ? Parlez-nous-en avant de signer. Nous aidons nos clients à créer, faire autoriser et acquérir des sociétés de courtage, des établissements de paiement et des banques, et nous examinons précisément ces questions : les conditions clients, la liquidité, les fonds propres, et ce qui se passe le pire jour. Contactez-nous à insight@fintechlex.com ou sur WhatsApp au +41 787 983 770.
Rene-Philippe