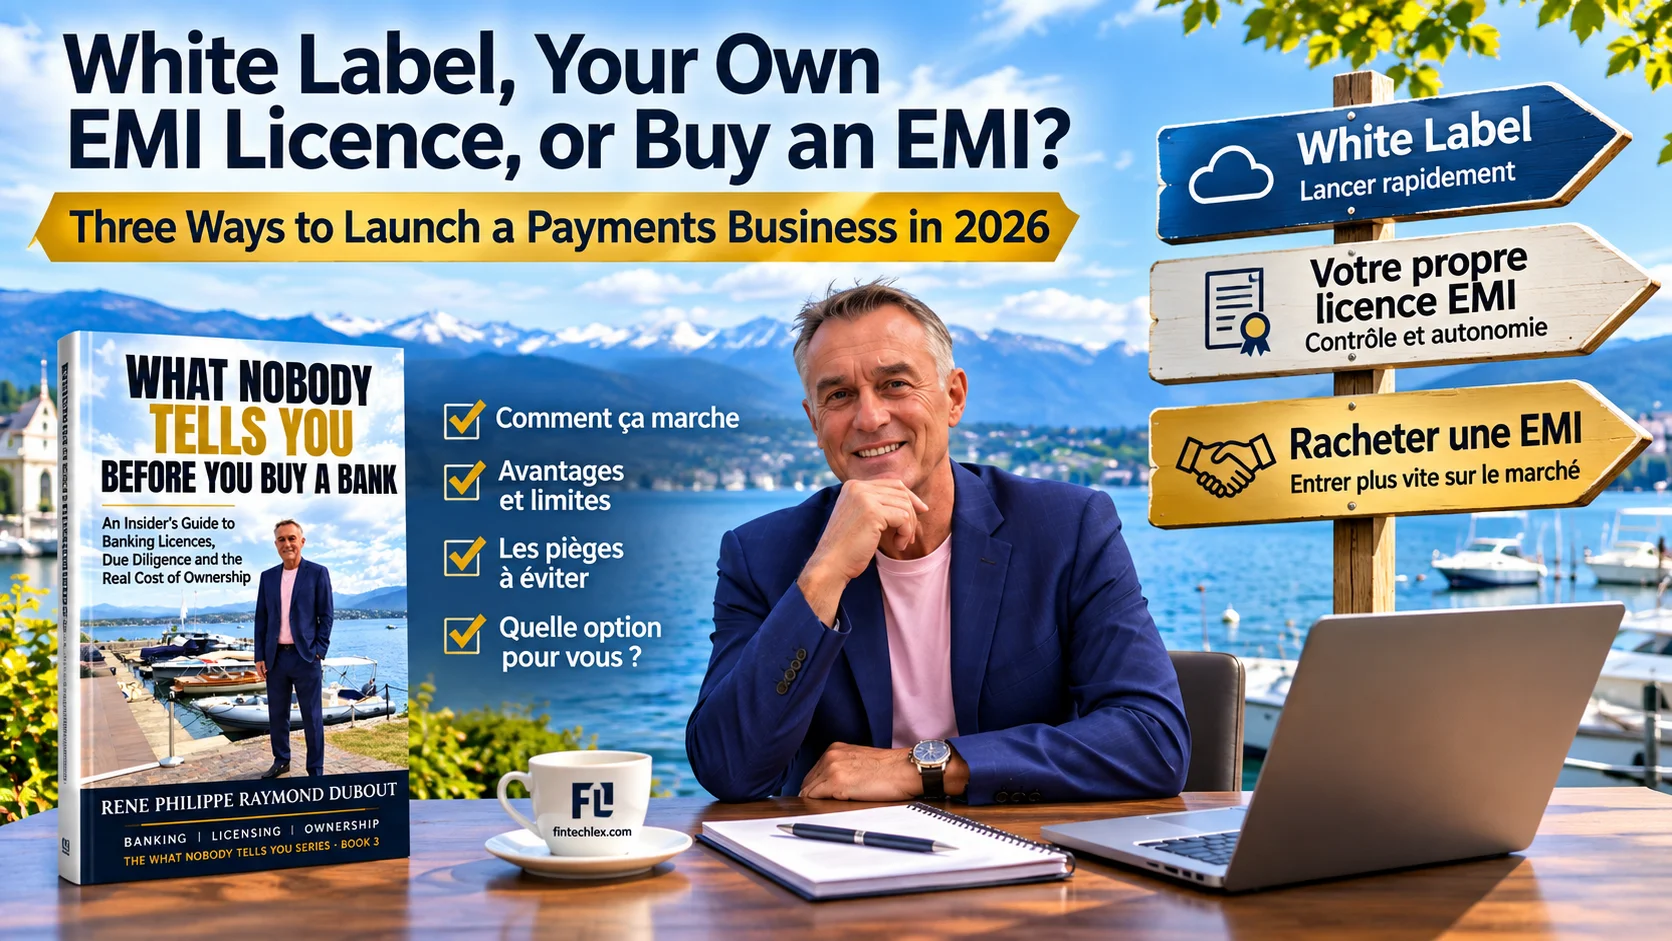
Chaque semaine, quelqu’un m’écrit à peu près le même message : « Je veux lancer une application de paiement, un compte multidevises ou une carte pour mes clients. Est-ce qu’il me faut une licence ? » La réponse honnête, c’est qu’il existe trois portes pour entrer dans le métier du paiement, et que celle que vous choisirez décidera de vos coûts, de votre vitesse et surtout de qui contrôle vraiment votre affaire.
Première porte : le white label (marque blanche). Vous utilisez la licence et l’infrastructure d’un établissement qui les a déjà. Deuxième porte : votre propre licence. Vous demandez une licence d’établissement de monnaie électronique (EMI, electronic money institution) et vous construisez tout vous-même. Troisième porte : racheter une EMI. Vous reprenez une société déjà agréée.
J’ai vu des fondateurs passer par les trois, et j’ai vu chacune réussir et chacune échouer. Aucune n’est la bonne réponse pour tout le monde. L’erreur, c’est de choisir une porte parce qu’un vendeur vous a dit qu’elle était la plus rapide, la moins chère ou la plus prestigieuse.
En bref : louer, construire ou acheter
Si vous voulez une image, pensez au logement. Le white label, c’est louer un appartement meublé : vous emménagez le mois prochain, mais le propriétaire garde les clés. Votre propre licence, c’est construire une maison : elle est à vous, mais il faut un an ou plus et le budget grossit toujours. Racheter une EMI, c’est acheter une maison qui existe déjà : vous emménagez plus vite que si vous la construisiez, mais vous avez intérêt à faire inspecter les fondations avant de signer.
Gardez cette image en tête. Elle explique presque tout ce qui suit.
Première porte : le white label
Comment ça marche. Un établissement agréé, une EMI ou une banque, fournit la partie réglementée : les comptes, les IBAN, l’émission des cartes, la protection de l’argent des clients, le cadre de conformité. Vous fournissez la marque, l’application, le marketing et les clients. Vos clients voient votre nom à l’écran et sur la carte. Juridiquement, pourtant, ce sont les clients de l’établissement agréé, et vous agissez sous sa licence, ses règles et sa surveillance.
Ce que vous gagnez. De la vitesse et un ticket d’entrée bas. Un programme en white label peut être lancé en quelques mois au lieu d’un an ou plus, vous n’avez pas besoin de fonds propres réglementaires et vous n’avez pas à recruter tout un service de conformité dès le premier jour. Pour un fondateur qui veut tester un marché, ou pour une entreprise dont le vrai produit est ailleurs (une agence de voyages, une plateforme en ligne, une activité crypto, une communauté d’expatriés) et qui veut simplement offrir des comptes ou des cartes à ses propres clients, c’est souvent le choix raisonnable.
Ce que vous n’avez pas. Le contrôle. La licence appartient à quelqu’un d’autre, et le dernier mot aussi. Votre fournisseur peut changer ses prix, durcir sa politique de risque, refuser une catégorie de clients sur laquelle vous comptiez ou décider que votre secteur ne lui convient plus. Lisez d’abord la clause de résiliation : très souvent, le fournisseur peut mettre fin à la relation avec un préavis court, et les comptes de vos clients partent avec.
La question que personne ne pose : à qui appartient le client ? En white label, la relation client est chez l’établissement agréé. Si vous partez, pouvez-vous emmener vos clients, leurs données et l’historique de leurs comptes ? Dans la plupart des contrats standards, pas facilement. Il faut donc négocier votre sortie avant d’entrer, pas après.
Un mot sur le discours commercial. « En ligne en quatre semaines » veut généralement dire quatre semaines après que votre propre société a passé l’onboarding du fournisseur, et cet onboarding, c’est un examen de conformité de vous-même : qui détient la société, d’où vient l’argent, ce que vous allez vraiment faire. Si votre secteur est jugé à risque, ajoutez du temps, ajoutez des questions, et parfois un refus.
Deuxième porte : votre propre licence EMI
Comment ça marche. Vous créez une société, vous préparez le business plan, les politiques et les systèmes, vous recrutez les personnes que le régulateur veut voir, et vous déposez la demande auprès du régulateur : au Royaume-Uni la Financial Conduct Authority (FCA), dans l’Union européenne l’autorité du pays que vous choisissez. Une fois agréée, l’affaire est à vous : votre licence, vos clients, vos règles dans le cadre de la loi.
Le capital. L’Union européenne comme le Royaume-Uni exigent d’une EMI agréée un capital initial d’au moins 350 000 euros. Ce n’est que le ticket d’entrée. En plus, vous devez maintenir des fonds propres qui augmentent avec le volume de monnaie électronique en circulation, et il vous faut assez d’argent pour faire tourner la société jusqu’à l’équilibre. Les régulateurs lisent vos projections financières, et ils n’aiment pas les titulaires de licence qui seront à court d’argent dans dix-huit mois.
Le délai. Au Royaume-Uni, les Electronic Money Regulations donnent au régulateur trois mois pour se prononcer une fois le dossier complet, et douze mois au maximum à compter de sa réception. Le mot qui compte, c’est « complet ». Très peu de dossiers le sont du premier coup : les questions reviennent, les documents sont refaits, les dirigeants sont convoqués. En pratique, comptez un an ou plus dès le début de la préparation, et ne croyez personne qui vous garantit une date.
Les personnes. Une licence est accordée à une société dirigée par des gens en qui le régulateur a confiance : des administrateurs expérimentés, un responsable de la conformité, un responsable de la lutte contre le blanchiment, une vraie présence dans le pays de la licence. Le régulateur veut voir qui décide, et où. Une licence détenue par une société en réalité dirigée d’ailleurs, c’est exactement ce que les superviseurs regardent de près aujourd’hui, comme je l’expliquais dans Votre EMI est agréé en Suède. Vos 60 employés sont à Lisbonne. Est-ce légal ?
Les règles une fois dedans. Détenir l’argent des clients est une lourde responsabilité, et les règles se durcissent. Au Royaume-Uni, un nouveau régime de protection des fonds des clients (safeguarding) est en vigueur depuis le 7 mai 2026 : rapprochement quotidien des fonds, rapport mensuel à la FCA, audit annuel spécifique et dossier de résolution expliquant comment l’argent serait rendu aux clients en cas de faillite. Rien de tout cela n’est facultatif, et tout cela coûte de l’argent chaque mois.
Le piège derrière le piège. Une licence ne vous donne ni compte bancaire, ni programme de cartes, ni réseau de paiement. Il vous faut encore une banque qui accepte de détenir vos fonds protégés, un accès aux systèmes de paiement et, pour les cartes, être membre de Visa ou Mastercard ou trouver un sponsor qui émet sous sa propre adhésion. Beaucoup d’EMI fraîchement agréées découvrent qu’elles dépendent encore d’une infrastructure tierce pendant leurs premières années. Autrement dit, vous pouvez être propriétaire de la maison et louer encore la plomberie.
Troisième porte : racheter une EMI existante
Comment ça marche. Vous achetez les actions d’une société qui détient déjà une licence EMI. Le régulateur doit vous approuver comme nouvel actionnaire de contrôle avant que vous preniez la main : vous préparez donc un dossier de changement de contrôle au lieu d’une demande de licence complète.
Ce que vous gagnez. Du temps, surtout. Le changement de contrôle n’est pas une formalité, comptez plusieurs mois, mais c’est en général plus court et plus prévisible qu’une licence partie de zéro. Une bonne EMI apporte aussi ce qu’une licence neuve n’a pas : des relations bancaires existantes, une infrastructure de paiement qui fonctionne, une équipe, un historique avec le régulateur. Parfois, l’infrastructure vaut plus que la licence elle-même.
Ce qui peut mal tourner. Vous achetez l’histoire avec la licence. Des observations du régulateur, une protection des fonds bancale, un dossier de conformité que personne n’a mis à jour, une banque sur le point de fermer le compte de cantonnement, un business plan approuvé pour une activité que vous n’avez aucune intention d’exercer : tout cela vient avec les actions. Les EMI bon marché le sont rarement par hasard, et je ne laisserais pas un client signer sans une vraie due diligence.
Le régulateur doit quand même vous apprécier. Acheter la société ne vous achète pas la confiance du régulateur. L’origine de vos fonds, votre propre parcours et votre nouveau business plan seront examinés, et si le nouveau plan est très différent de l’ancien, attendez-vous à des questions aussi détaillées que pour une licence neuve.
Les trois portes côte à côte
| White label | Votre propre licence EMI | Racheter une EMI | |
|---|---|---|---|
| Délai de lancement | Quelques mois, après l’onboarding | Un an ou plus | Plusieurs mois pour l’approbation réglementaire |
| Capital réglementaire | Aucun à votre charge | Au moins 350 000 euros, puis plus en grandissant | Déjà en place, à maintenir au niveau requis |
| Contrôle | Chez le fournisseur | À vous | À vous, après approbation |
| À qui appartient le client | Juridiquement, à l’établissement agréé | À vous | À vous |
| Principal risque | Le fournisseur change les conditions ou s’en va | Le temps et l’argent s’épuisent avant la licence | Des problèmes cachés dans la société rachetée |
| Valeur pour les investisseurs | Faible : vous possédez une marque et des clients | Élevée : vous possédez un actif réglementé | Élevée, si la due diligence est bien faite |
Comment choisir : cinq questions avant de signer quoi que ce soit
1. Le paiement est-il votre métier, ou un service de votre métier ? Si les comptes et les cartes s’ajoutent à autre chose, le white label suffit généralement. Si le paiement est le métier, tôt ou tard vous voudrez votre propre licence.
2. Combien d’argent va passer ? De petits volumes justifient rarement le coût fixe d’une licence. De gros volumes rendent la marge du fournisseur très chère, et c’est souvent le moment où les clients passent de la location à la propriété.
3. Êtes-vous dans un secteur que les fournisseurs n’aiment pas ? Crypto, jeux en ligne, contenus pour adultes, certains pays : beaucoup de fournisseurs white label ne vous prendront pas, ou vous prendront et partiront au premier problème. Pour ces activités, détenir la licence, ou au moins le prévoir, est souvent la seule réponse stable.
4. Pour quoi vos investisseurs vont-ils payer ? Une activité en white label se valorise sur ses clients et son chiffre d’affaires. Une activité agréée se valorise aussi sur sa licence. Si vous comptez lever des fonds ou vendre un jour, la différence compte.
5. Où sont vos clients et votre équipe ? La licence doit se trouver là où l’affaire est réellement dirigée, et couvrir les marchés que vous servez. Choisissez le pays pour ces raisons, pas parce qu’un consultant vous a dit qu’un régulateur était « facile ».
La voie que je recommande souvent est celle du milieu : commencer en white label pour prouver l’affaire, puis racheter ou construire la licence quand les volumes le justifient, en négociant dès le départ le contrat white label pour pouvoir emmener vos clients le jour venu. Louer d’abord n’est pas une faiblesse, à condition de lire le bail.
Si vos projets vont au-delà d’une EMI, jusqu’à la banque, j’ai raconté toute l’histoire, avec les vrais prix, les vrais délais et les échecs, dans mon livre (en anglais) What Nobody Tells You Before You Buy a Bank: An Insider’s Guide to Banking Licences, Due Diligence and the Real Cost of Ownership.
Comment FintechLex peut vous aider
Nous travaillons sur les trois portes, ce qui veut dire que nous n’avons aucune raison de vous pousser vers l’une plutôt que l’autre. Grâce à notre White Label Supplier, nous pouvons mettre en place des comptes et des cartes à votre marque pour vos clients. Nous préparons des demandes de licence EMI au Royaume-Uni et dans l’Union européenne, du business plan jusqu’aux personnes que le régulateur voudra rencontrer. Et nous avons régulièrement des sociétés agréées à vendre, comme un établissement de monnaie électronique européen en activité et un établissement de paiement (payment institution) européen qui transfère déjà de l’argent, ainsi qu’une EMI agréée au Royaume-Uni, disponible sur demande.
Dites-nous ce que vous voulez lancer, où sont vos clients et combien d’argent va passer, et nous vous dirons quelle porte a du sens, et ce qu’il faudra vraiment. Voyez aussi notre page licence EMI et rachat d’EMI.
Écrivez-nous à insight@fintechlex.com ou sur WhatsApp +41 787 983 770.
Sources : Directive 2009/110/CE concernant la monnaie électronique (DME2), article 4 (capital initial) ; Electronic Money Regulations 2011 (Royaume-Uni), règle 9 (délais de décision) ; Financial Conduct Authority, Policy Statement PS25/12, réforme du régime de protection des fonds des établissements de paiement et de monnaie électronique, en vigueur depuis le 7 mai 2026.
Rene-Philippe