

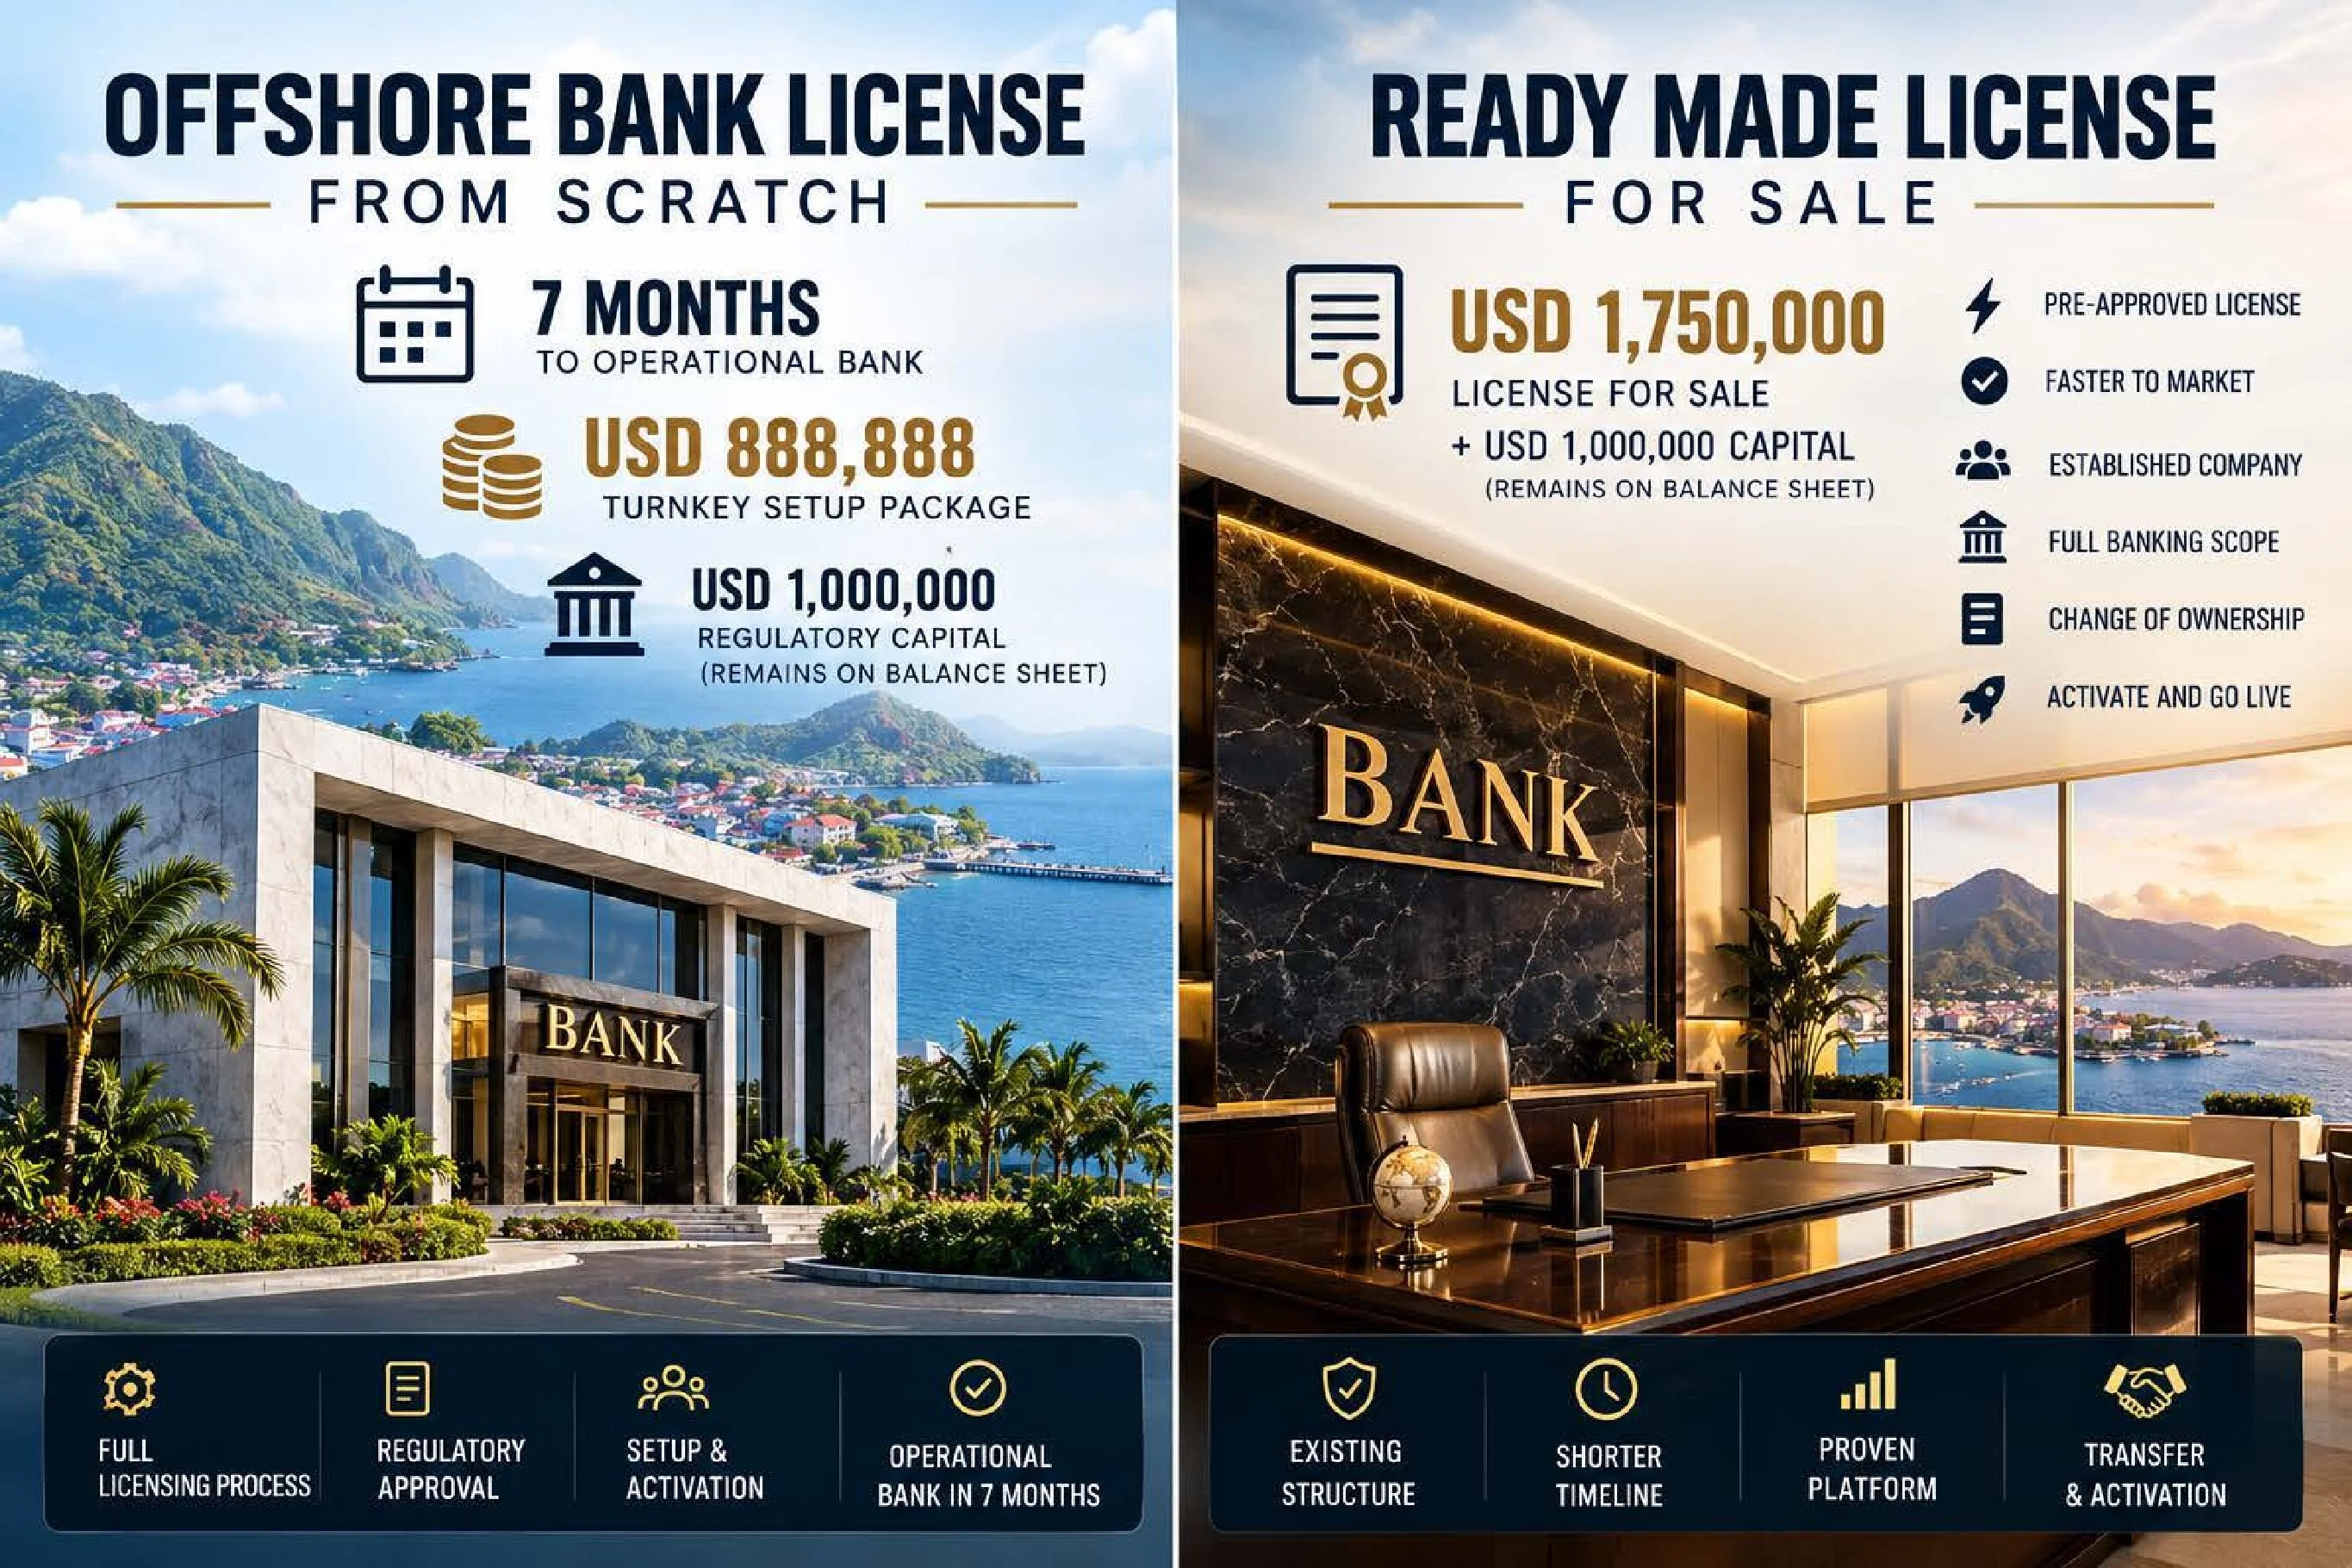
 โดย Rene Philippe Raymond Dubout · · อัปเดต
ใบอนุญาตธนาคารไม่ใช่ธนาคาร
ความแตกต่างนี้คือจุดที่โครงการธนาคารระหว่างประเทศจำนวนมากผิดพลาด นักลงทุนเห็นใบอนุญาตธนาคารประกาศขายแล้วสนใจแต่ราคาที่ประกาศ โดยคิดว่าเมื่อได้รับอนุมัติจากหน่วยงานกำกับดูแลแล้ว ธนาคารก็พร้อมทำธุรกิจ จากนั้นคำถามเชิงปฏิบัติข้อแรกก็มาถึง: เงินจะเคลื่อนย้ายอย่างไร?
ธนาคารที่ทำงานได้จริงต้องมีทุน บุคลากรที่มีความสามารถ เทคโนโลยีที่ใช้งานได้ และความสัมพันธ์กับธนาคารอื่นที่รองรับลูกค้า ใบอนุญาตสำคัญ ทุกสิ่งที่ต้องทำงานได้ในเช้าวันที่ลูกค้ารายแรกมาถึงก็สำคัญเช่นกัน FintechLex รวมองค์ประกอบเหล่านี้ไว้รอบโครงสร้างธนาคารในโดมินิกา พร้อมทางเลือกบริษัทสวิสที่สังกัด SRO เมื่อการมีจุดให้บริการในสวิตเซอร์แลนด์สมเหตุสมผลทางธุรกิจ
สามวิธีในการเป็นเจ้าของธนาคาร
| จุดเริ่มต้นของคุณ | งบประมาณโดยประมาณ (CHF) | สิ่งที่คุณได้ |
|---|---|---|
| สร้างธนาคารใหม่ในโดมินิกา | 779,000 สำหรับใบอนุญาต บวกค่าเริ่มดำเนินการและทุน | การขอใบอนุญาตธนาคาร ออกแบบตามธุรกิจของคุณ ค่าเริ่มดำเนินการ (สำนักงาน ซอฟต์แวร์ บัญชีธนาคารตัวแทน SWIFT) เป็นส่วนเพิ่ม |
| ซื้อนิติบุคคลที่ได้รับใบอนุญาตแล้ว | 1,440,000 บวกทุนที่เกี่ยวข้อง | นิติบุคคลที่มีใบอนุญาตอยู่แล้ว งานด้านปฏิบัติการที่เหลือขึ้นอยู่กับธนาคารเป้าหมายในการซื้อกิจการ |
| ซื้อธนาคารที่ดำเนินงานอยู่ | 5–7 ล้าน | สถาบันที่ดำเนินงานอยู่ ประเมินจากฐานะการเงิน ลูกค้า ระบบ และความสัมพันธ์กับธนาคาร |
สำหรับการสร้างธนาคารใหม่ เราตั้งงบทุนตามกฎหมายเริ่มต้นไว้ CHF 825,000 รวมกับใบอนุญาตเป็น CHF 1,604,000 ก่อนค่าเริ่มดำเนินการ บริการเสริม และงบดำเนินงานด้านล่าง
การซื้อธนาคารที่ดำเนินงานอยู่ในราคา CHF 5–7 ล้าน คือจุดเริ่มต้นอีกแบบหนึ่ง ธุรกรรมจะกำหนดว่ามีเงินสด ทุน เทคโนโลยี และสินทรัพย์อื่นใดรวมอยู่ด้วย เราตรวจสอบสิ่งเหล่านี้ก่อนเพิ่มสิ่งใดเข้าไปในงบการซื้อ
พันธสัญญาของเราในโดมินิกา สำหรับโครงการที่เรารับภายใต้สัญญาโดมินิกา FintechLex รับประกันการได้รับใบอนุญาตธนาคาร ภายใต้เงื่อนไขคุณสมบัติที่ตกลงกันและการที่ลูกค้าปฏิบัติตามหน้าที่ของตน ใบอนุญาตใหม่ใช้เวลาประมาณเจ็ดถึงแปดเดือน สัญญาบันทึกการรับประกันไว้ การตัดสินใจออกใบอนุญาตอย่างเป็นทางการยังเป็นของหน่วยงานที่มีอำนาจ และธนาคารตัวแทนตัดสินใจรับลูกค้าด้วยตัวเอง
ทำไมเราใช้ฟรังก์สวิส
เราเสนอราคาเป็นฟรังก์สวิสเพราะต้องการสกุลเงินอ้างอิงที่มั่นคง ประวัติเงินเฟ้อต่ำอันยาวนานของสวิตเซอร์แลนด์ เสถียรภาพทางการเมืองและเศรษฐกิจ และบทบาทของฟรังก์ในฐานะสินทรัพย์ปลอดภัย ทำให้เป็นฐานที่เหมาะสมสำหรับงบประมาณโครงการระหว่างประเทศ การใช้สกุลเงินเดียวยังทำให้เปรียบเทียบตัวเลขได้ง่าย คุณควรอ่านงบประมาณได้โดยไม่ต้องแปลงสกุลเงินสามครั้งในหัว
ฟรังก์ยังคงผันผวนเมื่อเทียบกับสกุลเงินอื่น งบประมาณ CHF ของเราเป็นตัวเลขวางแผนที่ปัดเศษ ภาระตามกฎหมายยังชำระในสกุลเงินที่กฎหมายกำหนด ใบเสนอราคาสุดท้ายจะระบุระยะเวลาที่ใช้ได้และการจัดการอัตราแลกเปลี่ยน
สร้างงบประมาณเป็นสามชั้น
วิธีอ่านตัวเลขที่มีประโยชน์นั้นตรงไปตรงมา: ต้นทุนการจัดตั้งธนาคาร ทุนที่อยู่ในธนาคาร และต้นทุนการดำเนินงาน
การจัดตั้งและบริการที่เลือก
| รายการ | งบประมาณ (CHF) | การจัดการงบ |
|---|---|---|
| ใบอนุญาตธนาคารในโดมินิกา | 779,000 | ทุกอย่างที่จำเป็นเพื่อให้ได้ใบอนุญาต |
| เงินมัดจำค่าเช่าสำนักงาน (หกเดือน) | 18,000 | ค่าเริ่มดำเนินการ |
| เฟอร์นิเจอร์และการตกแต่งสำนักงาน | 25,000 | ค่าเริ่มดำเนินการ |
| การสรรหาและปฐมนิเทศพนักงาน | 6,000 | ค่าเริ่มดำเนินการ |
| ซอฟต์แวร์ธนาคารและแพลตฟอร์มมือถือ | 60,000 | ค่าเริ่มดำเนินการ: ระบบธนาคารหลักและโมบายแบงก์กิ้ง |
| ความช่วยเหลือเปิดบัญชีธนาคารตัวแทน (บัญชี IBAN) | 80,000–130,000 ต่อบัญชี | ค่าเริ่มดำเนินการ: งบต่อหนึ่งบัญชี |
| ความช่วยเหลือยื่นขอ SWIFT | 100,000 | ค่าเริ่มดำเนินการ |
| บริษัทสวิส SRO (เลือกได้) | 105,000 | บริษัทสวิสแยกต่างหาก ตามขอบเขตที่ตกลง |
| เอกสารด้านธุรการและบริษัท | 1,000 | ครั้งเดียวหากเกี่ยวข้อง นอกแพ็กเกจหลัก |
| ทุนตามกฎหมายเริ่มต้น | 825,000 | เงินทุน แยกจากค่าบริการข้างต้น |
เราตกลงขอบเขตโดยละเอียดก่อนเริ่มสัญญา ซอฟต์แวร์ บุคลากร การปฏิบัติตามกฎประจำปี ภาษี ค่าใช้จ่าย และค่าบริการบุคคลภายนอกต้องแบ่งให้ชัดเจน ระบบหรือบัญชีที่รวมอยู่ในการซื้อกิจการแล้วไม่ควรถูกเรียกเก็บซ้ำโดยไม่มีเหตุผล ธนาคารเอกชนที่ให้บริการลูกค้าผู้มั่งคั่งจำนวนไม่มากไม่ต้องการเทคโนโลยีแบบเดียวกับธนาคารดิจิทัลที่ดูแลบัญชี บัตร และธุรกรรมรายวันนับพัน งบซอฟต์แวร์จึงขึ้นอยู่กับธุรกิจจริง
ตัวอย่างงบจัดตั้งธนาคารพร้อมระบบและบริการครบชุด
ตัวอย่างนี้รวมใบอนุญาต ค่าเริ่มดำเนินการทั้งหมด (สำนักงาน ซอฟต์แวร์และแพลตฟอร์มมือถือ SWIFT) บริษัทสวิส SRO และเอกสาร ช่วงราคาเปลี่ยนตามต้นทุนบัญชีธนาคารตัวแทน
| แพ็กเกจการจัดตั้ง | การจัดตั้งและบริการที่เลือก | รวมทุนเริ่มต้น |
|---|---|---|
| บัญชีธนาคารตัวแทนหนึ่งบัญชี | CHF 1,174,000–1,224,000 | CHF 1,999,000–2,049,000 |
| บัญชีธนาคารตัวแทนสองบัญชี | CHF 1,254,000–1,354,000 | CHF 2,079,000–2,179,000 |
ทุนเพิ่มเติม การวางระบบสินทรัพย์เสมือน การฝากเงินลูกค้าไว้กับบุคคลที่สาม หลักประกันที่ผู้ให้บริการเรียก ภาษี และค่าใช้จ่ายนอกขอบเขต ต้องตั้งงบแยกตามความเหมาะสม
เก็บเงินไว้สำหรับดำเนินงาน
ค่าใช้จ่ายดำเนินงานเริ่มเมื่อธนาคารเปิดดำเนินการ และไม่รวมอยู่ในงบจัดตั้ง ค่าใช้จ่ายคงที่ในโดมินิกาเพียงอย่างเดียวมีดังนี้:
| ค่าใช้จ่ายคงที่ในโดมินิกา | CHF ต่อเดือน | CHF ต่อปี |
|---|---|---|
| เงินสมทบรายปีเข้ากองทุนของรัฐบาล | – | 25,000 |
| กรรมการท้องถิ่น | – | 50,000 |
| ตัวแทนที่ได้รับอนุมัติในท้องถิ่น | – | 50,000 |
| พนักงานท้องถิ่นสองคน | 6,000 | 72,000 |
| ค่าเช่าสำนักงาน | 2,000–3,000 | 24,000–36,000 |
| อินเทอร์เน็ต โทรศัพท์ และค่าใช้จ่ายอื่น | 1,000 | 12,000 |
| รวมค่าใช้จ่ายคงที่ | ประมาณ 19,400–20,400 | 233,000–245,000 |
เมื่อรวมงานกำกับการปฏิบัติตามกฎ การตรวจสอบบัญชี การดูแลซอฟต์แวร์ และทีมงานส่วนที่เหลือ การดำเนินงานนอกประเทศขนาดเล็กมักมีค่าใช้จ่าย CHF 25,000–50,000 ต่อเดือน หรือ CHF 300,000–600,000 ต่อปี กล่าวอีกนัยหนึ่ง การเปิดบัญชีธนาคารตัวแทนสองบัญชี ทุนเริ่มต้น และการดำเนินงานสิบสองเดือน รวมประมาณ CHF 2.38–2.78 ล้าน
ประมาณการดำเนินงานเป็นสมมติฐานเพื่อการวางแผน ซึ่งต้องแทนที่ด้วยงบสำหรับทีมและธุรกิจจริง ค่าใช้จ่ายของบริษัทสวิสเป็นส่วนเพิ่ม ช่วง CHF 5–7 ล้านสำหรับธนาคารที่ดำเนินงานอยู่คืองบการซื้อ ไม่ใช่ต้นทุนดำเนินงาน ผู้ซื้อยังต้องวางแผนเงินทุนหลังการซื้อ การเพิ่มทุน และต้นทุนการปรับเปลี่ยนธุรกิจ
ทำไมโดมินิกายังเป็นทางเลือกที่ใช้ได้จริง
Commonwealth of Dominica มีกรอบกฎหมายธนาคารออฟชอร์ (offshore bank)ที่มั่นคงตั้งแต่ Offshore Banking Act ปี 1996 พร้อมข้อกำหนดด้านทุนและฐานปฏิบัติการที่เข้าถึงได้ค่อนข้างง่าย Financial Services Unit กำกับดูแลธนาคารออฟชอร์ภายใต้กระทรวงการคลัง และอำนาจตัดสินใจออกใบอนุญาตเป็นของรัฐมนตรี
กฎหมายกำหนดทุนเริ่มต้นชำระแล้ว USD 1 ล้าน เราตั้งงบไว้ CHF 825,000 โดยปัดขึ้น ทุนอยู่ในงบดุลของธนาคารและรองรับภาระของธนาคาร ค่าจัดตั้งและค่าดำเนินงานใช้เงินแยกต่างหาก ข้อกำหนดด้านทุนยังคงมีอยู่หลังเปิดดำเนินการ และหน่วยงานกำกับดูแลอาจเรียกเพิ่ม ธนาคารต้องมีสำนักงานผู้แทนในโดมินิกา ตัวแทนที่ได้รับอนุมัติสองคน ผู้บริหารและทีมกำกับการปฏิบัติตามกฎที่เหมาะสม การรายงาน และการตรวจสอบบัญชีประจำปี
ข้อกำหนดที่ผู้ริเริ่มโครงการหลายคนค้นพบช้าเกินไป: กฎหมายพิจารณาที่ตัวบุคคล ไม่ใช่แค่บริษัท กรรมการและผู้เกี่ยวข้องแต่ละคนของผู้ยื่นคำขอต้องแสดงทรัพย์สินสุทธิส่วนตัวเกิน USD 1 ล้าน โดยมีการยืนยันอย่างเป็นอิสระ ตรวจสอบเรื่องนี้ก่อนสิ่งอื่นใด
โดมินิกาเหมาะกับคุณหรือไม่ ขึ้นอยู่กับลูกค้า ตลาด และบริการที่คุณตั้งใจจะให้
ธนาคารตัวแทนต้องได้รับความใส่ใจอย่างจริงจัง
ธนาคารออฟชอร์ที่ไม่มีความสัมพันธ์กับธนาคารที่เหมาะสม อาจมีใบอนุญาตที่ถูกต้องแต่ยังให้บริการชำระเงินระหว่างประเทศที่ลูกค้าต้องการไม่ได้ การได้มาซึ่งความสัมพันธ์เหล่านี้ยากขึ้นมาก งบปัจจุบันของเราคือ CHF 80,000–130,000 ต่อหนึ่งบัญชีธนาคารตัวแทน ขั้นต่ำ CHF 80,000 ช่วงราคาสะท้อนงานที่ต้องทำและความจำเป็นที่อาจต้องใช้ผู้เชี่ยวชาญภายนอก
คำถามไม่ใช่แค่ว่าเปิดบัญชีได้หรือไม่ แต่บัญชีนั้นอนุญาตให้ทำอะไร: การชำระเงินของธนาคารเอง ธุรกรรมของลูกค้า บางประเทศ IBAN เสมือน กระแสเงินที่เกี่ยวกับเงินสด หรือกิจกรรมสินทรัพย์ดิจิทัล ธนาคารตัวแทนตรวจสอบสถาบัน เจ้าของและผู้บริหาร ระบบควบคุม และกลุ่มลูกค้าที่ธนาคารตั้งใจจะให้บริการ การให้บริการบริษัทการค้าเป็นเรื่องหนึ่ง การให้บริษัทชำระเงินหรือธุรกิจคริปโตเข้าถึงเป็นอีกเรื่องหนึ่ง และโครงสร้างซ้อนต้องได้รับอนุมัติอย่างชัดแจ้ง
ขอบเขตบริการที่เสนออาจครอบคลุมประมาณ 25 สกุลเงิน รวมถึง EUR, USD, CHF, GBP, CAD, SGD, JPY, HKD และ AUD ความครอบคลุมสุดท้ายขึ้นอยู่กับสัญญาที่อนุมัติและการเชื่อมต่อที่เสร็จสมบูรณ์
งบ SWIFT ครอบคลุมอะไร
ความช่วยเหลือในการยื่นขอ SWIFT คือ CHF 100,000 เป็นบริการแยกจากความช่วยเหลือเปิดบัญชีธนาคารตัวแทน SWIFT ให้บริการส่งข้อความทางการเงิน การชำระเงินยังต้องมีบัญชี ระบบชำระดุล และคู่ค้าที่ยอมรับ กล่าวอีกนัยหนึ่ง BIC และความสามารถในการส่งข้อความ ไม่ได้ทำให้เกิดบริการชำระเงินระหว่างประเทศที่ใช้งานได้ด้วยตัวเอง เช่นเดียวกับ letter of credit, standby letter of credit และหนังสือค้ำประกันของธนาคาร ซึ่งต้องมีนโยบายสินเชื่อ ทุน หลักประกัน ความเชี่ยวชาญ และคู่ค้าที่ยอมรับคำมั่นของธนาคารผู้ออก
อ่านโครงสร้าง IBAN และ SEPA ให้ถูกต้อง
เอกสารสำหรับลูกค้าต้องระบุสถาบันที่ถือบัญชีและเจ้าของบัญชีตามกฎหมาย IBAN เสมือนสามารถส่งเงินเข้าบัญชีหลักได้โดยไม่ต้องเปิดบัญชีแยกในชื่อลูกค้าแต่ละราย SEPA เป็นระบบชำระเงินยูโรที่มีเกณฑ์คุณสมบัติของตัวเอง การโอนจากนอกประเทศไม่ได้มีสิทธิเพียงเพราะมีตัวกลางในยุโรป และ European Payments Council ได้เตือนเรื่องการใช้ในทางที่ผิดเช่นนี้โดยเฉพาะ
เพิ่มจุดให้บริการในสวิตเซอร์แลนด์เมื่อเป็นประโยชน์
ทางเลือกบริษัทสวิส SRO ราคา CHF 105,000 คือบริษัทสวิสที่สังกัดองค์กรกำกับดูแลตนเอง (SRO) ที่ FINMA รับรอง สามารถให้บริการตัวกลางทางการเงินที่ได้รับอนุญาตของตัวเอง และเป็นจุดติดต่อในสวิตเซอร์แลนด์ ธนาคารออฟชอร์ถือใบอนุญาตธนาคารและรับผิดชอบเงินฝาก บริษัทสวิสดำเนินกิจกรรมของตนภายใต้กฎที่ใช้กับบริษัท โครงสร้างการถือหุ้นอาจให้บริษัทสวิสถือหุ้นส่วนใหญ่ของธนาคาร หรือเป็นโครงสร้างคู่ขนาน หลังการพิจารณาด้านกฎระเบียบและภาษี
ขึ้นอยู่กับโมเดล บริการในสวิสอาจรวมถึงการโอนเงิน การชำระเงิน การแลกเปลี่ยนเงินตรา บริการแลกเปลี่ยนคริปโตและการรับฝากแบบแยกบางประเภท บริการโลหะมีค่า การรับชำระเงินของร้านค้า สินเชื่อจากเงินทุนของบริษัทเอง และการสนับสนุนด้านบริษัทหรือการรับลูกค้า
ชัดเจนเรื่องข้อจำกัด การสังกัด SRO คือการกำกับดูแลด้านต่อต้านการฟอกเงินเท่านั้น การรับเงินฝากจากประชาชน การบริหารพอร์ต และธุรกิจหลักทรัพย์มีกฎของตัวเอง หากมีบุคคลในสวิตเซอร์แลนด์เป็นตัวแทนธนาคารต่างประเทศ ส่งต่อคำสั่ง หรือจัดการบัญชีให้ อาจต้องได้รับอนุญาตสำนักงานผู้แทนหรือสาขาจาก FINMA และสำนักงานในสวิสหรือ IBAN CH ไม่ได้ทำให้ลูกค้าได้รับการคุ้มครองเงินฝากของสวิส สวิตเซอร์แลนด์ยังกำลังเตรียมปฏิรูปด้านการชำระเงินและคริปโต ซึ่งอาจทำให้กิจกรรม SRO บางอย่างต้องมีใบอนุญาตใหม่ เราจึงออกแบบบริษัทสวิสโดยคำนึงถึงการเปลี่ยนแปลงนี้
ธนาคารและคริปโตต้องมีใบอนุญาตที่ถูกต้อง
ธนาคารในโดมินิกาออกแบบได้รอบบัญชีนิติบุคคล การชำระเงินระหว่างประเทศ การแลกเปลี่ยนเงินตรา สินเชื่อ การรับฝากทรัพย์สิน private banking และการเงินเพื่อการค้า ตามเงื่อนไขใบอนุญาตและแผนธุรกิจที่อนุมัติ หลักทรัพย์ นายหน้า และการบริหารสินทรัพย์ต้องได้รับการประเมินด้านกฎระเบียบแยกต่างหาก
สินทรัพย์ดิจิทัลเป็นงานแยกต่างหาก Virtual Asset Business Act ปี 2022 ครอบคลุมการแลกเปลี่ยน การโอน การรับฝาก การบริหาร และบริการเกี่ยวกับผู้ออก และใบอนุญาตธนาคารไม่ได้รวมกิจกรรมเหล่านี้โดยอัตโนมัติ กฎกระทรวงปี 2024 เพิ่มข้อกำหนดด้านทุนและสภาพคล่อง การคุ้มครองสินทรัพย์ลูกค้า ธรรมาภิบาล ข้อมูลการโอน ความปลอดภัยไซเบอร์ และประกันภัย และกฎหมายกำหนดให้ฝากเงินลูกค้าส่วนหนึ่งไว้กับบุคคลที่สาม ภาระเหล่านี้ต้องอยู่ในการออกแบบและงบประมาณตั้งแต่วันแรก
ใบอนุญาตใหม่ใช้เวลาเจ็ดถึงแปดเดือน
ใบอนุญาตและการเปิดดำเนินการเป็นสองขั้นตอนแยกกัน เทคโนโลยี สถานที่ การสรรหาบุคลากร และการสร้างความสัมพันธ์กับธนาคารและผู้ให้บริการทางการเงินดำเนินไปพร้อมกับการยื่นขอได้ในทางปฏิบัติ ลำดับเริ่มจากเจ้าของ ผู้บริหาร แหล่งที่มาของเงิน ลูกค้าเป้าหมาย และผลิตภัณฑ์ จากนั้นเราเตรียมคำขอและแผนธุรกิจ จัดทรัพยากรปฏิบัติการ ทำข้อตกลงกับผู้ให้บริการ และทดสอบบริการก่อนเปิดตัว
สำหรับการซื้อกิจการ ระยะเวลาขึ้นอยู่กับสภาพของธนาคารเป้าหมาย การอนุมัติผู้ถือหุ้นใหม่ และงานที่ต้องทำหลังปิดการซื้อขาย เราตรวจสอบว่าธนาคารตัวแทนเดิมจะยอมรับเจ้าของและโมเดลธุรกิจใหม่หรือไม่
สิ่งที่ต้องตรวจสอบก่อนซื้อ
- ตรวจสอบหน่วยงานและใบอนุญาต หนังสือรับรองบริษัทไม่ใช่ใบอนุญาตธนาคาร ธนาคารกลางคอโมโรสได้เตือนเรื่องหน่วยงานกำกับดูแลนอกประเทศปลอมใน Anjouan และ Mohéli และ Central Bank of The Gambia ยืนยันกับเราเป็นลายลักษณ์อักษรในปี 2017 ว่าไม่เคยออกใบอนุญาตธนาคารออฟชอร์ใด ๆ ดูคอโมโรส หน่วยงานกำกับดูแลปลอม แกมเบีย ใบอนุญาตปลอม
- อ่านฐานะการเงิน ราคา ทุนที่มีอยู่ เงินสดที่ใช้ได้ ผลขาดทุน หนี้สิน และภาระที่อาจเกิดขึ้น เป็นคำถามแยกกัน การซื้อกิจการควรมีงบการเงินที่ตรวจสอบแล้ว รายงานทางการเงินเพื่อการบริหารฉบับล่าสุด หนังสือโต้ตอบกับหน่วยงานกำกับดูแล และหลักฐานทุนที่มีอยู่จริง
- ตรวจสอบความเป็นจริงในการดำเนินงาน บุคลากร ข้อมูลลูกค้า ระบบควบคุมเพื่อป้องกันการฟอกเงิน สิทธิในเทคโนโลยี และสัญญากับธนาคาร ต้องได้รับการตรวจสอบ บัญชีที่อยู่ระหว่างเปิด ตารางราคาที่ลงนามแล้ว และบริการชำระเงินที่ใช้งานได้จริง เป็นสามขั้นที่ต่างกันมาก
- ตรวจสอบว่าใบอนุญาตอยู่ในสถานะดี บนกระดาษ Offshore Banking Act อนุญาตให้เพิกถอนใบอนุญาตหากไม่เริ่มธุรกิจภายในหกเดือนหลังออกใบอนุญาต ในทางปฏิบัติ ธนาคารที่ได้รับใบอนุญาตแต่ยังไม่ดำเนินงานอาจอยู่ในสถานะดีได้หลายปี กฎหมายกับการปฏิบัติไม่เหมือนกัน ไม่ว่าอย่างไร ให้ยืนยันสถานะของนิติบุคคลและท่าทีของหน่วยงานกำกับดูแลก่อนลงนาม อย่างที่เราทำกับทุกธนาคารที่เราขาย
- ควบคุมทุนและเงินของลูกค้า กฎด้านทุน สภาพคล่อง ความเสี่ยงจากการกระจุกตัว และบุคคลที่เกี่ยวข้องยังคงใช้บังคับ และใบอนุญาตไม่ใช่หนังสือเดินทางเข้าสู่ทุกประเทศที่อาจมีการติดต่อลูกค้า
สถานะด้านการกำกับดูแลและภาษีของโดมินิกาก็ดีขึ้นเช่นกัน รายงานติดตามของ CFATF เดือนพฤษภาคม 2026 ให้คะแนน 36 จาก 40 ข้อแนะนำของ FATF ว่าปฏิบัติตามหรือปฏิบัติตามเป็นส่วนใหญ่ และโดมินิกาไม่อยู่ในภาคผนวกใดของรายชื่อเขตอำนาจที่ไม่ให้ความร่วมมือด้านภาษีของสหภาพยุโรป เป็นบริบทที่มีประโยชน์ แต่ธนาคารตัวแทนยังคงประเมินความเสี่ยงของตัวเอง
ธนาคารสามารถสนับสนุนธุรกิจการลงทุนที่กว้างขึ้น
สำหรับกลุ่มฟินเทค แพลตฟอร์มการลงทุน หรือ venture builder ธนาคารของตัวเองทำได้มากกว่าการให้บัญชี นิติบุคคลที่ใช้เป็นโครงสร้างการลงทุนให้ทุนระยะยาวแก่บริษัทในพอร์ต ส่วนธนาคารที่มีทุนแยกต่างหากสามารถให้สินเชื่อ สภาพคล่อง และโครงสร้างพื้นฐานธนาคารภายในขอบเขตที่ได้รับอนุญาต: วงเงินทุนหมุนเวียนและสินเชื่อชั่วคราว venture debt บัญชีดำเนินงาน บัญชีเอสโครว์ การบริหารเงิน การแลกเปลี่ยน และการเงินเพื่อการค้า การแยกส่วนเป็นเรื่องพื้นฐาน เงินฝากธนาคารมาพร้อมภาระด้านสภาพคล่องต่อผู้ฝาก และการให้สินเชื่อแก่บุคคลที่เกี่ยวข้องต้องผ่านการอนุมัติสินเชื่อที่ถูกต้อง เงื่อนไขตามราคาตลาด และขีดจำกัดการกระจุกตัว
การเป็นเจ้าของธนาคารทำให้กลุ่มควบคุมสถาบันและผลประโยชน์ทางเศรษฐกิจได้ แต่ก็มาพร้อมความรับผิดชอบในการบริหารให้ดี ธนาคารพันธมิตรหรือ EMI ยังเป็นทางเลือกเมื่อธุรกิจไม่คุ้มที่จะเป็นเจ้าของสถาบัน ดูคู่มือใบอนุญาต EMI และหากคุณกำลังดูเปอร์โตริโก อ่านสิ่งที่การปฏิรูปปี 2024 เปลี่ยนไปก่อน
เริ่มจากธุรกิจที่คุณตั้งใจจะสร้าง
FintechLex รวมกระบวนการขอใบอนุญาตในโดมินิกาเข้ากับงานด้านกฎหมายและกฎระเบียบของสวิส การวางโครงสร้างธนาคาร การวิเคราะห์การซื้อกิจการ และความสัมพันธ์ด้านปฏิบัติการที่จำเป็นสำหรับการเปิดตัว หากคุณต้องการเริ่มจากสถาบันที่มีอยู่แล้ว ขณะนี้เรามีธนาคารระหว่างประเทศในโดมินิกาเสนอขาย
การสนทนาครั้งแรกที่มีประโยชน์คือเรื่องลูกค้าของคุณ ประเทศของพวกเขา บริการที่ต้องการ โครงสร้างผู้ถือหุ้น และทุนที่มี คำตอบเหล่านี้กำหนดว่าเส้นทางใดสมเหตุสมผลและธนาคารจะมีต้นทุนจริงเท่าไร หลังการทำ KYC เบื้องต้นและโครงร่างโครงการ เราจัดการพูดคุย 30 นาที แล้วเสนอโครงสร้าง งบประมาณ CHF งานที่ส่งมอบ และแผนการดำเนินงาน ข้อมูลการซื้อกิจการเปิดเผยภายใต้การรักษาความลับ
หากต้องการพูดคุยเรื่องการสร้างหรือซื้อธนาคารออฟชอร์ เขียนถึงเราที่ thailand@fintechlex.com
หากคุณกำลังวางแผนซื้อหรือจัดตั้งธนาคาร ดูบริการใบอนุญาตธนาคารของเรา
พื้นฐานงบประมาณ: ตัวเลขของ FintechLex ปรับปรุงเมื่อ 24 ตุลาคม 2026 สัญญาที่ลงนามเป็นตัวกำหนดขอบเขตและการรับประกัน การแปลงเป็น CHF ใช้อัตราของธนาคารแห่งชาติสวิสวันที่ 23 ตุลาคม 2026 (USD/CHF 0.8231, EUR/CHF 0.9212) ก่อนปัดเศษ แหล่งที่มา: Offshore Banking Act ของโดมินิกา (1996) และเอกสารของ FSU; Virtual Asset Business Act 2022 และกฎกระทรวง 2024; รายงานติดตามของ CFATF พฤษภาคม 2026; รายชื่อเขตอำนาจที่ไม่ให้ความร่วมมือของสหภาพยุโรป; European Payments Council; กฎหมายธนาคารของสวิสและแนวปฏิบัติ FINMA; ธนาคารแห่งชาติสวิส
บทความนี้มีวัตถุประสงค์เพื่อให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางกฎหมาย ภาษี หรือการลงทุน



