

 Par Rene Philippe Raymond Dubout · · Mis à jour le
Une licence bancaire n’est pas une banque.
C’est sur cette distinction que beaucoup de projets bancaires internationaux déraillent. Un investisseur voit une licence bancaire à vendre et se focalise sur le prix affiché. Il suppose qu’une fois l’agrément obtenu, la banque est prête à travailler. Puis arrive la première question pratique : comment l’argent va-t-il circuler ?
Une banque qui fonctionne a besoin de capital, de gens compétents, d’une technologie qui marche et de relations bancaires au service de ses clients. La licence compte. Tout ce qui doit fonctionner le matin où arrive le premier client compte aussi. Chez FintechLex, nous réunissons ces éléments autour d’une structure bancaire à la Dominique, avec en option une société suisse affiliée à un OAR lorsqu’une présence de service en Suisse a un sens commercial.
Trois façons de détenir la banque
| Votre point de départ | Budget indicatif en CHF | Ce que vous achetez |
|---|---|---|
| Créer une nouvelle banque à la Dominique | 779 000 pour la licence, plus l’activation et le capital | L’obtention de la licence bancaire, construite autour de votre projet. L’activation (bureaux, logiciel, comptes de correspondant, SWIFT) s’y ajoute. |
| Racheter une entité déjà agréée | 1 440 000 plus le capital applicable | Une entité juridique déjà agréée ; le travail opérationnel restant dépend de la cible. |
| Racheter une banque en activité | 5 à 7 millions | Un établissement en activité, évalué sur sa situation financière, ses clients, ses systèmes et ses relations bancaires. |
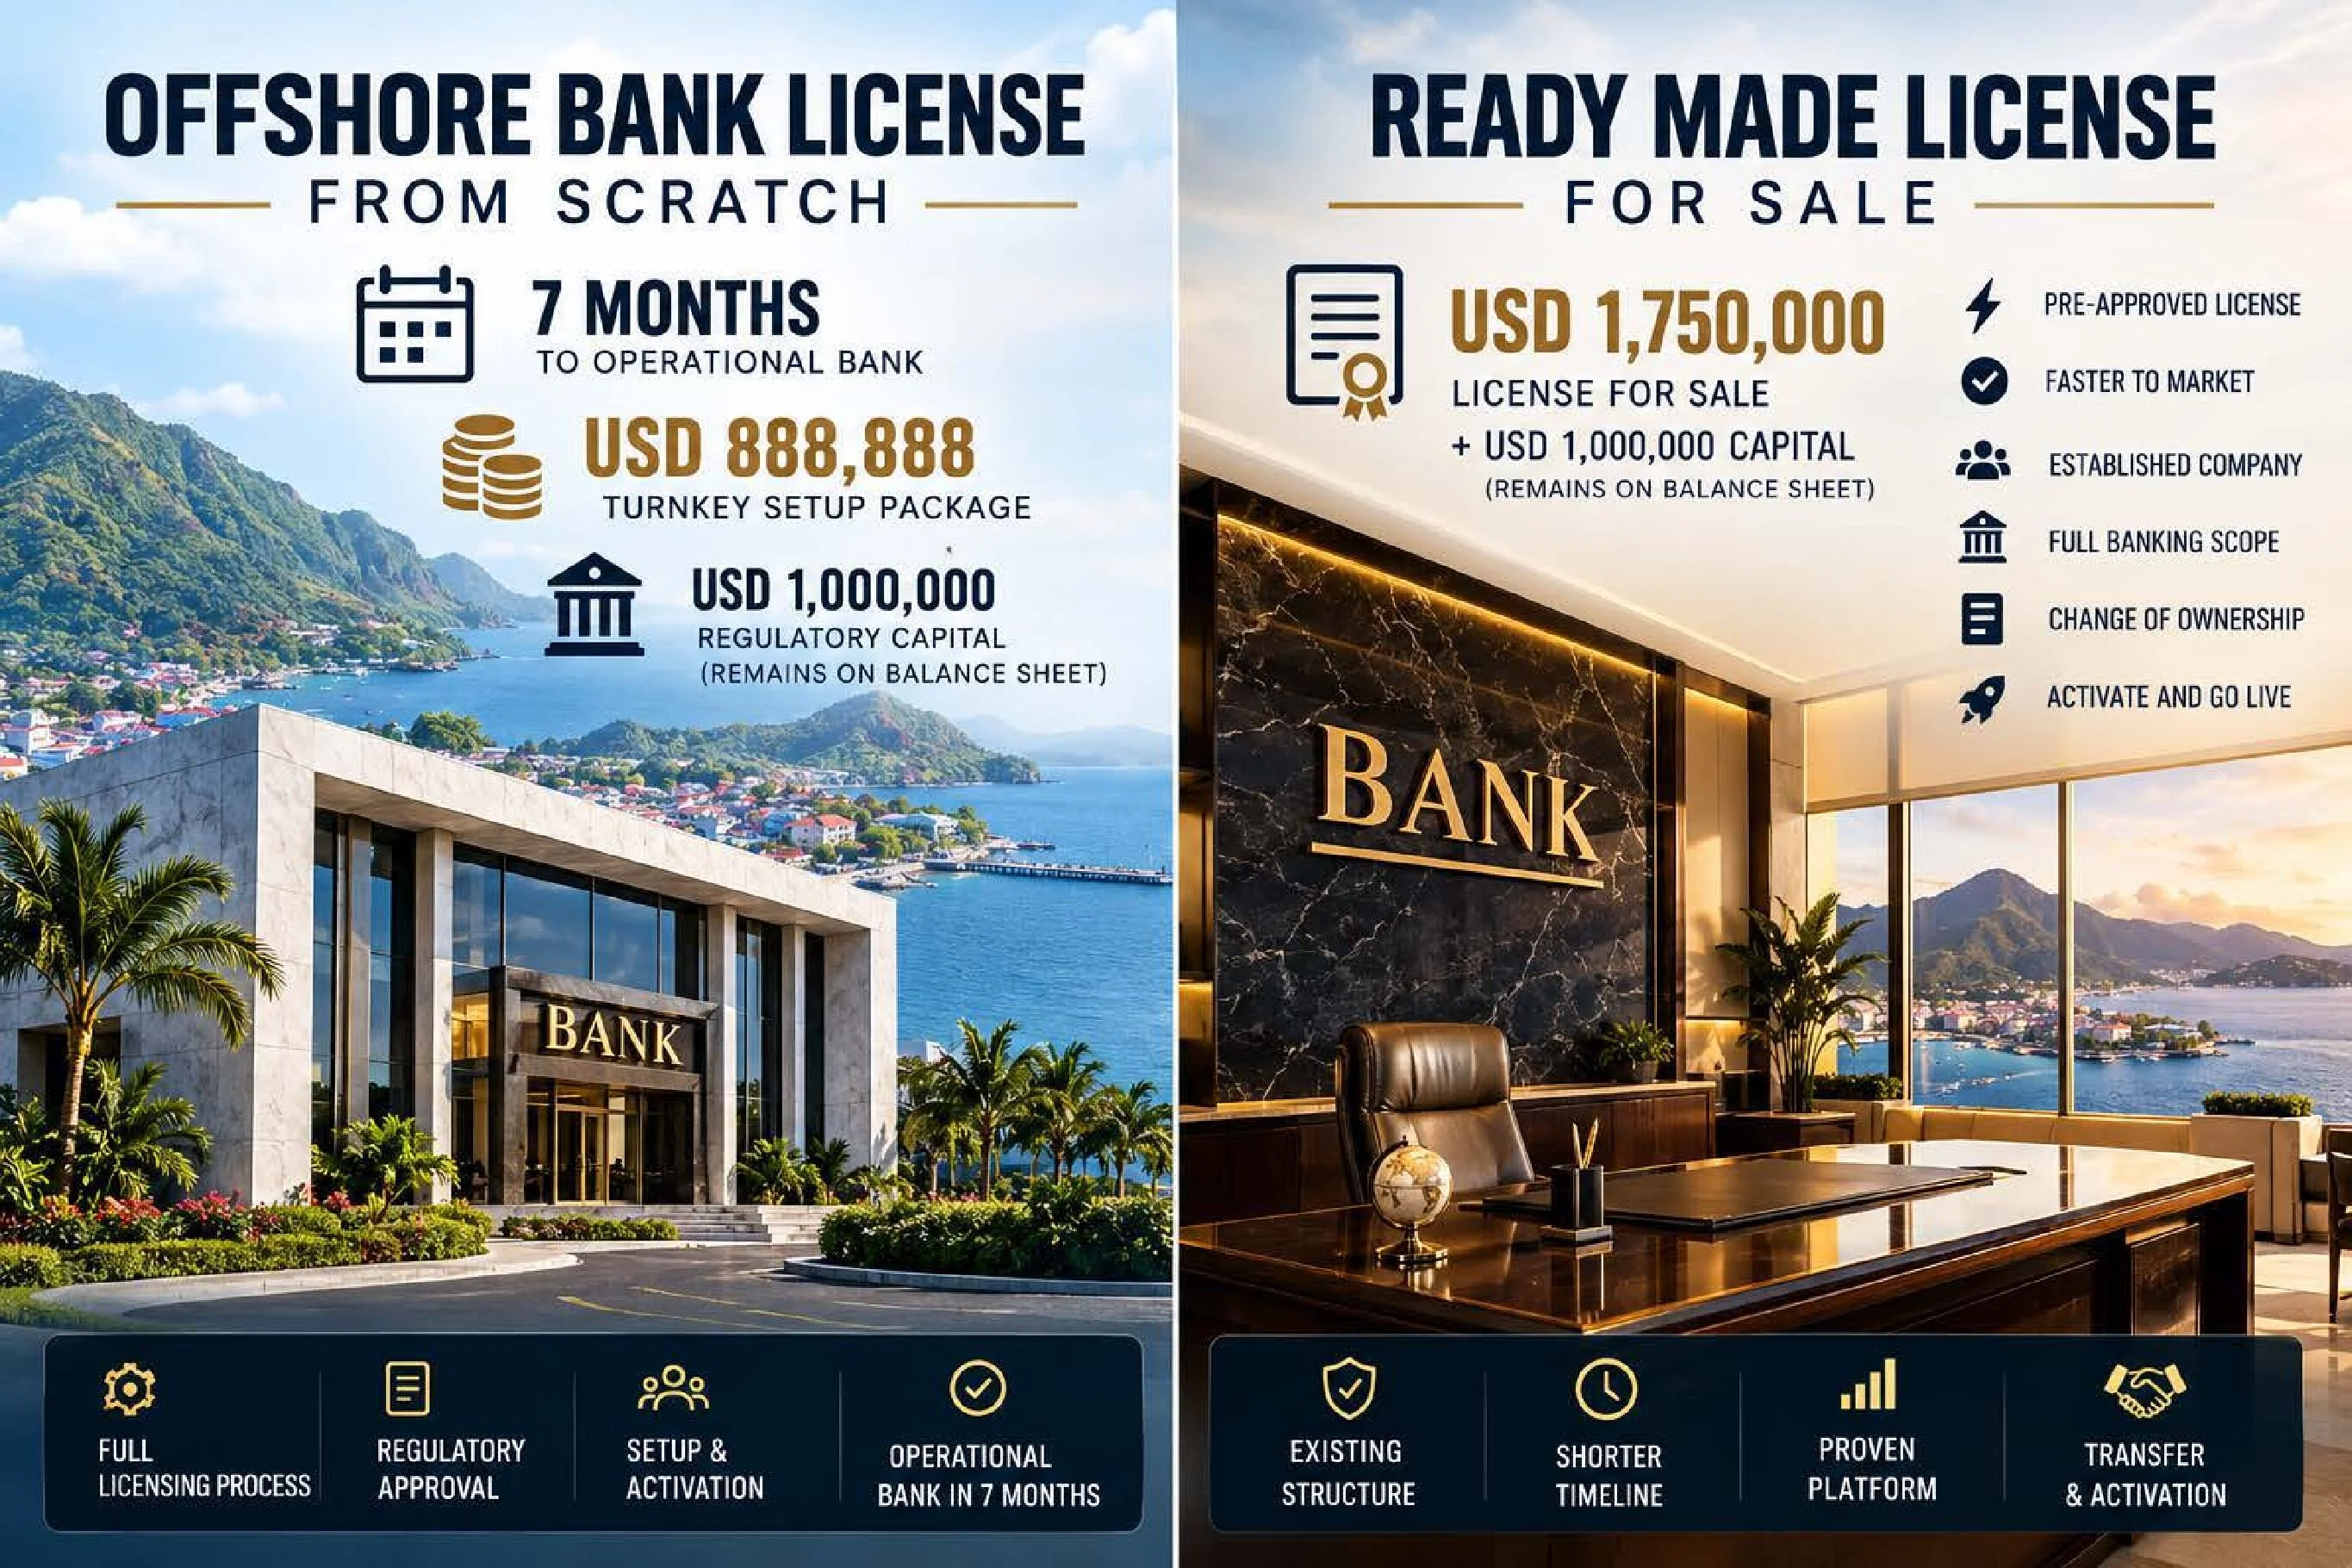
Pour la création d’une nouvelle banque, nous budgétons CHF 825 000 de capital réglementaire initial. La licence et la provision de capital initial atteignent donc CHF 1 604 000, avant l’activation, les services optionnels et le budget de fonctionnement présentés plus bas.
Le rachat d’une banque en activité, à CHF 5–7 millions, offre un autre point de départ. La transaction détermine quels liquidités, capital, technologie et autres actifs sont inclus. Nous examinons ces éléments avant d’ajouter quoi que ce soit au budget d’acquisition.
Notre engagement à la Dominique. Pour les projets acceptés dans le cadre de notre mandat Dominique, FintechLex garantit l’obtention de la licence bancaire, sous réserve des critères d’éligibilité convenus et de l’exécution par le client de ses obligations. Comptez environ sept à huit mois pour une nouvelle licence. Le mandat consigne la garantie ; la décision formelle d’agrément reste celle de l’autorité compétente. Les banques correspondantes prennent leurs propres décisions d’entrée en relation.
Pourquoi nous chiffrons en francs suisses
Nous chiffrons en francs suisses parce que nous voulons une monnaie de référence stable. La longue tradition de faible inflation de la Suisse, sa stabilité politique et économique et le rôle de valeur refuge du franc en font une base sensée pour des budgets de projets internationaux. Une seule monnaie rend aussi les chiffres plus faciles à comparer : vous devez pouvoir lire le budget sans faire trois conversions de tête.
Le franc fluctue tout de même face aux autres monnaies. Nos budgets en CHF sont des chiffres de planification arrondis ; les obligations légales restent payables dans la monnaie prévue par la loi. L’offre finale précise sa durée de validité et le traitement du change.
Construire le budget en trois couches
La bonne manière de lire les chiffres est simple : ce que coûte la création de la banque, le capital qui reste dans la banque, et ce que coûte son fonctionnement.
Création et services choisis
| Élément | Budget en CHF | Traitement |
|---|---|---|
| Licence bancaire à la Dominique | 779 000 | Tout ce qu’il faut pour obtenir la licence. |
| Dépôt de garantie des bureaux (six mois) | 18 000 | Activation. |
| Mobilier et aménagement des bureaux | 25 000 | Activation. |
| Recrutement et intégration du personnel | 6 000 | Activation. |
| Logiciel bancaire et plateforme mobile | 60 000 | Activation : système bancaire central et banque mobile. |
| Assistance compte de correspondant (comptes IBAN) | 80 000–130 000 par compte | Activation : budget par compte de correspondant. |
| Assistance demande SWIFT | 100 000 | Activation. |
| Société suisse OAR (option) | 105 000 | Société suisse distincte et périmètre de création convenu. |
| Documentation administrative et sociétaire | 1 000 | Une seule fois si applicable, hors forfait de base. |
| Provision de capital réglementaire initial | 825 000 | Financement du capital, distinct des honoraires ci-dessus. |
Nous convenons du périmètre détaillé avant le mandat. Logiciel, personnel, conformité annuelle, impôts, débours et frais de tiers doivent être clairement répartis. Un système ou un compte déjà inclus dans une acquisition ne doit pas être facturé une seconde fois sans raison. Une banque privée qui sert un petit nombre de clients fortunés n’a pas besoin de la même technologie qu’une banque numérique qui gère des milliers de comptes, de cartes et d’opérations quotidiennes. C’est pourquoi le budget logiciel dépend de l’activité réelle.
À quoi ressemble une configuration complète
La configuration suivante comprend la licence, l’activation complète (bureaux, logiciel et plateforme mobile, SWIFT), la société suisse OAR et la documentation. La fourchette varie selon le coût des comptes de correspondant.
| Configuration | Création et services choisis | Capital initial compris |
|---|---|---|
| Un compte de correspondant | CHF 1 174 000–1 224 000 | CHF 1 999 000–2 049 000 |
| Deux comptes de correspondant | CHF 1 254 000–1 354 000 | CHF 2 079 000–2 179 000 |
Capital supplémentaire, mise en place d’actifs virtuels, séquestre des avoirs clients, garanties exigées par les prestataires, impôts et frais hors périmètre doivent être budgétés à part le cas échéant.
Garder de quoi faire tourner la banque
Les frais de fonctionnement commencent une fois la banque opérationnelle et ne font pas partie du budget de création. Les seuls frais fixes à la Dominique se présentent ainsi :
| Frais fixes à la Dominique | CHF par mois | CHF par an |
|---|---|---|
| Contribution annuelle au fonds du gouvernement | – | 25 000 |
| Administrateur local | – | 50 000 |
| Agent autorisé local | – | 50 000 |
| Deux employés locaux | 6 000 | 72 000 |
| Loyer des bureaux | 2 000–3 000 | 24 000–36 000 |
| Internet, téléphone et frais divers | 1 000 | 12 000 |
| Total des frais fixes | environ 19 400–20 400 | 233 000–245 000 |
Ajoutez la conformité, l’audit, la maintenance logicielle et le reste de l’équipe nécessaire, et une petite activité offshore coûte généralement CHF 25 000–50 000 par mois, soit CHF 300 000–600 000 par an. Autrement dit, la configuration à deux correspondants, le capital initial et douze mois d’activité représentent environ CHF 2,38–2,78 millions.
L’estimation de fonctionnement est une hypothèse de planification, à remplacer par un budget établi pour l’équipe et l’activité réelles. Les frais courants de la société suisse s’y ajoutent. La fourchette de CHF 5–7 millions pour une banque en activité est un budget d’achat, pas un coût de fonctionnement : l’acheteur doit encore prévoir le financement après l’acquisition, les recapitalisations et le coût de tout changement d’activité.
Pourquoi la Dominique reste une option pratique
Le Commonwealth de la Dominique combine un cadre bancaire offshore établi, en place depuis l’Offshore Banking Act de 1996, avec une exigence de capital et une base opérationnelle relativement accessibles. Sa Financial Services Unit surveille les banques offshore dans le cadre du ministère des Finances, et la décision d’agrément appartient au ministre.
La loi exige USD 1 million de capital initial libéré ; nous budgétons CHF 825 000, arrondis vers le haut. Le capital reste au bilan de la banque et garantit ses obligations ; les frais de création et de fonctionnement sont financés à part. Les exigences de capital continuent après le lancement, et le régulateur peut en demander davantage. La banque a aussi besoin d’un bureau de représentation à la Dominique, de deux agents autorisés agréés, de ressources de direction et de conformité adaptées, de reporting et d’audits annuels.
Une exigence que beaucoup de promoteurs découvrent trop tard : la loi regarde les personnes, pas seulement la société. Chaque administrateur et associé du demandeur doit justifier d’une fortune personnelle supérieure à USD 1 million, confirmée de façon indépendante. Vérifiez ce point avant tout le reste.
Que la Dominique vous convienne dépend des clients, des marchés et des services que vous visez.
Les banques correspondantes méritent une attention sérieuse
Une banque offshore sans les bonnes relations bancaires peut détenir une licence valable et être incapable d’offrir les paiements internationaux dont ses clients ont besoin. Obtenir ces relations est devenu nettement plus difficile. Notre budget actuel est de CHF 80 000–130 000 par compte de correspondant, avec un minimum de CHF 80 000. La fourchette reflète le travail à fournir et le recours éventuel à des spécialistes externes.
La question n’est pas seulement de savoir si un compte peut être ouvert. Il faut établir ce que ce compte permet : les paiements propres de la banque, les opérations de ses clients, certains pays, des IBAN virtuels, des flux liés aux espèces ou des activités en actifs numériques. Un correspondant examine l’établissement, ses propriétaires et dirigeants, ses contrôles et ses clients prévus. Servir des sociétés de négoce est une chose. Donner accès à des sociétés de paiement ou à des entreprises crypto en est une autre, et les montages imbriqués exigent un accord exprès.
Notre périmètre de services peut couvrir environ 25 devises, dont EUR, USD, CHF, GBP, CAD, SGD, JPY, HKD et AUD. La couverture finale dépend des contrats approuvés et des intégrations réalisées.
Ce que couvre le budget SWIFT
L’assistance à la demande SWIFT coûte CHF 100 000, un service distinct de l’assistance pour les comptes de correspondant. SWIFT fournit la messagerie financière. Les paiements exigent aussi des comptes, des accords de règlement et des contreparties qui les acceptent. Autrement dit, un BIC et la capacité d’envoyer un message ne suffisent pas à faire un service de paiement international qui fonctionne. Il en va de même pour les lettres de crédit, lettres de crédit stand-by et garanties bancaires : il faut des politiques de crédit, du capital, des sûretés, du savoir-faire et des contreparties prêtes à accepter la parole de la banque émettrice.
Bien lire les montages IBAN et SEPA
La documentation client doit identifier l’établissement teneur du compte et le titulaire légal du compte. Un IBAN virtuel peut acheminer des fonds vers un compte sous-jacent sans créer un compte bancaire distinct au nom de chaque client. SEPA est un cadre de paiement en euros avec ses propres règles d’éligibilité ; un virement offshore ne devient pas éligible du seul fait qu’un intermédiaire européen intervient, et le European Payments Council a expressément mis en garde contre ce type d’abus.
Ajouter une présence de service en Suisse quand elle est utile
L’option société suisse OAR, à CHF 105 000, ajoute une société suisse affiliée à un organisme d’autorégulation reconnu par la FINMA. Elle peut fournir ses propres services d’intermédiation financière autorisés et un point de contact pratique en Suisse. La banque offshore détient la licence bancaire et doit ses dépôts ; la société suisse exerce ses propres activités selon les règles qui lui sont applicables. La détention peut être structurée avec la société suisse majoritaire dans la banque ou en parallèle, après l’analyse réglementaire et fiscale nécessaire.
Selon le modèle, les services suisses peuvent comprendre transferts de fonds, paiements, change, certains services d’échange crypto et de garde ségréguée, services sur métaux précieux, paiements commerçants, crédit financé sur les fonds propres de la société, et assistance aux entreprises ou à l’entrée en relation.
Soyez clair sur les limites. L’affiliation à un OAR est une surveillance anti-blanchiment, rien de plus. Accepter des dépôts du public, gérer des portefeuilles ou faire du négoce de valeurs mobilières obéit à d’autres règles. Si des personnes en Suisse représentent la banque étrangère, transmettent des ordres ou gèrent des comptes pour elle, une autorisation FINMA de bureau de représentation ou de succursale peut être nécessaire, et un bureau suisse ou un IBAN CH ne donne pas aux clients la garantie suisse des dépôts. La Suisse prépare aussi une réforme des paiements et de la crypto qui pourrait faire entrer certaines activités OAR dans de nouveaux régimes d’autorisation ; nous concevons donc la société suisse en tenant compte de ce changement.
Banque et crypto exigent les bonnes autorisations
Une banque à la Dominique peut être conçue autour des comptes d’entreprises, des paiements internationaux, du change, du crédit, de la garde, de la banque privée et du financement du commerce, selon les conditions de sa licence et son business plan approuvé. Titres, courtage et gestion d’actifs exigent leur propre analyse réglementaire.
Les actifs numériques sont un chantier à part. Le Virtual Asset Business Act de 2022 couvre l’échange, le transfert, la garde, l’administration et les services liés à l’émission, et une licence bancaire n’inclut pas automatiquement ces activités. Le règlement de 2024 ajoute des exigences de capital et de liquidité, de protection des avoirs clients, de gouvernance, d’informations de transfert, de cybersécurité et d’assurance, et la loi impose qu’une partie des fonds clients soit placée sous séquestre. Ces obligations doivent figurer dans la conception et le budget dès le premier jour.
Comptez sept à huit mois pour une nouvelle licence
La licence et le lancement opérationnel sont deux étapes distinctes. Technologie, locaux, recrutement et entrée en relation avec les prestataires bancaires peuvent avancer en parallèle de la demande lorsque c’est possible. Tout commence par les propriétaires, la direction, l’origine des fonds, les clients visés et les produits ; à partir de là, nous préparons la demande et le business plan, mettons en place les moyens opérationnels, finalisons les accords avec les prestataires et testons le service avant le lancement.
Pour une acquisition, le calendrier dépend de l’état de la cible, des approbations de changement de propriétaire et du travail nécessaire après la clôture. Nous vérifions si les correspondants existants accepteront le nouveau propriétaire et le nouveau modèle d’affaires.
Ce qui compte avant d’acheter
- Vérifiez l’autorité et la licence. Un certificat de société n’est pas une licence bancaire. La Banque centrale des Comores a mis en garde contre de prétendus régulateurs offshore à Anjouan et Mohéli, et la Central Bank of The Gambia nous a confirmé par écrit en 2017 n’avoir agréé aucune banque offshore. Voir Comores : faux régulateurs, Gambie : fausses licences offshore.
- Lisez la situation financière. Le prix, le capital existant, les liquidités disponibles, les pertes, les dettes et les engagements éventuels sont des questions distinctes. Une acquisition doit s’appuyer sur des comptes audités, des chiffres de gestion récents, la correspondance avec le régulateur et la preuve du capital réellement disponible.
- Inspectez la réalité opérationnelle. Personnel, dossiers clients, contrôles anti-blanchiment, droits sur la technologie et contrats bancaires doivent être examinés. Un compte en cours d’ouverture, une grille tarifaire signée et un service de paiement en fonctionnement sont trois stades très différents.
- Vérifiez que la licence est en règle. Sur le papier, l’Offshore Banking Act permet la révocation si l’activité ne démarre pas dans les six mois suivant la délivrance de la licence. En pratique, des banques agréées qui n’opèrent pas encore peuvent rester en règle pendant des années ; il y a une différence entre la loi et la pratique. Dans tous les cas, confirmez la situation de l’entité et la position du régulateur avant de signer, comme nous le faisons pour chaque banque que nous vendons.
- Gardez le contrôle du capital et de l’argent des clients. Les règles de capital, de liquidité, d’exposition et de parties liées continuent de s’appliquer, et la licence n’est pas un passeport vers tous les pays où un client pourrait être démarché.
La position de la Dominique en matière de surveillance et de fiscalité s’est aussi améliorée. Le rapport de suivi du GAFIC de mai 2026 classe 36 des 40 recommandations du GAFI comme conformes ou largement conformes, et la Dominique ne figure dans aucune des deux annexes de la liste de l’UE des juridictions fiscales non coopératives. Un contexte utile, mais les banques correspondantes appliquent toujours leur propre évaluation des risques.
Une banque peut soutenir une activité d’investissement plus large
Pour un groupe fintech, une plateforme d’investissement ou un venture builder, une banque détenue en propre peut faire plus que fournir des comptes. Le véhicule d’investissement apporte des fonds propres à long terme aux sociétés du portefeuille ; une banque capitalisée séparément peut fournir du crédit, de la liquidité et une infrastructure bancaire dans les limites de ses autorisations : lignes de fonds de roulement et crédits relais, dette de croissance, comptes d’exploitation, séquestre, trésorerie, change et financement du commerce. La séparation est fondamentale. Les dépôts bancaires entraînent des obligations de liquidité envers les déposants, et le crédit aux parties liées exige une vraie approbation de crédit, des conditions de marché et le respect des limites de concentration.
Détenir la banque donne au groupe le contrôle de l’établissement et de son économie. Cela implique aussi la responsabilité de bien la gérer. Une banque partenaire ou un EMI reste une alternative quand l’activité ne justifie pas de détenir l’établissement : voir notre guide des licences EMI. Et si vous regardiez Porto Rico, lisez d’abord ce que la réforme de 2024 a changé.
Partir de l’activité que vous voulez construire
FintechLex réunit le processus d’agrément à la Dominique, le travail juridique et réglementaire suisse, la structuration bancaire, l’analyse d’acquisitions et les relations opérationnelles nécessaires au lancement. Si vous préférez partir d’un établissement existant, nous avons actuellement une banque internationale à vendre à la Dominique.
La première conversation utile porte sur vos clients, leurs pays, les services dont ils ont besoin, votre structure de détention et le capital disponible. Ces réponses déterminent quelle voie a du sens et ce que la banque coûtera réellement. Après un KYC préliminaire et une esquisse du projet, nous organisons un échange ciblé de 30 minutes, puis présentons la structure proposée, le budget en CHF, les livrables convenus et le plan de mise en œuvre. Les informations sur les acquisitions sont communiquées sous confidentialité.
Pour parler de la création ou du rachat d’une banque offshore, écrivez-nous à insight@fintechlex.com.
Si vous envisagez de racheter ou de créer une banque, voir notre service acquisition et création de licence bancaire.
Base budgétaire : indications FintechLex mises à jour le 24 octobre 2026 ; le mandat signé définit le périmètre et la garantie. Conversions en CHF aux cours de la Banque nationale suisse du 23 octobre 2026 (USD/CHF 0,8231, EUR/CHF 0,9212) avant arrondi commercial. Sources : Offshore Banking Act de la Dominique (1996) et documents de la FSU ; Virtual Asset Business Act 2022 et règlement 2024 ; rapport de suivi du GAFIC, mai 2026 ; liste de l’UE des juridictions non coopératives ; European Payments Council ; ordonnance suisse sur les banques et pratique FINMA ; Banque nationale suisse.
Cet article est fourni à titre d’information générale et ne constitue pas un conseil juridique, fiscal ou en investissement.



