 Par Rene Philippe Raymond Dubout · · Mis à jour le
Cher lecteur,
La Suisse possède l’un des systèmes de réglementation les plus complets au monde, et l’un des moins bien compris. Des fondateurs nous demandent une banque quand une maison de titres suffirait. Des fintechs demandent une licence quand une affiliation à un OAR (organisme d’autoréglementation, « SRO » en anglais) suffirait. Des investisseurs rachètent une société sans vérifier ce qui vient avec.
Nous avons donc lancé une série de guides en langage clair sur l’activité financière en Suisse. Voici les premiers.
Nouveau cette semaine
Garde et staking de cryptoactifs en Suisse : quand un OAR suffit, et quand il faut une licence FINMA (en anglais)
La garde, le staking et la frontière entre un OAR et une licence FINMA. Et pourquoi faire du staking pour des clients ne fait pas automatiquement de vous une banque.
EMI à vendre en Europe : ce que vous achetez vraiment, ce que cela coûte et ce qui peut mal tourner (en anglais)
Racheter un EMI agréé paraît plus rapide que déposer une demande. Ce que vous obtenez vraiment, ce que cela coûte, et les pièges dont personne ne parle.
Pour commencer
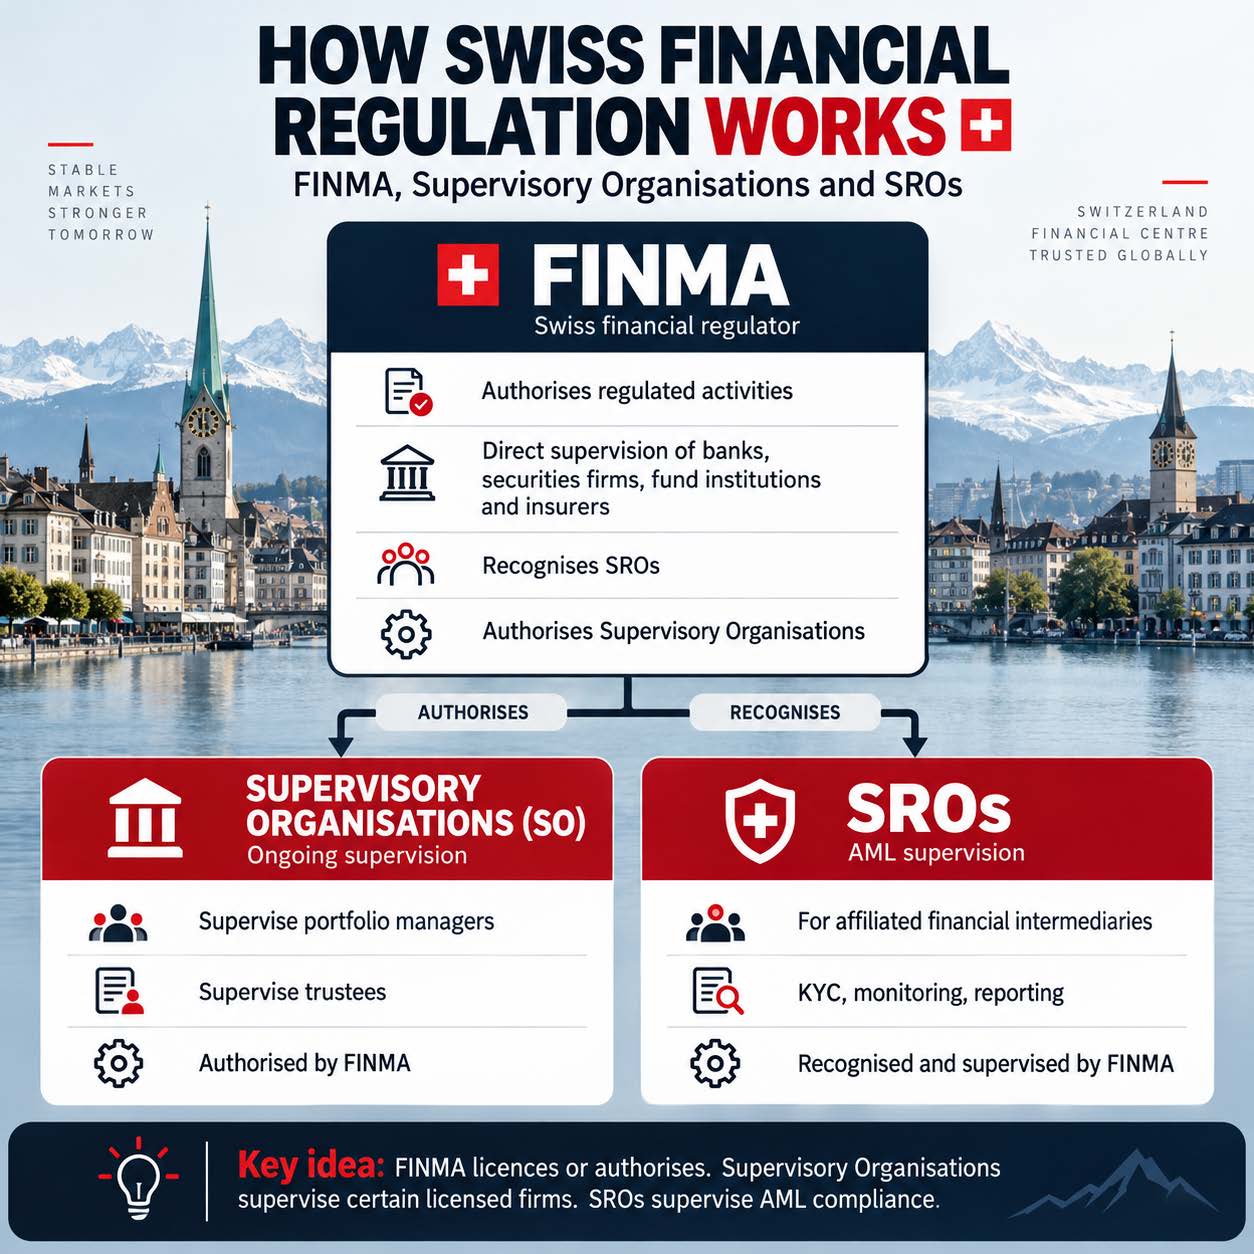
Comment fonctionne la réglementation financière suisse : FINMA, organismes de surveillance et OAR (en anglais)
Qui surveille quoi. La carte dont vous avez besoin avant de choisir une licence.
OAR ou licence : de quoi avez-vous besoin ? (en anglais)
Une affiliation à un OAR et une licence FINMA ne sont pas la même chose, et la différence coûte de l’argent.
Toute autorisation FINMA dépend des personnes derrière. Ce que signifie la garantie d’une activité irréprochable, qui est examiné, et ce qui fait échouer.
Les licences suisses
La licence bancaire suisse : ce qu’elle exige vraiment, et quand vous n’en avez pas besoin
Ce qu’exige une licence bancaire suisse, le régime des petites banques, la licence FinTech, et pourquoi la plupart n’ont pas besoin d’une banque.
L’autorisation de maison de titres en Suisse : qui en a besoin et ce qu’elle exige
Négocier des valeurs mobilières pour des clients en Suisse exige une autorisation FINMA de maison de titres. Les cinq types, le capital, la procédure.
La licence suisse de gestionnaire de fortune : ce qu’elle exige et ce qu’elle coûte vraiment (en anglais)
La licence dont la plupart des gérants indépendants ont besoin, et ce qu’elle coûte à conserver.
De zéro, une licence de gestionnaire de fortune collective prend 9 à 12 mois. Racheter un gestionnaire et l’étendre : 3 à 6. Mais l’extension peut échouer.
Le L-QIF : le fonds suisse sans approbation de la FINMA, et ce qu’il exige vraiment
Depuis mars 2024, un fonds suisse peut être lancé sans approbation de la FINMA : le L-QIF. Qui peut investir, qui doit le gérer, formes et limites.
Émettre un stablecoin en Suisse : les règles d’aujourd’hui et la licence à venir (en anglais)
Ce que la FINMA attend aujourd’hui, et la nouvelle licence en préparation.
Racheter plutôt que demander
Racheter une société réglementée suisse : ce qu’il faut vérifier avant de signer (en anglais)
Une licence ne se vend pas en boîte. Elle vient dans une société, avec ses dossiers, ses clients et son histoire.
Racheter une banque ou un EMI : comment fonctionne vraiment l’approbation du régulateur
Vous pouvez signer, mais pas prendre le contrôle avant que le régulateur ne dise oui. Le changement de contrôle dans l’UE et en Suisse, expliqué.
Sur le marché
Les sociétés réglementées changent de mains discrètement. Voici celles que nous avons actuellement. Les détails sont communiqués aux acheteurs qualifiés après un premier appel et un accord de confidentialité.
Major Payment Institution à Singapour (en anglais)
100 % d’une société singapourienne titulaire d’une licence MAS de Major Payment Institution pour les transferts d’argent transfrontaliers, avec une relation bancaire locale, un responsable conformité et un administrateur local en place. Les MPI arrivent rarement sur le marché.
Sociétés suisses affiliées à un OAR à vendre : séquestre, crypto, paiements et néobanque
Sociétés suisses affiliées à un OAR à vendre, avec séquestre, crypto, paiements et néobanque. Solutions bancaires, EMI, cartes et marque blanche.
Société A : une SA suisse fondée dans les années 1980, audit LBA 2025 sans réserve, actuellement en sommeil. Société B : une SA suisse fondée en 2018, audits LBA conformes depuis 2021, avec un but social large couvrant les paiements et la crypto.
FintechLex a maintenant une application
Depuis des années, mes clients me posent les deux mêmes questions : de quelle licence ai-je vraiment besoin, et avez-vous quelque chose à vendre ? Les réponses sont maintenant sur votre téléphone, en deux onglets.
Analyses : nos analyses des licences, des juridictions et de la réglementation. OAR suisses, FINMA, EMI, banques, MiCA. Ce qu’il faut vraiment, ce que cela coûte vraiment, et ce que personne ne vous dit. Marketplace : les sociétés réglementées que nous avons actuellement à vendre. Banques, EMI, établissements de paiement, sociétés affiliées à un OAR. Les nouvelles annonces apparaissent dès leur publication.
Pas d’App Store, pas de compte, pas de téléchargement. Sur iPhone, ouvrez fintechlex.com/fr/application dans Safari, touchez Partager, puis Sur l’écran d’accueil. Sur Android, ouvrez-la dans Chrome et touchez Installer l’application.
Application et newsletter FintechLex gratuites
Écrivez-nous
Si l’un de ces sujets est sur votre bureau, écrivez à insight@fintechlex.com. Un premier appel ne coûte rien et évite souvent une mauvaise licence.
Rene-Philippe
FintechLex SA · Genève | Hong Kong | Londres · fintechlex.com
Cette lettre d’information est fournie à titre d’information générale et ne constitue ni un conseil juridique ni une offre de vente d’actions ou de titres.