Toute cette électricité. Tous ces data centers. Toutes ces nouvelles « solutions », empilées les unes sur les autres, chacune avec ses propres frais. Après dix-sept ans de crypto, la question est légitime pour l’utilisateur ordinaire : où est le bénéfice ? Où est l’économie ? Qu’est-ce que ça apporte vraiment, à part de nouvelles façons de faire de l’argent à partir de rien ?
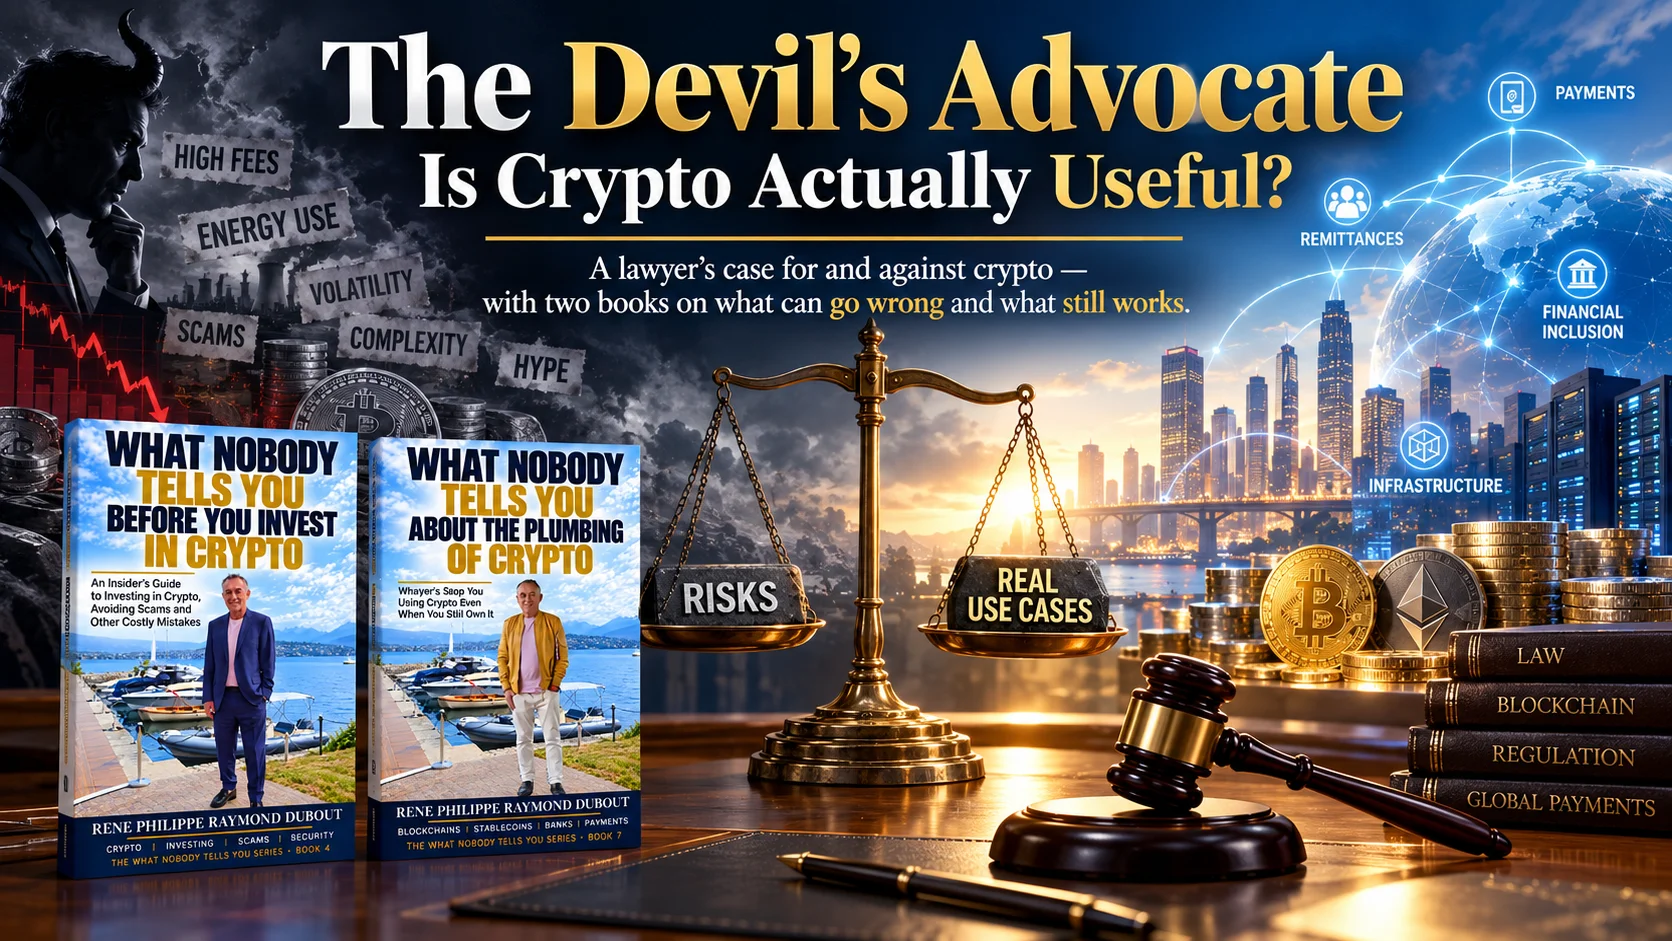
Je conseille depuis plus de douze ans des clients qui construisent des entreprises crypto, et j’ai écrit deux livres sur le sujet. Je n’ai jamais acheté un bitcoin. Alors faisons ce que les avocats font le mieux : mettre l’accusé en procès, entendre les deux parties, puis rendre un verdict.
La défense
1. Envoyer de l’argent au pays
Un travailleur en Europe qui envoie de l’argent à sa famille aux Philippines ou au Kenya peut encore payer des frais élevés. La Banque mondiale estime le coût moyen mondial des transferts de fonds à environ 6 %. Certains transferts prennent des jours. Avec un stablecoin, le transfert sur la blockchain peut arriver en quelques minutes, souvent à un coût bien plus bas. L’économie finale dépend de ce que coûtent l’achat du stablecoin et sa conversion en argent utilisable à l’arrivée.
La famille n’a pas toujours besoin d’un compte bancaire : selon les services locaux, elle peut recevoir l’argent par un agent, un portefeuille mobile ou un commerce qui l’accepte. Pour les plus d’un milliard d’adultes qui n’ont toujours pas de compte financier, une voie supplémentaire pour recevoir de l’argent peut signifier un vrai accès.
2. Des dollars quand votre monnaie s’effondre
En Argentine, en Turquie, au Nigeria ou au Liban, des familles ont vu l’inflation, la dépréciation de la monnaie ou les crises financières ronger leur épargne. Là où l’accès aux dollars est restreint ou coûteux, on ne peut pas forcément entrer dans une banque et en obtenir à des conditions raisonnables.
Un stablecoin en dollars sur un téléphone peut donner accès à un actif lié au dollar sans ouvrir de compte en dollars. Pour quelqu’un qui voit sa monnaie locale perdre de la valeur, cela peut être une solution pratique.
3. La transparence
Les transactions sur les blockchains publiques comme Bitcoin et Ethereum laissent des traces que les enquêteurs peuvent suivre. Cette visibilité a aidé à tracer les fonds volés à Binance le 29 octobre 2026. Le 30 octobre, Binance indiquait qu’environ 3 milliards de dollars avaient été gelés on-chain grâce à la coopération des autorités, des émetteurs et d’autres partenaires. Geler l’argent n’est, bien sûr, qu’une étape vers sa récupération.
Essayez de suivre une valise de billets de la même façon.
4. Pas de jour férié
Les transferts sur la blockchain fonctionnent 24 heures sur 24, sept jours sur sept. Un transfert envoyé le vendredi soir n’a pas besoin d’attendre la réouverture des banques le lundi.
Le réseau ne respecte pas les horaires des banques. Savoir si vous pouvez immédiatement convertir les tokens en argent dépensable sur place est une autre question.
5. Être sa propre banque
À Chypre, en 2013, les déposants non garantis de la Laiki Bank et de la Bank of Cyprus ont subi de lourdes pertes lors de la restructuration des banques. Les dépôts au-delà du seuil de protection de 100 000 € étaient exposés.
Le bitcoin que vous détenez dans votre propre wallet, avec vos propres clés, n’est pas un dépôt au bilan de votre banque. Il ne peut pas servir au renflouement interne (bail-in) de cette banque. Aucune banque ne se tient entre vous et ces coins.
6. Recevoir de l’aide par-delà les frontières
Au 11 mars 2022, un peu plus de deux semaines après l’invasion à grande échelle de la Russie, le gouvernement ukrainien et une ONG soutenant l’armée avaient reçu environ 63,8 millions de dollars de dons en crypto, selon Elliptic.
La crypto a offert un canal supplémentaire de collecte internationale. Elle a aussi offert une alternative là où les plateformes classiques refusaient certaines campagnes : Patreon avait suspendu la page de l’ONG ukrainienne Come Back Alive en raison de son activité militaire.
7. La tokenisation
Transformer des droits sur de l’immobilier, des obligations ou des parts de fonds en tokens peut permettre un règlement plus rapide et des tickets d’investissement plus petits, ouvrant l’accès à des actifs jusqu’ici hors de portée d’un investisseur ordinaire.
Il y a aussi la plomberie, moins glamour : faire en sorte que le paiement et le transfert de l’actif se fassent en même temps, automatiser les conditions convenues et réduire le travail de rapprochement de registres séparés. Ce sont des avantages potentiels que la Banque des règlements internationaux examine elle-même. Certains pays la construisent déjà : voyez comment la Thaïlande prépare des stablecoins en baht, la tokenisation et le règlement on-chain.
Certaines des applications les plus utiles pourraient se faire en coulisses, sans que le client ait jamais besoin d’acheter un bitcoin.
L’accusation
1. Les intermédiaires sont de retour
La crypto promettait de supprimer les intermédiaires. Elle en a créé de nouveaux : la plateforme d’échange, le bridge, le fournisseur de wallet, l’émetteur du stablecoin, la plateforme de rendement. Il peut y avoir des frais à presque chaque étape.
Et l’agent local ou le portefeuille mobile de la défense ? Eux aussi peuvent prendre leur part. L’intermédiaire a juste changé de nom.
Même quand la technologie fait baisser le coût, qui garde l’économie ? Le client, ou l’intermédiaire ? Un réseau de paiement moins cher ne produit pas automatiquement une facture moins chère.
2. La banque est toujours dans le décor
Tant que vous vivez, payez votre loyer et faites vos courses en euros, en bahts ou en pesos, vous avez besoin d’un moyen fiable de transformer vos tokens en quelque chose que vous pouvez dépenser.
Vous pouvez échanger directement avec une autre personne ou trouver un commerçant qui accepte la crypto. Mais une grande partie de l’écosystème, y compris les réserves des grands stablecoins et les services de conversion, dépend encore des banques et des établissements de paiement.
Et les paiements classiques ont progressé eux aussi. Les virements instantanés en euros fonctionnent déjà jour et nuit, week-ends compris. Être disponible le dimanche n’est plus un argument réservé à la crypto.
3. Le cash fait l’affaire
Vous voulez protéger votre épargne avec des dollars ? Là où l’on peut s’en procurer librement, les billets en dollars font aussi l’affaire, sans blockchain ni réseau de minage.
Ce qui soulève une autre question sur l’exemple le plus fort de la défense : les gens achètent-ils des stablecoins parce qu’ils veulent de la crypto, ou parce qu’ils veulent des dollars ?
Une partie de la révolution n’est peut-être qu’une nouvelle façon de mettre la main sur une vieille monnaie.
4. Le gel
L’argument de la défense sur le bitcoin que l’on détient soi-même ne fonctionne pas de la même façon pour les stablecoins émis de manière centralisée.
Le piratage de Binance cette semaine a montré le pouvoir que conservent les émetteurs. Un stablecoin peut se trouver dans votre propre wallet et être quand même bloqué. Selon les circonstances, un émetteur peut agir sur ordre judiciaire ou selon ses propres procédures de conformité. Vous pouvez vous retrouver incapable de bouger l’argent avant d’avoir pu vous expliquer.
Cette fois, ce pouvoir a aidé à arrêter un voleur. La prochaine fois, un détenteur innocent pourrait être pris par erreur.
Quitter sa banque pour un émetteur de stablecoin n’est pas automatiquement la liberté. C’est un nouveau propriétaire.
5. Pas de retour en arrière
Envoyez à la mauvaise adresse, tombez dans une arnaque, et l’argent peut être perdu. Il n’y a pas de rétrofacturation automatique. Détenir de la crypto ne vous donne pas la protection d’un dépôt bancaire garanti.
Parfois, les enquêteurs récupèrent les fonds. Parfois, une plateforme couvre la perte : Binance a annoncé qu’elle absorberait l’impact financier du vol de cette semaine. C’est l’engagement d’une entreprise, pas une protection universelle intégrée à la crypto.
6. Vous êtes votre propre agent de sécurité
Être sa propre banque signifie aussi être son propre coffre, son propre gardien et sa propre assurance. Perdez l’accès à vos clés et à toutes vos sauvegardes utilisables, et votre argent peut être perdu pour toujours.
Les estimations de bitcoins perdus se comptent en millions. Le chiffre exact est incertain : des coins qui n’ont pas bougé depuis des années ne sont pas forcément inaccessibles. Mais le risque de perdre définitivement l’accès est réel.
7. Les criminels sont aussi des clients
Rançongiciels, arnaques à l’investissement, blanchiment d’argent et hackers d’État ont tous trouvé des usages à la crypto.
TRM Labs attribue l’attaque contre Binance au groupe nord-coréen TraderTraitor avec un haut degré de confiance. L’enquête préliminaire de Binance pointe vers l’ordinateur portable compromis d’un ingénieur, même si le chemin complet de l’attaque n’a pas été confirmé. Et en moins d’un jour, de faux dirigeants contactaient déjà des utilisateurs inquiets : l’arnaque après le piratage. Cette seule semaine fournit à l’accusation une pièce à conviction de poids.
8. La volatilité
Difficile d’appeler « monnaie » quelque chose qui peut perdre un tiers de sa valeur en un mois.
Les stablecoins règlent ce problème, mais en créent d’autres : la qualité des réserves, la fiabilité de l’émetteur et la capacité de remboursement. Même un token censé suivre un dollar peut s’échanger en dessous. En mars 2023, lors de la faillite de Silicon Valley Bank, l’USDC, l’un des plus grands stablecoins en dollars, est tombé à environ 87 cents. « Stable » décrit l’objectif, pas une garantie inconditionnelle.
9. Le piège fiscal
Selon le pays, échanger un token contre un autre peut constituer une cession imposable, même si aucun argent n’arrive sur votre compte bancaire. Le Royaume-Uni, par exemple, inclut expressément ces échanges dans ses règles sur les plus-values.
Essayez maintenant de reconstituer des centaines de transactions sur plusieurs wallets quand le fisc vous le demande.
10. La facture d’énergie
La conception de Bitcoin consomme délibérément de l’électricité pour sécuriser son réseau.
Pour être juste, toutes les blockchains ne se valent pas. Ethereum a réduit sa consommation d’énergie de plus de 99 % en changeant de système en 2022. Les stablecoins peuvent fonctionner sur des réseaux qui consomment une fraction de l’énergie de Bitcoin.
Mais l’image de data centers que les gens ont de la crypto est surtout celle de Bitcoin, et elle est méritée.
11. Une technologie utile n’est pas un argument d’investissement
Même si la défense prouve que la blockchain peut améliorer les paiements ou l’infrastructure financière, elle n’a pas prouvé que le token qu’on vous vend vaut la peine d’être acheté.
Le service peut réussir pendant que les investisseurs perdent de l’argent. Les économies peuvent aller à l’opérateur, au client ou à l’émetteur, avec peu de bénéfice pour celui qui détient un token spéculatif.
« Cette technologie a un avenir » n’est pas la même chose que « ce token vaut son prix ».
Mon verdict
La crypto est utile à la marge : pour les personnes que le système bancaire sert mal, dans les pays où la monnaie locale est cassée, et pour certains transferts internationaux. Là, elle apporte une vraie valeur, et il serait malhonnête de le nier.
Il existe aussi des applications crédibles dans la plomberie financière : règlement, automatisation et tokenisation. Le client ordinaire pourrait en profiter sans jamais voir une adresse de wallet.
Mais pour un Européen qui a un compte bancaire, un salaire et une retraite, je ne suis toujours pas convaincu qu’ajouter de la crypto à ses finances quotidiennes améliore en général l’expérience. Trop souvent, elle ajoute des couches, des frais et des risques à quelque chose qui fonctionne déjà.
Et quelle que soit la voie choisie, la comparaison utile porte sur l’ensemble du parcours : ce que vous payez, ce que le destinataire peut réellement dépenser, le temps que cela prend, et ce qui se passe quand quelque chose tourne mal.
Le paradoxe de la semaine résume tout : le même monde crypto qui vous permet de perdre votre argent pour toujours permet aussi à un émetteur de geler celui du voleur.
La crypto n’est ni bonne ni mauvaise. C’est un outil. La question est de savoir qui tient l’interrupteur, et qui paie le péage.
Accusation ou défense : de quel côté êtes-vous ?
Donnez-moi une situation ordinaire où la crypto laisse l’utilisateur gagnant, après tous les frais, toutes les conversions et le retrait final. Combien cela a-t-il coûté, et quelle était l’alternative ?
Vous voulez comprendre ce que personne ne vous dit sur la crypto ?
Mes deux livres vont plus loin : What Nobody Tells You Before You Invest in Crypto, pour l’investisseur, et What Nobody Tells You About the Plumbing of Crypto, pour ce qui se passe en coulisses. Tous deux sont disponibles en anglais sur Amazon, Apple Books et Google Play.
Si vous construisez une entreprise de crypto ou de paiement, ou si vous avez besoin d’une licence, écrivez-nous à insight@fintechlex.com ou sur WhatsApp +41 787 983 770.
Sources : Banque mondiale ; Banque centrale de Chypre ; Elliptic ; mise à jour de Binance sur l’incident du 30 octobre 2026 ; TRM Labs ; Commission européenne ; Circle ; Chainalysis ; Ethereum.org ; Banque des règlements internationaux ; HMRC. Les chiffres de l’incident reflètent les mises à jour citées et peuvent évoluer.
Rene-Philippe