

 Par Rene Philippe Raymond Dubout · · Mis à jour le
Garder des cryptos pour des clients est l’un des modèles d’affaires les plus courants que nous voyons en Suisse, et l’un des plus mal compris. La même application de portefeuille peut n’avoir besoin que d’une affiliation à un SRO (OAR, organisme d’autoréglementation), d’une licence fintech ou d’une licence bancaire complète. La différence ne tient pas à la technologie. Elle tient à qui contrôle les jetons, à la manière dont ils sont comptabilisés, et à ce que vous en faites.
Vous cherchez une licence crypto suisse ou une société Swiss VASP, c’est-à-dire un prestataire de services d’actifs virtuels (PSAV) ? Voyez notre service licence crypto suisse.
Ce guide indique où passent les lignes aujourd’hui, et ce qui arrive. Il fait partie de notre guide de la licence crypto suisse.
Trois questions décident de la licence
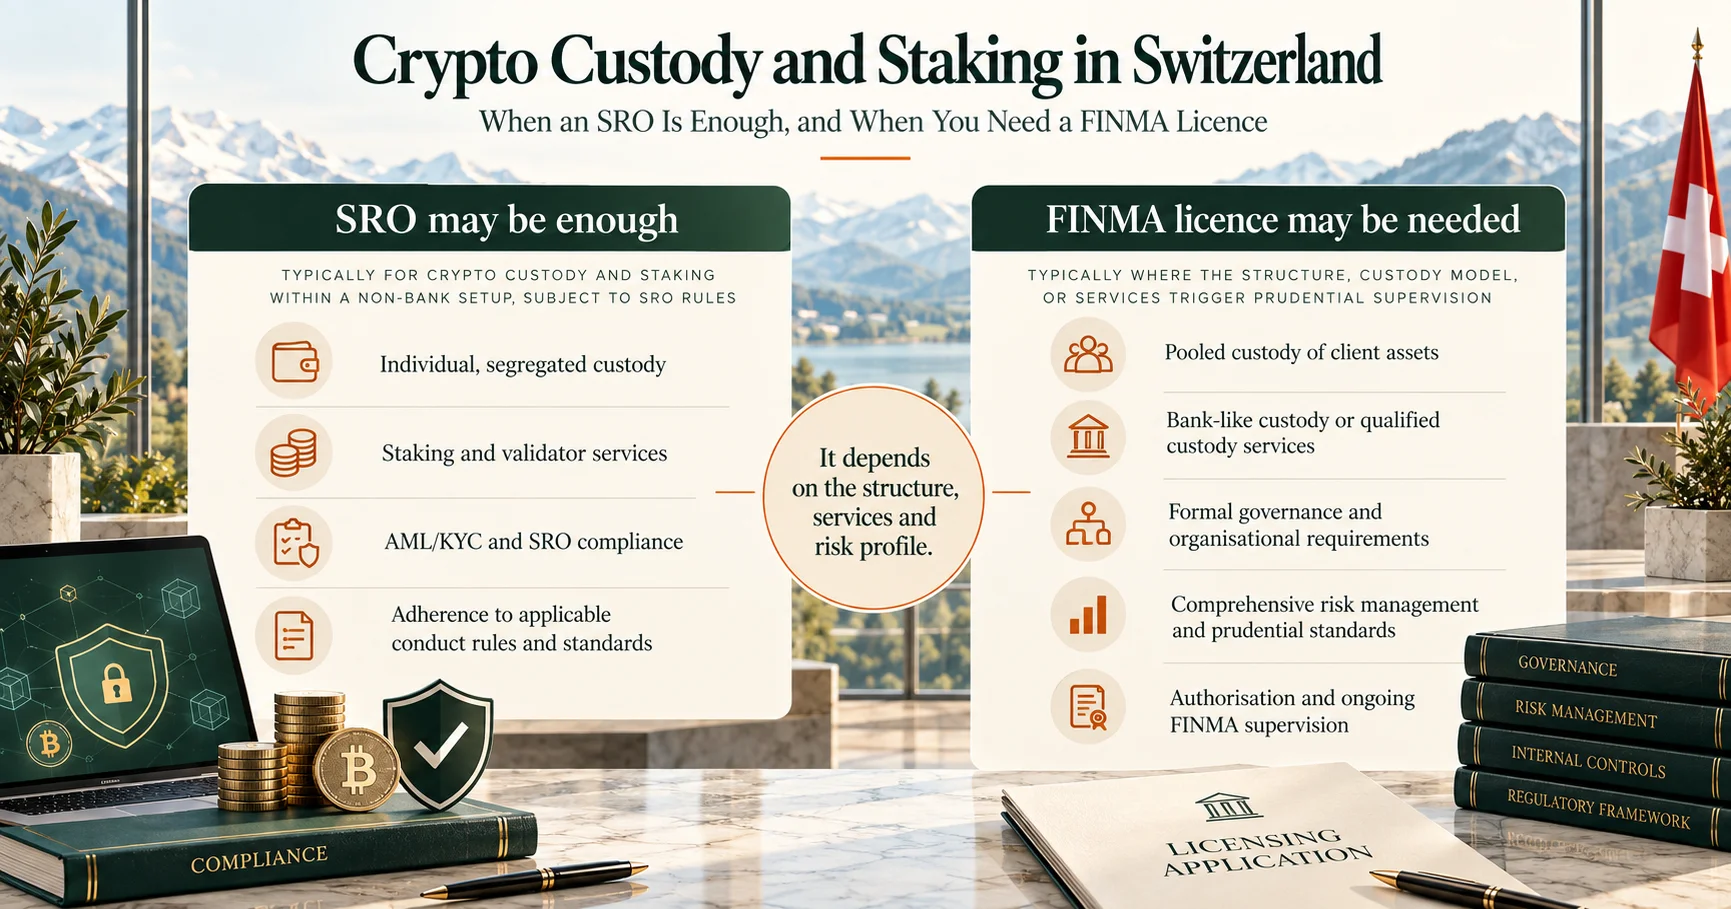
- Qui contrôle les actifs ? Si le client contrôle seul les clés privées, le prestataire peut se contenter de fournir un logiciel. Si le prestataire peut disposer des avoirs des clients, des obligations anti-blanchiment naissent en règle générale.
- Comment les actifs sont-ils détenus ? La garde individuelle peut fonctionner sous la surveillance d’un SRO. La garde collective de jetons de paiement exige en général une autorisation de la FINMA, même lorsque la part de chaque client est clairement enregistrée.
- Que peut faire le prestataire avec les actifs ? La simple conservation est une chose. Prêter, utiliser les avoirs des clients pour sa propre activité ou proposer du staking peut changer la qualification réglementaire.
Swiss VASP : ce que le terme veut dire en Suisse
VASP (virtual asset service provider), en français prestataire de services d’actifs virtuels (PSAV), est le terme international utilisé par le GAFI pour une entreprise qui échange, transfère ou garde des crypto-actifs pour des clients. En Suisse, un VASP est un intermédiaire financier au sens de la loi sur le blanchiment d’argent (LBA) : dans la plupart des cas, il exerce grâce à l’affiliation à un SRO (OAR, organisme d’autoréglementation), et il lui faut une autorisation de la FINMA dès que son activité relève de la banque, du négoce de valeurs mobilières ou de la future licence d’établissement pour services crypto.
Garde séparée : l’affiliation à un SRO
La garde individuelle n’exige normalement pas de licence bancaire, à condition que les actifs restent identifiables, soient tenus à la disposition du client et remplissent les conditions de la distraction en cas de faillite.
Le dépositaire doit néanmoins respecter les exigences suisses en matière de lutte contre le blanchiment et, sauf s’il est soumis à une autre forme appropriée de surveillance anti-blanchiment (par exemple comme banque ou maison de titres surveillée par la FINMA), s’affilier à un SRO reconnu. Cela implique l’identification des clients, la vérification de l’ayant droit économique, la surveillance des transactions, la conservation des documents et des audits anti-blanchiment périodiques. La fréquence des audits dépend des règles du SRO et du profil de risque de la société. Voyez L’audit annuel du SRO suisse.
L’affiliation à un SRO est une surveillance anti-blanchiment. Ce n’est pas une licence bancaire ou prudentielle de la FINMA.
Garde collective : licence fintech ou licence bancaire
Regrouper les cryptos des clients dans un seul portefeuille omnibus change la situation réglementaire.
Selon le droit bancaire suisse, la garde collective à titre professionnel de cryptoactifs de paiement exige en général une autorisation de la FINMA, même lorsqu’un registre interne identifie le droit de chaque client.
Si la part de chaque client est clairement enregistrée et que les actifs restent à la disposition des clients, une licence fintech selon l’article 1b de la loi sur les banques peut suffire. Lorsque les parts des clients ne peuvent pas être clairement identifiées, ou que les actifs ne sont pas tenus à disposition, une licence bancaire complète peut être nécessaire.
La limite de 100 millions de francs applicable à la licence fintech concerne les dépôts du public. Elle ne doit pas être présentée comme un plafond général pour les cryptoactifs distrayables détenus en garde collective.
La structure précise compte. Un bon registre interne est nécessaire, mais il ne transforme pas une garde collective en garde individuelle.
Utiliser les jetons : là où commence le droit bancaire
La situation change lorsqu’un dépositaire commence à utiliser les avoirs des clients pour sa propre activité.
Prêter les cryptos des clients, les remettre en gage pour ses propres obligations ou les utiliser pour des activités pour compte propre peut empêcher ces actifs d’être considérés comme des valeurs déposées protégées en cas de faillite. Selon la structure, ils peuvent au contraire être traités comme des dépôts du public, ce qui déclenche une autorisation de droit bancaire et des exigences de capital. Voyez Dépôt ou monnaie électronique ? Ce qui arrive à votre argent si votre fintech fait faillite.
Cependant, toutes les formes de staking ne transforment pas automatiquement les avoirs des clients en dépôts. Le staking effectué spécifiquement pour un client, aux conditions reconnues par la FINMA, doit être distingué du staking effectué pour le compte propre du dépositaire.
La question n’est pas seulement de savoir si le client reçoit un rendement. C’est de savoir qui contrôle les actifs, qui porte les risques, et si le client conserve un droit exécutoire sur des actifs identifiables.
Staking : comment il peut fonctionner sans licence bancaire
Le staking mérite une attention particulière, car son traitement juridique dépend de la manière dont le service fonctionne.
On le confond souvent avec la banque traditionnelle, parce que les deux peuvent procurer un rendement aux clients. Juridiquement et économiquement, ce sont pourtant des activités très différentes.
1. Le staking n’est pas une prise de dépôts traditionnelle
Une banque utilise en général les dépôts dans le cadre de ses activités de crédit et de financement. Dans les réseaux à preuve d’enjeu (proof of stake) comme Ethereum, Cardano ou Polkadot, les récompenses de staking proviennent de la participation à la sécurisation et au fonctionnement de la blockchain.
Ces récompenses peuvent comprendre des jetons nouvellement émis et des frais de transaction du réseau. Ce ne sont pas forcément des intérêts payés par des emprunteurs.
Par conséquent, fournir un service de staking ne constitue pas, en soi, une activité bancaire ou de prise de dépôts.
2. Ce que la FINMA accepte
La FINMA distingue le staking non dépositaire (non-custodial), le staking direct avec garde et les montages faisant intervenir d’autres prestataires de staking.
Selon sa communication 08/2023, un prestataire surveillé par un SRO peut effectuer certaines formes de staking direct pour le compte de clients sans licence bancaire, à condition de respecter les conditions de la garde individuelle. Parmi elles : des adresses séparées et identifiables, et le fait que le prestataire conserve les clés de retrait concernées.
La situation se complique lorsque les actifs de plusieurs clients sont regroupés, lorsqu’un autre prestataire contrôle les clés de retrait, ou lorsque le dépositaire utilise les actifs pour son propre compte.
Les périodes de blocage et le slashing créent aussi une incertitude sur la protection en cas de faillite. L’approche de la FINMA comporte des conditions précises et ne constitue pas une exemption générale pour les activités de staking.
3. Bitcoin Suisse : un exemple concret
Bitcoin Suisse montre comment la garde institutionnelle de cryptos et le staking peuvent fonctionner en dehors d’une licence bancaire traditionnelle.
En Suisse, Bitcoin Suisse AG exerce comme intermédiaire financier affilié au VQF, un organisme d’autoréglementation reconnu par la FINMA.
Sa filiale européenne, Bitcoin Suisse (Europe) AG, a obtenu en juin 2026 une autorisation de l’autorité des marchés financiers du Liechtenstein pour fournir des services sur crypto-actifs selon MiCAR, notamment la conservation et l’administration de crypto-actifs pour le compte de clients.
Ni l’affiliation à un SRO ni un agrément CASP ne doivent être confondus avec une licence bancaire.
Sous MiCAR, le staking n’est pas une activité soumise à une licence distincte. Les services de staking qui impliquent la garde d’avoirs de clients doivent toutefois respecter les exigences de conservation applicables aux CASP.
4. Garde et infrastructure de validateurs
Bitcoin Suisse exploite une infrastructure de garde institutionnelle et des services de validateur pour des réseaux à preuve d’enjeu.
En Suisse, selon le produit de garde et les exigences opérationnelles, les avoirs des clients peuvent être détenus en garde individuelle séparée ou temporairement en garde collective. Ces derniers montages sont soumis à des garanties contractuelles et réglementaires précises, y compris les dispositions applicables en matière de garantie bancaire.
Il faut aussi distinguer les clés de signature du validateur, qui servent à faire fonctionner le validateur de la blockchain, et les identifiants de retrait, qui déterminent le contrôle des actifs mis en staking.
Le traitement juridique dépend des arrangements contractuels, de la séparation des actifs, du contrôle des droits de retrait et de la possibilité, pour le prestataire, d’utiliser les actifs à ses propres fins.
Lorsque ces arrangements remplissent les exigences réglementaires et du droit de la faillite, le staking peut être fourni sans licence bancaire traditionnelle.
5. La protection des clients n’est pas une garantie des dépôts
Les cryptoactifs détenus dans des montages de garde séparée conformes peuvent être protégés de la masse en faillite du dépositaire.
Cette protection n’équivaut pas à une garantie des dépôts bancaires. Elle n’élimine ni le risque de marché, ni le risque de slashing, ni les défaillances techniques, ni les retards de retrait, ni tous les risques de contrepartie.
La question importante n’est donc pas seulement de savoir si le staking rapporte, mais comment les avoirs du client sont juridiquement détenus, contrôlés et protégés.
Les distinctions clés
| Caractéristique | Banque traditionnelle | Services de staking crypto |
|---|---|---|
| Source du rendement | Crédit et autres activités bancaires | Récompenses du protocole blockchain |
| Cadre réglementaire | Législation bancaire | Lutte contre le blanchiment, règles de garde et, le cas échéant, législation bancaire |
| Autorisation requise | Licence bancaire pour la prise de dépôts réglementée | Dépend de la juridiction et de la structure de l’activité |
| Traitement des actifs | Les dépôts sont en général des créances contre la banque | Les valeurs déposées conformes peuvent être distraites |
| Protection des clients | Garantie des dépôts applicable et garanties bancaires | Séparation de la garde, droits juridiques et garanties opérationnelles |
| Principaux risques | Crédit, liquidité et insolvabilité de la banque | Slashing, risques techniques, de garde, de contrepartie et de marché |
En un coup d’œil
| Modèle d’affaires | Situation réglementaire habituelle |
|---|---|
| Logiciel de portefeuille non dépositaire, le client garde le contrôle exclusif | Normalement ni licence de garde ni SRO pour la seule garde |
| Garde individuelle, adresses séparées par client | En général surveillance par un SRO |
| Garde collective, droits des clients clairs, actifs tenus à disposition | Licence fintech ou licence bancaire |
| Garde collective, droits des clients pas clairement identifiables | Licence bancaire |
| Staking direct pour les clients aux conditions fixées par la FINMA | Un SRO peut suffire |
| Prêt ou usage pour compte propre des avoirs des clients | Analyse de droit bancaire ; une licence bancaire peut être nécessaire |
Le résultat réglementaire dépend toujours du modèle d’affaires réel, pas simplement du nom donné au service.
Pour les établissements agréés : la communication FINMA 01/2026
Le 12 janvier 2026, la FINMA a précisé ses attentes concernant la garde de cryptoactifs par les établissements qu’elle surveille : banques, gestionnaires de fortune, directions de fonds et émetteurs de produits crypto. Les points clés :
- La garde à l’étranger n’est possible qu’auprès d’un sous-dépositaire soumis à une surveillance équivalente, dans un pays dont le droit de la faillite protège les actifs.
- L’établissement suisse reste responsable, même lorsque la garde est externalisée.
- Un gestionnaire de fortune qui garde un dépositaire seulement affilié à un SRO doit informer ses clients du risque accru, leur présenter des alternatives et obtenir leur consentement écrit.
Pour les dépositaires seulement affiliés à un SRO, le message est clair : les clients réglementés demanderont plus qu’une affiliation à un SRO.
Ce qui arrive : l’établissement pour services crypto
La Suisse prépare une nouvelle réforme.
En octobre 2025, le Conseil fédéral a ouvert une consultation sur des modifications de la loi sur les établissements financiers, qui propose deux nouvelles catégories : l’établissement de moyens de paiement, destiné à remplacer l’actuelle licence fintech, et l’établissement pour services crypto (crypto institution).
Le cadre proposé pour l’établissement pour services crypto couvrirait divers services professionnels portant sur des cryptoactifs, notamment les activités de garde et de négoce concernées.
La consultation s’est terminée le 6 février 2026. Les propositions ne remplacent pas encore le cadre d’autorisation actuel, et leur portée finale, les dispositions transitoires et la date d’entrée en vigueur dépendront du processus législatif.
Pour les entreprises qui prévoient d’offrir des services de garde en Suisse, l’approche raisonnable consiste à bien comprendre les exigences actuelles tout en se préparant à un environnement réglementaire potentiellement plus exigeant. Sur les stablecoins, voyez Émettre un stablecoin en Suisse.
Demandez-nous où se situe votre modèle de garde, ou écrivez à insight@fintechlex.com.
Vous voulez créer ou racheter une société suisse affiliée à un SRO (OAR) ? Voyez notre service licence SRO suisse et rachat de société.
Cet article est fourni à titre d’information générale et ne constitue pas un conseil juridique.



