

 Par Rene Philippe Raymond Dubout · · Mis à jour le
Il n’existe pas une seule « licence crypto suisse ». Il existe une carte : ce que vous pouvez exploiter sous un SRO (OAR, organisme d’autoréglementation) aujourd’hui, ce qui exige un partenaire ou une licence FINMA, et ce que la réforme de 2027 va changer.
La réponse courte
- La plupart des activités crypto démarrent sous un SRO. Plateforme d’échange, courtage, OTC, portefeuilles dépositaires et non dépositaires, garde séparée, staking et prêts garantis par des cryptos sur vos fonds propres peuvent tous fonctionner avec une affiliation à un SRO au sens de la loi sur le blanchiment d’argent. C’est le statut de Swiss VASP, ou prestataire de services d’actifs virtuels (PSAV).
- Un SRO ne suffit pas pour détenir les fonds des clients en monnaie fiat sous forme de dépôts, émettre un stablecoin, exploiter une plateforme de jetons-valeurs mobilières (security tokens), gérer un fonds crypto ou gérer des portefeuilles comprenant des instruments financiers. Un portefeuille composé uniquement de crypto-actifs qui ne sont pas des instruments financiers peut être géré sous un SRO.
- Le goulet d’étranglement, c’est la monnaie fiat, pas la crypto. L’argent des clients passe par une banque partenaire ou un établissement de monnaie électronique (EMI) tant que vous n’avez pas votre propre licence.
- Les règles changent. Une nouvelle licence FINMA d’établissement pour services crypto arrive. Le SRO est l’endroit où commencer, pas où rester pour toujours.
D’abord, il n’existe pas une seule « licence crypto »
La Suisse n’a pas de licence crypto à tout faire. Elle réglemente ce que vous faites, pas la technologie que vous utilisez. Les mêmes règles s’appliquent que l’actif soit un franc ou un jeton : qui détient l’argent ou les actifs du client, s’agit-il d’un dépôt, et vendez-vous un produit réglementé ?
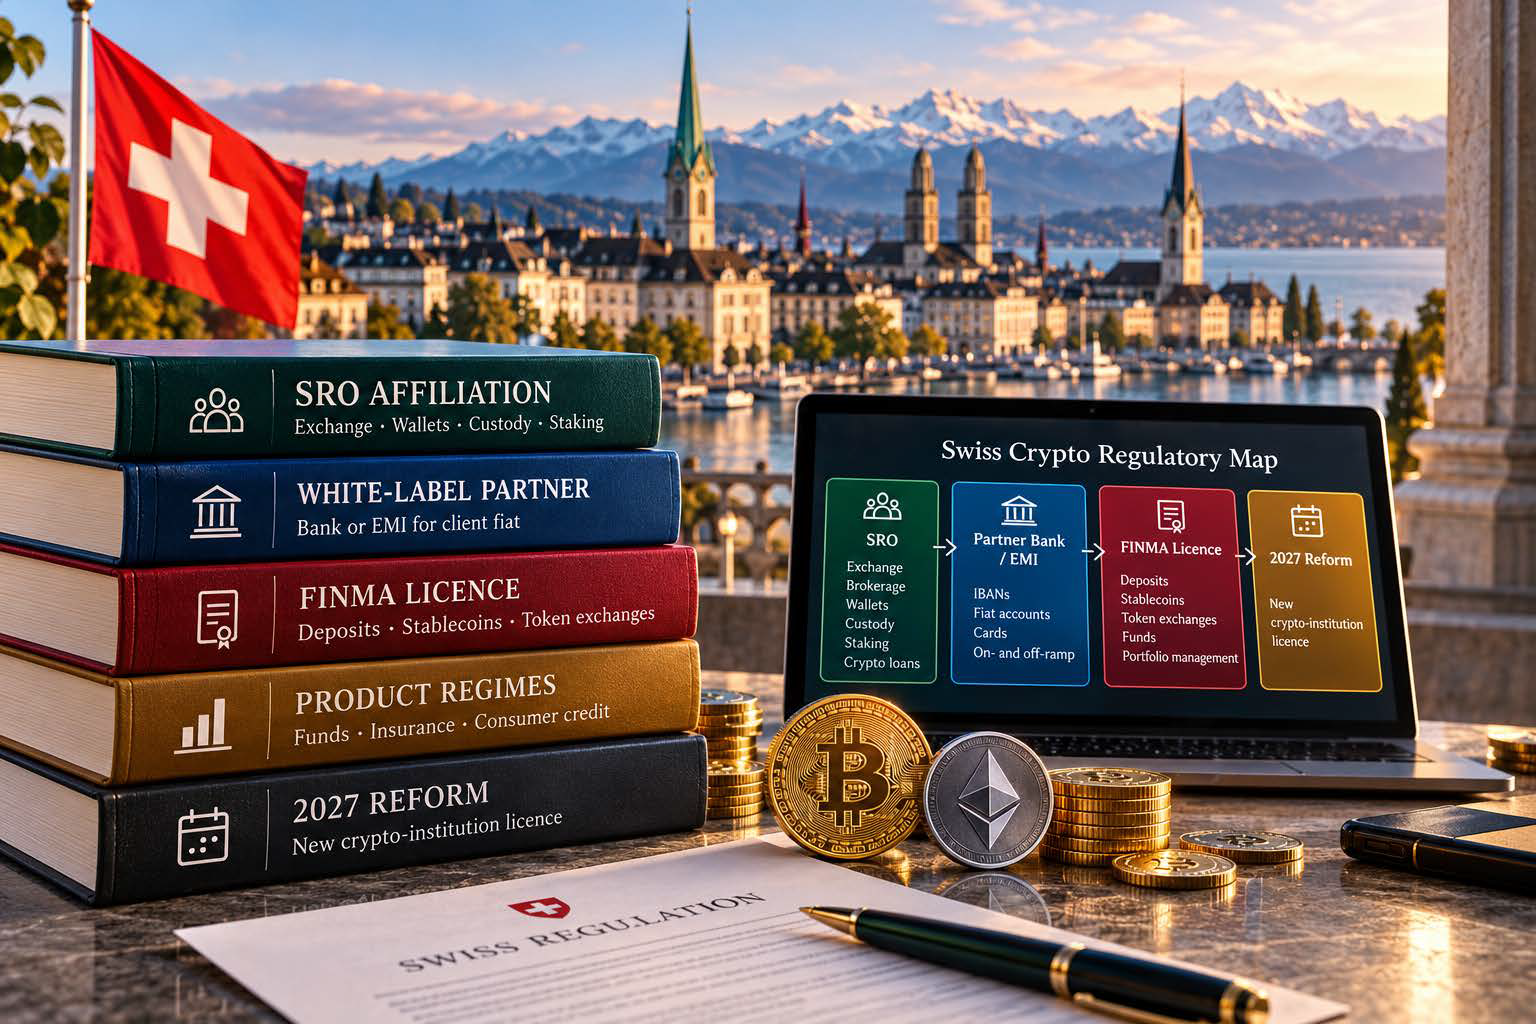
En pratique, une activité crypto en Suisse repose sur une ou plusieurs de ces cinq couches :
| Couche | Ce que c’est | Usage typique pour la crypto |
|---|---|---|
| Affiliation à un SRO | Surveillance anti-blanchiment par un organisme d’autoréglementation reconnu par la FINMA | Plateforme d’échange, courtage, portefeuilles, garde, staking, prêts garantis par des cryptos |
| Partenaire en marque blanche | Une banque ou un EMI agréé qui détient pour vous les fonds fiat des clients | IBAN, comptes fiat, cartes, entrée et sortie en monnaie fiat |
| Licence FINMA | Banque, licence fintech, maison de titres, système de négociation TRD, gestionnaire de fortune, fonds | Dépôts, émission de stablecoins, plateformes de jetons, fonds crypto |
| Régimes de produits | Placements collectifs, assurance, crédit à la consommation | Fonds de rendement, couverture d’assurance, crédits aux consommateurs |
| Réforme 2027 | Nouvelles licences d’établissement pour services crypto et d’établissement de moyens de paiement | Garde et négoce sous surveillance directe de la FINMA |
La classification du jeton compte aussi. La FINMA distingue les jetons de paiement, les jetons d’utilité et les jetons d’investissement, et un jeton d’investissement qui constitue une valeur mobilière entraîne les règles des valeurs mobilières. Je l’ai expliqué dans La classification des jetons, clé de la réglementation crypto suisse.
Swiss VASP : ce que le terme veut dire en Suisse
VASP (virtual asset service provider), en français prestataire de services d’actifs virtuels (PSAV), est le terme international utilisé par le GAFI pour une entreprise qui échange, transfère ou garde des crypto-actifs pour des clients. En Suisse, un VASP est un intermédiaire financier au sens de la loi sur le blanchiment d’argent (LBA) : dans la plupart des cas, il exerce grâce à l’affiliation à un SRO (OAR, organisme d’autoréglementation), et il lui faut une autorisation de la FINMA dès que son activité relève de la banque, du négoce de valeurs mobilières ou de la future licence d’établissement pour services crypto.
Ce que vous pouvez exploiter sous un SRO aujourd’hui
Une société qui accepte, garde ou transfère des crypto-actifs pour des clients à titre professionnel est un intermédiaire financier au sens de la loi sur le blanchiment d’argent. Elle doit s’affilier à un SRO, qui surveille sa conformité anti-blanchiment. Sur cette base, les activités suivantes peuvent fonctionner sans licence FINMA :
| Activité | Sous un SRO aujourd’hui ? | Condition |
|---|---|---|
| Plateforme d’échange crypto : achat, vente, échange contre votre propre livre ou un fournisseur de liquidité | Oui | Pas de fonds fiat des clients détenus comme dépôts |
| Courtage et desk OTC | Oui | Exécution bilatérale, KYC complet et surveillance des transactions |
| Portefeuilles non dépositaires (auto-hébergés) | Oui | Souvent hors du périmètre anti-blanchiment, selon le modèle |
| Portefeuilles dépositaires et garde en chambre froide | Oui | Cryptos séparées et attribuées à chaque client, voir plus bas |
| Staking | Oui | Les avoirs des clients restent séparés ; conditions de staking communiquées |
| Prêts garantis par des cryptos ou par des actifs en staking | Oui | Prêtés sur vos fonds propres ou ceux des actionnaires ; les prêts aux consommateurs font entrer en jeu la loi sur le crédit à la consommation |
| Solutions de paiement crypto et fiat pour commerçants | Oui, pour la couche anti-blanchiment | Règlement des commerçants par un acquéreur agréé |
| Portefeuille prépayé de dépenses | Oui, dans certaines limites | Jusqu’à 3 000 francs par client, paiement uniquement, sans intérêts, sans retrait en espèces |
C’est ainsi que la plupart des sociétés crypto suisses ont démarré, y compris certaines des plus grandes. La voie du SRO est rapide, proportionnée et reconnue par les banques et les contreparties. Comment l’obtenir (voies, exigences, délais) est expliqué dans notre guide de la licence SRO suisse 2026.
Où s’arrête le SRO
Un seul principe derrière toutes les réponses : l’affiliation à un SRO est une surveillance anti-blanchiment, rien de plus. Elle vous permet d’agir comme intermédiaire financier. Elle ne vous autorise pas à accepter des dépôts, à exploiter un produit de placement ni à souscrire des risques.
| Vous voulez… | Avec votre seul SRO ? | La voie aujourd’hui |
|---|---|---|
| Détenir les fonds fiat des clients sur des comptes | Non, ce serait accepter des dépôts | Banque partenaire ou EMI en marque blanche ; ou une licence fintech |
| Émettre des IBAN et des cartes | Pas directement | Banque ou EMI en marque blanche ; programme de cartes avec un émetteur agréé |
| Émettre un stablecoin remboursable en francs, euros ou dollars | Non | Licence bancaire ou fintech, ou modèle de garantie de défaillance bancaire (communication FINMA 06/2024) |
| Exploiter une plateforme qui cote des jetons-valeurs mobilières | Non | Système de négociation TRD, maison de titres ou licence de bourse |
| Proposer des fonds crypto « de rendement » | Non | Régime des placements collectifs, ou distribuer un fonds tiers autorisé |
| Gérer des portefeuilles de clients de manière discrétionnaire | Non | Licence FINMA de gestionnaire de fortune et organisme de surveillance |
| Assurer les avoirs des clients par votre propre captive | Non | Licence d’assurance, ou distribuer une couverture tierce |
Un « non » dans ce tableau veut rarement dire « pas du tout ». Il veut dire « pas avec votre seul SRO ». Presque tout peut encore être proposé par un partenaire agréé, ou logé dans une entité séparée dotée de la bonne licence.
La garde : la séparation est tout
La garde de cryptos est l’endroit où la frontière entre une société SRO et une banque est la plus mince. Depuis la loi TRD, les crypto-actifs détenus pour des clients peuvent être distraits de la masse du dépositaire en cas de faillite (loi sur la poursuite pour dettes et la faillite, art. 242a), à condition d’être détenus pour le client et de lui être attribués en tout temps.
- Séparés, attribués à chaque client : ce n’est pas un dépôt. Cela peut fonctionner sous un SRO aujourd’hui.
- Regroupés, non attribués, ou utilisés par le dépositaire : cela redevient un dépôt, et un terrain bancaire.
- Recours à un sous-dépositaire : choisissez-en un qui est surveillé et documentez la séparation. La communication FINMA 01/2026 sur la garde de cryptos fixe ses attentes sur la gouvernance des clés, la séparation et les sous-dépositaires étrangers.
Les portefeuilles multisignatures, les modules matériels de sécurité (HSM) et les cérémonies de clés documentées ne sont plus un détail technique. C’est ce que le SRO, l’auditeur et la banque demanderont à voir.
Stablecoins et jetons
Émettre un stablecoin
Un stablecoin que les détenteurs peuvent se faire rembourser au pair en francs, euros ou dollars leur donne une créance contre l’émetteur. En droit bancaire suisse, cette créance est traitée comme un dépôt. Aujourd’hui, les voies sont une licence bancaire, une licence fintech, ou une garantie de défaillance bancaire couvrant la créance de chaque détenteur, un modèle que la FINMA a durci dans sa communication 06/2024. J’ai décrit une structure dans Émettre un stablecoin suisse avec un SRO. Avec la réforme, l’émission d’un stablecoin suisse rattaché à une seule monnaie deviendra le domaine exclusif de la nouvelle licence d’établissement de moyens de paiement.
Émettre et négocier des jetons d’investissement
Une société surveillée par un SRO peut émettre des actions, obligations ou créances tokenisées et les placer auprès de ses clients, à condition de respecter les règles sur le prospectus et les services financiers. Ce qu’elle ne peut pas faire, c’est exploiter une plateforme qui réunit de nombreux acheteurs et vendeurs de jetons-valeurs mobilières selon des règles non discrétionnaires. C’est une plateforme de négociation, et elle exige une licence FINMA (système de négociation TRD, maison de titres ou bourse).
Depuis l’entrée en vigueur de la loi TRD le 1er février 2021, le droit suisse reconnaît les droits-valeurs inscrits, ce qui rend les actions et obligations tokenisées juridiquement solides : voyez Le cadre juridique suisse de la tokenisation d’actifs. Pour les projets de création de jetons, l’entité émettrice est souvent une fondation suisse : Le rôle de la fondation suisse dans les ICO.
Il existe une voie médiane pratique pour une société SRO : un tableau d’annonces fermé, ouvert uniquement aux clients entièrement identifiés, où ils publient des marques d’intérêt non contraignantes. Pas de carnet d’ordres, pas d’appariement automatique, pas de priorité prix-temps. Les intérêts concordants sont exécutés de manière bilatérale, hors plateforme, l’intermédiaire se chargeant de la documentation, des contrôles anti-blanchiment et du règlement. Bien conçu, ce système offre une sortie aux détenteurs de jetons sans devenir une bourse.
Prêt crypto et staking
Prêter sur ses propres fonds n’est pas une activité soumise à licence en Suisse. Une société crypto sous SRO peut prêter de la monnaie fiat ou des stablecoins contre des cryptos en garantie, et même détenir des actifs en staking comme garantie, à deux conditions :
- L’argent prêté est le vôtre : fonds propres, prêts d’actionnaires ou fonds de participants qualifiés, jamais les avoirs des clients ni des garanties réutilisées. Financer des prêts avec l’argent des clients, c’est accepter des dépôts.
- Prêter à des consommateurs fait entrer en jeu la loi sur le crédit à la consommation. En restant entre entreprises, le modèle reste dans le cadre du SRO.
Combiné à une plateforme d’échange, le prêt devient un modèle solide : un seul KYC pour les deux, des garanties liquidées sur votre propre plateforme, et des revenus tirés des intérêts, des écarts de négoce et du staking. J’ai décrit toute l’architecture dans Le modèle suisse intégré de prêt et d’échange fiat-crypto.
Le vrai goulet d’étranglement : la monnaie fiat et les banques
Le SRO vous admet. La banque décide si vous pouvez travailler. Beaucoup de projets crypto obtiennent leur affiliation puis attendent des mois un compte qui accepte les flux des clients. Sans monnaie fiat, une plateforme d’échange crypto est morte avant de naître.
Les structures qui fonctionnent séparent les couches :
- Société et trésorerie : un compte auprès d’une banque suisse ouverte à la crypto.
- Clients fortunés et OTC : une banque privée capable de traiter de grosses transactions crypto-fiat.
- Clients particuliers : comptes, IBAN et cartes par un établissement de monnaie électronique agréé, en marque blanche.
C’est aussi pourquoi les sociétés crypto existantes qui ont déjà une affiliation SRO et des relations bancaires qui fonctionnent se vendent avec une prime. Vous achetez du temps et un accès, pas un certificat.
Ce qui change à partir de 2027
Le 22 octobre 2025, le Conseil fédéral a ouvert une consultation, close le 6 février 2026, sur deux nouvelles licences prévues par la loi sur les établissements financiers :
- Établissement pour services crypto : pour la garde, le négoce, les opérations pour le compte de clients et la tenue de marché en crypto-actifs. Les activités qui fonctionnent aujourd’hui sous un SRO, surtout la garde et le négoce, y compris les plateformes d’échange crypto et les desks OTC, devraient passer sous la surveillance directe de la FINMA, avec une période transitoire. La licence donne aussi une base légale au staking et à la sous-garde à l’étranger.
- Établissement de moyens de paiement : le successeur de la licence fintech, sans plafond de 100 millions de francs, avec des fonds de clients protégés en cas de faillite, et seule voie pour émettre un stablecoin suisse réglementé.
Certaines activités crypto devraient rester sous SRO : les portefeuilles non dépositaires, le négoce pour compte propre sans tenue de marché, le négoce de stablecoins suisses, et la gestion de portefeuilles uniquement crypto, qui devient soumise à des règles de comportement. Les SRO ont aussi relevé leurs standards minimaux pour les prestataires crypto en 2026 : la voie du SRO elle-même devient plus exigeante.
Aucune date d’entrée en vigueur n’a été fixée. En 2026, le plus raisonnable est de démarrer sous un SRO, de se constituer un historique et des relations bancaires, et de préparer en parallèle le dossier de licence. Comment s’y préparer est expliqué dans Les deux nouvelles licences fintech suisses : se préparer d’abord.
La Suisse ou MiCA ?
La Suisse n’est pas dans l’UE : une société crypto suisse n’a donc pas de passeport MiCA vers le marché européen. Pour une activité qui sert des particuliers de l’UE à grande échelle, une licence MiCA CASP peut être la meilleure licence principale ; pour une clientèle internationale, fortunée ou professionnelle, la voie proportionnée du SRO suisse et son écosystème bancaire restent difficiles à battre. Beaucoup de groupes finissent par avoir les deux. Pour les sociétés de l’UE qui ont manqué l’échéance du 1er juillet 2026, voyez MiCA après le 1er juillet 2026 : ce que peuvent encore faire les sociétés crypto sans licence CASP.
Délais et budget
La voie crypto utilise les trois mêmes chemins que toute société SRO :
- Créer de zéro : environ 4 à 5 mois.
- Société prête à l’emploi et demande d’affiliation : environ 10 à 12 semaines.
- Société crypto toute prête, déjà admise dans un SRO et bancarisée : environ 2 à 3 semaines.
Nos prix sont communiqués sur demande, selon la voie choisie et, pour les sociétés existantes, selon la disponibilité et le marché : écrivez-nous à insight@fintechlex.com. Prévoyez aussi dans votre budget les couches propres à la crypto : logiciel d’échange ou de garde, fournisseurs de liquidité, infrastructure de portefeuilles et, pour les particuliers, le programme IBAN et cartes en marque blanche. Détails dans notre guide de la licence SRO suisse 2026.
Questions fréquentes
Existe-t-il une licence crypto en Suisse ?
Pas une seule. La plupart des activités crypto fonctionnent avec une affiliation à un SRO au sens de la loi sur le blanchiment d’argent. Les dépôts, l’émission de stablecoins, les plateformes de jetons et les fonds crypto exigent une licence FINMA. Une licence FINMA dédiée d’établissement pour services crypto est prévue par la réforme mise en consultation en 2025-2026.
Puis-je exploiter une plateforme d’échange crypto en Suisse avec un SRO ?
Oui, pour l’achat, la vente et l’échange de crypto-actifs, à condition de ne pas détenir les fonds fiat des clients comme dépôts. La monnaie fiat passe par une banque partenaire ou un EMI. Une plateforme de jetons-valeurs mobilières exige une licence FINMA.
Ai-je besoin d’une autorisation FINMA pour la garde de cryptos ?
Pas aujourd’hui, si les crypto-actifs des clients sont séparés et attribués à chaque client. Une garde regroupée peut équivaloir à accepter des dépôts. Avec la réforme, la garde devrait passer sous la nouvelle licence d’établissement pour services crypto.
Une société SRO suisse peut-elle émettre un stablecoin ?
Pas avec la seule affiliation à un SRO. Aujourd’hui, il faut une licence bancaire ou fintech, ou une garantie de défaillance bancaire couvrant tous les détenteurs. Avec la réforme, les stablecoins suisses rattachés à une seule monnaie seront émis par des établissements de moyens de paiement.
Combien de temps cela prend-il, et combien cela coûte-t-il ?
Environ 4 à 5 mois en partant de zéro ; environ 10 à 12 semaines avec une société prête à l’emploi. Une société crypto toute prête est plus rapide. Prix sur demande.
Une société crypto suisse est-elle valable dans l’UE ?
Non. La Suisse n’a pas de passeport MiCA. Servir des clients de l’UE à grande échelle exige une licence MiCA CASP ou un partenaire dans l’UE.
Vous préparez une activité crypto en Suisse ?
Dites-nous ce que vous voulez proposer (plateforme d’échange, garde, prêt, paiements, jetons) et à qui. Nous rattacherons chaque activité à la bonne voie : SRO, partenaire ou licence, aujourd’hui et après la réforme. Écrivez à insight@fintechlex.com.
Si vous voulez créer ou racheter une société crypto suisse, voyez notre service licence crypto suisse et rachat de société.
La Suisse change ses règles crypto. Voyez ce que cela signifie dans SRO crypto ou licence en Suisse : ce qui change.
Rene-Philippe — FintechLex SA, Genève | Hong Kong | Londres
Information générale, pas un conseil juridique. Les qualifications dépendent de la structure juridique finale et du circuit des fonds. Les licences d’établissement pour services crypto et d’établissement de moyens de paiement sont encore au stade de projet ; la situation décrite est celle d’octobre 2026.



