

 Par Rene Philippe Raymond Dubout · · Mis à jour le
Tous les quelques mois, un prospect m’explique qu’il peut obtenir une licence de banque offshore aux Comores pour le tiers de nos honoraires, en quelques semaines, et sans déposer le capital qu’exigerait un vrai régulateur. Il a raison sur le prix et sur le délai. Il se trompe sur un détail : la licence ne vaut rien. La Banque centrale des Comores le dit elle-même, par écrit, et l’a dit plus d’une fois.
Si l’on vous propose une licence « Mwali », « Anjouan » ou « Comoros International Banking Authority », pour une banque, un courtier, une société de paiement ou un casino, lisez ceci avant de payer qui que ce soit.
Qui peut agréer une banque aux Comores ?
Une seule institution : la Banque Centrale des Comores (BCC). Selon la constitution de l’Union des Comores, le droit bancaire et financier relève de l’Union, pas des îles. Le pays compte trois îles principales, Ngazidja (Grande Comore), Mwali (Mohéli) et Nzwani (Anjouan), et aucune n’a le pouvoir d’agréer seule une banque.
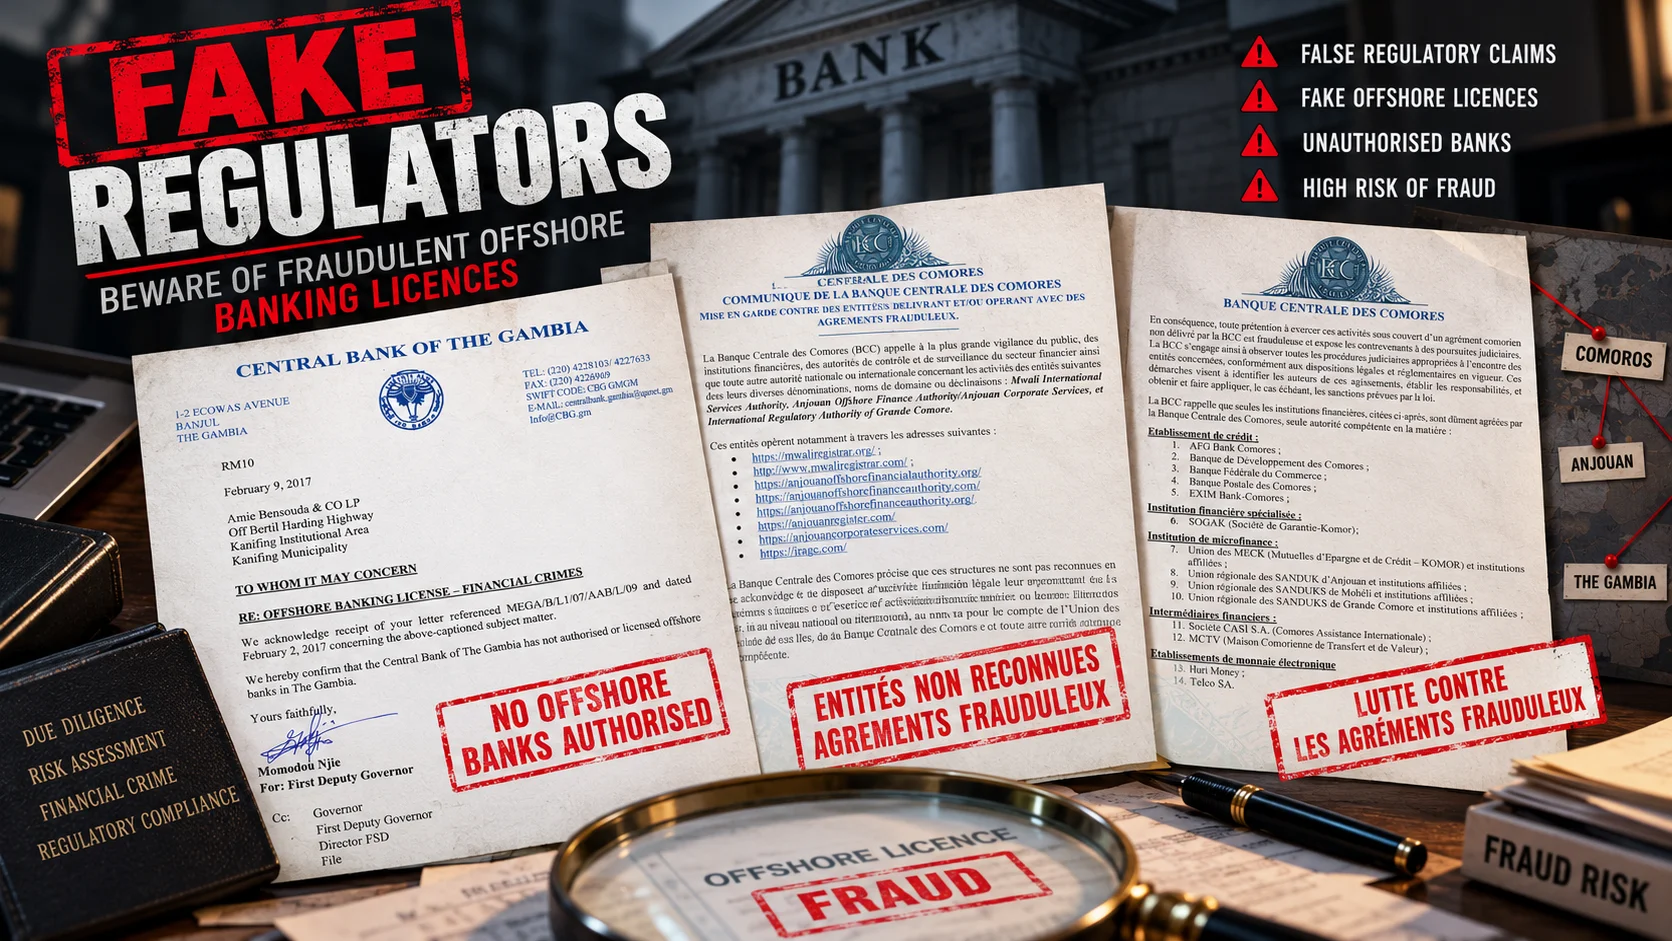
La banque centrale a publié des mises en garde contre des « structures fictives » qui prétendent délivrer à sa place des licences bancaires et financières, mise en garde republiée en décembre 2025. Parmi les entités citées :
- Mwali International Services Authority (MISA)
- Anjouan Offshore Finance Authority (AOFA) / Anjouan Corporate Services
- Comoros Services Ltd
- Comoros International Banking Authority (CIBA)
Autrement dit, une licence de l’une de ces entités est un bout de papier avec un joli tampon. Elle ne fait de vous une banque ni aux Comores ni ailleurs.
Les fausses banques
Les mêmes mises en garde de la banque centrale citent des banques qui se prévalent d’une licence comorienne qu’elles n’ont pas. Certaines disent être agréées par la banque centrale elle-même, d’autres par la MISA, la CIBA ou les entités d’Anjouan. On trouve sur la liste : Exim Credit Bank, Dafri Bank, DTS Circle Bank, Wealth Bank Ltd, GSB Gold Standard Bank Ltd, Bliss Bank, Coriolis Bank Corporation, Revollet International Limited, Ray Next Bank Limited, Tri Bank, Forbes Private Bank, Foreign Finance Bank, International Finance Bank Ltd, Rochester Bank, Micro Capital Bank, Soleil Chartered Bank.
Une banque absente de la liste a-t-elle pour autant une licence valable ? Non. La liste ne montre que celles que la banque centrale avait repérées au moment de l’écrire. Les vendeurs de ces licences ont continué à vendre depuis. La seule hypothèse prudente est la suivante : toute licence délivrée par l’une de ces « autorités » est fausse, que la banque figure sur une liste ou non.
Une vieille histoire
Le Fonds monétaire international s’est penché sur le secteur offshore comorien dès 2010 et a conclu que les institutions offshore n’avaient aucune base légale lors de leur création. Seize ans plus tard, le commerce continue, parce qu’il y a toujours un nouvel acheteur qui veut une banque pour trois fois rien.
Le dernier chapitre concerne les jeux d’argent. Depuis 2023, une entité qui se présente comme l’autorité de licences d’Anjouan délivre des licences de casino en ligne ; près de 1 500 entreprises figurent sur son registre, et le gouvernement comorien en conteste la validité. En octobre 2026, la presse a rapporté que le gouvernement des Comores avait demandé l’aide du Royaume-Uni pour enquêter sur le réseau derrière ces licences et préparait des poursuites. Quand un gouvernement doit demander l’aide d’un pays étranger contre des licences délivrées en son nom, vous devinez ce qu’elles valent.
La Gambie : même produit, autre pays
Les Comores ne sont pas les premières. Il y a quelques années, beaucoup de gens vendaient des « banques offshore en Gambie ». Cela m’a paru bizarre, alors j’ai fait ce que n’importe quel acheteur peut faire et que presque personne ne fait : j’ai engagé un avocat en Gambie et lui ai demandé d’écrire à la banque centrale. La réponse est arrivée le 9 février 2017, sur papier à en-tête de la Central Bank of The Gambia, en une phrase : la banque centrale « has not authorised or licensed offshore banks in The Gambia », elle n’a jamais autorisé ni agréé de banque offshore en Gambie.
Autrement dit, toutes les « banques offshore gambiennes » vendues à l’époque l’étaient sans licence de la seule autorité qui pouvait en accorder une. Le prix pour le savoir : une lettre d’avocat. Le prix pour ne pas le savoir : pour certains acheteurs, tout ce qu’ils avaient mis.
La leçon est la même pour les deux pays. Il n’existe pas de banque offshore aux Comores : la banque centrale, le seul vrai régulateur, le dit elle-même. Point barre. Si vous voulez une banque offshore, ce n’est ni aux Comores ni en Gambie.
Pourquoi des gens les achètent encore
Parce que ça marche, un temps. Vous recevez un certificat, une inscription dans un registre, parfois un code qui ressemble à un code SWIFT, et un site internet qui affiche « banque agréée ». Puis vous essayez d’ouvrir un compte de correspondant, de vous connecter à un réseau de cartes ou simplement d’ouvrir un compte d’exploitation pour la société, et le responsable conformité en face met cinq minutes à trouver la mise en garde de la banque centrale. Beaucoup des codes SWIFT affichés dans ces registres sont faux eux aussi.
Au bout du compte, le coût n’est pas les honoraires versés. Ce sont l’argent de vos clients, votre réputation et, dans bien des pays, un dossier pénal pour avoir reçu des dépôts sans licence. En France, on dit de quelqu’un qui agit sans réfléchir qu’il « achète la corde pour se pendre ». Une fausse licence bancaire, c’est exactement cette corde, vendue avec un certificat.
Le test des cinq minutes avant d’acheter une licence offshore
Pas besoin d’avocat pour repérer la plupart de ces montages. Il faut cinq minutes et un peu de saine méfiance :
- Qui signe la licence ? Dans presque tous les pays, les banques sont agréées par la banque centrale ou le régulateur financier national. Une « autorité insulaire », une « international services authority » ou une société privée qui vend des licences : drapeau rouge.
- Trouvez le régulateur vous-même. N’utilisez pas le lien fourni par le vendeur. Cherchez la banque centrale du pays, allez sur son propre site et consultez le registre des agréments et les mises en garde publiques.
- Quelqu’un vous a-t-il parlé de capital ? Un vrai régulateur veut savoir combien de capital vous apportez, d’où il vient, et qui sont les actionnaires et les administrateurs. Si personne n’a posé la question, ce n’est pas un régulateur.
- Regardez le délai et le prix. Une vraie licence bancaire demande de longs mois et un vrai capital. Une licence en quelques semaines, pour une fraction du coût habituel, n’est pas une bonne affaire. C’est un produit.
- Demandez à une banque. Avant de payer, demandez à la banque avec laquelle vous comptez travailler si elle accepterait cette licence. Son service conformité répondra plus vite que n’importe quel vendeur.
Alors, quelle est la vraie voie ?
Je ne dis pas que la banque offshore est morte, ni que toute petite juridiction est un piège. Il existe des juridictions qui agréent réellement des banques offshore, avec de vrais régulateurs et de vraies règles : le Commonwealth de la Dominique, Sainte-Lucie et les Seychelles, entre autres. Au fil des années, j’ai aidé des clients à créer deux banques de toutes pièces. Mon propos est simple : une licence vaut ce que vaut le régulateur derrière elle, et les licences bon marché le sont pour une raison.
Selon votre projet, il y a trois voies honnêtes :
- Demander une vraie licence bancaire, offshore ou onshore, dans une juridiction qui en délivre réellement, comme la Dominique, Sainte-Lucie ou les Seychelles, et dont les banques correspondantes reconnaissent le régulateur. Cela prend du temps et du capital, mais à la fin, vous avez une banque.
- Racheter un établissement déjà agréé. Une banque, un EMI ou un établissement de paiement qui a déjà sa licence, ses partenaires bancaires et un dossier de conformité propre. Le régulateur doit encore vous approuver comme nouveau propriétaire, mais vous partez de quelque chose qui fonctionne. Nous avons actuellement une banque offshore à vendre à la Dominique, prête à démarrer. Pour les EMI, voir notre guide des licences EMI.
- Avez-vous vraiment besoin d’une licence ? Si vous voulez des comptes et des cartes pour vos clients, une solution en marque blanche peut suffire, sans licence propre. Voir banque en marque blanche.
Nous vous aidons à choisir la voie, à vérifier ce que vous achetez et à mener l’opération jusqu’au bout : demandes de licence, rachats d’établissements agréés et dossiers de changement de contrôle. Avant d’envoyer de l’argent à quiconque vend une licence, écrivez-nous à insight@fintechlex.com.
Sources : Banque Centrale des Comores, mises en garde publiques contre les structures fictives de délivrance d’agréments (republiées en décembre 2025) ; Central Bank of The Gambia, lettre du 9 février 2017 sur les licences bancaires offshore ; FMI, rapport pays n° 10/320 (2010) ; articles de presse sur les licences de jeux d’Anjouan et la demande des Comores au Royaume-Uni (octobre 2026).
Cet article est fourni à titre d’information générale et ne constitue pas un conseil juridique.



