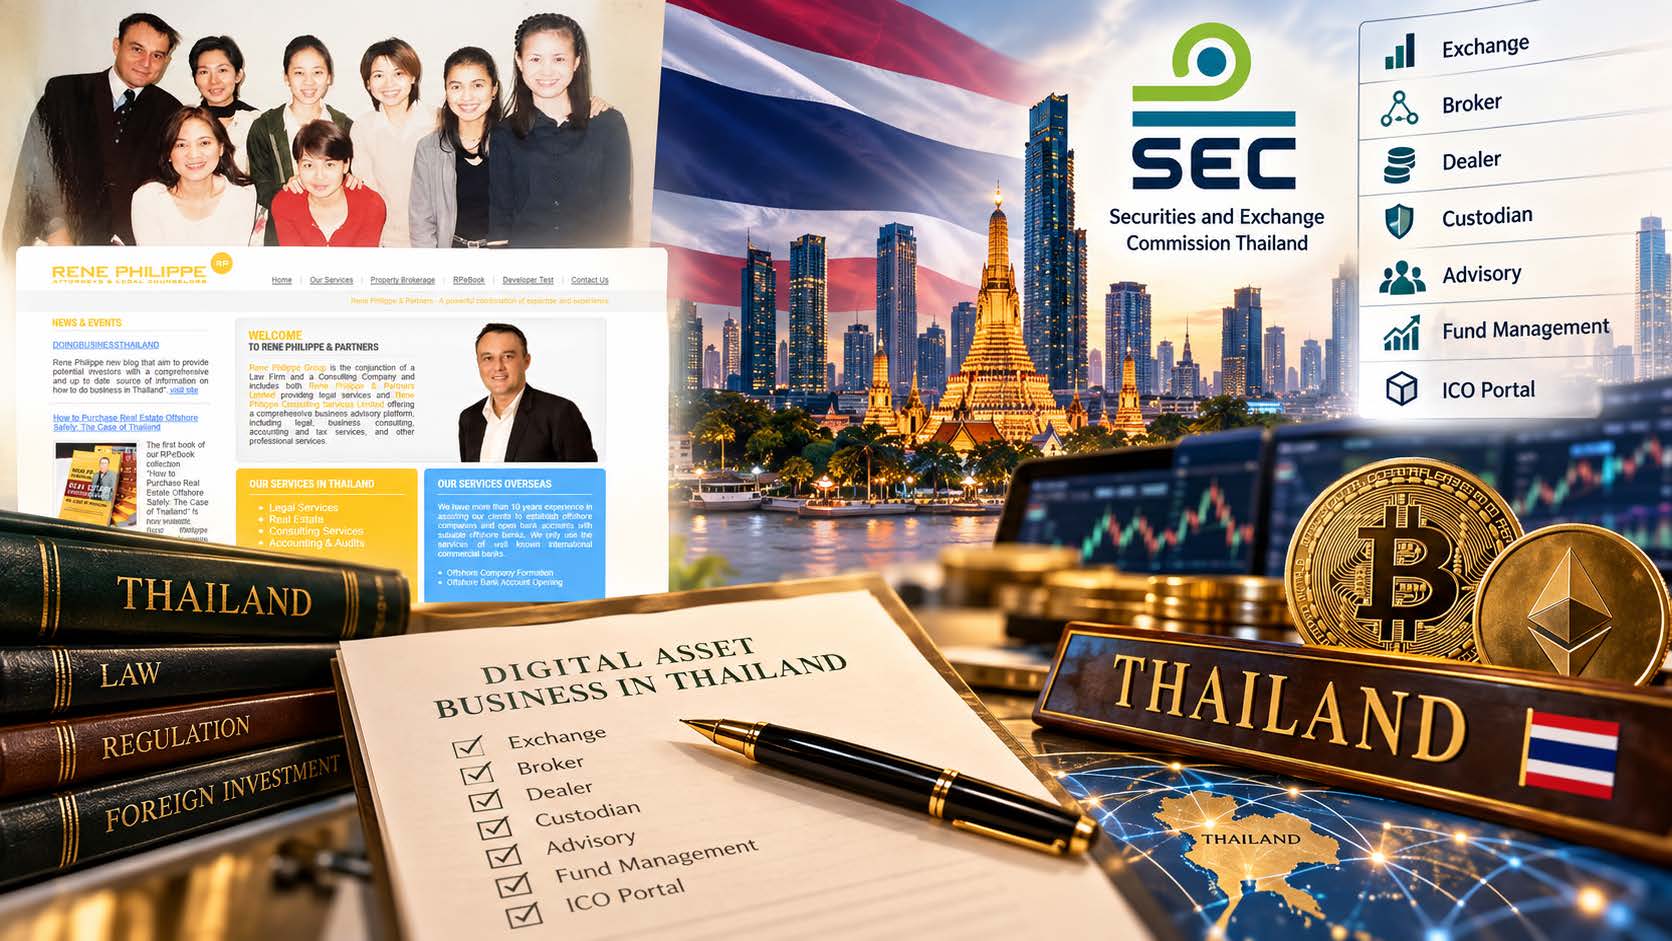
La Thaïlande réglemente les entreprises crypto depuis 2018, plus tôt que presque tout le monde en Asie. En 2025, elle est allée plus loin. Les plateformes offshore qui ciblent des utilisateurs thaïlandais doivent désormais détenir une licence thaïlandaise, les plateformes non agréées ont été bloquées, et les résidents thaïlandais ne paient pas d’impôt sur les plus-values crypto réalisées auprès d’un opérateur agréé jusqu’à fin 2029. Pour un opérateur agréé, c’est presque un marché protégé. Voici ce qu’il faut pour y entrer.
Le cadre juridique
Les entreprises crypto sont régies par l’Emergency Decree on Digital Asset Businesses B.E. 2561 (2018), le décret d’urgence sur les activités liées aux actifs numériques. La Securities and Exchange Commission (SEC) examine les demandes et surveille les titulaires ; la licence elle-même est accordée par le ministre des Finances sur recommandation de la SEC. Exercer une activité sur actifs numériques sans licence est une infraction pénale.
Depuis le décret modificatif (n° 2) B.E. 2568 du 12 avril 2025, l’obligation de licence s’étend aussi aux opérateurs basés à l’étranger qui ciblent des utilisateurs thaïlandais : par exemple un site en thaï, des paiements en bahts, un nom de domaine en .th, du personnel en Thaïlande pour assister les utilisateurs, de la publicité sur les moteurs de recherche visant la Thaïlande, ou le droit thaïlandais choisi comme droit applicable. Depuis le 28 juin 2025, les autorités bloquent l’accès aux plateformes non agréées, dont Bybit, CoinEx et XT.com.
Les sept licences
Le décret reconnaît sept activités sur actifs numériques. La licence de plateforme d’échange n’est que l’une d’entre elles, et souvent pas celle dont un groupe étranger a réellement besoin :
| Licence | Ce qu’elle permet | Capital libéré minimum |
|---|---|---|
| Plateforme d’échange d’actifs numériques (exchange) | Gère un carnet d’ordres qui met en relation acheteurs et vendeurs | 50 millions de bahts ; 10 millions si elle ne détient pas les actifs des clients |
| Courtier en actifs numériques (broker) | Agit pour le compte de clients et transmet leurs ordres aux plateformes | 25 millions de bahts ; 5 millions avec un accès restreint aux actifs des clients ; 1 million sans aucun accès |
| Négociant en actifs numériques (dealer) | Achète et vend pour son propre compte avec des clients, hors plateforme | 5 millions de bahts |
| Gestionnaire de fonds d’actifs numériques | Gère des portefeuilles et des fonds d’actifs numériques | 25 millions de bahts ; 10 millions pour une clientèle institutionnelle uniquement, sans conservation |
| Conseiller en actifs numériques | Donne des conseils en investissement sur les actifs numériques | 1 million de bahts |
| Dépositaire (custodial wallet provider) | Détient des clés privées et des actifs numériques pour le compte de tiers | Fixé par notification de la SEC |
| Portail ICO | Sélectionne les émetteurs et propose des tokens aux investisseurs (approbation de la SEC) | Fixé par notification de la SEC |
Le capital doit être libéré, et le titulaire doit maintenir ses fonds propres au niveau exigé en permanence.
Un point pratique : si votre activité est une plateforme pour des clients thaïlandais, il vous faut une licence de plateforme d’échange ou de courtier. Si vous voulez seulement traiter avec des clients thaïlandais en tant que contrepartie, une licence de négociant demande dix fois moins de capital.
Les exigences
- Une société thaïlandaise. Le demandeur doit être une société anonyme privée ou publique constituée en Thaïlande. Une société étrangère ne peut pas détenir la licence directement ni par une succursale.
- Des personnes qui passent le contrôle d’honorabilité. Les administrateurs, les dirigeants et les actionnaires importants sont contrôlés. Le recours à des prête-noms est un motif de refus.
- Des systèmes. La sécurité informatique, la conservation avec séparation en cold wallet, les procédures KYC et de lutte contre le blanchiment, et la travel rule doivent fonctionner avant l’octroi de la licence, pas après.
- Du personnel sur place. Un vrai bureau en Thaïlande, un responsable de la conformité, et une équipe capable de traiter avec la SEC en thaï.
- Un business plan qui montre comment l’opérateur restera solvable et protégera les actifs des clients.
Le délai
Le délai officiel d’examen est de 150 jours à compter d’un dossier complet : 90 jours à la SEC, puis 60 jours au ministère des Finances. Une fois agréé, l’opérateur doit démarrer son activité dans les 180 jours. En pratique, la constitution de la société, le capital, les systèmes, le recrutement et le dossier lui-même prennent des mois avant que le délai ne commence à courir. Comptez 9 à 12 mois entre la décision et le lancement.
Les coûts
Les frais officiels sont la plus petite partie du budget :
- Frais de dossier : 30 000 bahts.
- Frais de licence : 2,5 millions de bahts pour une plateforme d’échange, 1,25 million pour un courtier, 1 million pour un négociant, 15 000 bahts pour un conseiller.
- Frais annuels : liés à l’activité, par exemple 0,002 % du volume de transactions pour une plateforme d’échange.
Le vrai coût est ailleurs : le capital libéré, qui reste dans la société ; l’infrastructure de conservation et de sécurité ; et les salaires d’une équipe de conformité à Bangkok dès le premier jour, des mois avant le premier client. Pour un budget adapté à votre modèle, écrivez à insight@fintechlex.com.
Une entreprise d’actifs numériques en Thaïlande peut-elle être détenue à 100 % par des étrangers ?
La réponse est plus compliquée, et plus intéressante, que l’habituel « en Thaïlande, les étrangers sont limités à 49 % ». Après examen du décret sur les actifs numériques, du Foreign Business Act (FBA), des commentaires des autorités et des structures de détention réellement utilisées par les opérateurs agréés, la réponse semble être : potentiellement oui, mais il ne faut pas confondre une licence de la SEC avec une autorisation au titre du Foreign Business Act.
La règle des 49 % n’est pas une règle générale du droit des sociétés thaïlandais
Il n’existe pas de règle universelle selon laquelle toute société thaïlandaise doit être détenue à 51 % par des Thaïlandais. La question vient du Foreign Business Act B.E. 2542 (1999). Une société constituée en Thaïlande est considérée comme « étrangère » au sens du FBA lorsque des étrangers détiennent 50 % ou plus de son capital. Cela ne signifie pas qu’une telle société ne peut pas exister : une société peut être constituée en Thaïlande avec 100 % de capital étranger. La question est de savoir si cette société étrangère peut exercer une activité réglementée particulière.
De nombreuses activités de services figurent sur la liste 3 du FBA. Dans ce cas, une société à capital étranger a normalement besoin d’une Foreign Business Licence (FBL), d’un Foreign Business Certificate (FBC), d’un droit issu d’un traité ou d’une exemption légale avant d’exercer l’activité. Les activités sur actifs numériques ajoutent une couche supplémentaire, car elles ont aussi leur propre régime réglementaire.
Deux interprétations possibles
Le décret sur les actifs numériques fixe les conditions de licence pour les plateformes d’échange, les courtiers, les négociants et les autres activités sur actifs numériques. Il ne dit pas que 51 % d’un opérateur agréé doit être détenu par des Thaïlandais. Cela ouvre deux lectures possibles.
La première est que le décret est le régime spécial qui régit ces activités et écarte les restrictions générales du FBA. Une fois l’opérateur approuvé par la SEC et le ministère des Finances, la détention étrangère pourrait atteindre 100 % sans FBL séparée. Il existe des arguments juridiques en faveur de cette lecture, notamment l’articulation entre la section 26 du décret et la section 13 du FBA, selon laquelle une loi spéciale prévaut lorsqu’elle régit spécifiquement la détention par des étrangers ou l’exercice d’activités par des étrangers.
La seconde est que les deux textes répondent à des questions différentes. La licence de la SEC répond à la question : êtes-vous autorisé à exercer l’activité réglementée sur actifs numériques ? Le FBA répond à la question : une société contrôlée par des étrangers peut-elle exercer cette activité en Thaïlande ? Le décret régit la licence, pas la détention étrangère, et le silence d’un texte n’est pas une exemption. Après avoir regardé ce qui se passe réellement sur le marché, je pense que cette seconde interprétation est la plus prudente.
Comment les groupes étrangers ont réellement structuré leurs plateformes thaïlandaises
GMO en donne un exemple utile. Lorsque GMO-Z.com Cryptonomics (Thailand) a lancé sa plateforme thaïlandaise d’échange de cryptoactifs en 2021, GMO a publié sa structure de détention : GMO-Z.com Pte Limited 49 %, GMO-Z.com Holdings (Thailand) Company Limited 50,9 %, et un actionnaire thaïlandais personne physique 0,1 %. La société a obtenu l’autorisation de la SEC et du ministère des Finances pour exploiter une plateforme d’échange de cryptoactifs.
L’entrée de Binance en Thaïlande en est un autre exemple : Gulf Binance a été structurée avec Gulf à 51 % et Binance à 49 %.
Si la licence de la SEC suffisait à régler la question du FBA, pourquoi des groupes internationaux avertis, conseillés par des juristes de premier plan, auraient-ils structuré leurs activités thaïlandaises autour du seuil de 49 % ? Ce n’est pas une preuve juridique définitive. Mais comme indice de la pratique du marché, c’est difficile à ignorer.
La détention étrangère à 100 % est-elle donc impossible ?
Non. Si le FBA s’applique, la conclusion n’est pas « la détention étrangère est limitée à 49 % ». La bonne conclusion est : une société étrangère au sens du FBA doit déterminer si l’activité exige une FBL, un FBC ou une autre exemption. Ce sont deux propositions très différentes. Une société thaïlandaise détenue à 100 % par des étrangers est parfaitement possible. La question est de savoir si elle peut obtenir l’autorisation d’exercer l’activité réglementée.
Les activités sur actifs numériques peuvent avoir un dossier de FBL particulièrement solide
Lorsqu’elles examinent une demande de FBL, les autorités thaïlandaises peuvent tenir compte du transfert de technologie, du savoir-faire et des bénéfices pour la Thaïlande. Une plateforme d’échange ou un courtier international sérieux peut apporter sa propre technologie de négociation et d’appariement des ordres, une infrastructure de conservation, des systèmes de cybersécurité, une expertise blockchain, des outils de surveillance des transactions et de filtrage des sanctions, de la liquidité internationale, des systèmes de surveillance du marché et de gestion des risques, ainsi que du personnel spécialisé et de la formation.
Ce n’est pas simplement du capital étranger qui entre dans une activité de services locale ordinaire. Cela peut fonder une demande de FBL sérieuse. Alors, au lieu de rester artificiellement sous les 50 %, pourquoi ne pas examiner si l’investisseur étranger peut obtenir l’autorisation au titre du FBA et détenir l’activité en toute transparence ?
La solution du prête-nom devient de plus en plus dangereuse
La Thaïlande intensifie la lutte contre la détention d’actions par prête-nom. Un actionnaire thaïlandais ne peut pas détenir des actions pour le compte d’un investisseur étranger afin de contourner le FBA. Depuis le 1er avril 2026, le ministère du Commerce exige des administrateurs thaïlandais, dans certains dépôts, qu’ils confirment, sous peine de sanctions pénales, que tous les actionnaires ont réellement investi et qu’il n’existe aucun arrangement de prête-nom.
La SEC va dans la même direction. Depuis le 16 août 2026, ses règles sur les actionnaires importants des entreprises de titres, de dérivés et d’actifs numériques regardent au-delà de l’actionnaire inscrit : une personne qui finance de manière significative l’acquisition d’une participation importante, ou qui la contrôle d’une autre manière, doit elle-même être approuvée par la SEC, et les actionnaires qui ont le même financeur sont additionnés.
Une structure ne devient pas « thaïlandaise » simplement parce qu’on place des noms ou des sociétés thaïlandaises entre l’investisseur étranger et la société réglementée. Une majorité thaïlandaise détenue par une holding est exactement ce que ces nouvelles règles regardent de près. Les autorités veulent savoir : qui détient la société, qui l’a financée, et qui la contrôle réellement ?
Cela ne signifie pas que les structures 51/49 utilisées par les opérateurs existants sont des arrangements de prête-nom, et rien dans les participations publiées ne permet de l’affirmer. Mais au vu de ce que le ministère du Commerce et la SEC ont publié sur ce qu’ils cherchent désormais, une structure de ce type, avec une majorité thaïlandaise détenue par une holding et un partenaire étranger qui apporte la technologie et l’argent, ressemble beaucoup au schéma qu’ils examinent. Nous ne disons pas que c’est un arrangement de prête-nom. Nous disons qu’aujourd’hui, elle appelle des questions. Toute personne qui conçoit une telle structure aujourd’hui doit tenir compte de la substance, du financement et du contrôle, pas seulement des noms inscrits au registre des actionnaires.
La réforme du FBA de 2026 rend le point encore plus clair
Le 28 août 2026, deux règlements ministériels ont dispensé un certain nombre d’activités de l’obligation d’obtenir une FBL ou un FBC. L’une des raisons invoquées était que certaines de ces activités étaient déjà réglementées par une législation et des autorités spécialisées, ce qui rendait une autorisation supplémentaire au titre du FBA redondante. Les exemptions couvrent notamment certaines activités relevant de la législation sur les titres et les dérivés.
Le point est exprimé clairement dans l’analyse des deux règlements ministériels publiée par le cabinet thaïlandais Kudun & Partners (3 septembre 2026) : lorsque le régime de la SEC couvre déjà une activité, une licence FBA séparée a été jugée inutile. Baker McKenzie le confirme (2 septembre 2026). Kudun relève aussi que les nouveaux entrants dans les services partagés, la trésorerie ou les dérivés de gré à gré peuvent désormais structurer une entité thaïlandaise détenue à 100 % par des étrangers pour ces fonctions, sans aucune demande de FBL ou de FBC. C’est exactement la distinction de cet article : la détention étrangère à 100 % n’est pas impossible en Thaïlande ; la vraie question est de savoir si l’activité nécessite encore une autorisation au titre du FBA. FintechLex peut faire cette analyse pour vous : votre activité relève-t-elle d’une exemption, exige-t-elle une FBL ou un FBC, ou appelle-t-elle une autre structure ? Demandez-nous votre analyse FBA.
Il n’existe pas d’exemption équivalente pour les plateformes d’échange, les courtiers et les négociants en actifs numériques. La Thaïlande sait manifestement retirer une activité financière réglementée par la SEC du champ du FBA quand elle le veut. Elle vient de le faire pour certaines activités financières, et pas pour les activités sur actifs numériques. Il devient donc de plus en plus difficile de soutenir qu’une licence d’actifs numériques règle automatiquement la question du FBA.
Une voie BOI, mais seulement pour la bonne partie de l’activité
Pour les groupes internationaux qui développent leur propre technologie, l’activité peut être répartie entre deux entreprises bien réelles :
- Société A, la société technologique. Elle développe et détient le logiciel, l’infrastructure de négociation, les systèmes blockchain, la cybersécurité, l’architecture de la plateforme, les API et la technologie de conformité. Selon ses activités et les conditions du BOI (Board of Investment), elle peut bénéficier de la promotion du BOI, être détenue à 100 % par des étrangers et obtenir un FBC pour ses activités promues.
- Société B, l’activité réglementée. Elle exploite la plateforme d’échange, le courtage, le négoce, la conservation, le conseil, la gestion de fonds ou le portail ICO, obtient l’autorisation de la SEC et du ministère des Finances, et règle sa propre situation au regard du FBA.
La distinction doit être réelle. Un investisseur étranger ne peut pas créer une « société de logiciels » de façade, acheter une plateforme clé en main ou en marque blanche et considérer que l’activité réglementée est devenue une activité technologique promue par le BOI. La société technologique doit réellement exercer l’activité promue, et la société réglementée reste responsable de l’activité réglementée. Cette structure a du sens pour les opérateurs qui apportent leur propre technologie ; pour une société qui exploite la plateforme de quelqu’un d’autre, l’argument est bien plus faible.
Alors, une entreprise crypto thaïlandaise peut-elle être détenue à 100 % par des étrangers ?
Mon avis actuel : oui, potentiellement, mais pas simplement parce que la SEC accorde une licence d’actifs numériques. Il y a deux questions à régler :
- Premièrement : obtenir l’autorisation au titre du régime thaïlandais des actifs numériques (SEC et ministère des Finances).
- Deuxièmement : lorsque la société est étrangère au sens du FBA, établir la base juridique qui lui permet d’exercer l’activité, que ce soit par une FBL, un FBC, une structure BOI, une exemption légale ou une autre voie disponible.
Les structures 49/51 utilisées par les grands groupes internationaux sont un indice précieux que la question du FBA est réelle. Mais elles ne prouvent pas que 49 % est la détention étrangère maximale autorisée par le droit thaïlandais.
Avec une Thaïlande qui renforce le contrôle des bénéficiaires effectifs, s’attaque aux arrangements de prête-nom et supprime les restrictions FBA inutiles pour les activités financières déjà réglementées, le vieux conseil, « mettez simplement 51 % entre des mains thaïlandaises », mérite un examen bien plus attentif qu’autrefois. Pour un opérateur international qui apporte une vraie technologie, du capital et de l’expertise, la meilleure question est peut-être désormais : pouvons-nous structurer cet investissement en toute transparence, avec une majorité ou 100 % de capital étranger, et obtenir les autorisations nécessaires ? C’est la question que j’examinerais avant de céder 51 % de la société.
Et lorsqu’une coentreprise est réellement la meilleure voie, le partenaire compte autant que la licence. Grâce à notre réseau en Thaïlande, nous pouvons vous présenter des investisseurs thaïlandais établis, qui ont les moyens et l’intérêt d’investir dans ce type d’activité en tant que véritables partenaires.
L’argument fiscal en faveur des opérateurs agréés
En juin 2025, le gouvernement thaïlandais a approuvé une exonération d’impôt sur le revenu des personnes physiques pour les plus-values sur actifs numériques vendus par l’intermédiaire de plateformes d’échange, de courtiers et de négociants agréés, du 1er janvier 2025 au 31 décembre 2029. Pour les investisseurs thaïlandais, passer par un opérateur agréé coûte désormais moins cher que passer par l’étranger. Combiné au blocage des plateformes non agréées, cela pousse les clients thaïlandais vers les opérateurs agréés.
Thaïlande ou Suisse ?
Elles ne sont pas en concurrence. Une licence thaïlandaise donne accès aux clients thaïlandais ; elle ne donne aucun passeport ailleurs. Une structure suisse offre une base internationale avec un régulateur crédible. Les groupes qui servent l’Asie et l’Europe ont souvent besoin des deux. Pour le côté suisse, voir notre guide de la licence crypto suisse 2026 (en anglais), et pour les autres licences de la SEC thaïlandaise (titres, dérivés, gestion d’actifs) notre présentation des licences de la SEC thaïlandaise (en anglais).
Comment nous vous aidons
Je vis et je travaille en Thaïlande depuis 1995. FintechLex vous aide à choisir la bonne licence, à structurer l’actionnariat dans le respect de la loi, à trouver le bon partenaire d’investissement thaïlandais lorsqu’une coentreprise est la meilleure voie, à trouver et préparer des administrateurs et du personnel de conformité thaïlandais qualifiés, à installer le bureau et à préparer la demande auprès de la SEC.
Écrivez-nous à insight@fintechlex.com ou sur WhatsApp +41 787 983 770.
Cet article est fourni à titre d’information générale et ne constitue pas un avis juridique. Les règles thaïlandaises changent souvent ; vérifiez les notifications en vigueur de la SEC avant d’agir.
Rene-Philippe