

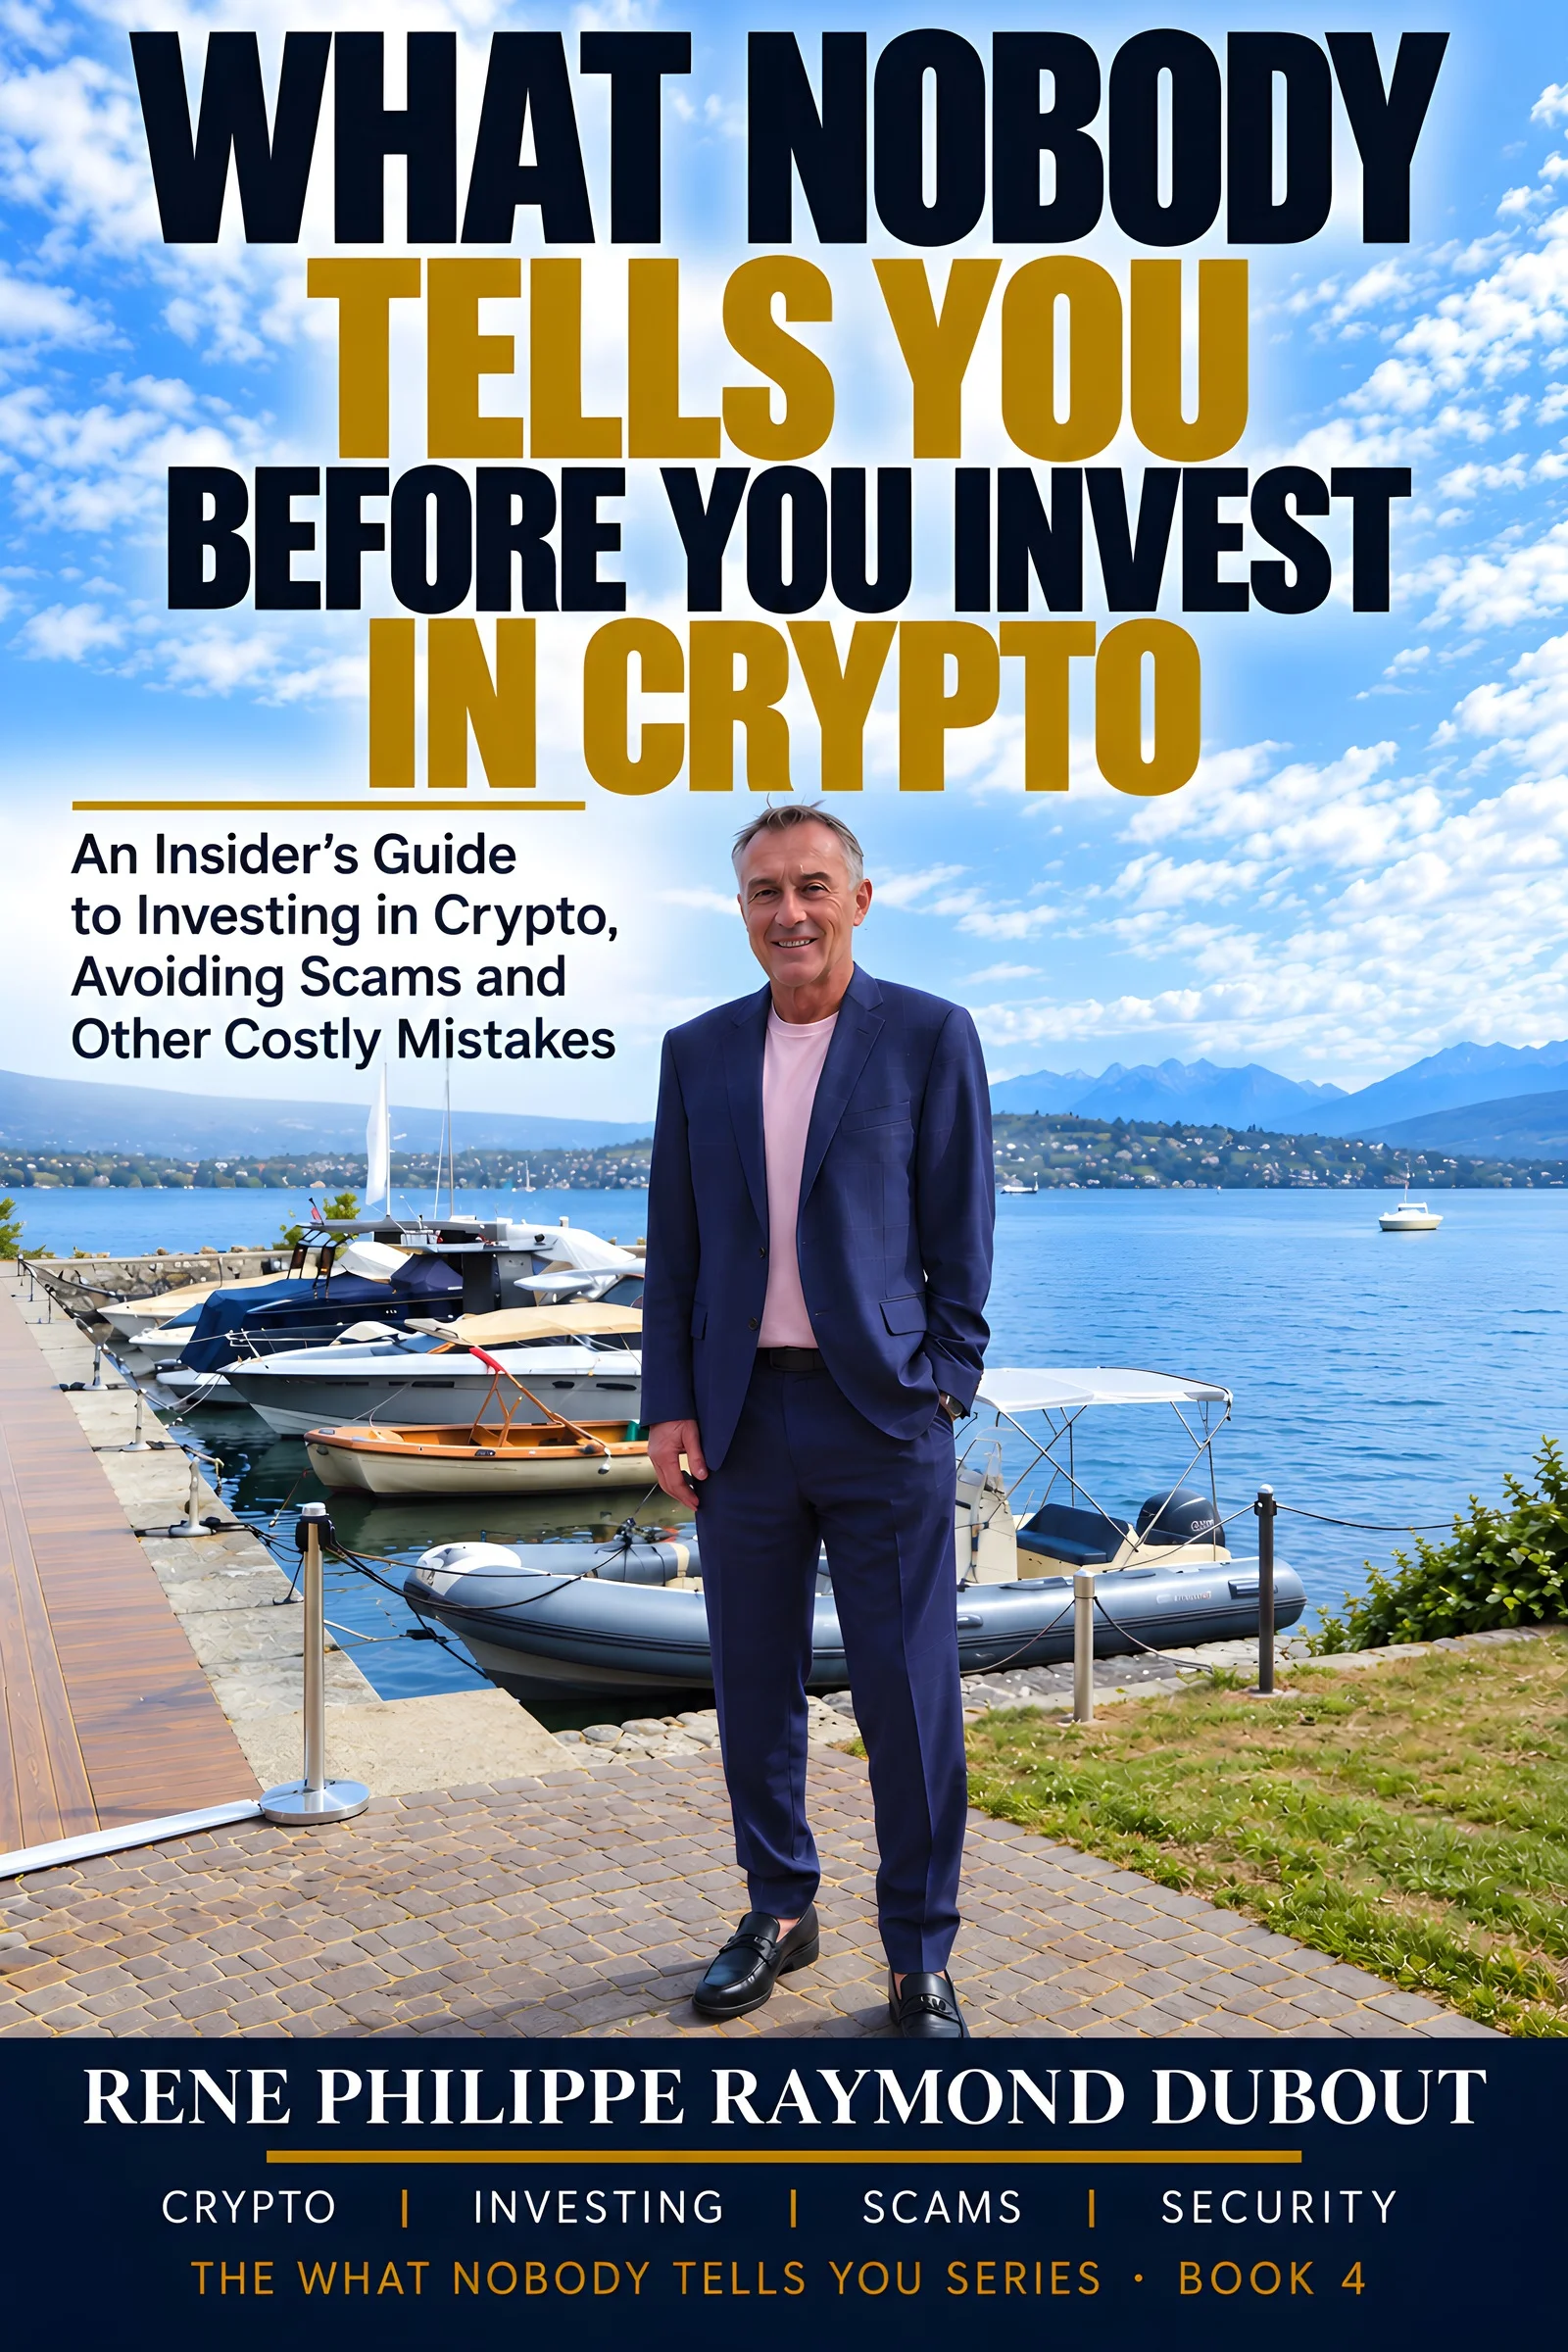
 Par Rene Philippe Raymond Dubout · · Mis à jour le
Ce livre est écrit pour les investisseurs particuliers : des gens ordinaires qui investissent leur propre argent dans la crypto, pas des traders professionnels, des hedge funds ou des spécialistes de la blockchain.
Acheter de la crypto peut prendre cinq minutes. Comprendre ce qui arrive ensuite à votre argent peut prendre des années.
Vous cherchez une licence crypto suisse ou une société Swiss VASP, c’est-à-dire un prestataire de services d’actifs virtuels (PSAV) affilié à un SRO (OAR) ? Voyez notre service licence crypto suisse.
Pour beaucoup d’investisseurs particuliers, le processus paraît d’une simplicité trompeuse. On ouvre un compte, on passe l’identification, on l’alimente, on choisit une cryptomonnaie et on appuie sur « acheter ».
Les questions difficiles arrivent souvent plus tard. Qui détient réellement les actifs ? Que se passe-t-il si une plateforme fait faillite ? La garde est-elle sûre ? Que signifie vraiment un rendement élevé ? Comment prouver l’origine des fonds le jour où vous renvoyez des montants importants vers une banque ? Quelles conséquences fiscales avez-vous créées ? Et comment distinguer une vraie opportunité d’une arnaque sophistiquée ?
Ce sont les questions au cœur de mon livre :
What Nobody Tells You Before You Invest in Crypto — An Insider’s Guide to Investing in Crypto, Avoiding Scams and Other Costly Mistakes.
Disponible en anglais sur Apple Books, Amazon et Google Play.
C’est le quatrième titre de la série What Nobody Tells You, écrit délibérément pour l’investisseur particulier qui veut comprendre les risques pratiques de la crypto sans devenir trader, programmeur ou technicien des marchés.
Le plus grand risque n’est pas toujours le prix
La plupart des gens voient le risque crypto d’une seule manière : le prix va-t-il monter ou baisser ?
Cela compte, bien sûr. Mais ce n’est qu’une partie du tableau. Un investisseur peut avoir raison sur le marché et perdre quand même de l’argent :
- la plateforme peut faire faillite ;
- le dépositaire peut faire faillite ;
- une plateforme de prêt peut devenir insolvable ;
- un stablecoin peut perdre sa parité ;
- une clé privée peut être perdue ;
- un escroc peut convaincre un investisseur d’envoyer ses fonds vers le mauvais portefeuille ;
- une banque peut poser sur l’origine des fonds des questions auxquelles l’investisseur ne sait pas répondre, faute d’avoir gardé ses justificatifs.
C’est pourquoi la crypto doit être comprise comme plus qu’un actif spéculatif. C’est un écosystème d’actifs, de plateformes, de dépositaires, de banques, de portefeuilles, de droits juridiques et de contreparties. Chacun de ces éléments crée son propre risque.
L’actif et la plateforme ne sont pas la même chose
L’une des leçons les plus importantes des grandes faillites crypto est que l’actif lui-même et l’établissement qui le détient sont deux risques complètement différents.
Le bitcoin peut continuer d’exister même si la plateforme sur laquelle vous l’avez acheté disparaît. Un jeton peut garder sa valeur pendant qu’une plateforme qui détient les avoirs de ses clients devient insolvable. Une interface de négoce peut avoir l’air sophistiquée alors que la structure financière derrière est fragile.
Les investisseurs particuliers doivent donc distinguer l’actif, l’intermédiaire et la structure juridique qui entoure l’investissement. Cela paraît évident après coup. Ce n’est pas toujours évident avant que l’argent soit transféré.
La garde compte
La crypto a apporté une nouvelle question aux investisseurs ordinaires : qui contrôle les clés ?
Si l’investisseur laisse ses actifs sur une plateforme, c’est la plateforme qui contrôle l’accès. S’il choisit l’auto-conservation, le risque d’intermédiaire diminue, mais sa responsabilité personnelle augmente fortement. Perdez les clés privées ou la phrase de récupération, soyez victime d’un logiciel malveillant ou envoyez les actifs à la mauvaise adresse, et il n’y aura peut-être personne à appeler.
La garde institutionnelle offre une autre voie, mais elle soulève ses propres questions sur la séparation des avoirs, la propriété juridique, les procédures de sécurité et le traitement en cas de faillite. Aucune solution n’élimine tous les risques. Il n’y a que différents types de risques. L’important est de savoir lequel vous prenez.
Entrer dans la crypto est facile. En sortir peut être beaucoup plus difficile.
C’est l’une des questions les plus importantes pour les investisseurs particuliers, et l’une des moins discutées.
Imaginez un investisseur qui achète de la crypto pendant plusieurs années et finit par réaliser un gain important. Il vend ses actifs et transfère le produit vers une banque traditionnelle. La banque peut demander :
- d’où venait le capital investi au départ ;
- quelles plateformes ont été utilisées ;
- si les transactions peuvent être documentées ;
- quels portefeuilles sont intervenus ;
- si des fonds ont été reçus de tiers ;
- si des transactions de pair à pair ont été utilisées ;
- si les actifs sont passés par des plateformes non réglementées ;
- si l’investisseur a respecté ses obligations fiscales.
Ces questions ne signifient pas forcément que la banque soupçonne quelque chose. Elles reflètent les exigences modernes de lutte contre le blanchiment, d’origine des fonds et de conformité. Mais un investisseur qui n’a gardé aucun justificatif peut découvrir qu’un investissement réussi lui a créé un problème bancaire inattendu.
C’est pourquoi l’un des messages centraux du livre est simple : pensez à la sortie avant de faire l’investissement.
Les arnaques crypto sont devenues beaucoup plus sophistiquées
L’image du courriel d’arnaque grossier est dépassée. La fraude moderne peut s’appuyer sur des sites professionnels, des tableaux de bord de trading réalistes, de faux services clients, l’usurpation d’entreprises légitimes, l’ingénierie sociale et des relations construites pendant des semaines ou des mois.
Certaines victimes sont même autorisées à faire un petit retrait au début. Cela crée la confiance. Le gros investissement vient plus tard. Quand l’investisseur comprend ce qui s’est passé, l’argent a peut-être déjà traversé plusieurs portefeuilles et plusieurs juridictions.
La protection de base n’est donc pas le génie technique. C’est la discipline. Un investissement légitime résiste aux questions, à une vérification indépendante et à un délai. Si quelqu’un vous dit d’agir immédiatement, garantit des rendements anormalement élevés, exige le secret ou réclame des paiements supplémentaires avant de libérer votre propre argent, c’est exactement le moment de s’arrêter et de vérifier.
D’où vient le rendement ?
On propose souvent aux investisseurs crypto de faire travailler leurs actifs pour obtenir un rendement. Le livre explique ces mécanismes, parce que les investisseurs particuliers doivent les comprendre. Il ne les promeut pas et ne les recommande pas.
La question importante n’est pas : quel est le rendement ? C’est : d’où vient-il ?
Un rendement peut dépendre de prêts, d’effet de levier, de staking, de fourniture de liquidité, du risque des contrats intelligents, d’une exposition à une contrepartie ou de l’économie d’un jeton particulier. Un rendement plus élevé signifie en général que quelqu’un, quelque part dans la structure, accepte un risque supplémentaire. Si l’origine du rendement ne peut pas être expliquée clairement, le pourcentage affiché à l’écran ne vaut pas grand-chose.
Banque et crypto se rencontrent de plus en plus à la sortie
Pour beaucoup d’investisseurs, la crypto semble séparée de la finance traditionnelle au moment où ils investissent. Mais tôt ou tard, les deux systèmes se rencontrent, en général quand des gains crypto importants doivent entrer dans le système bancaire.
À ce moment-là, les banques peuvent demander des documents, des historiques de transactions, des preuves de propriété, la preuve de la fortune d’origine et des éléments expliquant l’arrière-plan économique des fonds. Les investisseurs qui se préparent correctement peuvent beaucoup faciliter ce processus. Les autres découvriront peut-être que le volet administratif d’un investissement réussi est bien plus compliqué que l’achat lui-même.
C’est un domaine où la due diligence financière traditionnelle et le risque crypto se recoupent de plus en plus.
Pourquoi ce livre a sa place sur FintechLex
Chez FintechLex, une grande partie de notre travail porte sur les activités financières réglementées : banque, paiements, licences, acquisitions, conformité et due diligence financière. La crypto se trouve au cœur de ce monde.
La technologie est peut-être différente, mais les questions de fond sont familières. Qui est la contrepartie ? Qui détient l’argent ? Quels droits le client a-t-il réellement ? Que se passe-t-il si quelque chose tourne mal ? L’activité est-elle correctement réglementée ? Peut-on expliquer les mouvements de fonds ? La structure résiste-t-elle à un examen ? Ces questions comptent, que l’investissement passe par une banque, un établissement de paiement, un intermédiaire financier ou une plateforme crypto.
Un guide pratique pour les investisseurs ordinaires
What Nobody Tells You Before You Invest in Crypto n’est pas un livre pour prédire le prochain cours du bitcoin. Il n’essaie pas de faire du lecteur un trader professionnel. Il est écrit pour l’investisseur particulier qui veut comprendre les risques avant d’engager son argent.
Le livre suit le parcours de l’investissement, du premier achat aux plateformes, à la garde, aux krachs, aux arnaques, aux stablecoins, aux rendements, à la fiscalité, à la succession et, enfin, au retour des gains crypto dans le système bancaire.
L’objectif est simple : aider les investisseurs à poser les bonnes questions avant qu’une erreur coûteuse n’y réponde à leur place. C’est le but de la série What Nobody Tells You. Les bonnes décisions d’investissement commencent en général bien avant que l’argent ne soit transféré.
Et en français ?
Le livre existe aussi en français, réuni avec son compagnon sur l’infrastructure de la crypto : Investir dans la crypto · La plomberie de la crypto — Ce que personne ne vous dit : le guide complet. Disponible sur Amazon et Apple Books.
Le livre
What Nobody Tells You Before You Invest in Crypto
An Insider’s Guide to Investing in Crypto, Avoiding Scams and Other Costly Mistakes
Par Rene Philippe Raymond Dubout
The What Nobody Tells You Series — Book 4
Disponible sur Apple Books, Amazon et Google Play.
Rene-Philippe



