

 Par Rene Philippe Raymond Dubout · · Mis à jour le
Oui. Mais le nombre de stablecoins qui existent déjà ne vous dit pratiquement rien sur la question de savoir si le vôtre peut devenir une affaire viable.
Le marché est énorme et très concentré. En octobre 2026, les stablecoins en circulation pesaient environ 302 milliards de dollars, et deux d’entre eux, l’USDT de Tether et l’USDC de Circle, en représentaient 84,7 %. Un seul autre dépassait 5 milliards. Lu d’une certaine façon, la partie est perdue avant d’avoir commencé. Lu autrement, on remarque que les deux leaders n’ont pas été conçus pour résoudre les problèmes de vos clients. Ils ont été conçus pour résoudre les leurs.
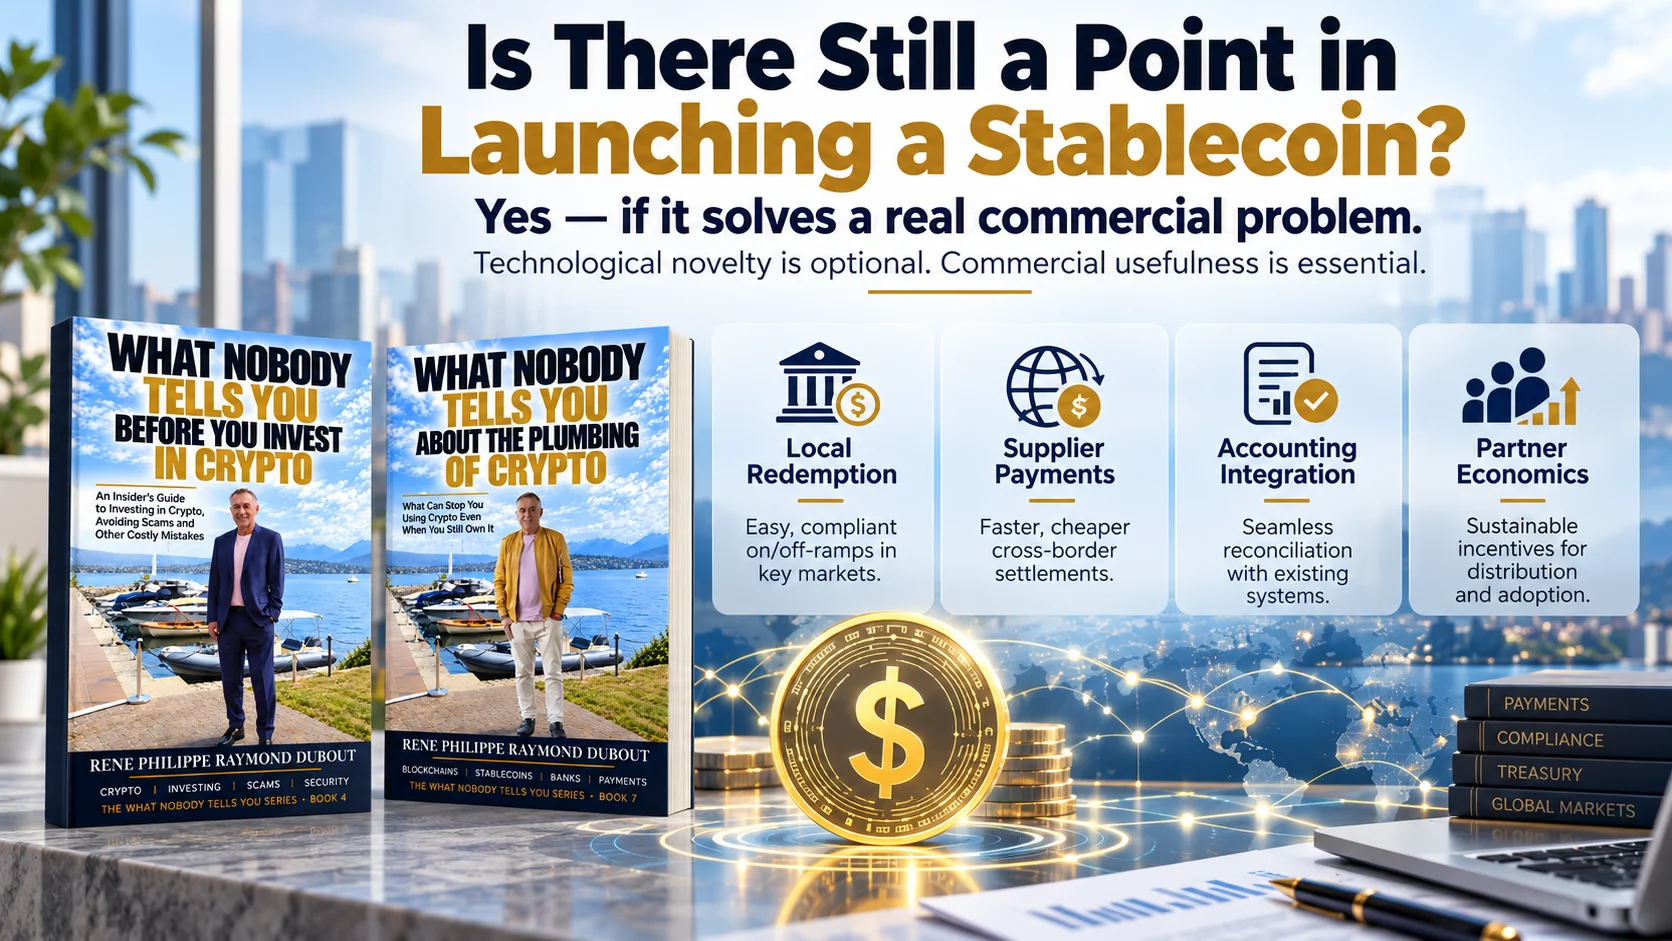
Une nouvelle banque n’a pas besoin de réinventer la banque. Elle a besoin d’une raison pour que les clients la choisissent. C’est la même chose pour les stablecoins. Cette raison peut être un meilleur remboursement en monnaie locale, des paiements fournisseurs fiables, une intégration aux systèmes comptables ou une économie plus attractive pour les partenaires de distribution. L’innovation technologique est facultative. L’utilité commerciale est indispensable.
Quatre modèles, pas deux
La plupart des fondateurs posent le choix ainsi : « utiliser l’USDC » ou « construire un autre Circle ». En pratique, il existe au moins quatre modèles à comparer, et chacun offre un degré de contrôle, un coût et une source de revenus différents.
- Utiliser un stablecoin existant et gagner de l’argent sur les services de paiement, de change et de trésorerie qui l’entourent. Vous contrôlez la relation client, pas le jeton. Pas de licence d’émetteur, pas de réserves à gérer, et pas de revenus de réserve non plus.
- Distribuer un stablecoin existant dans le cadre d’un partage de revenus. Les émetteurs paient bien la distribution, parce que c’est précisément ce qui leur manque. Paxos partage le rendement des réserves de l’USDG avec les membres de son Global Dollar Network en fonction de la part que chacun contribue à mettre en circulation.
- Proposer un stablecoin à votre marque via un partenaire émetteur. Votre nom figure sur le jeton, un émetteur agréé détient les réserves et porte la charge réglementaire. Le PYUSD de PayPal, émis par Paxos, en est l’exemple le plus connu. Vous avez la marque et une part de l’économie, mais l’émetteur garde le contrôle des réserves et du remboursement.
- Devenir émetteur indépendant, seul ou au sein d’un consortium d’entreprises qui apportent des flux de paiement engagés. C’est le modèle d’Open USD, lancé en juillet 2026 par Open Standard avec plus de 140 soutiens, de Visa, Mastercard et Stripe à BlackRock et Standard Chartered, et de Qivalis, la coentreprise de douze banques européennes qui prépare un stablecoin en euros pour le second semestre 2026. Contrôle total, licence complète, coût complet.
La bonne structure dépend de ce que vous devez contrôler, et de ce que les clients sont réellement prêts à payer. J’ai expliqué dans Émetteur ou distributeur ? pourquoi la plupart des fintechs ont intérêt à commencer du côté de la distribution.
Le calcul que personne ne fait
La plupart des business plans de stablecoins reposent sur une hypothèse : l’émetteur place les réserves en dette publique à court terme et garde les intérêts. C’est vrai. C’est aussi là que beaucoup de plans se trompent.
Imaginez traiter 500 millions de dollars par an. Impressionnant. Mais si les fonds entrent et sortent de votre système en un jour, le solde moyen qui soutient ces flux n’est que d’environ 1,37 million de dollars. À un rendement indicatif de 3 à 4 % par an, cela produit environ 41 000 à 55 000 dollars de revenus de réserve bruts, avant la moindre dépense. L’exemple est simplifié et suppose des flux réguliers sans autre solde permanent, mais le raisonnement tient. Des paiements rapides peuvent faire un bon service. Ils ne font pas forcément un portefeuille de réserves lucratif. L’argent est dans les soldes qui restent, pas dans le volume qui passe.
Et même les soldes qui restent se partagent. Au deuxième trimestre 2026, Circle a gagné 668 millions de dollars de revenus de réserve sur environ 73 milliards d’USDC, et a versé 412 millions en frais de distribution, de transaction et autres. Cela représente environ 59 % de son chiffre d’affaires total, l’essentiel au profit des plateformes qui présentent l’USDC aux clients. Le bénéfice net des activités poursuivies a été de 48 millions. Si le deuxième émetteur mondial cède l’essentiel de ses revenus d’intérêts à ses distributeurs, un nouveau venu ne doit pas s’attendre à garder les siens.
Entièrement garanti ne veut pas dire immédiatement utilisable
Il y a une autre distinction inconfortable. Votre client reçoit 2 millions de dollars en jetons un samedi et doit payer un fournisseur en monnaie locale. Qui les convertit ? À quel prix ? Dans quelles limites ? Qui fournit les liquidités si votre fournisseur habituel est indisponible ? Personne ne paie son fournisseur avec un rapport d’attestation.
C’est là que se trouve l’essentiel du vrai travail, et c’est là qu’un nouveau venu peut vraiment gagner. C’est pourquoi j’évaluerais le parcours complet, pas seulement le jeton : financement, change, transfert, remboursement, rapprochement comptable, et la façon dont les problèmes sont gérés quand quelque chose casse. La comparaison doit inclure les banques et les prestataires de paiement autant que les autres stablecoins. Si votre stablecoin est plus lent ou plus cher de bout en bout que le virement bancaire dont le client dispose déjà, la technologie ne vous sauvera pas.
La réglementation décide de ce que vous pouvez contrôler
Les quatre modèles ne sont pas égaux non plus face au régulateur. Émettre un stablecoin est devenu une activité soumise à licence dans toutes les juridictions sérieuses. Dans l’Union européenne, MiCA réserve l’émission de jetons de monnaie électronique aux banques et aux établissements de monnaie électronique. Les États-Unis disposent d’un cadre fédéral pour les stablecoins de paiement depuis le GENIUS Act de juillet 2025. Hong Kong exige une licence de la HKMA depuis août 2025, et la Suisse construit son propre régime (ce que cela signifie pour les jetons qui franchissent la frontière suisse-UE est expliqué ici). Utiliser ou distribuer le stablecoin d’un autre est beaucoup plus léger, même s’il vous faut toujours le bon statut pour les services de paiement, de change ou de conservation que vous proposez autour.
Un conseil que je donne à chaque client qui ajoute une activité crypto ou stablecoin à une entreprise existante : mettez-la dans une société séparée. Pas par élégance, mais par protection. Si l’activité crypto est piratée ou rencontre des difficultés, vous voulez que les dégâts restent là où ils ont commencé.
Toutes les opportunités ne sont pas en dollars, d’ailleurs. Vu le statut de valeur refuge du franc suisse, je suis convaincu qu’un stablecoin en francs suisses dûment autorisé se vendrait extrêmement bien. La demande n’est pas le problème. La structure, la licence et la distribution, si.
Deux meilleurs points de départ
Avant de lancer un jeton, j’examinerais sérieusement deux alternatives. La première, ce sont les services de trésorerie aux entreprises : les sociétés qui ont de vrais flux transfrontaliers doivent détenir, convertir et payer dans plusieurs devises, et c’est un service qu’elles paieront, quel que soit le jeton en dessous. La seconde, c’est un consortium de sociétés de paiement qui partagent la distribution et l’économie, de sorte que les flux engagés existent avant le jeton. Les deux sont un meilleur point de départ que de lancer un jeton et de lui chercher ensuite une utilité.
La question au centre du business plan
Si je devais mettre une seule question au centre du business plan, ce serait celle-ci : pour quels clients pouvons-nous offrir un meilleur service, pouvons-nous gagner de l’argent une fois tous les coûts payés, et le fait de contrôler l’émission améliore-t-il le résultat ?
Si les chiffres justifient l’émission, émettez. Si un partenariat donne une meilleure économie, associez-vous. Le logo sur le jeton, c’est la partie facile.
Ce que nous faisons
Chez FintechLex, nous aidons les fondateurs, les sociétés de paiement et les groupes financiers à choisir le bon modèle avant de dépenser de l’argent dans le mauvais : le business case, la licence (UE, Suisse, Royaume-Uni ou Asie), la structure et les partenaires, des émetteurs et fournisseurs de liquidité jusqu’aux banques. Si vous étudiez un projet de stablecoin, parlez-nous avant de dessiner le logo.
Contact : insight@fintechlex.com ou WhatsApp +41 787 983 770
Pour une autorisation MiCA (CASP) ou une société crypto agréée en Europe, voir notre service licences crypto et agrément MiCA.
À lire aussi :
Licence de plateforme crypto en Thaïlande 2026 : exigences, coûts et détention étrangère



