

 Par Rene Philippe Raymond Dubout · · Mis à jour le
Un stablecoin se vend comme de l’argent sans frontières. Vous pouvez l’envoyer de Bangkok à Zurich un dimanche soir, et il arrive en quelques secondes. Personne ne vous parle des heures d’ouverture de votre banque.
Vous cherchez une licence crypto suisse ou une société Swiss VASP, c’est-à-dire un prestataire de services d’actifs virtuels (PSAV) affilié à un SRO (OAR, organisme d’autoréglementation) ? Voyez notre service licence crypto suisse.
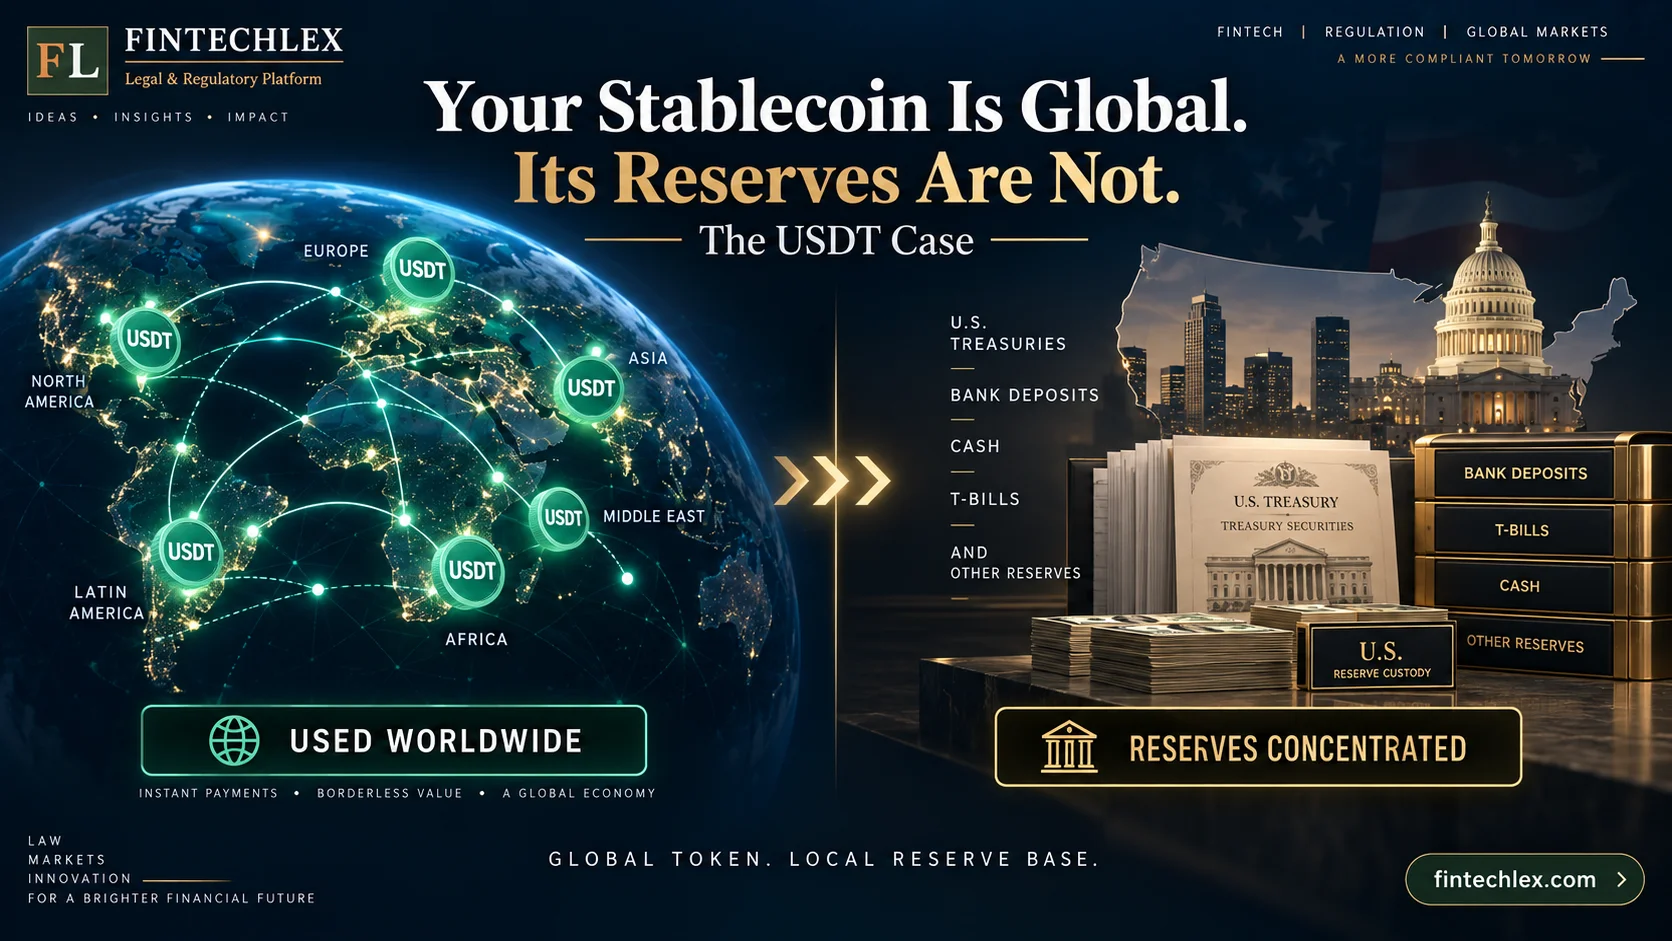
Mais un stablecoin n’est qu’une promesse, et l’argent qui se trouve derrière la promesse ne voyage pas. Les réserves de l’USDT, comme celles de tout stablecoin, sont quelque part : chez une banque ou un courtier, dans un pays, sous la loi de ce pays. Le jeton est mondial. La couverture est locale. Personne ne vous le dit quand vous l’achetez.
Soyons clairs d’emblée : nous ne disons pas que Tether n’a pas ses réserves. Les chiffres publiés disent qu’il les a. La question est autre : où est l’argent, quelle loi peut l’atteindre, et que pouvez-vous réellement faire de votre jeton, vous, le détenteur ? L’USDT, le plus grand stablecoin de tous, est le meilleur cas d’école qui soit.
Un jeton, cinq juridictions
- L’émetteur est Tether International, S.A. de C.V., au Salvador. Il s’y est installé en janvier 2025, en venant des îles Vierges britanniques.
- Le contrat que vous acceptez quand vous traitez avec Tether est régi par le droit des îles Vierges britanniques (conditions du 26 février 2026).
- Les litiges vont en arbitrage confidentiel et individuel, sans action collective, avec Londres comme siège par défaut.
- L’argent est surtout placé en bons du Trésor américain, environ 115 milliards de dollars, dont une grande part détenue par l’intermédiaire de Cantor Fitzgerald à New York, qui détient aussi environ 5 % de Tether.
- Les chiffres sont vérifiés une fois par trimestre par le cabinet italien de BDO.
- Le détenteur est partout : Lagos, Istanbul, Buenos Aires, Bangkok.
Donc, si quelque chose tourne mal, vous êtes un détenteur à Bangkok, avec un contrat soumis au droit des îles Vierges britanniques, face à une société de San Salvador, en train de plaider à Londres au sujet d’un argent qui se trouve à New York. Bonne chance.
Ce qui couvre réellement un USDT
Voici ce que Tether a déclaré au 30 juin 2026, avec l’attestation de BDO :
| Actif de réserve | Milliards USD |
|---|---|
| Bons du Trésor américain | 114,96 |
| Prises en pension (reverse repos) | 25,62 |
| Or physique (146 tonnes) | 18,84 |
| Prêts garantis | 13,45 |
| Bitcoin | 5,80 |
| Autres placements et actions cotées | 9,08 |
| Total des actifs | 187,75 |
| Total des passifs | 183,64 |
| Réserves excédentaires (le coussin) | 4,11 |
Deux choses sautent aux yeux.
D’abord, le coussin est mince. 4,11 milliards de dollars pour 183,6 milliards de passifs, c’est environ 2,2 %. Trois mois plus tôt, au 31 mars, il était de 8,23 milliards. Il a été divisé par deux en un trimestre, le trimestre même où Tether a annoncé 1,5 milliard de dollars de bénéfice d’exploitation net.
Les deux chiffres peuvent être vrais. Le bénéfice d’exploitation ne tient pas compte de la réévaluation de l’or, du bitcoin et du reste. Le propre tableau des fonds propres de Tether montre un résultat financier de moins 3,17 milliards de dollars pour le premier semestre 2026, en partie compensé par 0,94 milliard de capital frais. La leçon est ancienne : lisez le bilan, pas le communiqué de presse.
À quel point 2,2 % est-il mince ? À titre d’illustration seulement : si l’or baissait de 10 %, le bitcoin de 30 % et les actions cotées de 20 %, la perte serait d’environ 4,4 milliards de dollars, plus que tout le coussin. Ce calcul ignore les revenus et toute couverture, et ce n’est pas une prévision. Il montre simplement le peu de marge qui reste.
Ensuite, environ un quart des réserves n’est ni du cash ni des bons du Trésor. L’or, le bitcoin, les prêts garantis, les actions et les autres placements représentent quelque 47 milliards de dollars. Et les propres conditions de Tether précisent que les réserves peuvent inclure des créances de prêts et d’autres actifs envers des sociétés affiliées. Cela ne veut pas dire qu’elles en incluent. Cela veut dire que rien ne l’empêche.
L’endroit où se trouve l’argent décide de la loi applicable
Un jeton utilisé surtout hors des États-Unis est couvert surtout par des actifs situés aux États-Unis. Des bons du Trésor américain détenus par un courtier new-yorkais sont à la portée des tribunaux américains, du Trésor américain et des sanctions américaines. Quoi qu’il arrive à San Salvador, le vrai point de pression, c’est New York.
Et les contrôles ne s’arrêtent pas aux réserves. Tether peut geler les jetons eux-mêmes, même dans un portefeuille que vous contrôlez vous-même. Rien qu’en 2026, il dit avoir gelé plus de 344 millions de dollars en avril et plus de 130 millions en juillet, dans des portefeuilles liés à la banque centrale iranienne, et plus de 4,9 milliards au total, toutes affaires confondues. Cette fois, les cibles étaient des personnes sanctionnées. Mais le même interrupteur fonctionne sur n’importe quel portefeuille : détenir la clé privée n’est pas la même chose que détenir l’argent.
Washington regarde. Le 28 septembre 2026, le personnel démocrate de la sous-commission permanente d’enquête du Sénat a publié un rapport, « Tethered to Terrorism », qui critique les contrôles de Tether en matière de sanctions et ses liens avec Cantor Fitzgerald. C’est une enquête, pas un jugement. Mais cela vous dit d’où viendra la prochaine pression.
Pouvez-vous vraiment récupérer votre dollar ?
« Un USDT, un dollar » : cela paraît simple. Voici ce qu’exige réellement un remboursement direct auprès de Tether, selon sa propre page de frais :
- un compte client vérifié, avec des frais de vérification de 150 dollars ;
- un minimum de 100 000 dollars par remboursement ;
- des frais de 1 000 dollars ou de 0,1 %, le montant le plus élevé étant retenu.
Les conditions permettent aussi à Tether de retarder ou de suspendre les remboursements à sa discrétion. Donc si vous détenez 5 000 dollars d’USDT, vous ne verrez jamais Tether. Votre sortie, c’est une plateforme, un courtier ou un teneur de marché, et vous prenez le prix qu’ils vous donnent ce jour-là.
Et les promesses peuvent être retirées. Depuis le 1er septembre 2025, Tether ne rembourse plus l’USDT émis sur cinq anciennes blockchains : Omni, Bitcoin Cash SLP, Kusama, EOS et Algorand. Les jetons existent toujours. La promesse qui était derrière a disparu.
L’Europe ferme la porte. La Suisse, pas encore
L’USDT n’a aucune autorisation au titre du règlement européen sur la crypto, MiCA. Le 8 octobre 2026, l’Autorité européenne des marchés financiers (ESMA) a demandé aux prestataires crypto européens de cesser tous les services portant sur des stablecoins non conformes à MiCA pour les clients de l’UE (négoce, conservation, transferts, conseil, tout) et de solder les positions restantes dans les trois mois, soit d’ici au 8 janvier 2027. Coinbase est allé plus vite : ses clients de l’Espace économique européen doivent retirer leurs USDT d’ici au 30 octobre 2026, faute de quoi ils sont convertis en USDC.
La Suisse n’est pas dans l’UE et n’est pas liée par MiCA ; les prestataires suisses peuvent donc encore proposer l’USDT. Mais une société suisse ne peut pas aller démarcher des clients de l’UE pour des services en USDT : MiCA ne tolère que la véritable sollicitation inversée, quand le client vient à vous de sa propre initiative. Nous en parlons dans Les stablecoins à la frontière entre la Suisse et l’UE : l’USDT et l’USDC entrent, les jetons suisses sortent.
Ce que la Suisse prévoit à la place
Comparez avec le modèle que prépare la Suisse. Selon le projet de réforme mis en consultation par le Conseil fédéral en octobre 2025, seul un établissement de moyens de paiement suisse, agréé et surveillé par la FINMA, pourrait émettre un stablecoin suisse rattaché à une seule monnaie. Les fonds des clients qu’il reçoit seraient distraits de la masse en cas de faillite. Les détenteurs auraient un droit légal au remboursement. Et l’émetteur devrait publier un livre blanc.
Un émetteur, un superviseur, une loi. Ce n’est encore qu’un projet et les détails peuvent changer, mais c’est l’inverse de la structure à cinq juridictions décrite plus haut. Nous expliquons les nouvelles licences dans Les deux nouvelles licences suisses.
Pour être juste envers Tether
Les choses se sont améliorées. En août 2026, KPMG U.S. a émis une opinion sans réserve sur les comptes 2025 de Tether International, le premier audit complet de l’histoire de la société. Tether a aussi lancé un jeton séparé pour le marché américain, USA₮, émis par l’intermédiaire d’Anchorage Digital Bank en vertu du GENIUS Act américain. Ce qui vous dit, au passage, que l’USDT lui-même reste offshore.
Mais S&P Global note toujours la capacité de l’USDT à tenir sa parité à 5 sur 5, « faible », sa plus mauvaise note, depuis novembre 2025, en invoquant des réserves plus risquées et des lacunes dans ce que Tether révèle sur ses dépositaires. Ce n’est pas une notation de crédit ni une prévision de défaillance. C’est un professionnel qui dit que la couverture est moins solide que le slogan.
Si vous préparez un stablecoin
L’USDT est un géant, et les géants peuvent se permettre de vivre avec ces questions. Un nouvel émetteur, non. Si vous préparez votre propre jeton, voici ce que nous disons à nos clients :
- Choisissez l’endroit où sont les réserves aussi soigneusement que l’endroit où est la société. La protection du détenteur ne vaut que ce que vaut la loi du lieu où se trouve l’argent.
- Adaptez les réserves à votre marché. Les nouveaux régimes imposent de plus en plus où et chez qui les réserves doivent être détenues. Un jeton vendu en Europe avec des réserves à Bangkok aura un problème.
- Nommez vos dépositaires et gardez un vrai coussin. L’opacité vous coûte des notations, des cotations et, au bout du compte, des clients.
- Mettez le jeton dans sa propre société. Si la plateforme est piratée ou si le jeton a des ennuis, le reste de votre groupe ne doit pas couler avec.
Un stablecoin est une promesse. Avant d’en acheter un, ou d’en émettre un, cherchez où vit la promesse.
Vous préparez un stablecoin, ou la licence qui va avec ? Écrivez à insight@fintechlex.com.
Pour un agrément MiCA (CASP) ou une société crypto agréée en Europe, voyez notre service licences crypto et MiCA.
Lisez toute la série sur les stablecoins et les nouvelles licences :
- Pourquoi un stablecoin en franc suisse est une affaire difficile : le problème du taux zéro
- Suisse ou UE : quelle licence suisse correspond à quelle licence européenne ?
- EMI, MiCA et licences stablecoin en Europe : trois régimes, et ce que change la PSD3
- Stablecoins : quand même une banque a besoin d’une filiale agréée séparément
- Les stablecoins à la frontière entre la Suisse et l’UE (article compagnon)
Sources : Tether International, rapports d’assurance BDO au 31 mars et au 30 juin 2026 ; conditions d’utilisation de Tether (26 février 2026) et barème de frais ; annonce de Tether sur l’audit KPMG (13 août 2026) ; avis de l’ESMA du 8 octobre 2026 ; avis de Coinbase aux clients de l’EEE ; évaluation des stablecoins de S&P Global Ratings (26 novembre 2025) ; sous-commission permanente d’enquête du Sénat américain, rapport du personnel de la minorité (28 septembre 2026) ; déclarations de Tether sur les gels de portefeuilles (2026) ; avis de Tether sur les anciennes blockchains (2025) ; Département fédéral des finances, fiche d’information sur les stablecoins (octobre 2025). Information générale, pas un conseil juridique.



